La costosa matemática de no perder tu descuento por no siniestralidad
Comparte esta página
El descuento por no siniestralidad es una reducción de prima que se aplica en la renovación siguiente al conductor que cierra un periodo de póliza sin siniestros en el seguro de tráfico y de daños propios; funciona con una estructura escalonada, está asociado a la persona y, si se toma una decisión equivocada ante un daño pequeño, puede fundir silenciosamente a lo largo de los años un derecho acumulado. Por eso, al calcular el coste de reparar un parachoques rayado, la cifra en la que hay que pensar no es el importe de esa reparación, sino el descuento que se perdería.
Lo más destacado
- En el seguro de daños propios, el descuento por no siniestralidad suele funcionar con una estructura de 5 a 7 niveles; al final del primer año, en la renovación se puede alcanzar alrededor del 30% y al final del quinto año el nivel del 60-65%. al nivel correspondiente.
- El descuento está asociado no al vehículo, sino a la persona; aunque el vehículo se venda o se cambie de aseguradora, el derecho permanece con el conductor. definido; aunque el vehículo se venda o se cambie de aseguradora, el derecho permanece con el conductor.
- Los accidentes documentados en los que el culpable es 100% la otra parte no anulan el descuento.
- Varios siniestros en el mismo periodo de póliza pueden provocar la eliminación total del descuento.
- La obligación del asegurado de declarar el siniestro tras un accidente es de como máximo 5 días hábiles. días.
¿Cómo se acumula el descuento por no siniestralidad y por qué es valioso?
El sistema está construido con una lógica sencilla: la aseguradora premia cada año transcurrido sin siniestros y aplica un porcentaje de descuento en la renovación de la póliza. Este porcentaje sube como una escalera de peldaños. En el seguro de daños propios, la mayoría de las compañías cuenta entre cinco y siete niveles; en la práctica habitual, al final del primer año se llega al 30% en la renovación, al segundo año al 40%, al tercero al 50%, al cuarto al 60% y al quinto al 65%. Las cifras varían entre compañías: algunas empiezan con un 20% el primer año y llegan al 60% en cinco años, y en la tabla de otras es posible encontrar hasta un 70%. Es decir, aquí no existe una única tabla fija que todos conozcan; hay que atender a las condiciones de la póliza y a la práctica de la compañía.
En el seguro de tráfico existe una escalera similar, pero el ascenso es distinto. Los conductores nuevos parten del nivel 4; se trata de una estructura de ocho niveles en total. Subir a los niveles superiores exige paciencia, pero perderlos es rápido. A un conductor que cierra su primer año con un accidente se le puede aplicar un recargo, y en años consecutivos con siniestros el aumento de la prima puede alcanzar dimensiones serias. Por eso, mantener los niveles de descuento en el seguro de tráfico puede convertirse en un asunto incluso más caro que el seguro de daños propios.
La forma más sensata de comprender el valor del descuento es un cálculo de ejemplo. Un propietario de vehículo que paga 10.000 TL en su primer año de seguro de daños propios pagaría 9.000 TL al año siguiente con un 10% de descuento y 8.000 TL con un 20% de descuento. Las cifras pueden parecer pequeñas, pero la diferencia se abre en los peldaños altos de la escalera: la diferencia entre la prima que paga un conductor que renueva con un nivel alto de descuento y la que paga uno con el descuento anulado es, en algunos años, más cara que la reparación completa de una pintura. Por eso, el coste real de un daño pequeño no es el importe que figura en la factura, sino el efecto a largo plazo en la prima del nivel de descuento perdido.
¿Qué hace perder el descuento y qué no?
Los errores más costosos que se cometen sin conocer las reglas se recopilan bajo este título. Empecemos por la parte que pierde. Cuando el seguro paga en un accidente en el que usted tiene culpa, se pierde la totalidad o una parte del descuento. Si ocurre un segundo o tercer siniestro dentro del mismo período de póliza, el descuento puede eliminarse por completo. Dejar de renovar la póliza durante un largo tiempo también resulta, especialmente en el seguro de daños propios (kasko), en el reinicio de la escala desde cero. Y una confusión clásica: cuando el vehículo se vende, el descuento no se transfiere al vehículo; porque el derecho está vinculado al historial de seguros del titular del registro.
Las situaciones que no lo afectan tranquilizan al conductor. Los accidentes en los que la culpa es totalmente de la otra parte y están oficialmente documentados no afectan al descuento de forma general en todas las compañías. Los pequeños arañazos, abolladuras y rozaduras cubiertos por la garantía de reparaciones menores generalmente no rompen la escalera. Los incidentes únicos, como la rotura de un cristal o el robo de la radio, varían según la compañía; en algunas pólizas no lo afectan, en otras sí. Para quien ya tiene experiencia en el asunto, la postura es clara: leer estas condiciones antes de firmar la póliza es más barato que llevarse sorpresas en el momento del siniestro.
Además, si lo desea, puede asegurar el descuento contra un solo siniestro. La garantía adicional conocida como Protección por Ausencia de Siniestros garantiza que su nivel se proteja ante una declaración de siniestro, una sola vez, durante la vigencia de la póliza. Puede que no sea necesaria para todos; pero vale la pena calcular si su precio lo merece para quienes pasan mucho tiempo en la carretera o conducen en el denso tráfico urbano.
La declaración de un siniestro no siempre reinicia el descuento a cero
Un registro de siniestro no significa siempre un desastre. Ante el primer siniestro, el descuento suele reducirse parcialmente; el conductor retrocede un escalón, no vuelve completamente al inicio. La eliminación total se plantea más bien en siniestros acumulados dentro del mismo período. Es decir, un solo accidente no tiene por qué llevarlo al escalón más bajo de la escalera; pero cada descenso de nivel se refleja directamente en la prima del año siguiente.
Decisión ante un siniestro menor: ¿pagar de mi bolsillo o declararlo al seguro?
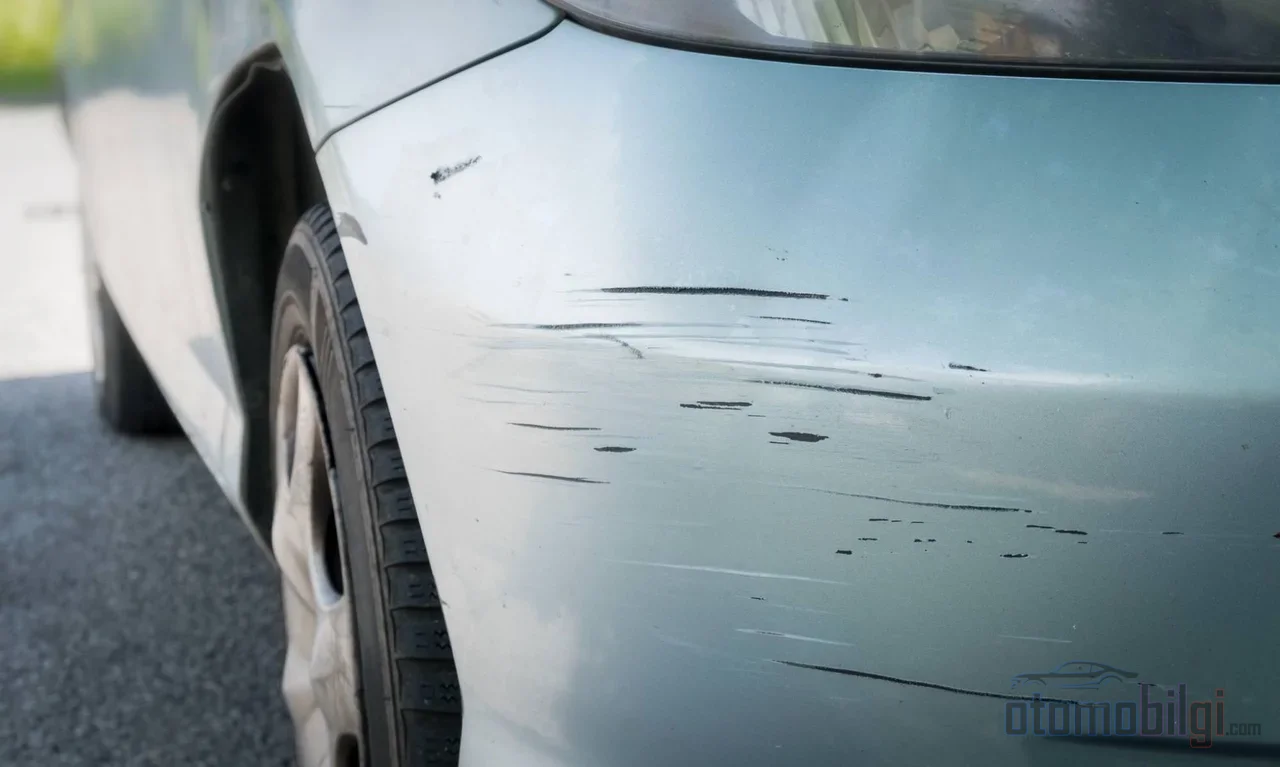
Un arañazo poco profundo en la carrocería, un guardabarros abollado en el aparcamiento, un parachoques rayado contra la barrera... Todos ellos plantean la misma pregunta: ¿el daño debe cubrirlo la póliza o pagarlo de mi propio bolsillo? La respuesta no está en otro lugar que en las matemáticas. Si el daño lo cubre la póliza, el accidente queda registrado y surge el riesgo de una prima más alta el año siguiente. El conductor que paga el mismo daño de su propio bolsillo sigue conservando el descuento por ausencia de siniestros.
La lógica de la decisión se basa en la comparación de dos cifras: la primera, el coste de reparación del daño, sale del taller; la segunda, el porcentaje de descuento que se perdería y los años restantes se calculan en consecuencia. Para un conductor con un nivel de descuento alto, por ejemplo, el costo a lo largo de los años de perder un derecho de descuento del 50-60% puede superar fácilmente una factura de reparación aparentemente pequeña. Para un conductor en un escalón bajo, el mismo cálculo puede invertirse. No es correcto dar un umbral exacto; cada conductor debe comparar estas dos cifras con su propia póliza.
Además, los accidentes de un solo vehículo tienen una regla propia. En accidentes contra barreras, postes o muros, donde no existe contraparte, el seguro de tráfico obligatorio no cubre los daños de su propio vehículo; este tipo de daños solo están cubiertos por el seguro a todo riesgo (kasko). Es decir, un conductor que circula solo con el seguro de tráfico en este caso ya debe pagar de su bolsillo; el conductor con kasko, en cambio, elige entre declarar el daño y bajar de nivel o pagar la reparación él mismo y conservar su descuento.
Segundo Vehículo y Transferencia de Nivel: Errores Frecuentes
El error más común de quienes tienen un segundo vehículo en casa es esperar que el descuento acumulado en el primer vehículo se refleje automáticamente en el segundo. En el seguro de tráfico no existe tal derecho automático; cada póliza se evalúa según su propio historial y el descuento no puede transferirse entre pólizas. En el kasko el panorama es más flexible: el derecho a la bonificación por ausencia de siniestros adquirido puede trasladarse al vehículo nuevo y a la nueva compañía, e incluso es posible la transferencia entre cónyuges. La transferencia a otros familiares, sin embargo, está cerrada.
Al comprar un vehículo de segunda mano, el detalle también es decisivo. Facilitar la información de la póliza anterior del vehículo es fundamental para que funcione la transferencia de nivel; de lo contrario, el sistema puede no realizar la transferencia automática. El cambio a un tipo de vehículo diferente también puede interrumpir la continuidad del descuento. Algunas compañías pueden aplicar a un segundo vehículo un descuento superior al nivel inicial para conductores que acrediten el nivel máximo del primer vehículo. Estas posibilidades esperan ser preguntadas en la conversación de renovación de la póliza; no llegan solas hasta la puerta.
¿Cómo Consulta Su Derecho a la Bonificación por Ausencia de Siniestros?
Hay que conocer cuál es su nivel acumulado y sus registros de siniestros anteriores consultando, no adivinando. El servicio de consulta web del Centro de Información y Supervisión de Seguros permite ver el historial de kasko, el historial de siniestros y la información de las piezas cambiadas mediante el número de matrícula o chasis. También existe el servicio de consulta de pólizas de tráfico e información de siniestros a través de e-Devlet. Puede conocer el registro de daños de su vehículo enviando su matrícula por SMS al número 5664. En la compra de un vehículo de segunda mano, esta consulta es el camino más directo para comprobar si lo dicho por el vendedor coincide con los registros.
Puntos a Tener en Cuenta en la Declaración de Siniestro
Ya sea que decida usar el seguro o pagar de su bolsillo, es imprescindible saber declarar. La declaración de siniestro debe hacerse a la compañía de seguros inmediatamente después del accidente; la obligación de declaración del asegurado es de 5 días hábiles como máximo. En accidentes solo con daños materiales, las partes pueden elaborar conjuntamente un acta de determinación del accidente; este acta facilita las gestiones de la otra parte y garantiza que la distribución de culpabilidad quede registrada oficialmente. Para que la parte sin culpa conserve su descuento, la culpabilidad debe documentarse; sin registro, el derecho no puede defenderse.
En caso de siniestro la lista de documentos requeridos se amplía: se solicitan documentos como la declaración o el acta del accidente, el informe de constatación amistosa del accidente, el informe de alcoholemia y la licencia de conducción. Es mejor poder reunir estos documentos en el momento del accidente que perder tiempo después con trámites telefónicos. Antaño estos trámites se hacían en la puerta de la agencia, con papel y lápiz; ahora la notificación y el seguimiento se han digitalizado en su mayoría, pero el plazo de 5 días hábiles y el orden documental conservan el mismo rigor de antaño.
La lógica para calcular tu propio Efecto Prima
Lo que se deja al lector es esto: en lugar de dar precios actuales, proveerse de la lógica de cálculo. El método consta de cuatro pasos. Primero, averigua tu nivel de descuento actual y tu porcentaje. Luego, averigua el importe de reparación del posible daño. A continuación, calcula el nivel al que descenderías si se declara el siniestro y el coste adicional que esto supondrá en la prima el año siguiente; el descuento perdido se refleja no como un aumento extra de la prima, sino como un descuento perdido. Por último, compara esta diferencia repartiéndola a lo largo del largo plazo del siniestro: no pienses en un solo año, sino en los años que pasarán hasta que el descuento vuelva a su nivel anterior.
El conductor que hace este cálculo una vez no tiene que pensarlo por segunda vez. Darse cuenta de que, tras un roce en el parachoques, se habla más del porcentaje de tu propia póliza que del carrocerista o de la anotación policial, es el punto en el que la relación con el seguro madura. Cuidar la escalera es menos penoso que subirse a ella; pero es natural que quienes llevan años subiéndose piensen dos veces antes de dar un escalón por perdido.
Resumiendo: el deductible, es la contrapartida de la paciencia del conductor en el escalón de descuentos del seguro. Con la franchise de las compañías las tarifas varían de una aseguradora a otra, y se erosionan con los daños con y sin parte. La decisión de si el coste de la reparación se cubre de bolsillo o por el seguro encuentra respuesta comparando el importe del daño con el coste de prima a largo plazo de la pérdida de nivel. Este cálculo, sencillo sobre el papel, es el que más dinero ahorra en la práctica.
Fuentes
- ¿Qué es el Descuento por No Siniestralidad? ¿Cuándo se Pierde?
- ¿Qué es el Descuento por No Siniestralidad del Seguro a Todo Riesgo y Cómo Beneficiarse de Él?
- ¿Cuáles son los Niveles del Descuento por No Siniestralidad en el Seguro a Todo Riesgo?
- ¿Qué es el Descuento por No Siniestralidad?
- ¿Qué Ventajas Ofrece el Descuento por No Siniestralidad en el Seguro de Tráfico y a Todo Riesgo?
- ¿Cuáles son los Niveles del Seguro de Tráfico?
- Consulta Web - Centro de Información y Supervisión de Seguros
- ¿En Qué Casos Paga el Seguro de Tráfico en un Accidente Unilateral?
- Información sobre el Descuento por No Siniestralidad del Seguro a Todo Riesgo