¿Por qué el seguro de daños propios no cubre cada siniestro? Las exclusiones de la póliza
Comparte esta página
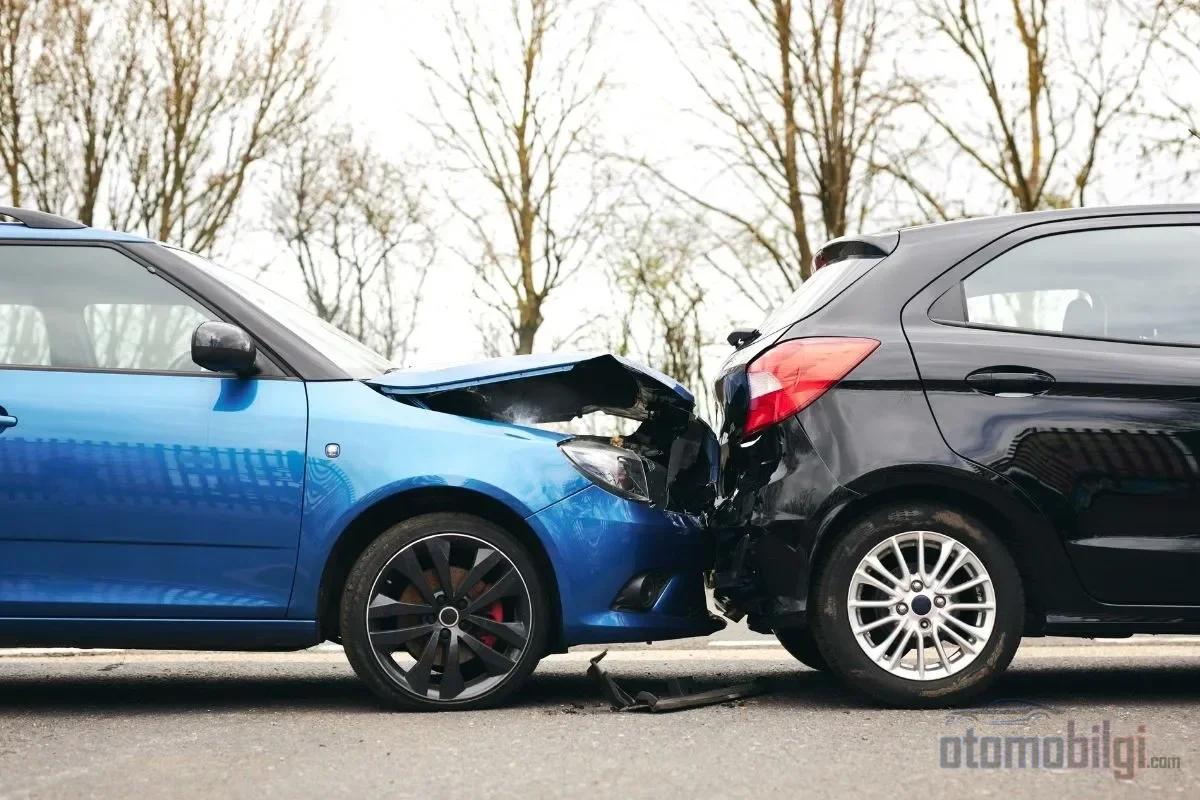
Aunque el casco es un tipo de seguro que protege su vehículo contra robos, accidentes, incendios y desastres naturales, no cubre todo daño. En las condiciones generales en las que se basa la póliza se enumeran claramente las situaciones excluidas de la cobertura y los riesgos que solo entran en cobertura mediante un anexo adicional; la mayor parte de los daños rechazados por el asegurador surge de que el lector pasa por alto estas dos distinciones. A continuación encontrará en qué casos el casco no tiene obligación de pago, qué coberturas varían de una póliza a otra y qué pasos pueden seguir quienes se enfrenten a una decisión de rechazo.
Lo más destacado
- El uso por encima del límite legal de alcohol está excluido de cobertura en todas las pólizas de casco.
- En caso de uso sin licencia de conducir o en contra de lo autorizado, el asegurador no realiza pagos.
- Inundaciones, terremotos, granizo y pérdida de llaves solo entran en cobertura mediante un anexo adicional.
- El casco es válido dentro de las fronteras de Turquía; para el extranjero se requiere una cláusula adicional.
- La notificación del daño generalmente debe hacerse por escrito en 5 días hábiles dentro del plazo.
¿Por qué el casco no paga todo daño? ¿De dónde salen las exclusiones de la póliza?
La respuesta está guardada en una sola frase: todas las coberturas y exclusiones del casco se basan en el documento denominado Condiciones Generales del Seguro de Casco para Vehículos Terrestres de la Unión de Seguros, y este documento define con minuciosidad tanto qué se pagará como qué no se pagará. Si el asegurador va a rechazar un daño, busca este motivo ya sea en la sección de situaciones excluidas de las condiciones generales o en las condiciones especiales escritas en su póliza. Es decir, el rechazo no suele ser una decisión arbitraria; es la entrada en vigor de las cláusulas que no leyó el día que firmó.
Este asunto tiene la misma trampa antes y ahora: la persona mira la prima de la póliza, ojea la lista de coberturas y salta las exclusiones. Sin embargo, el verdadero carácter del casco se revela en la página de exclusiones. Las condiciones generales dividen los productos en cuatro: el Casco Limitado cubre parte de los riesgos básicos, el Casco la totalidad, el Casco Ampliado añade parte de los riesgos adicionales y el Casco Total cubre todos los riesgos adicionales. Es obligatorio que el nombre del producto figure en la póliza con un tamaño mínimo de 16 puntos; es decir, basta con mirar el título del documento para saber qué nivel de protección ha comprado.
Situaciones excluidas de cobertura: motivos definitivos de rechazo del asegurador
La sección A.5 de las condiciones generales enumera los casos que no admiten discusión. Los principales son los siguientes:
- Guerra y eventos similares: Daños producidos durante la guerra, invasión, guerra civil, revolución, rebelión y los movimientos militares o administrativos derivados de estos.
- Riesgos nucleares: Daños derivados de contaminación por combustible nuclear, radiación y radiactividad.
- Uso sin licencia: Los daños producidos durante el uso por parte de una persona sin la licencia de conducir requerida según la normativa están excluidos de cobertura.
- Alcohol y drogas: En caso de uso bajo los efectos del alcohol o de drogas por encima del límite establecido en el reglamento de tráfico, el asegurador no paga.
- Daños causados intencionalmente: Los daños causados por la intención del asegurado, de las personas bajo su responsabilidad o de las personas con quienes convive, así como el robo del vehículo con engaño, no se cubren en este ámbito.
- Contravención del propósito de uso: El uso contrario al propósito indicado en la licencia de un vehículo asegurado con fines privados, como el transporte de pasajeros sin autorización.
El último caso no es lejano ni extranjero: un tribunal europeo dictó en 2026 que el seguro a todo riesgo se niega cuando un vehículo asegurado con fines privados se usa comercialmente. Declarar correctamente la vida real del vehículo al indicar su propósito de uso no es un detalle cosmético, sino una condición de existencia de la cobertura. Un vehículo con uso privado indicado en la licencia suspende de facto su cobertura el día que se utiliza en una actividad comercial.
¿Paga el seguro a todo riesgo con consumo de alcohol? El umbral y los matices
Esta es la pregunta más frecuente y la respuesta tiene dos capas. La primera capa es tajante: los accidentes ocurridos bajo los efectos del alcohol por encima del límite legal o de drogas se consideran fuera de cobertura en todas las pólizas de seguro a todo riesgo. En cuanto al umbral, hay que consultar la normativa de tráfico; hasta 0,50 gramos por litro el alcohol no supone un problema, mientras que a partir de 1,00 gramo se indica claramente que el seguro a todo riesgo no entrará en vigor.
La segunda capa contiene el matiz. Según la opinión consolidada de la 17ª Sala Civil del Tribunal de Casación, el hecho de que el conductor haya bebido por sí solo no deja el daño fuera de cobertura; es necesario que el alcohol sea la causa exclusiva del accidente. El ejemplo del cinturón de seguridad solía ser un clásico de este oficio: si el accidente se produjo por una causa independiente del alcohol, aunque el alcohol agravara las consecuencias, la obligación de pago sigue siendo discutible. En la práctica, las aseguradoras usan el alcohol con frecuencia como motivo de rechazo; tampoco hay que olvidar que el pago puede realizarse si el grado de culpa se comparte con el alcohol, y que el asegurador puede reclamar los pagos efectuados al conductor culpable.
Exenciones: el seguro a todo riesgo paga, pero el asegurado asume una parte
No hay que confundir la exclusión con la exención. La exclusión es la situación totalmente fuera de la cobertura; la exención significa que hasta cierto importe o porcentaje del daño corresponde al asegurado. Por ejemplo, en una póliza con una exención del 2%, de un daño de 10.000 TL, 200 TL corresponden al asegurado y el resto al asegurador. La exención debe estar escrita claramente en la póliza; de lo contrario, no puede aplicarse.
La práctica más habitual en el mercado es la cláusula de "Exención con Servicio Autorizado". Esta cláusula dice que la exención no se aplicará si aceptas acudir al taller especial concertado en caso de daño. El inconveniente aquí es que la diferencia de piezas y mano de obra entre el servicio autorizado y el taller especial concertado puede trasladarse al asegurado. El ahorro en prima se ve agradable; la diferencia que saldrá de tu bolsillo el día del daño también forma parte de la cuenta. Antes, la póliza con exención era una opción marginal; ahora, con la presión de las primas, se ha extendido mucho más; basta con recordar que junto con el precio te trasfiere también la responsabilidad.
Coberturas opcionales: decir "tengo el seguro a todo riesgo completo" no lo cubre todo
Lo que eleva la prima del seguro a todo riesgo y establece la verdadera diferencia entre productos son los riesgos cubiertos mediante contrato adicional. Estos se enumeran en las condiciones generales y pueden estar o no en tu póliza según tu nivel de producto:
- Eventos de la naturaleza: Terremoto, deslizamiento de tierra, tormenta, granizo, rayo e inundación solo quedan cubiertos mediante contrato adicional. Para decir "tengo casco completo, la inundación seguro se paga", esta cobertura debe estar escrita en su póliza.
- Pérdida de llaves: En algunos productos, el cambio del cilindro de cierre y de las llaves se paga dentro de ciertos límites en caso de pérdida o robo de las llaves; en otras pólizas solo se ofrece asistencia en carretera y este servicio no cubre el costo de las llaves ni de la codificación. Al presentar la reclamación puede solicitarse un acta policial.
- Daños por falta de aceite, falta de agua, congelación y falta de mantenimiento: Estas situaciones también solo pueden cubrirse mediante contrato adicional.
- Averías mecánicas y electrónicas: El seguro a todo riesgo no es una garantía de reparación ni de mantenimiento; no cubre averías que no resulten de un evento cubierto ni daños en los neumáticos. La cobertura de avería mecánica se adquiere con una prima aparte.
- Objetos personales: Objetos como gafas y bolsos están dentro de la cobertura básica, mientras que cheques, efectivo, joyas, teléfonos móviles y ordenadores portátiles quedan fuera de la cobertura.
La pérdida de valor es otro asunto: como regla general, el seguro a todo riesgo no paga la pérdida del valor de mercado. La parte sin culpa o con poca culpa debe dirigir esta reclamación al seguro de tráfico del vehículo contrario, dentro de los 15 días siguientes al accidente. Si el vehículo es declarado pérdida total, el pago se realiza sobre el valor de mercado deduciendo el valor de la chatarra; es decir, en un vehículo con un valor de mercado de 800.000 TL, el valor de la chatarra se descuenta del total. Por último, conviene recordar: el seguro a todo riesgo solo es válido dentro de las fronteras de Türkiye. Los accidentes, robos y daños ocurridos en el extranjero solo quedan cubiertos mediante contrato adicional o el acuerdo de Carta Verde.
Declaración incorrecta: el error más frecuente que provoca el rechazo de los siniestros
La mayor parte de los expedientes de rechazo se basa en informaciones erróneas proporcionadas el día de la firma. Ocultar accidentes anteriores, consignar mal el kilometraje o declarar de forma contraria el uso del vehículo son los clásicos de este apartado. Si se detecta una declaración falsa intencionada, el daño del accidente no se paga; incluso si el error no es intencionado, se plantea el recálculo de la prima y, en el peor de los casos, una reducción proporcional de la indemnización.
Equipamientos no figuran en la ficha del vehículo y problemas de tasación
Las llantas de aleación, el sistema multimedia o el depósito de GLP instalados posteriormente en el vehículo solo se incluyen en la suma asegurada mientras figuren en la ficha del vehículo. Para que estos equipamientos queden cubiertos, deben inscribirse en la póliza como partida de "Accesorios Adicionales" con su valor facturado. De lo contrario, el día del siniestro no se cubre el valor de esa pieza o surge una disputa por problemas de tasación, es decir, por la correcta valoración del vehículo. Asegurar el vehículo con la tasación correcta evita tanto pagar una prima excesiva como enfrentarse a sorpresas basadas en el valor de mercado en caso de pérdida total.
Retraso en la notificación del siniestro
Según las condiciones generales, el siniestro debe notificarse por escrito a la aseguradora dentro de los 5 días hábiles siguientes a la fecha del accidente o del daño. Una notificación tardía puede ser, por sí sola, motivo de rechazo. Si la aseguradora no puede completar su investigación en tres meses, se aplican cláusulas especiales; pero lo más práctico es denunciar el siniestro el mismo día. Lo digo como un hábito adquirido durante treinta años: ningún expediente en el que se retrasaron el acta, las fotografías y la denuncia terminó después resultando favorable.
Cláusulas Que Debe Revisar Antes de Firmar la Póliza
| Punto de Control | Qué Debe Revisarse |
|---|---|
| Tipo de producto | Casco estrecho, ampliado o total; lectura de las condiciones generales y particulares |
| Exenciones y cláusulas | Porcentaje de exención, cláusula de servicio autorizado/concertado, diferencia entre pieza y mano de obra |
| Coberturas adicionales | Existencia de coberturas por inundación, terremoto, granizo, extranjero, llave y vehículo de sustitución |
| Cláusula de piezas | Condición de pieza original/equivalente y referencia de determinación del valor de mercado |
| Bonificación por siniestralidad cero | Condiciones de conservación del descuento en accidentes donde la otra parte es totalmente culpable |
El apartado de bonificación por siniestralidad cero requiere atención: en accidentes donde la otra parte es totalmente culpable o en un daño de cristales realizado una vez al año, la bonificación generalmente se conserva; con descuentos del 40% o superiores, el descuento no se pierde por completo incluso si hay un accidente. Si se deja un vacío de vigencia en la póliza, puede aplicarse un recargo. El error común es siempre el mismo: fijarse solo en el precio, no leer la póliza y firmar el producto más barato en lugar de elegir la cobertura adecuada a la necesidad.
¿Qué Hacer Si Se Rechaza la Indemnización? Vía de Impugnación
La decisión de rechazo no es la última palabra. El camino a seguir es bastante claro:
- Presente una impugnación por escrito ante la compañía de seguros contra la carta de rechazo.
- Si impugnó el informe del perito, la compañía está obligada a responder en un plazo de 15 días hábiles.
- Si no se obtiene resultado, acuda a la Comisión de Arbitraje de Seguros o presente una demanda; en disputas de seguro de casco, el arbitraje es una vía rápida y eficaz.
Se sabe que los motivos de impugnación más comunes en los expedientes de rechazo son el alcohol, la licencia de conducir y la notificación tardía. En estos tres puntos, la solidez de la prueba que tenga en su poder determina el destino de la impugnación. Quien lee las exclusiones antes de firmar la póliza deja de ser parte de una discusión que un día irá a los tribunales; toda la experiencia del seguro cabe en esta frase.
Fuentes
- Condiciones Generales del Seguro Casco de Vehículos Terrestres - TSB
- Precios de Seguro Casco 2026 - Casco Ampliado, Türkiye Sigorta
- Seguro Casco 2026 | Allianz Türkiye
- ¿Qué Cubre el Seguro Casco? 2026 - Tu Asegurador
- Caso Civil del Tribunal Supremo E. 2018/4623 - Kazancı
- ¿Cubre el Seguro Casco y el Seguro de Tráfico los Daños en un Accidente por Alcohol? - Sigortam.net
- Las Razones Más Frecuentes en las Decisiones de Rechazo de Reclamaciones del Seguro Casco - Ebru Ünsal
- Proceso de Objeción y Demanda por Rechazo de Reclamación del Seguro Casco 2026 - Balgat Hukuk
- Uso Comercial del Vehículo Asegurado - OGH 15.4.2026 - Munar