Kasko Niyə Hər Zərəri Ödəmir? Siyasətdəki İstisnalar
Bu Səhifəni Paylaşın
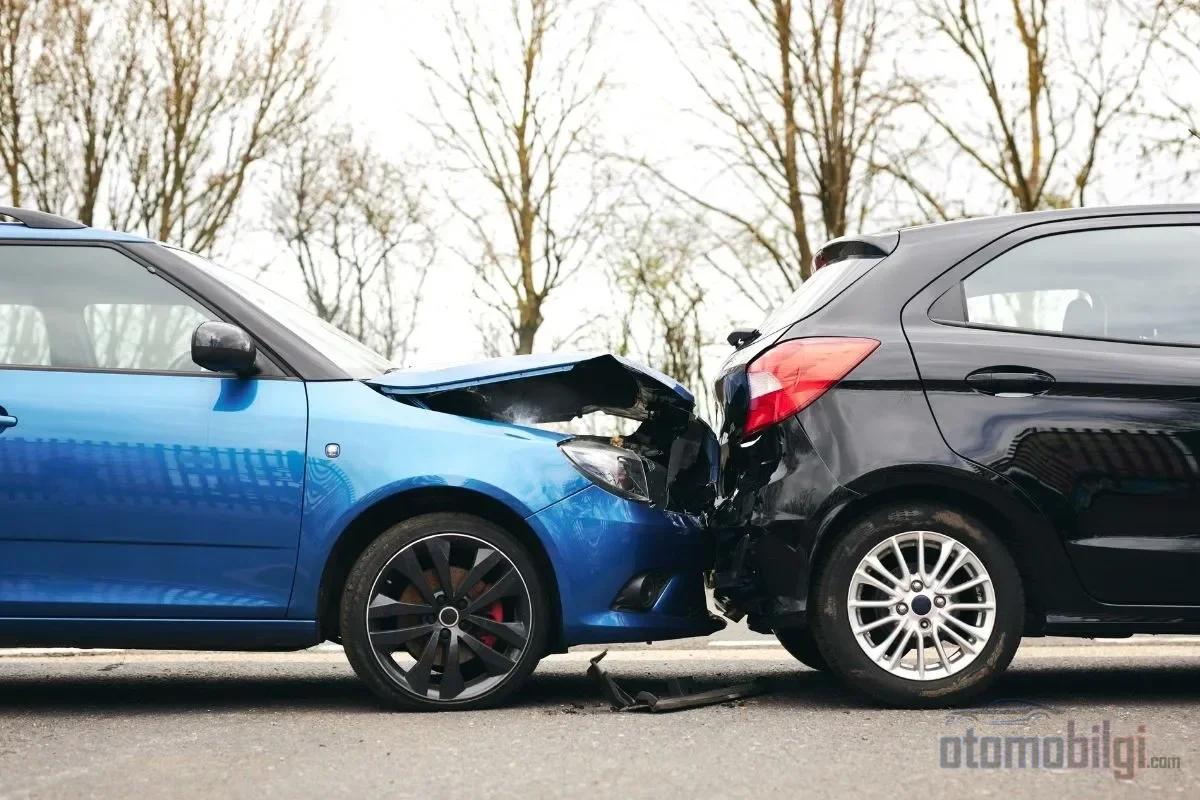
Kasko, avtomobilinizin oğurlanmasına, qəzaya, yanmasına və təbii fəlakətlərə qarşı təminat verən bir sigorta növü olsa da, hər zərəri ödəmir. Poliçenin əsaslandığı ümumi şərtlərdə, təminatdan kənar saxlanılan hallar və yalnız əlavə müqavilə ilə əhatəyə alınan risklər açıq şəkildə sadalanır; sığortaçının rədd etdiyi zərərlərin böyük hissəsi də məhz bu iki fərqliliyin oxucu tərəfindən nəzərə alınmamasından yaranır. Aşağıda hansı hallarda kaskonun ödəniş öhdəliyi olmadığını, hansı təminatların poliçədən poliçəyə dəyişdiyini və rədd qərarı ilə üzləşənlərin hansı addımları izləyə biləcəyini tapacaqsınız.
Diqqət çəkən məqamlar
- Qanuni spirt həddindən yuxarı istifadə bütün kasko poliçələrində təminatdan kənardır.
- Sürücülük vəsiqəsi olmadan və ya ruhsata zidd istifadədə sığortaçı ödəniş etmir.
- Sellər, zəlzələ, dolu və açar itməsi yalnız əlavə müqavilə ilə təminata daxil olur.
- Kasko Türkiyə sərhədləri daxilində qüvvədədir; xaricə çıxış üçün əlavə klauzura lazımdır.
- Zərər barədə xəbərdarlıq adətən 5 iş günü ərzində yazılı olmalıdır.
Kasko Niyə Hər Zərəri Ödəmir? Poliçədəki İstisnalar Haradan Yaranır?
Cavab bir cümlədədir: kaskonun bütün təminat və istisnaları, Sığorta İttifaqının Quru Nəqliyyat Vasitələri Kasko Sığortası Ümumi Şərtləri adlı sənədinə əsaslanır və bu sənəd nəyin ödəniləcəyi qədər nəyin ödənilməyəcəyini də diqqətlə müəyyən edir. Sığortaçı bir zərəri rədd edəcəksə, bu səbəbi ya ümumi şərtlərin təminatdan kənar hallar bölməsində, ya da poliçənizə yazılmış xüsusi şərtlərdə axtarır. Yəni rədd, çox vaxt özbaşına bir qərar deyil; imzaladığınız gün oxumadığınız maddələrin qüvvəyə minməsidir.
Bu işin həm əvvəl, həm də indi eyni tələsi var: insan poliçəyə və premiyasına baxır, təminat siyahısına göz atır, istisnaları ötürür. Halbu kaskonun əsl xarakteri istisna səhifəsində bəlli olur. Ümumi şərtlər məhsulları dördə ayırır: Dar Kasko əsas risklərin bir hissəsini, Kasko hamısını, Genişləndirilmiş Kasko ona əlavə risklərin bir hissəsini, Tam Kasko isə bütün əlavə riskləri əhatə edir. Məhsulun adının poliçədə ən azı 16 puntla yazılması mütləqdir; yəni hansı səviyyədə təminat aldığınızı öyrənmək üçün kağızın başlığına baxmağınız kifayətdir.
Təminatdan Kənar Hallar: Sığortaçının Qəti Rədd Səbəbləri
Ümumi şərtlərin A.5 bölməsi mübahisəyə yer qoymayan halları sayır. Bunların əsasları aşağıdakılardır:
- Müharibə və ona bənzər hadisələr: Müharibə, işğal, vətəndaş müharibəsi, inqilab, üsyan və bunlara bağlı hərbi və ya inzibati hərəkətlər zamanı yaranan zərərlər.
- Nüvə riskləri: Nüvə yanacağı, radiasiya və radioaktivlik bulaşmalarından yaranan zərərlər.
- Vəsiqəsiz istifadə: Qanunvericiliyə görə lazımi sürücülük vəsiqəsinə malik olmayan şəxsin istifadəsi zamanı yaranan zərərlər təminatdan kənardır.
- Spirt və narkotik: Yol hərəkəti qaydalarında müəyyən edilmiş həddindən yuxarı spirt və ya narkotik təsiri altında istifadədə sığortaçı ödəmir.
- Qəsdən verilən zərərlər: Sığortalının, onun məsuliyyəti altında olan şəxslərin və ya birlikdə yaşadığı şəxslərin qəsdilə yaranan zərərlər və avtomobilin qaçırılması bu əhatədə ödənilmir.
- İstifadə məqsədinə ziddiyyət: Özel amaçla sigortalanmış avtomobilin sərnişin daşınması kimi icazəsiz, licizədə göstərilən məqsədə zidd istifadəsi.
Son maddə uzaq deyil, yaxındır: bir Avropa məhkəməsi 2026-cı ildə, özel məqsədlə sığortalanmış avtomobilin kommersiya istifadəsində kasko təzminatının rədd edildiyinə hökm verdi. İstifadə məqsədini bəyan edərkən avtomobilin real həyatını düzgün yazmaq kosmetik detal deyil, təminatın mövcudluğu şərtidir. Licizədə xüsusi istifadə yazılmış avtomobil, kommersiya işində istifadə edildiyi gün təminatını faktiki olaraq dayandırmış olur.
Səhiyyəli İstifadədə Kasko Ödəyirmi? Hədd və Nüanslar
Ən çox verilən sual budur və cavabı iki qatlıdır. Birinci qat qətidir: qanuni spirt həddindən yuxarı spirtli və ya narkotik təsiri altında baş verən qəzalar bütün kasko poliçalarında təminatdan kənar sayılır. Hədd məsələsində yol hərəkəti qanunvericiliyinə baxmaq lazımdır; 0,50 promilləyə qədər spirt problem yaratmır, 1,00 promil və üzərində isə kaskonun işə düşməyəcəyi açıq şəkildə göstərilir.
İkinci qat nüansı daşıyır. Ali Məhkəmənin 17-ci Mülki Kollegiyasının yerləşmiş fikrincə, sürücünün spirtli olması təkbaşına zərəri təminatdan kənar etmir; qəzanın yeganə səbəbinin spirt olması lazımdır. Təhlükəsizlik kəməri nümunəsi əvvəllər bu peşənin klassiklərindən sayılırdı: qəza spirtindən asılı olmayan səbəblə yaranıbsa, spirt nəticələri ağırlaşdırsa belə, ödəniş öhdəliyi mübahisəyə açıq qalır. Praktikada sığorta şirkətləri spirti rədd səbəbi kimi tez-tez istifadə edir; qüsura payı spirtlə birlikdə tapılırsa ödəniş edilə biləcəyi, sığortaçının etdiyi ödənişləri qusurlu sürücüyə geri tələb edə biləcəyi də unudulmamalıdır.
İstisnalar: Kasko Ödəyir, Amma Sığortalı Bir Hissəni Öz Üzrinə Götürür
İstisna ilə azadlıq qarışdırılmamalıdır. İstisna, təminatdan tamamilə kənar saxlanılan hal deməkdir; azadlıq isə zərərin müəyyən məbləğinə və ya faizinə qədər olan hissəsinin sığortalıya aid olunmasıdır. Məsələn, %2 azadlıqlı poliçada 10.000 TL-lik zərərin 200 TL-si sığortalıya, qalanı sığortaçıya aiddir. Azadlığın poliçada açıq şəkildə yazılması mütləqdir; əks halda tətbiq oluna bilməz.
Bazarda ən çox rast gəlinən təcrübə "Səlahiyyətli Servis Azadlığı" klausuludur. Bu klausul, zərər halında razılaşmalı xüsusi servisa getməyi qəbul etsəniz, azadlığın tətbiq olunmayacağını deyir. Buradakı çatışmazlıq, səlahiyyətli servis ilə razılaşmalı xüsusi servis arasındakı hissə və iş qüvvəsi fərqinin sığortalıya əks oluna bilməsidir. Primi qənaəti gözəl görünür; zərər günü cibinizdən çıxacaq fərq də hesabın hissəsidir. Əvvəllər azadlıqlı poliça marjinal bir seçim idi, indi isə primi təzyiqi ilə daha geniş yayıldı; qiymətlə birlikdə məsuliyyətin də sizə ötürüldüyünü xatırlamaq kifayətdir.
İxtiyari Təminatlar: "Tam Kaskom Var" Demək Hər Şeyi Örtmür
Kasko primini artıran və məhsullar arasındakı əsas fərqi quran şey, əlavə müqavilə ilə təminata alınan risklərdir. Bunlar ümumi şərtlərdə sayılır və məhsul səviyyənizə görə poliçanızda ola bilər və ya olmaya bilər:
- Təbiət hadisələri: Deprem, torpaq sürüşməsi, fırtına, dolu, ildırım və sellə, su basğı ilə yalnız əlavə müqavilə ilə zəmanətə daxil edilir. "Kaskom var, sel mütləq ödənilir" demək üçün poliçenizdə bu təminatın yazılması lazımdır.
- Açarın itirilməsi: Bəzi məhsullarda açarın itirilməsi və ya oğurlanması nəticəsində qıf silindrının və açarın dəyişdirilməsi müəyyən limitlər daxilində ödənilir; bəzi poliçələrdə isə yalnız yol yardımı vardır və bu xidmət açarın və ya kodlaşdırmanın qiymətini ödəmir. Müraciət edərkən polis protokolu tələb oluna bilər.
- Yaqsızlıq, susuzluq, donma və baxımsızlıq zərərləri: Bu hallar da yalnız əlavə müqavilə ilə təminata alına bilər.
- Mexaniki və elektronik nasazlıqlar: Kasko təmir və ya texniki baxış zəmanəti deyil; əhatə daxilindəki hadisə ilə nəticələnməyən nasazlıqları və təkər zərərlərini ödəmir. Mexaniki nasazlıq təminatı ayrı prеmiyə satın alınır.
- Şəxsi əşyalar: Eynək, çanta kimi əşyalar əsas əhatə daxilində olarkən çek, nağd pul, zinət əşyası, mobil telefon və noutbuk əhatə dairəsindən kənardır.
Dəyər itkisi ayrı bir mövzudur: kasko qayda olaraq bazar dəyəri itgisini ödəmir. Günahsız və ya az günahkar olan tərəf bu tələbini qarşı tərəfin avtomobilinin trafik sığortasından, qəzadan sonrakı 15 gün daxilində yönəltməlidir. Avtomobil qəzaya uğrasa (pert olarsa) ödəniş bazar qiymətindən xərc (hurda) dəyəri çıxılmaqla edilir; yəni bazar qiyməti 800.000 TL olan avtomobildə hurda dəyəri qədər məbləğ cəmindən çıxılır. Nəhayət, xatırlatmaq lazımdır: kasko yalnız Türkiyə sərhədləri daxilində qüvvədədir. Xaricdə baş verən qəza, oğurluq və zərərlər yalnız əlavə müqavilə və ya Yaşıl Kart tənzimləməsi ilə təminata daxil edilir.
Səhv Bəyan: Ən Çox Zərər İmtinasına Səbəb Olan Səhv
İmtina fayllarının ən böyük hissəsi imza günü verilən səhv məlumatlara əsaslanır. Əvvəlki qəzaların gizlədilməsi, kilometrajın səhv yazılması, istifadə məqsədinin əksinə bəyan edilməsi bu başlığın klassikləridir. Qəsdən səhv bəyan aşkarlanarsa qəza zərəri ödənilmir; səhv qəsdən olmasa belə, premiyanın yenidən hesablanması, ən pis ssenaridə təzminatın məbləğində endirim gündəmə gəlir.
Ruhsatda Olmayan Avadanlıqlar və Taksimat Problemləri
Avtomobilə sonradan quraşdırılan polad disklər, multimedia sistemi və ya LPG balonu, ruhsatda yazıldığı müddətcə sığorta məbləğinə daxil sayılmır. Bu avadanlıqların təminata daxil olması üçün qaimə dəyəri ilə "Əlavə Aksesuar" maddəsi kimi poliçəyə yazdırılmalıdır. Əks halda zərər günü həmin hissənin qiyməti ödənilmir və ya taksimat, yəni avtomobilin düzgün dəyərləndirilməsi problemləri üzündən narazılıq yaranır. Avtomobilin düzgün taksimatla sığortalanması həm artıq premi ödəməyi, həm də qəza halında bazar qiyməti üzrə sürprizlə üzləşməyi qabaqcadan məhdudlaşdırır.
Zərərin Bildirilməsinin Gecikməsi
Ümumi şərtlərə görə zərər, qəza və ya zərər tarixindən etibarən 5 iş günü daxilində sığortacıya yazılı bildirilməlidir. Gecikmiş bildirim təkbaşına imtina səbəbi ola bilər. Sığortacının araşdırması üç ay ərzində başa çatdırıla bilmirsə, xüsusi müddəalar işləyir; amma ən məqsəəyuyğunluq zərəri baş verdiyi gündə bildirməkdir. Otuz ilin verdiyi bir vərdiş kimi deyim: protokol, fotoşəkil və bildiriş prosesini təxirə salan heç bir fayl sonradan xeyirli nəticələnmədi.
Poliçeyi İmzalamadan Önce Baxmalı Olduğunuz Məddələr
| Yoxlama Nöqtəsi | Nəyə Baxılmalı |
|---|---|
| Məhsul növü | Dar, Genişləndirilmiş yoxsa Tam Kasko; ümumi və xüsusi şərtlərin oxunması |
| İstisnalar və klauzullar | İstisna faizi, səlahiyyətli/razılaşmalı servis klauzulu, hissə-əmək fərqi |
| Əlavə zəmanətlər | Sel, zəlzələ, dolu, xaricdə, açar, əvəzedici avtomobil zəmanətlərinin olması |
| Hissə şərti | Orijinal/ekvivalent hissə şərti və bazar dəyərinin müəyyənləşdirilməsi istinadı |
| Zərərsizlik | Qarşı tərəf tam qüsurlu olan qəzalarda endirimin qorunma şərtləri |
Zərərsizlik maddəsi diqqət tələb edir: qarşı tərəfin tam qüsurlu olduğu qəzalarda və ya ildə bir dəfə edilən şüşə zərərində zərərsizlik adətən qorunur; %40 və daha yuxarı endirimlərdə qəza olsa belə endirim tamamilə itmir. Poliçedə müddət boşluğu buraxılsa sürprim tətbiq oluna bilər. Geniş yayılmış səhv hər zaman eynidir: yalnız qiymətə baxmaq, poliçanı oxumamaq və ehtiyaca uyğun zəmanət seçmək əvəzinə ən ucuz məhsulu imzalamaq.
Zərər Rədd Edilərsə Nə Etməli? Etiraz Yolu
Rədd qərarı son söz deyil. İzləniləcək yol olduqca aydındır:
- Sığorta şirkətinə rədd yazısına qarşı yazılı etiraz verin.
- Ekspert rəyinə etiraz etmisinizsə, şirkət 15 iş günü içində cavab verməlidir.
- Nəticə əldə edilə bilməzsə, Sığorta Tahkim Komissiyasına müraciət edin və ya məhkəməyə verin; kasko mübahisələrində tahkim sürətli və effektivli yoldur.
Rədd fayllarında ən geniş yayılmış etiraz mövzularının spirtli içki, sürücülük vəsiqəsi və gecikmiş bildiriş olduğu məlumdur. Bu üç başlıqda əlinizdəki sübutun gücü etirazın taleyini müəyyən edir. Poliçanı imzalamazdan əvvəl istisnaları oxuyan şəxs, zərər günü məhkəməyə daşınacaq mübahisənin tərəfi olmaqdan çıxır; sığortanın bütün təcrübəsi bu cümlənin içinə sığır.
Mənbələr
- Qara Nəqliyyat Vasitələri Kasko Sığortasının Ümumi Şərtləri – TSB
- Kasko Qiymətləri 2026 – Genişləndirilmiş Kasko, Türkiye Sığorta
- Kasko Sığortası 2026 | Allianz Türkiye
- Kasko Sığortası Nələri Ödəyir? 2026 – Sığortacınız
- Yüksək Məhkəmə 17. HD E. 2018/4623 – Kazancı
- Spirtli Qəzada Kasko və Yol Hərəkəti Sığortası Zərəri Ödəyirmi? – Sigortam.net
- Kasko Zərər Rədd Qərarlarında Ən Çox Rast Gəlinən Səbəblər – Ebru Ünsal
- Kasko Zərər Rəddinə Etiraz və Məhkəmə Prosesi 2026 – Balgat Hüquq
- Sığortalı Nəqliyyat Vasitəsinin Ticari İstifadəsi – OGH 15.4.2026 – Munar