Kasko yoxsa Trafik Sığortası? Hansı Hallarda Hansı Ödəyir?
Bu Səhifəni Paylaşın
Kasko, sığortalının öz avtomobilində yaranan zərərləri ödəyən könüllü bir sığortadır; trafik sığortası isə qüsurlu olduğunuz qəzada qarşı tərəfə verdiyiniz maddi və bədən zərərlərini ödəyən, qanunla məcburi olan bir sığortadır. Hansının hansı zərəri ödədiyi, zərərin kimin avtomobilində və hansı şəraitdə yarandığından asılı olaraq dəyişir.
Diqqət Çəkənlər
- Trafik sığortası məcburidir; kasko isə könüllüdür və biri digərini əvəz edə bilməz.
- 2026 dövrü üçün trafik sığortasının təminat limitləri: 400.000 TL və 800.000 TL mərhələləri.
- Oğurluq, yanğın, dolu və sel kimi zərərlər yalnız kasko əhatəsindədir.
- Öz avtomobilinizdəki zərəri trafik sığortası ödəmir; kasko və ya siz ödəyirsiniz.
- Sığortasız avtomobil cəzası 1.246 TL; zərərsizlik endirimi ilk ilin sonunda %30-dan başlayır.
Bu peşənin əvvəllərində sığorta ofislərinə gələnlərin yarısı eyni sualı verirdi: "Mənim onsuz da sığortam var, bu kasko nəyə yarayır?" Otuz ildir cavab dəyişməyib; dəyişən yalnız limitlər və premiyalar. İki sığorta, iki ayrı qapıdır. Biri qarşı tərəfi qoruyur, o biri sizi. Aşağıda real həyatdan ssenarilər üzərindən hansı polisin hansı zərəri ödədiyini addım-addım ayıracağıq.
Əsas Fərq: Kim Zərər Çəkibsə Onun Sığortası İşə Düşür
Məcburi trafik sığortası, 2918 saylı Avtomobil Yolları Trafik Qanununa görə edilməsi şərt olan bir polisdir. Qüsurlu olduğunuz qəzada qarşı tərəfə verdiyiniz maddi və bədən zərərlərini poliçə limitləri daxilində ödəyir. Kasko isə sizin öz avtomobilinizdəki zərərləri təminat altına alır və edilməsi sizin istəyinizdən asılıdır. Sığortasız avtomobil yola çıxa bilməz; hətta müayinədən də keçə bilməz. Kasko etməmək isə qanuni deyil, maddi bir seçimdir.
İki poliçənin işləmə məntiqi də fərqlidir. Trafik sığortasının yuxarı limitləri dövlət tərəfindən illik müəyyən edilir; sığorta şirkətləri bu tavanı aşır. Kaskoda yuxarı limiti sığortalının özü müəyyən edir, büdcəsinə və avtomobilinin dəyərinə görə poliçəsini qurur. Əvvəllər bu fərq az əhəmiyyətli görünürdü; bu gün qarşı tərəfin zərəri limitləri aşabildiyi üçün kaskonun işə düşə bildiyi birinci sahə məhz budur.
Bir də hərəkət vəziyyəti məsələsi var. Trafik sığortası yalnızca yolda olan qəza kimi hallarda qüvvədədir; avtomobil dayanmış halda yaranan zərərləri ödəmir. Kasko isə avtomobilin hərəkət etməsindən və ya işıqlarda gözləməsindən asılı olmayaraq işə düşür. Parkda olarkən və ya trafikdə hərəkət edərkən qəzaya düşdüyünüz zaman kasko, kimin qüsurlu olmasından asılı olmayaraq öz zərərinizi ödəyə bilər.
| Mövzu | Trafik Sığortası | Kasko | |
|---|---|---|---|
| Məcburilik | Qanunla məcburi | Könüllü | |
| Nəni qoruyur | Qarşı tərəfin zərərləri | Öz avtomobiliniz | |
| Dayanmış halda olan zərər | Əhatə etmir | Əhatə edir | |
| Oğurluq, yanğın, dolu | Əhatə etmir | Əhatə edir | |
| Yuxarı limit | Dövlət tərəfindən illik müəyyən edilir | Sığortalı müəyyən edir |
Qarşı Avtomobilə Verdiyiniz Zərəri Kim Ödəyir?
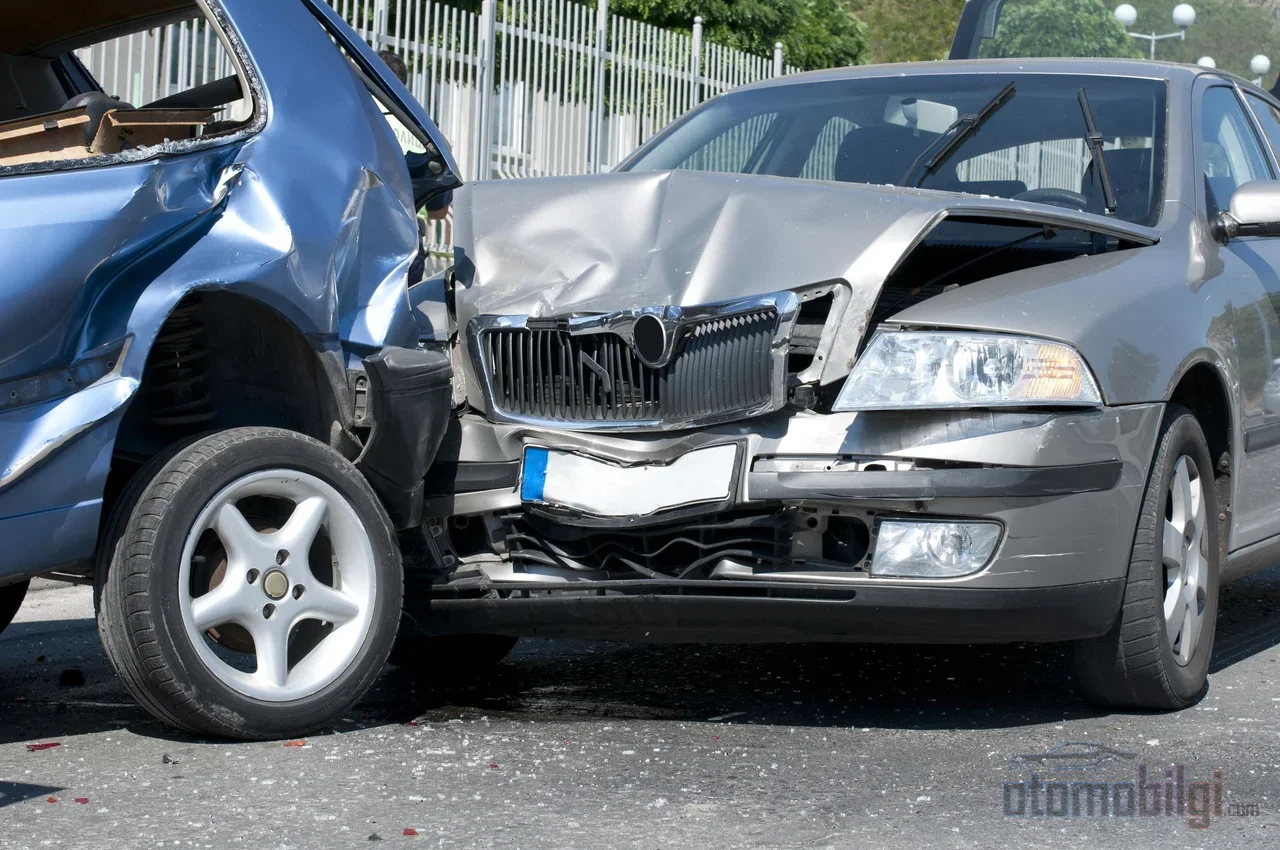
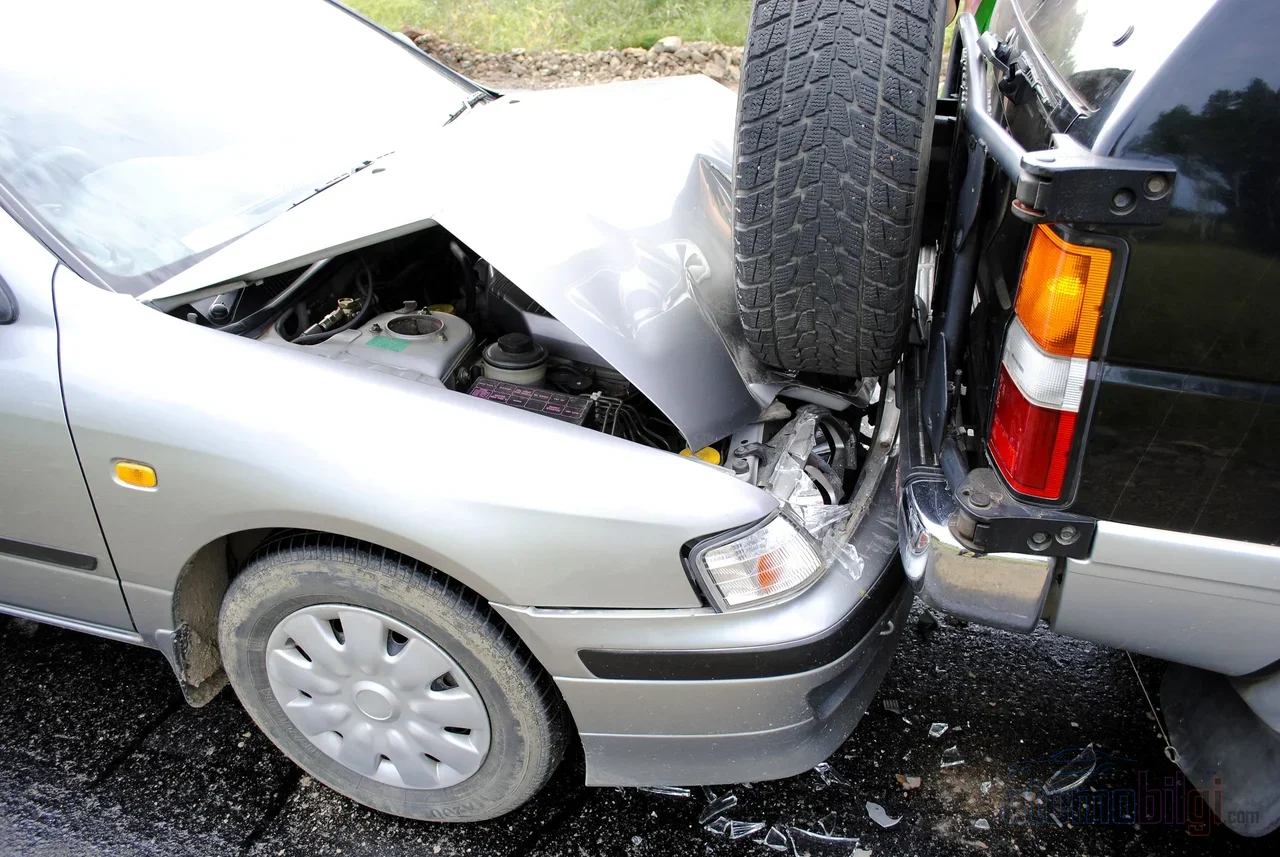
Arxanızdakı avtomobilə çırpdınız və %100 günahkar çıxdınız. Zərərin hamısı, günahkar tərəfin trafik sığortasından, polis limitləri daxilində ödənilir. Günahkarlıq payı %75 və ya %50 kimi qismi bölgüdüdürsə, ödəniş də həmin nisbətə uyğun edilir: %50 günahkarunuzsa, qarşı tərəfin zərərinin yarısını ödəyirsiniz. Günahkarlıq dərəcəsinə etiraz etmək mümkündür; qəza fotoşəkilləri və şahid ifadələri bu məqamda işə yarayır.
Əsas məsələ limitin aşılmasında meydana çıxır. Qarşı tərəfdə yaranan zərər 60.000 TL, trafik sığortanızın yuxarı həddi 38.000 TL dırsa, qalan 22.000 TL-ni günahkar sürücü özü ödəyir. Kaskonun buradakı töhfəsi konkretir: trafik sığortası limitlərini aşan hissə, İxtiyari Məsuliyyət (İMM) təminatı əlavə edilibsə, kasko polisi tərəfindən üzərinə götürülə bilər. İMM, adından da göründüyü kimi, məcburi olmayanı sizin seçərək aldığınız əlavə bir maliyyə məsuliyyəti qorumasıdır. Mənəvi təzminat tələblərinin trafik sığortası əhatəsi xaricində olduğunu da qeyd edək; bu cür işlər üçün İMM qorumasının düşünüləcəyi sahədir.
Öz Avtomobilinizdəki Zərər: Trafik Sığortası Niyə Bəs Etmir?
Eyni qəzaya öz tərəfinizdən baxaq: birinə arxadan çırpdınız, iki avtomobil də zərər gördü. Trafik sığortanız qarşı tərəfin zərərini ödəyir; sizin avtomobilinizdəki zərər ya cibinizdən, ya da kaskonuzdan ödənilir. Günahkar tərəf olsanız da, olmasanız da bu qayda dəyişmir. Trafik sığortası, günahkar olduğunuz qəzada öz avtomobilinizdəki zərəri heç bir şəraitdə ödəmir.
Günahsız olduğunuz bir qəzada öz avtomobilinizin zərərini, qarşı tərəfin trafik sığortası ödəyir. Yəni "mənim kaskom var, qarşı tərəf ödəsin ya da ödəməsin" düşüncəsi bu ssenaridə doğru işləyir; lakin günahkarlıq sizdə olanda həmin polisin sizə dəyməyə heç bir vaxtı yoxdur. Kasko isə günahkarlıq balansından asılı olmayaraq işə düşə bildiyi üçün, zərərli avtomobilinizi tez bərpa etməyin ən birbaşa yolu olmaqda davam edir.
Trafik sığortasının əhatə etmədiyi, lakin kaskonun əhatə edə bildiyi hallar bununla məhdud deyil:
- Avtomobil daxilindəki şəxsi əşyaların zərəri
- Avtomobilin oğurlanması və oğurluq cəhdi zamanı yaranan zərərlər
- Yanğın, qarət və terror mənbəli zərərlər
- Yanlış yanacaq istifadəsi
- Fərdi qəza təminatı, əvəzedici avtomobil və yol yardımı xidmətləri
Arada bir seçim də var: tamamlayıcı trafik sığortası. Kasko təminatlarından yalnız bir neçəsini əhatə edir, premiyası daha sərfəlidir, amma zərərin yalnız bir hissəsini ödəyir. Kaskonun yerini tutmur; büdcəsi məhdud olanın ara həlli kimi düşünmək daha məqsədəuyğundur.
Avtomobil Oğurlanarsa Kasko Ödəyirmi?
Ödəyir; çünki oğurluq, kaskonun əsas təminatlarından biridir. Avtomobil 30 gün ərzində tapılmırsa, oğurlandığı günkü rayiç dəyər sığortalıya ödənilir. Avtomobilin zədəli tapılması halında isə yaranan zərər, sığorta şirkətinin limitləri daxilində kasko əhatəsində ödənilir. Yəni oğru avtomobillə yolun yarısını gedib tərk etmişsə, həmin zərər də polisdən ödənilir.
Bir istisnası var: otomobil, rəsmi vəzifə və ya polis sifəti bəhanə edilərək oğurlanıbsa, kasko ödəmir. Trafik sığortası tərəfində isə bu ssenarinin özü yoxdur; oğurlanmış avtomobilin zərəri, kim gunahkar olursa olsun, məcburi sığortanın mövzusu deyil. Buna görə illərdir ki, tək bir cümlə ilə xülasə edirəm: dəyəri sizin üçün mənalı olan hər avtomobil üçün kasko, sığorta məhsulu deyil, zərurətdir.
Dolu, Sel və Zəlzələ: Təbiət Hadisələrində Vəziyyət Nədir?
Təbii fəlakətlərdən yaranan zərərlər trafik sığortası əhatəsində yer almır. Avtomobilin başında gözləyərkən dolu yağdısa, sular seli avtomobilinizi sürüklədisə, məcburi sığortanızdan gözləyə bilməzsiniz. Kasko tərəfində isə dolu, "Təbii Fəlakətlər Təminatı" əhatəsində qarşılanır; bu təminat dolu ilə məhdudlaşmır. Sel, su basması, ildırım, fırtına və torpaq sürüşməsi kimi fəlakətlər də geniş kasko polislərində təminat altındadır.
Təkcə bir xəbərdarlığı əskik etməyək: hər kasko hər cür təbii fəlakəti avtomatik əhatə etmir. Zəlzələ kimi bəzi risklər üçün adətən əlavə təminat tələb oluna bilər. Polisinizi etdirərkən təminat siyahısını oxumağın əhəmiyyətini əvvəlkindən çox daha çox vurğulayıram; zərər günü yox, polis günü öyrənilir əhatənin sərhədləri. Dolu zərərində zərərsizlik endiriminin pozulub-pozulmayacağı da oxuculardan ən çox aldığım suallardandır; gunaha bağlı olmayan bu cür zərərlərin endirim üzərindəki təsiri, sığorta şirkətinin tətbiqinə görə dəyişə bilər.
Qarşı Tərəfin Sığortası Yoxdursa Nə Edilir?
Qarşı tərəf sığortasız və gunahkardırsa, maddi və bədən zərər xərclərini birbaşa özü qarşılamaq məcburiyyətindədir. Zərər, sığortasız sürücüdən fərdi olaraq tələb edilə bilər və ya Zəmanət Fonduna müraciət edilə bilər. Gunahsız tərəf, öz avtomobili sığortasız olsa belə, qarşı tərəfin trafik sığortasından bədən zərərləri üçün təzminat istəyə bilər. Vurub qaçan avtomobilin nömrəsi alınmırsa və sizdə kasko yoxdursa, maddi zərəri təəssüf ki cibinizdən ödəyirsiniz; kasko bu ssenaridə sığortalını qoruyan tək pərdədir.
Sığortasız avtomobil sahibinin 2026 etibarilə ödəyəcəyi cərimə 1.246 TL. Bir də idari tərəfə dair aktual bir qayda var: 1 Sentyabr 2026-dan etibarən zərər xəbərdarlıqlarının tək nömrə üzərindən alınacağı bildirilir; müraciət anının necə sabitlənəcəyini göstərən bu nömrə Alo 193. Tətbiqə keçidi izləməkdə fayda var; hüquq bürosu mənbələri də bu qayda üçün təsdiq təklif edir.
Limitlər, Premiyalar və Zərərsizlik Endirimi
Məcburi trafik sığortasının təminat limitləri hər il yenilənir. 2026 dövrü (1 Yanvar 2026 - 31 Dekabr 2026) üçün müəyyən edilən mərhələlər 400.000 TL və 800.000 TL; əvvəlki il bu dəyərlər 300.000 TL və 600.000 TL idi. Limit artdıqca qarşı tərəfin böyük zərərlərinin polisilə qarşılanıla bilən hissəsi böyüyür; lakin limit aşımı riski heç vaxt sıfırlanmır.
Kasko primini müəyyən edən amillər isə bir əlin barmaqlarını aşır: avtomobilin xüsusiyyətləri, sürücü tarixçəsi, polisə əlavə edilən təminatlar, müafiələr, keçmiş zərərlər və sonradan quraşdırılmış aksesuarlar. Aksesuar məsələsində bir xəbərdarlıq: sonradan əlavə edilən hissələri bəyan etməmək, zərər günü problem yarada bilər. Sürücülük vəsiqəsinə aid cəza xalları da prim hesablanmasına daxildir; yüksək xal, yüksək prim deməkdir.
Zərərsizlik endirimi primin ən çox müzakirə edilən maddəsidir. İlk zərərsiz ilin sonunda %30, ikinci ilin sonunda %40; hər təmiz il bir mərhələ atlayaraq %50'ə qədər yüksəlir; bəzi tətbiqlərdə yol hərəkəti və kaskonu birlikdə əhatə edən endirimlə azalma %60'a çata bilir. İki detalə diqqət edin: kasko polisi ilk dəfə tərtib edildiyi tarixdən tam 1 il sonra yenilənir və bitmə tarixini qaçırmaq endiriminizi riskə atır. Bundan əlavə, kaskoda zərərsizlik endirimi avtomobil satıldıqda bitir, yeni avtomobil alındıqda davam edir; yol hərəkəti sığortasındakı endirim isə avtomobil satıldıqdan sonra da davam edir. Bir zərərlə mərhələnin tamamilə itib-itməyəcəyi şirkətlərin tətbiqinə görə dəyişir; sonrakı illərdə endirim hüququnun bir zərərlə tamamilə silinmədiyi hallar da var.
Öz Risk Profilinizə Görə Seçim Necə Edilir?
Suallardan biri uzun illərdir forumlarda dolaşır: kasko həm öz avtomobilimi, həm İMM ilə qarşı tərəfi qoruyursa, yol hərəkəti sığortası niyə məcburidir? Əks görüş də aydındır: bunlar əsasən əlaqəsiz iki fərqli sığortadır; yol hərəkəti sığortası üçüncü şəxsləri və dövlət mallarını qorumaq üçün məcburi tutulur. Fikrim budur: ikisini rəqib kimi görmək, işin ruhunu qaçırmaqdır. Yol hərəkəti sığortası sizin üçün qanuni alt həddir; kasko isə o həddin üstündə öz avtomobilinizi haraya qoyduğunuza dair bir qərardır.
Praktik meyarlar məncə üçüdür. Birincisi avtomobilin dəyəri: rayiç dəyəri sizin üçün mənalı bir məbləğdırsa, kasko ilk zərərdə özünü amortizasiya edir. İkincisi istifadə tərzi: sıx trafikdə uzun məsafə gedirsinizsə, risk bölgüsü sizin xeyrinizə deyil. Üçüncüsü qarşı tərəfin limit aşımı riski: kaskoya İMM əlavə etmək, ciddi bir qəzada cibinizdən çıxacaq məbləği məhdudlaşdıran ən ucuz sığortadır. 2026-da bir də elektrikli avtomobil sahiblərinin siyahıya əlavə etməli olduqları var: batareya zərəri, şarj stansiyasında yarana biləcək zərərlər, kabel və qoşulma avadanlığının oğurluğu, ev tipi şarj vahidi (Wallbox) təminatı. Elektrikliyə xas bu maddələr, poliçlərdə getdikcə standart hala gəlir.
Qısa olanda qısası: yol nəqliyyat vasitələri sığortası qarşı tərəfin zərərini, günahkar siz olsanız və limitlər daxilində ödəyir. Öz nəqliyyat vasitəniz, oğurluq, dolu, daşqın və dayanarkən alınan zərər isə sizinlə kasko sığortası arasındakı məsələdir. Hər ikisini etmək lüks deyil; birini edib digərini buraxmaq, zərər günü ən bahalı cavab olan qərardır.
Mənbələr
- 01.01.2026-31.12.2026 Dövrü üçün Zəmanət Limitləri (KMAZMSS) - TSB
- Kasko və Yol Nəqliyyat Vasitələri Sığortası Fərqləri Nələrdir? - Sigortam.net
- Kasko ilə Yol Nəqliyyat Vasitələri Sığortası Fərqləri Nələrdir? - Fiba Sigorta
- Kasko və Yol Nəqliyyat Vasitələri Sığortası Arasındakı Əsas Fərqlər Nələrdir? - Magdeburger
- Yol Nəqliyyat Vasitələri Sığortası ilə Kasko Arasındakı Fərqlər - HDI Sigorta
- Yol Nəqliyyat Vasitələri Sığortası Nələri Ödəyir, 2026 Limitləri Nə Qədərdir? - Sigortam.net
- Nəqliyyat Vasitəsinin Oğurlanması Halında Kasko Zərəri Ödəyir mi? - Sigortam.net
- Kasko Dolu Zərərini Ödəyir mi? - Aksigorta
- Kasko Sığortası - Allianz Türkiye
- Təbii Fəlakətlərdə Kasko Nəqliyyat Vasitəsi Zərərini Ödəyir mi? - Sompo Sigorta
- Qəzada Yol Nəqliyyat Vasitələri Sığortası Yoxdursa Nə Olur? - Supersigortam
- Qəza Anında Yol Nəqliyyat Vasitələri Sığortası Yoxdursa Nə Edilməlidir? - Minval Hukuk
- Yol Nəqliyyat Vasitələri Sığortası Təzminatı: Qarşı Tərəfdən Zərər Almaq - Sunay Yıldırım
- Kasko Premiyasına Təsir Edən Faktorlar - Fiba Sigorta
- Zərərsizlik Endirimi Nədir? Nə Vaxt İtirilir? - Türkiye Sigorta
- 2026-da Kasko Sığortasında Yeni Trenqlər - Ideal Sigorta
- yol nəqliyyat vasitələri sığortası vs kasko - Ekşi Sözlük