Başqasının Maşınını İstifadə Edərkən Sığorta Qoruyurmu?
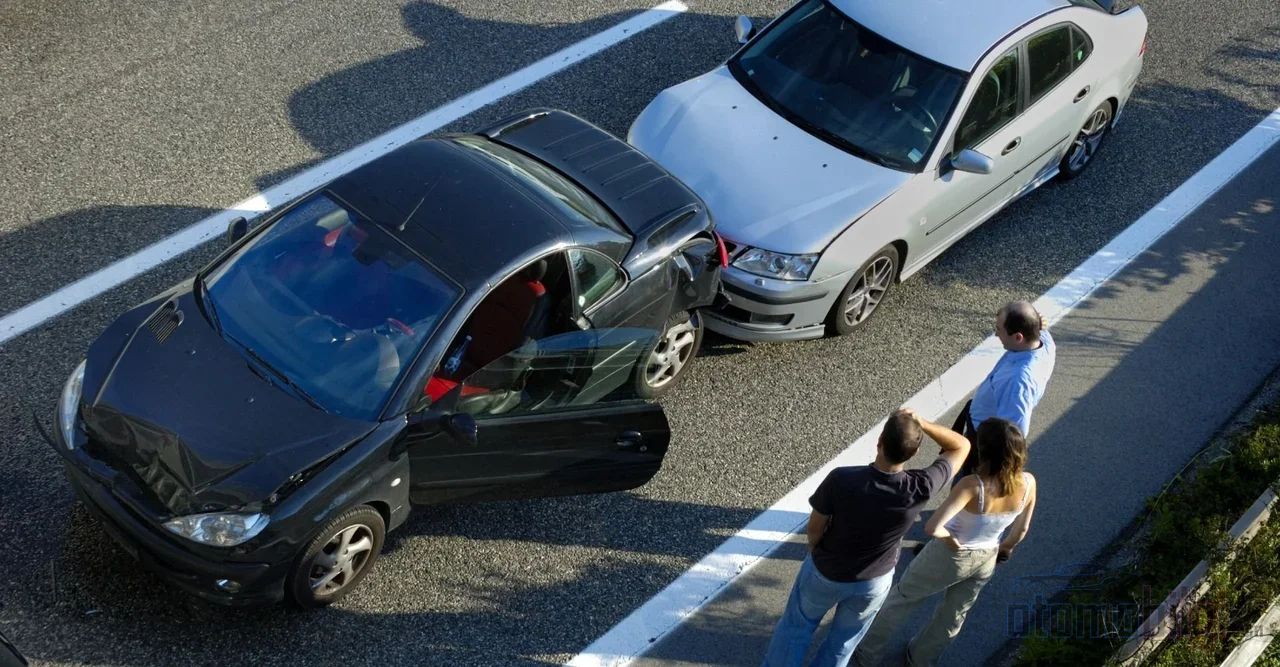
Bu Səhifəni Paylaşın
Trafik sığortası avtomobili sığortalandırır; ona görə də sürücülük vəsiqəsi olan başqa bir şəxs avtomobilinizdə qəza etdikdə məcburi trafik sığortası qüvvəsini saxlayır və qarşı tərəfin zərərini ödəyir. Kasko isə fərqlidir: polisdə sürücü ilə bağlı şərt varsa, avtomobili istifadə edən şəxs bu şərtə əməl etmirsə, sığorta şirkəti təzmindən kəsinti edə və ya ödənişi rədd edə bilər. Yəni qısa cavab budur: qarşı tərəf üçün sığorta hər halda işə düşür, avtomobilin öz zərərində isə müqavilənin detalları müəyyənedicidir.
Diqqət Çəkən Məqamlar
- Trafik sığortası avtomobili sığortalandırır; başqası istifadə etsə belə, qarşı tərəfin zərərini ödəyir.
- 2026-cı ildə trafik sığortasının avtomobil üzrə maddi təminat həddi 400.000 TL.
- Tək və ya cüt sürücü endirimli kaskoda, müəyyən edilmiş sürücüdən başqası avtomobili idarə etdikdə təzmindən kəsinti edilir.
- Kasko məcburi deyil; trafik sığortası isə 2918 saylı Avtomobil Yolları Hərəkəti Qanununa əsasən məcburidir.
- Sərxoş və ya sürücülük vəsiqəsiz istifadədə sığorta ödədiyi təzmini sürücüdən və avtomobil sahibindən geri tələb edə bilər.
Trafik Sığortası Avtomobilimi, yoxsa Sürücünü Sığortalandırır?
Bu peşədə otuz ildən çoxdur ki, çalışdığım üçün bu fərqi ən çox təkrarladığım mövzulardan biri olub: məcburi trafik sığortası şəhadətnamə sahibinin adına tərtib edilir, amma sığortalandırdığı şey avtomobilin özüdür, sükan arxasındakı şəxs deyil. Oğlunuz, dostunuz və ya iş yerinizdəki bir işçi avtomobili istifadə etdikdə və qəzaya səbəb olduqda, polis qarşı tərəfin maddi zərərlərini ödəmək öhdəliyi daşıyır. Kimin istifadə etməsi bu əsas vəzifəni dəyişmir.
Bununla belə, zərərin polisin zərərsizlik vəziyyətinə təsir edəcəyini də unutmaq lazım deyil. Avtomobil sahibi illərdir topladığı zərərsizlik endiriminə sahibdir; başqasının yaratdığı qəza bu endirim cədvəlini aşağı sala bilər. Yəni sığorta ödəniş etsə belə, fakturanın bir hissəsi zamanla sizin hesabınıza yazılır. Əvvəllər bu cədvəli masada kağızla hesablayırdıq, indi saniyə içində sistemdən görünür; amma işləmə prinsipi eynidir.
Kasko tərəfində isə tənlik əksinə dəyişir. Başqasına məxsus avtomobildə qəza baş verdikdə işə düşən polis, sürücünün öz kaskosu deyil, avtomobil sahibinin kaskosudur. Sürücü öz avtomobilini yox, etibarına verilmiş avtomobili idarə edir; ona görə də təminat hər zaman şəhadətnamə sahibinin polisindən hərəkət edir.
Kasko, Başqası İstifadə Etəndə Hansı Hallarda Ödəyir, Hansı Hallarda Ödəmir?
Kaskonun başqasının istifadə etdiyi avtomobildə qüvvədə qala bilməsi üçün üç əsas şərt axtarılır: avtomobil sahibinin razılığı, polis şərtlərinə uyğun istifadə və sürücünün etibarlı sürücülük vəsiqəsi. Sərxoş və ya narkotik təsiri altında sürüş bu tənliyi pozur. Bu şərtlər ödənildikdə kasko, avtomobilin öz zərərini polis əhatəsi çərçivəsində ödəyir. Ödənilmədikdə isə vəziyyət tez dəyişir.
| Vəziyyət | Nəticə |
|---|---|
| Avtomobil sahibinin icazəsi olmadan istifadə | Kasko adətən ödəmir |
| Sürücülük vəsiqəsi olmayan sürücü | Təminat xaricində qalır |
| Sərxoş və ya narkotik təsiri altında sürüş | Əksər hallarda təminat xaricində; ödəniş edilibsə, rücu məsələsi meydana çıxır |
| Tek sürücü indirimi olan siyasətdə başqası tərəfindən istifadə | Ödəniş edilir, amma təzminatdan endirim qədər kəsinti edilir |
| İki sürücü endirimi olan siyasətdə üçüncü şəxs tərəfindən istifadə | Yenə endirim faizində kəsinti edilir |
Sürücü şərti tətbiqində praktikada ən geniş yayılmış ssenari kəsilmiş ödənişdir. Siyasətdə tək sürücü endirimi bildirilibsə və avtomobil təyin edilmiş sürücüdən başqası tərəfindən istifadə olunarkən zərər baş veribsə, sığorta şirkəti təzminatdan endirim faizində kəsinti edir. Yəni ödəniş tamamilə kəsilmir, amma avtomobil sahibinin cibindən pul çıxır. Siyasətin şərtlərinin bu nöqtədə nə yazdığı hər şeydən əvvəl müəyyənedicidir; iki siyasət eyni avtomobil üçün belə fərqli nəticə verə bilər.
İki sürücü əlavə etməyin şərti varmı?
Var. İki sürücü endirimindən faydalana bilmək üçün siyasətə əlavə ediləcək ikinci sürücünün 30 yaşından böyük və ən azı 3 illik sürücülük vəsiqəsinə malik olması lazımdır. Ailəsi daxilində avtomobili birgə istifadə edənlər bu detalları siyasətin yenilənmə dövründə mütləq masaya gətirməlidir; uşağın vəsiqəsi yenidirsə, bu endirimə daxil edilə bilməyəcəyini əvvəlcədən bilmək zərər günü sürprizinin qarşısını alır.
Hüquqi Məsuliyyət Kimə Aiddir: Sürücüyəm, Avtomobil Sahibinəm?
Məsuliyyət cədvəli çox usersin sandığından fərqli olaraq iki tərəflidir. Türk Borçlar Qanununun 66-cı maddəsinə görə avtomobil sahibi qüsursuz məsuliyyət prinsipinə tabedir: avtomobili qohumlarından birinə etsə belə, qəzadan yaranan zərərlərə görə öz qüsuru kimi məsuliyyət daşıyır. Karayolları Trafik Qanununun 85-ci maddəsi də eyni istiqaməti göstərir; avtomobil sahibi sürücünün və ona yardım edən şəxslərin qüsurundan məsuldur. Cinayət məsuliyyəti isə fərqlidir və şəxsidir: heç kim başqasının əməlinə görə cinayət məsuliyyəti daşımır.
Avtomobili ödünc götürən şəxsin öz məsuliyyəti də ağırdır. İstifadə ödüncü, hüquqdakı adı ilə ariyet, qurumuna görə avtomobili götürən şəxs təhvil aldığı kimi zərərsiz qaytarmaq öhdəliyi daşıyır. 100% qüsurlu olduğu bir qəzada ödünc götürdüyü avtomobilin təmir xərcini və dəyər itkisini avtomobil sahibinə qarşı tam şəkildə öz üzərinə götürür. Bu, müqavilə belə bağlanmadan qanundan doğan borcdur; qohumluq və dostluq bunu aradan qaldırmır.
Zəmanət hədlərinin bitdiyi yerdə də məsuliyyət aydınlaşır. 2026 etibarilə trafik sığortasının avtomobil başına maddi zəmanət həddi 400.000 TLdir. Zərər bu məbləği aşdıqda, məsələn ziyan 430.000 TL olubsa, qalan 30.000 TL qüsurlu sürücüdən tələb edilir. Yaralanma və ya ölüm ilə nəticələnən qəzalarda mənəvi təzminat iddiası isə birbaşa avtomobil sahibinə yönəldilir. Oğurluq və quldurluq halında da iş bitmiş sayılmır: avtomobil sahibi öz qüsursuzluğunu sübut edə bəlməsə, məsuliyyət davam edir.
Bir də cinayət boyutu var. Avtomobili vəsiqəli tanıdığınıza vermək tək başına cinayət deyil; amma vəsiqəsiz və ya sərxoş bir şəxsə istifadə etdirirsinizsə, sürücü ilə birlikdə sahib kimi də trafik pul cəzası alırsınız. Bu maddə, istifadə etdirənin arxasını divara yaslamasına mane olur.
Sığorta Şirkəti Hansı Əsaslarla Zərəri Rədd Edə Bilər?
Tətbiqdə ən çox rast gəlinən rədd səbəbləri məhduddur: təminat xaricində səbəbi, gec bildiriş, natamam sənəd, sürücülük vəsiqəsiz sürüş, spirtli içki və poliçenin müddətinin bitməsi. Bunların hamısı eyni ağırlıqda deyil. Məsələn, sürücülük vəsiqəsi olmayan, lakin qəza anında qüsursuz vəziyyətdə olan sürücü üçün təzminatı tamamilə rədd etmək hüquqi baxımdan mübahisəli mövqedir; qüsursuz sürücünün öz zərəri ilə qarşı tərəfin zərəri ayrıca qiymətləndirilir.
Rücu tərəfində isbat yükü sığorta şirkətinə aiddir. Şirket, ödədiyi təzminatı sürücüdən və nəqliyyat vasitəsinin sahibindən geri istəmək üçün sürücünün spirtli içki qəbul etmiş və ya sürücülük vəsiqəsiz olduğunu isbat etməlidir. Qəzadan sonra spirt testi aparılmayıbsa, rücu hüquqi yaranmır. Bu, praktikada mühüm bir qorunma tədbiridir və polis protokollarının buna görə diqqətlə tərtib edilməsi tələb olunur.
Rəddə etiraz necə edilir?
- Əvvəlcə sığorta şirkətinə yazılı etiraz edin; rədd səbəbini və ona əsaslanan poliçe maddəsini yenidən qiymətləndirmələrini istəyin.
- Nəticə alınmazsa Sığorta Arbitraj Komissiyasına müraciət edin; bu yol sürətli və aşağı maya dəyərlidir.
- Arbitrajdan nəticə alınmazsa və ya məhkəmə yolu daha uyğundursa, məhkəməyə gedib; dava, avtomobilin istifadə edildiyi poliçe şərtləri və qəza müəyyən edən akt əsasında aparılır.
Müddət şərtlərini də yadda saxlayın: sığorta etdirən şəxs, hadisəni öyrəndiyi andan etibarən 5 gün içində sığortaqıya bildirməkə borcludur. Məhkəmə qərarına əsaslanmayan icra icrası ilə qarşılasanız, ödəmə əmrinin təbliğindən etibarən 7 gün içində etiraz prosesi dayandırır. Bu iki müddət zərər dosyalarında ən çox ağrı verən detal sayılır; gecikmiş bildiriş, şirkətin qarşısına ən asan rədd əsası kimi çıxır.
Kasko Məcburidirmi, Sürücü Şərti Əlavə Etdirmək Mayadırmı?
Əvvəlcə aydın fərq qoyaq: kasko məcburi sığorta deyil. Məcburi olan yalnız yol hərəkəti sığortasıdır. Kasko, avtomobilin öz dəyərini qorumaq üçün alınan ixtiyari bir təminatdır və qiyməti avtomobillə, təminatlarla, sürücü bəyanları ilə formalaşır. 2026 etibarilə sıfır avtomobillərdə kasko premiyaları təxminən 10.000 TL ilə 40.000 TL arasında dəyişir; bu geniş aralık, poliçədəki sürücü bəyanları daxil olmaqla çoxsaylı parametrin premiyaya birbaşa təsir etdiyini göstərir.
Tək sürücü bəyanı ilə alınan poliçə daha ucuzdur; qarşılığında avtomobil yalnız o şəxsin istifadəsinə uyğun qiymətləndirilib. Başqası istifadə etdikdə ediləcək kəsinti də bu qiymət üstünlüyünün tam həcmidir. Yəni sürücü şərti sığorta şirkətinin istəyindən asılı maneə deyil, premiyani azaldan bəyanın qiymətidir. Avtomobili evdə həqiqətən birdən çox şəxs istifadə edirsə, cüt sürücü bəyanı şərtləri uyğundursa əlavə etdirmək və premiyani buna görə ödəmək çox vaxt ən balanslı həlldir. Əvvəllər bu bəyanlar ağızdan ağıza, sığorta agenti ilə sövdələşmə ilə formalaşırdı; artıq təklif ekranlarında kvadratçı ilə seçilir, amma nəticə eyni masada yatır: bəyan gerçəyə uyğun gəlmirsə, zərər günü fərq sizdən çıxır.
2026-cı ildə kasko tərəfindəki digər bir inkişaf da təminatların elektrikli avtomobillərə uyğunlaşdırılmasıdır: batareya zədəsi, şarj stansiyası və kabel-qoşulma təminatları poliçalarda özünə yer tapır. Bu inkişaf birbaşa sürücü şərti ilə əlaqəli olmasa da, poliçanı yeniləyərkən yalnız prəm rəqəminə deyil, təminat məzmununa baxmağın əhəmiyyətini xatırladır.
Tez-tez Verilən Suallar
Sürücülük vəsiməm var, dostumun avtomobilində qəza etdim; sığorta ödəyəcəkmi?
Qarşı tərəfin zərəri üçün vəsiqəli istifadədə problem yoxdur; trafik sığortası ödəyir. Avtomobilin öz zədəsinə gəldikdə, avtomobil sahibinin kaskosu işə düşür və poliçadakı sürücü şərtlərinə görə ödəniş tam, kəsintili və ya rədd edilmiş ola bilər.
Həyat yoldaşım və ya uwağım avtomobili istifadə etdikdə kasko qüvvədədirmi?
Poliçadakı sürücü bəyanından asılıdır. Tək və ya cüt sürücü endirimi bəyan edilibsə və istifadə edən şəxs bu tərifə uyğun gəlmirsə, təzmindən endirim qədər kəsinti edilir.
Tam qüssurlu idisəm, qarşı tərəfin sığortasından tələb edə bilərəmmi?
Xeyr. %25 kimi qismən haqlılıq payınız varsa, qüssur dərəcəniz qədər tələb edə bilərsiniz; lakin tək tərəfli qəzada trafik sığortası ödəmir, sizin zərərinizi yalnız qüvvədə olan bir kasko qarşılayır.
Son söz olaraq bunu demək istəyirəm: başqasının avtomobilinə minməzdən əvvəl deyil, avtomobilinizi istifadəyə verərkən iki sual verin. Poliçada sürücü şərti varmı və bu şəxs qüvvədə olan vəsiqə ilə, ayıq şəkildə istifadə edirmi? Bu iki sualın cavabı, zədədən sonra edilən bütün hüquqi mübahisədən daha qəraredicidir.
Mənbələr
- Başqasına Məxsus Vasitə ilə Trafik Qəzası və Məsuliyyət
- Başqasının Vasitəsi ilə Edilən Qəzanı Kasko Ödəyir?
- Trafik Sığortasında Vasitə yoxsa Sürücü Sığortalıdır?
- Kasko və Trafik Sığortası haqqında Ən Çox Verilən Suallar
- Vasitəni Başqası İstifadə Edərkən Qəza Baş Versa Kasko Ödəyir?
- Kaskonun Pozulduğu Qəza Halları Hansılardır?
- Trafik Sığortası Nələri Ödəyir, 2026 Limitləri
- Kasko Sığortası Məcburidirmi? 2026
- Sıfır Vasitə Kasko Qiymətləri 2026
- 2026 Kasko Sığortasında Yeni Trendlər
- Kasko Zərər Rədd Qərarına Etiraz Ərizəsi 2026
- Kasko Zərər Rəddinə Etiraz: Alkoqol, Sürücü Lisenziyası, Gec Xəbərdarlıq
- Kasko Təminat Rəddi və Etiraz Prosesi
- Kasko Zərər Rəddi Etirazı və Məhkəmə Prosesi 2026