অন্যের গাড়ি ব্যবহার করলে কি বীমা সুরক্ষা দেয়?
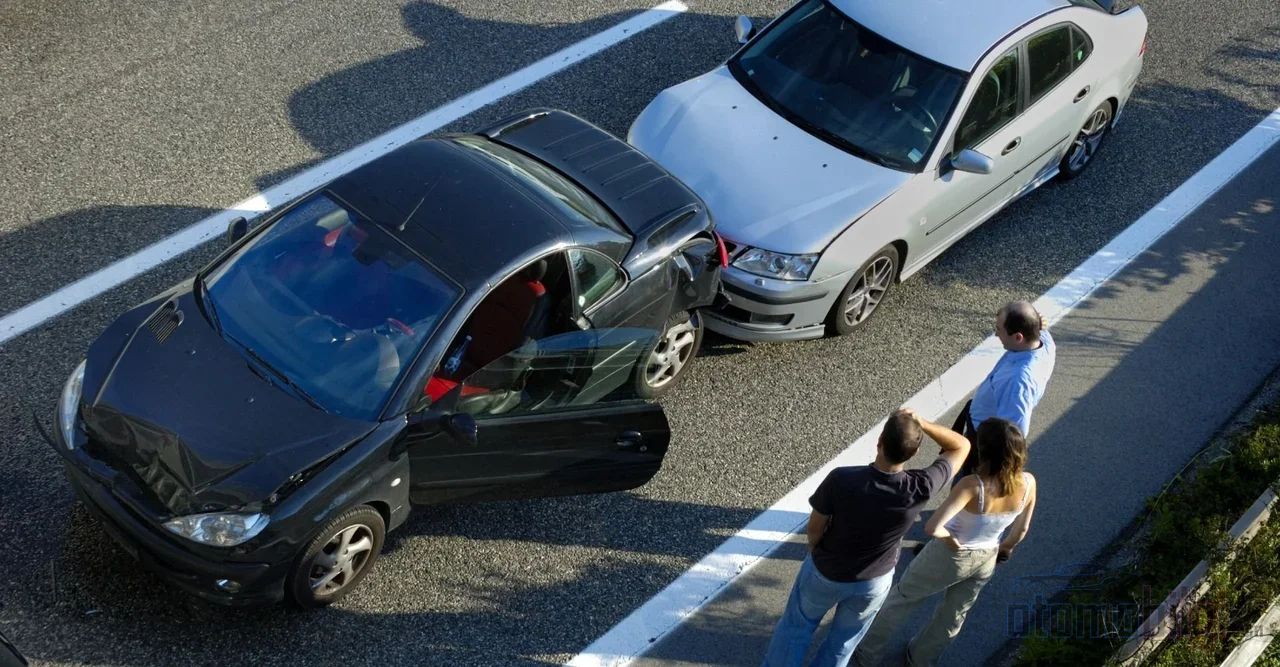
এই পেজটি শেয়ার করুন
ট্রাফিক বীমা গাড়িটিকে বীমা করে; সুতরাং অন্য কোনো লাইসেন্সধারী ব্যক্তি আপনার গাড়ি চালানোর সময় দুর্ঘটনা ঘটালে বাধ্যতামূলক ট্রাফিক বীমা তার বৈধতা বজায় রাখে এবং বিপরীত পক্ষের ক্ষতি পরিশোধ করে। কাসকো (Kasko) আলাদা: পলিসিতে চালক সংক্রান্ত কোনো শর্ত থাকলে এবং গাড়ি চালানো ব্যক্তি সেই শর্ত পূরণ না করলে বীমা কোম্পানি ক্ষতিপূরণ থেকে কর্তন করতে পারে বা পরিশোধ প্রত্যাখ্যান করতে পারে। অর্থাৎ সংক্ষিপ্ত উত্তর হলো: বিপরীত পক্ষের জন্য বীমা যেকোনো অবস্থাতেই সক্রিয় হয়, তবে গাড়ির নিজস্ব ক্ষতির ক্ষেত্রে চুক্তির বিবরণই নির্ধারক।
মূল বিষয়সমূহ
- ট্রাফিক বীমা গাড়িটিকে বীমা করে; অন্য কেউ চালালেও বিপরীত পক্ষের ক্ষতি পরিশোধ করে।
- 2026 সালে প্রতি গাড়ির জন্য ট্রাফিক বীমার আর্থিক গ্যারান্টির সীমা 400.000 TL।
- একক বা যুগল চালক ছাড়যুক্ত কাসকোতে, নির্ধারিত চালক ছাড়া অন্য কেউ চালালে ক্ষতিপূরণ থেকে কর্তন করা হয়।
- কাসকো বাধ্যতামূলক নয়; তবে ট্রাফিক বীমা 2918 নম্বর হাইওয়ে ট্রাফিক আইন অনুযায়ী বাধ্যতামূলক।
- মদ্যপ অবস্থায় বা লাইসেন্সবিহীন চালনায় বীমা পরিশোধ করা ক্ষতিপূরণ চালক এবং গাড়ির মালিকের কাছ থেকে ফেরত দাবি করতে পারে।
ট্রাফিক বীমা গাড়ি বীমা করে নাকি চালককে?
এই পেশায় ত্রিশ বছরেরও বেশি সময় ধরে কাজ করার কারণে এই পার্থক্যটি সবচেয়ে বেশি ব্যাখ্যা করা বিষয়গুলোর একটি হয়ে দাঁড়িয়েছে: বাধ্যতামূলক ট্রাফিক বীমা রেজিস্ট্রেশন মালিকের নামে তৈরি হয়, কিন্তু বীমা করা হয় গাড়িটিরই, চাকার পেছনে থাকা ব্যক্তির নয়। আপনার ছেলে, বন্ধু বা কর্মক্ষেত্রের কোনো কর্মী গাড়িটি চালানোর সময় দুর্ঘটনা ঘটালে, পলিসি বিপরীত পক্ষের আর্থিক ক্ষতি পরিশোধ করতে বাধ্য থাকে। কে চালাল তা এই মৌলিক দায়িত্ব পরিবর্তন করে না।
তবে ক্ষতিটি পলিসির ক্ষতিমুক্ত অবস্থাকে প্রভাবিত করবে, তা ভুলে যাওয়া উচিত নয়। গাড়ির মালিক বছরের পর বছর ধরে জমা করা ক্ষতিমুক্ত ছাড়ের মালিকানা নিজের করে নিয়েছেন; অন্য কারো ঘটানো দুর্ঘটনা এই ছাড়ের তালিকাটিকে নিচে নামিয়ে দিতে পারে। অর্থাৎ বীমা পরিশোধ করলেও বিলের একটি অংশ সময়ের সাথে আপনার হিসাবে চলে যায়। আগে এই তালিকা টেবিলের ওপর কাগজে হিসাব করতাম, এখন মুহূর্তের মধ্যে সিস্টেম থেকে দেখা যায়; কিন্তু প্রক্রিয়া একই।
কাসকোর ক্ষেত্রে সমীকরণটি উল্টে যায়। অন্যের গাড়িতে দুর্ঘটনা ঘটলে যে পলিসি সক্রিয় হয়, তা চালকের নিজের কাসকো নয়, বরং গাড়ির মালিকের কাসকো। চালক নিজের গাড়ি নয়, বরং অন্যের কাছ থেকে ধার নেওয়া গাড়ি চালাচ্ছিল; তাই গ্যারান্টি সর্বদা রেজিস্ট্রেশন মালিকের পলিসি থেকে শুরু হয়।
অন্য কেউ চালালে কাসকো কখন পরিশোধ করে, কখন করে না?
অন্য কেউ চালানো গাড়িতে কাসকো বৈধ থাকতে তিনটি মৌলিক শর্ত প্রয়োজন: গাড়ির মালিকের সম্মতি, পলিসির শর্ত অনুযায়ী ব্যবহার এবং চালকের বৈধ লাইসেন্স। মদ্যপ অবস্থায় বা মাদকের প্রভাবে চালনা এই সমীকরণটি ভেঙে দেয়। এই শর্তগুলো পূরণ হলে কাসকো পলিসির কভারেজ অনুযায়ী গাড়ির নিজস্ব ক্ষতি পরিশোধ করে। পূরণ না হলে পরিস্থিতি দ্রুত বদলে যায়।
| পরিস্থিতি | ফলাফল |
|---|---|
| গাড়ির মালিকের অনুমতি ছাড়া ব্যবহার | কাসকো সাধারণত পরিশোধ করে না |
| লাইসেন্সবিহীন চালক | কভারেজের বাইরে থাকে |
| মদ্যপ অবস্থায় বা মাদকের প্রভাবে চালনা | বেশিরভাগ ক্ষেত্রেই কভারেজের বাইরে; ödeme yapılmışsa rücu gündeme gelir |
| Tek sürücü indirimi olan poliçede başkası kullanımı | Ödeme yapılır ama tazminattan indirim oranı kadar kesinti yapılır |
| Çift sürücü indirimi olan poliçede üçüncü kişi kullanımı | Yine indirim oranında kesinti yapılır |
Sürücü şartı uygulamasında pratikte en yaygın senaryo kesintili ödemedir. Poliçede tek sürücü indirimi beyan edilmişse ve araç, tanımlı sürücü dışında biri tarafından kullanılırken hasar oluşmuşsa, sigorta şirketi tazminattan indirim oranında bir kesintiye gider. Yani ödeme tamamen kesilmez, ama araç sahibinin cebinden para çıkar. Poliçenin şartlarının bu noktada ne yazdığı, her şeyden önce belirleyicidir; iki poliçe aynı araç için bile farklı sonuç doğurabilir.
Çift sürücü ekletmenin şartı var mı?
Var. Çift sürücü indiriminden yararlanabilmek için poliçeye eklenecek ikinci sürücünün 30 yaşından büyük ve en az 3 yıllık ehliyete sahip olması gerekir. Ailesi içinde aracı ortak kullanıyor olanların bu detayı poliçe yenileme döneminde mutlaka masaya getirmesi gerekir; çocuğun ehliyeti yeni ise bu indirime eklenemeyeceğini baştan bilmek, hasar günü sürprizini önler.
Hukuki Sorumluluk Kime Ait: Sürücüye mi, Araç Sahibine mi?
Sorumluluk tablosu, çoğu kullanıcısandığının aksine iki taraflıdır. Türk Borçlar Kanunu'nun 66. maddesi gereği araç sahibi kusursuz sorumluluk ilkesine tabidir: aracı bir yakınına emanet etse bile, kazadan doğan zararlardan kendi kusuru gibi sorumlu tutulur. Karayolları Trafik Kanunu'nun 85. maddesi de aynı yönü gösterir; araç sahibi, sürücünün ve ona yardım eden kişilerin kusurundan sorumludur. Cezai sorumluluk ise farklıdır ve şahsidir: kimse başkasının fiilinden dolayı ceza sorumluluğu taşımaz.
Aracı ödünç alan kişinin kendi sorumluluğu da ağırdır. Kullanım ödüncü, hukuktaki adıyla ariyet, kurumuna göre aracı alan kişi teslim aldığı gibi hasarsız iade etmekle yükümlüdür. %100 kusurlu olduğu bir kazada ödünç aldığı aracın onarım bedelini ve değer kaybını araç sahibine karşı tam olarak üstlenir. Bu, sözleşme bile yapılmadan kanundan doğan bir borçtur; yakınlık ve dostluk bunu ortadan kaldırmaz.
Teminat limitlerinin bittiği yerde de sorumluluk netleşir. 2026 itibarıyla trafik sigortasının araç başına maddi teminat limiti 400.000 TLdir. Hasar bu tutarı aştığında, örneğin zarar 430.000 TL olduysa kalan 30.000 TL kusurlu sürücüden talep edilir. Yaralanma ya da ölümle sonuçlanan kazalarda manevi tazminat davası ise doğrudan araç sahibine yöneltilir. Çalıntı ve gasp hâlinde de iş bitmiş sayılmaz: araç sahibi kendi kusursuzluğunu ispat edemezse sorumluluk devam eder.
Bir de ceza boyutu vardır. Aracı ehliyetli bir tanıdığınıza vermek tek başına suç değildir; ama ehliyetsiz ya da alkollü bir kişiye kullandırırsanız, sürücüyle birlikte malik olarak da trafik para cezası alırsınız. Bu madde, kullandıranın sırtını duvara yaslamasını engeller.
বীমা কোম্পানি কোন কোন কারণে ক্ষতি প্রত্যাখ্যান করতে পারে?
বাস্তবে সবচেয়ে সাধারণ প্রত্যাখ্যানের কারণগুলো সীমিত: কভারেজের বাইরে থাকা, দেরিতে জানানো, অসম্পূর্ণ নথি, লাইসেন্সহীন ড্রাইভিং, মদ্যপ অবস্থা এবং পলিসির মেয়াদ শেষ হয়ে যাওয়া। এগুলোর সবগুলোই সমান গুরুত্ব বহন করে না। উদাহরণস্বরূপ, দুর্ঘটনার মুহূর্তে নির্দোষ অবস্থানে থাকা একজন লাইসেন্সবিহীন ড্রাইভারের জন্য ক্ষতিপূরণ সম্পূর্ণভাবে অস্বীকার করা আইনগতভাবে বিতর্কিত একটি অবস্থান; নির্দোষ ড্রাইভারের নিজের ক্ষতি এবং পাল্টা পক্ষের ক্ষতি আলাদাভাবে মূল্যায়ন করা হয়।
প্রত্যাবর্তনের (rücu) ক্ষেত্রে প্রমাণের দায় বীমা কোম্পানির উপর থাকে। প্রদত্ত ক্ষতিপূরণ ড্রাইভার এবং যানবাহনের মালিকের কাছ থেকে ফেরত চাওয়ার জন্য কোম্পানিকে প্রমাণ করতে হয় যে ড্রাইভার মাতাল ছিল অথবা লাইসেন্সহীন ছিল। দুর্ঘটনার পরে অ্যালকোহল পরীক্ষা করা না হলে, প্রত্যাবর্তনের অধিকার সৃষ্টি হয় না। এটি বাস্তবে একটি গুরুত্বপূর্ণ সুরক্ষামূলক ব্যবস্থা এবং এ কারণেই পুলিশের রিপোর্ট যত্নের সাথে তৈরি করা প্রয়োজন।
প্রত্যাখ্যানের বিরুদ্ধে আপত্তি কীভাবে করবেন?
- প্রথমে বীমা কোম্পানিকে লিখিতভাবে আপত্তি জানান; প্রত্যাখ্যানের কারণ এবং তার ভিত্তি হিসেবে ব্যবহৃত পলিসির ধারাটি পুনরায় মূল্যায়ন করতে বলুন।
- ফলাফল না আসলে বীমা সালিশি কমিশনে (Sigorta Tahkim Komisyonu) আবেদন করুন; এই পথ দ্রুত এবং কম খরচের।
- সালিশি থেকে ফলাফল না পেলে অথবা মামলার পথ আরও উপযুক্ত হলে আদালতে যান; মামলা পরিচালিত হয় যানবাহনটি ব্যবহৃত পলিসির শর্তাবলী এবং দুর্ঘটনা নির্ধারণ রিপোর্টের ভিত্তিতে।
সময়সীমাগুলোও মনে রাখুন: বিমাগ্রাহী ব্যক্তি ঘটনা জানার মুহূর্ত থেকে 5 দিনের মধ্যে বীমাকারীকে জানাতে বাধ্য। যদি আদালতের রায়ের ভিত্তি ছাড়া একটি আমলা তদবিরের (icra takibi) মুখোমুখি হন, তবে অর্থপ্রদানের নোটিশ জানানোর মুহূর্ত থেকে 7 দিনের মধ্যে আপত্তি প্রক্রিয়াটি স্থগিত করে। এই দুটি সময়সীমা ক্ষতির ফাইলগুলোতে সবচেয়ে কষ্টদায়ক বিবরণগুলোর একটি; দেরিতে জানানো কোম্পানির সামনে সবচেয়ে সহজ প্রত্যাখ্যানের ভিত্তি হিসেবে চলে আসে।
ক্যাসকো (Kasko) কি বাধ্যতামূলক, নাকি ড্রাইভারের শর্ত যোগ করানো কি খরচ?
প্রথমে একটি স্পষ্ট পার্থক্য করে নিই: ক্যাসকো একটি বাধ্যতামূলক বীমা নয়। বাধ্যতামূলক শুধুমাত্র ট্রাফিক বীমা। ক্যাসকো হলো যানবাহনের নিজের মূল্য রক্ষা করার জন্য নেওয়া একটি ঐচ্ছিক কভারেজ এবং এর দাম যানবাহন, কভারেজ এবং ড্রাইভারের ঘোষণার মাধ্যমে গঠিত হয়। 2026 সাল পর্যন্ত নতুন যানবাহনে ক্যাসকো প্রিমিয়াম মোটামুটি 10,000 TL থেকে 40,000 TL এর মধ্যে পরিবর্তিত হয়; এই বিস্তৃত পরিসর দেখায় যে পলিসিতে ড্রাইভারের ঘোষণা সহ অনেক প্যারামিটার প্রিমিয়ামের উপর সরাসরি প্রভাব ফেলে।
একজন ড্রাইভারের ঘোষণা দিয়ে নেওয়া পলিসি আরও সস্তা; এর বিনিময়ে যানবাহনটি কেবল সেই ব্যক্তির ব্যবহারের উপযোগী করে মূল্য নির্ধারণ করা হয়েছে। অন্য কেউ ব্যবহার করলে করা হবে কর্তনটিও এই মূল্য সুবিধার সম্পূর্ণ পরিসর। অর্থাৎ ড্রাইভারের শর্ত বীমা কোম্পানির একপাক্ষিক বাধা নয়, বরং প্রিমিয়াম কমানো ঘোষণার মূল্য। যদি বাড়িতে যানবাহনটি সত্যিই একাধিক ব্যক্তি ব্যবহার করেন, তবে শর্তগুলো উপযুক্ত হলে দুই ড্রাইভারের ঘোষণা যোগ করানো এবং সেই অনুযায়ী প্রিমিয়াম পরিশোধ করা বেশিরভাগ সময় সবচেয়ে ভারসাম্যপূর্ণ সমাধান। আগে এই ঘোষণাগুলো মুখে মুখে, বীমা এজেন্টের সাথে দর কষাকষির মাধ্যমে গঠিত হতো; এখন কোটেশন স্ক্রিনে চেকবক্স দিয়ে নির্বাচন করা হয়, কিন্তু ফলাফল একই টেবিলে থাকে: ঘোষণা যদি বাস্তবতার সাথে না মেলে, তাহলে ক্ষতির দিনে পার্থক্যটি আপনার কাছ থেকেই বেরোয়।
2026 সালে কাস্কোর ক্ষেত্রে আরেকটি উন্নয়ন হলো ফেরতের শর্তগুলোকে বৈদ্যুতিক গাড়ির সঙ্গে মানিয়ে নেওয়া: ব্যাটারি ক্ষতি, চার্জিং স্টেশন এবং তার-সংযোগ ফেরতগুলো পলিসিতে নিজের জায়গা করে নিচ্ছে। এই উন্নয়নটি সরাসরি ড্রাইভার শর্তের সঙ্গে সম্পর্কিত না হলেও, পলিসি নবায়ন করার সময় শুধু প্রিমিয়ামের অঙ্ক নয়, ফেরতের বিষয়বস্তুর দিকেও তাকানোর গুরুত্ব মনে করিয়ে দেয়।
সচরাচর জিজ্ঞাসিত প্রশ্ন
আমার লাইসেন্স আছে, আমার বন্ধুর গাড়িতে দুর্ঘটনা করেছি; বীমা কি পরিশোধ করবে?
পাল্লার দিকের ক্ষতির জন্য লাইসেন্সধারী চালকের ব্যবহারে কোনো সমস্যা নেই; ট্রাফিক বীমা পরিশোধ করবে। গাড়ির নিজের ক্ষতির ক্ষেত্রে, গাড়ির মালিকের কাস্কো কার্যকর হবে এবং পলিসির ড্রাইভার শর্ত অনুযায়ী পরিশোধ পূর্ণ, কাটছাঁট করা বা প্রত্যাখ্যাত হতে পারে।
আমার স্ত্রী বা সন্তান গাড়ি চালালে কাস্কো প্রযোজ্য হবে কি?
এটি পলিসিতে উল্লিখিত ড্রাইভার ঘোষণার ওপর নির্ভরশীল। একক বা যুগ্ম ড্রাইভার ছাড় ঘোষণা করা থাকলে এবং চালক সেই সংজ্ঞার মধ্যে না পড়লে, ক্ষতিপূরণ থেকে ছাড়ের হার অনুযায়ী কাটা হবে।
আমি সম্পূর্ণ দোষী হলে পাল্লার দিকের বীমা থেকে দাবি করতে পারি কি?
না। %25 এর মতো আংশিক ন্যায্যতা আপনার থাকলে আপনার দোষের হার অনুযায়ী দাবি করতে পারবেন; তবে একক পক্ষের দুর্ঘটনায় ট্রাফিক বীমা পরিশোধ করবে না, আপনার ক্ষতি কেবল একটি বৈধ কাস্কোই মেটাতে পারে।
শেষ কথা হিসেবে আমি এটুকু বলতে চাই: অন্যের গাড়িতে ওঠার আগে নয়, বরং আপনার গাড়ি অন্যকে চালাতে দেওয়ার আগে দুটি প্রশ্ন করুন। পলিসিতে ড্রাইভার শর্ত আছে কি এবং এই ব্যক্তি বৈধ লাইসেন্স নিয়ে, মাদকমুক্ত অবস্থায় চালাচ্ছেন কি? এই দুটি প্রশ্নের উত্তর, ক্ষতির পরে হওয়া সব আইনি বিতর্কের চেয়ে বেশি নির্ণায়ক।
তথ্যসূত্র
- অন্যের গাড়িতে ট্রাফিক দুর্ঘটনা ও দায়বদ্ধতা
- অন্যের গাড়িতে হওয়া দুর্ঘটনা কি কাস্কো মেটায়?
- ট্রাফিক বীমায় গাড়ি নাকি চালক বীমাভুক্ত?
- কাস্কো ও ট্রাফিক বীমা সম্পর্কে সর্বাধিক জিজ্ঞাসিত প্রশ্ন
- গাড়ি অন্য কেউ চালানোর সময় দুর্ঘটনা হলে কাস্কো কি পরিশোধ করে?
- কাস্কো অবৈধ হয়ে যাওয়ার মতো দুর্ঘটনার পরিস্থিতিগুলো কী কী?
- ট্রাফিক বীমা কী কী মেটায়, 2026 সীমাবদ্ধতা
- কাস্কো বীমা কি বাধ্যতামূলক? 2026
- নতুন গাড়ির কাস্কো মূল্য 2026
- 2026 কাস্কো বীমায় নতুন প্রবণতা
- কাস্কো ক্ষতি প্রত্যাখ্যান সিদ্ধান্তের বিরুদ্ধে আপত্তি আবেদনপত্র 2026
- কাস্কো ক্ষতি প্রত্যাখ্যানের বিরুদ্ধে আপত্তি: অ্যালকোল, লাইসেন্স, দেরিতে জানানো
- কাস্কো ক্ষতিপূরণ প্রত্যাখ্যান ও আপত্তি প্রক্রিয়া
- কাস্কো ক্ষতি প্রত্যাখ্যানে আপত্তি ও মামলা প্রক্রিয়া 2026