L'assurance couvre-t-elle lors de l'utilisation de la voiture de quelqu'un d'autre ?
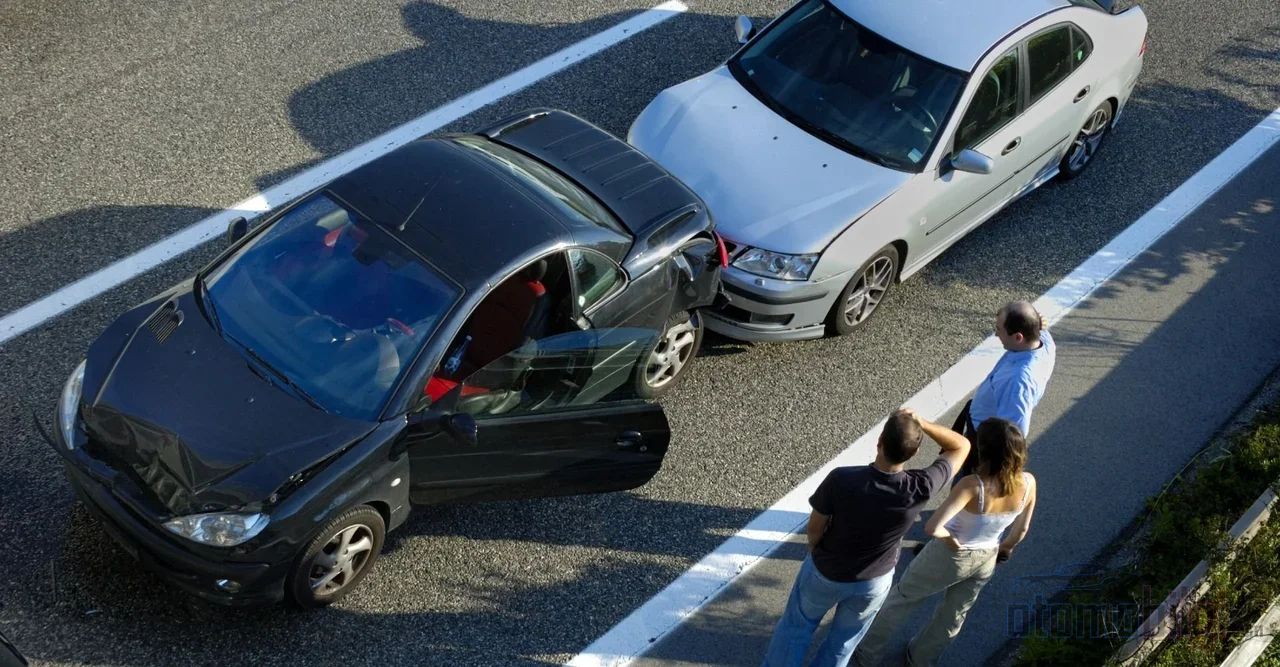
Partagez cette page
L'assurance obligatoire assure le véhicule ; par conséquent, si une autre personne titulaire du permis a un accident avec votre véhicule, l'assurance obligatoire reste valable et indemnise les dommages de la partie adverse. L'assurance casse (kasko) est différente : si la police contient une condition relative au conducteur et que la personne qui conduit le véhicule ne respecte pas cette condition, la compagnie d'assurance peut réduire l'indemnisation ou refuser le paiement. La réponse courte est donc la suivante : pour la partie adverse, l'assurance intervient dans tous les cas ; pour les dommages du véhicule lui-même, ce sont les détails du contrat qui sont déterminants.
Points essentiels
- L'assurance obligatoire assure le véhicule ; même si une autre personne le conduit, elle indemnise les dommages de la partie adverse.
- En 2026, la limite de garantie matérielle de l'assurance obligatoire par véhicule est de 400.000 TL.
- Dans une assurance casse avec réduction monoconducteur ou biconducteur, une réduction de l'indemnisation s'applique si quelqu'un d'autre que le conducteur défini conduit le véhicule.
- L'assurance casse n'est pas obligatoire ; en revanche, l'assurance obligatoire l'est en vertu de la loi n° 2918 sur la circulation routière.
- En cas de conduite en état d'ivresse ou sans permis, l'assurance peut réclamer en retour l'indemnité versée au conducteur et au propriétaire du véhicule.
L'assurance obligatoire assure-t-elle le véhicule ou le conducteur ?
Exerçant ce métier depuis plus de trente ans, cette distinction est l'une de celles que je répète le plus souvent : l'assurance obligatoire est établie au nom du titulaire de la carte grise, mais ce qu'elle assure, c'est le véhicule lui-même, et non la personne au volant. Lorsque votre fils, un ami ou un employé de votre entreprise conduit le véhicule et provoque un accident, la police est tenue de payer les dommages matériels de la partie adverse. Qui conduit ne change pas cette mission fondamentale.
Il ne faut toutefois pas oublier que le sinistre affectera le coefficient de bonus-malus de la police. Le propriétaire du véhicule a accumulé pendant des années son bonus de non-sinistralité ; un accident causé par autrui peut faire descendre ce tableau de bonus. Autrement dit, même si l'assurance paie, une partie de la facture finira par vous revenir avec le temps. Avant, nous calculions ce tableau sur papier à la table ; aujourd'hui, il s'affiche en une seconde dans le système ; mais le fonctionnement reste le même.
Du côté de l'assurance casse, l'équation s'inverse. Lorsqu'un accident survient avec le véhicule d'autrui, la police qui intervient n'est pas celle du conducteur, mais celle du propriétaire du véhicule. Le conducteur ne conduit pas son propre véhicule, mais le véhicule qui lui a été confié ; c'est pourquoi la garantie part toujours de la police du titulaire de la carte grise.
Dans quels cas l'assurance casse paie-t-elle ou ne paie-t-elle pas quand une autre personne conduit ?
Pour que l'assurance casse reste valable avec un conducteur autre que le souscripteur, trois conditions fondamentales sont requises : le consentement du propriétaire du véhicule, une utilisation conforme aux conditions de la police et un permis de conduire valide du conducteur. La conduite en état d'ivresse ou sous l'influence de stupéfiants rompt cette équation. Lorsque ces conditions sont remplies, l'assurance casse couvre les dommages du véhicule lui-même dans la mesure de la couverture de la police. Sinon, la situation change rapidement.
| Situation | Résultat |
|---|---|
| Utilisation sans l'autorisation du propriétaire du véhicule | L'assurance casse ne paie généralement pas |
| Conducteur sans permis | Hors garantie |
| Conduite en état d'ivresse ou sous l'influence de stupéfiants | Le plus souvent hors garantie ; si un paiement a été effectué, un recours contre le conducteur est engagé |
| Dans une police avec réduction conducteur unique, l'utilisation par une autre personne | Le paiement est effectué mais une retenue correspondant au taux de réduction est appliquée sur l'indemnité |
| Dans une police avec réduction double conducteur, l'utilisation par un tiers | Une retenue est également appliquée au taux de la réduction |
Dans la pratique, le scénario le plus répandu en matière de condition de conducteur est le paiement avec retenue. Si la police déclare une réduction conducteur unique et que le véhicule subit un dommage alors qu'il est utilisé par quelqu'un d'autre que le conducteur désigné, la compagnie d'assurance applique une retenue au taux de la réduction sur l'indemnité. Autrement dit, le paiement n'est pas totalement supprimé, mais le propriétaire du véhicule sort de l'argent de sa poche. Ce que stipulent les conditions de la police à ce sujet est avant tout déterminant ; deux polices peuvent produire des résultats différents même pour le même véhicule.
Y a-t-il des conditions pour ajouter un second conducteur ?
Oui. Pour bénéficier de la réduction double conducteur, le second conducteur à ajouter à la police doit avoir plus de 30 ans et être titulaire du permis depuis au moins 3 ans Les personnes qui utilisent le véhicule en commun au sein de leur famille doivent absolument aborder ce détail lors de la période de renouvellement de la police ; savoir d'emblée que si le permis de l'enfant est récent, il ne pourra pas être ajouté à cette réduction permet d'éviter les surprises le jour du sinistre.
À qui incombe la responsabilité juridique : au conducteur ou au propriétaire du véhicule ?
Contrairement à ce que pensent la plupart des utilisateurs, le tableau des responsabilités est bilatéral. En vertu de l'article 66 du Code turc des obligations, le propriétaire du véhicule est soumis au principe de responsabilité sans faute : même s'il confie son véhicule à un proche, il est tenu responsable des dommages résultant de l'accident comme s'il s'agissait de sa propre faute. L'article 85 du Code de la circulation routière va dans le même sens ; le propriétaire du véhicule est responsable de la faute du conducteur et des personnes qui l'assistent. La responsabilité pénale, en revanche, est différente et personnelle : nul ne porte de responsabilité pénale pour les actes d'autrui.
La responsabilité propre de la personne qui emprunte le véhicule est également lourde. Selon l'institution du prêt à usage, appelé ariyet en droit, la personne qui reçoit le véhicule est tenue de le restituer sans dommage, dans l'état où elle l'a reçu. En cas d'accident dont elle est fautive à 100 %, elle assume intégralement envers le propriétaire le coût des réparations et la perte de valeur du véhicule emprunté. C'est une obligation qui découle de la loi, même sans contrat ; la proximité et l'amitié ne l'éliminent pas.
La responsabilité se précise également là où les limites de garantie s'épuisent. À partir de 2026, la limite de garantie matérielle de l'assurance circulation par véhicule est de 400.000 TL Lorsque le dommage dépasse ce montant, par exemple si le préjudice s'élève à 430.000 TL, le reliquat de 30.000 TL est réclamé au conducteur fautif. Dans les accidents entraînant des blessures ou un décès, l'action en indemnisation morale est dirigée directement contre le propriétaire du véhicule. En cas de vol ou de racket, ce n'est pas non plus terminé : si le propriétaire du véhicule ne peut prouver son absence de faute, la responsabilité demeure.
Il y a aussi une dimension pénale. Prêter son véhicule à une connaissance titulaire du permis n'est pas en soi un délit ; mais si vous le confiez à une personne sans permis ou en état d'ivresse, vous recevez, avec le conducteur, également en tant que propriétaire, une amende de circulation. Cette disposition empêche celui qui prête le véhicule de se défausser.
Pour quels motifs la compagnie d'assurance peut-elle refuser le sinistre ?
Les motifs de refus les plus fréquents en pratique sont en nombre limité : exclusion de garantie, déclaration tardive, documents incomplets, conduite sans permis, alcool et expiration de la police. Tous n'ont pas le même poids. Par exemple, refuser entièrement l'indemnité à un conducteur sans permis mais sans aucune faute au moment de l'accident est une position juridiquement contestable ; le préjudice du conducteur non fautif et celui de la partie adverse sont évalués séparément.
En matière de recours, la charge de la preuve incombe à la compagnie d'assurance. Pour réclamer l'indemnité versée auprès du conducteur et du propriétaire du véhicule, la compagnie doit prouver que le conducteur était ivre ou sans permis. Si aucun test d'alcool n'a été effectué après l'accident, le droit de recours ne naît pas. C'est une mesure de protection importante en pratique, et c'est pourquoi les procès-verbaux de police doivent être établis avec rigueur.
Comment contester un refus ?
- Adressez d'abord une contestation écrite à la compagnie d'assurance ; demandez-lui de réexaminer le motif de refus et l'article de la police sur lequel il repose.
- Si aucun résultat n'en découle, saisissez la Commission d'Arbitrage des Assurances ; cette voie est rapide et peu coûteuse.
- Si l'arbitrage ne donne aucun résultat ou si la voie judiciaire est plus adaptée, allez devant le tribunal ; le procès est mené sur la base des conditions de la police relative à l'usage du véhicule et du constat d'accident.
Gardez également à l'esprit les délais : le souscripteur est tenu de déclarer l'événement à l'assureur dans les 5 jours à compter du moment où il en a eu connaissance. Si vous faites face à une poursuite d'exécution fondée sur un titre ne découlant pas d'un jugement, la contestation suspend la procédure dans les 7 jours à compter de la notification de l'ordre de paiement. Ces deux délais sont parmi les détails les plus douloureux dans les dossiers de sinistre ; une déclaration tardive constitue le motif de refus le plus facile pour la compagnie.
L'assurance casco est-elle obligatoire, ajouter une clause de conducteur est-il un coût ?
Faisons d'abord une distinction claire : la casco n'est pas une assurance obligatoire. Seule l'assurance de responsabilité civile automobile est obligatoire. La casco est une garantie facultative souscrite pour protéger la valeur propre du véhicule, et son prix se façonne selon le véhicule, les garanties et les déclarations du conducteur. En 2026, les primes de casco pour les véhicules neufs varient globalement entre 10 000 TL et 40 000 TL ; cette large fourchette montre que de nombreux paramètres, y compris les déclarations de conducteur figurant dans la police, influencent directement la prime.
Une police souscrite avec une déclaration de conducteur unique est moins chère ; en contrepartie, le véhicule est tarifé pour l'usage de cette seule personne. La réduction appliquée lorsque quelqu'un d'autre conduit couvre toute l'étendue de cet avantage tarifaire. Autrement dit, la clause de conducteur n'est pas une restriction arbitraire de la compagnie d'assurance, mais le prix d'une déclaration qui réduit la prime. Si plusieurs personnes utilisent réellement le véhicule au foyer, l'ajouter sous réserve que les conditions de la déclaration à double conducteur soient remplies et payer la prime en conséquence est souvent la solution la plus équilibrée. Autrefois, ces déclarations se négociaient de bouche à oreille avec l'agent d'assurance ; aujourd'hui, elles se sélectionnent via une case à cocher sur les écrans de devis, mais le résultat se joue sur la même table : si la déclaration ne correspond pas à la réalité, la différence se paie par vous le jour du sinistre.
Une autre évolution en 2026 concernant l'assurance dommages est l'adaptation des garanties aux véhicules électriques : la garantie batterie, les bornes de recharge et les câbles-connexions trouvent leur place dans les polices. Bien que cette évolution ne soit pas directement liée à la clause du conducteur, elle rappelle l'importance de regarder non seulement le montant de la prime, mais aussi le contenu des garanties lors du renouvellement de la police.
Questions fréquentes
J'ai le permis et j'ai eu un accident avec la voiture de mon ami ; l'assurance couvre-t-elle ?
Pour le préjudice de la partie adverse, aucune difficulté avec un conducteur titulaire du permis ; l'assurance responsabilité civile couvre. Quant aux dommages propres du véhicule, c'est l'assurance dommages du propriétaire qui intervient et l'indemnisation peut être totale, partielle ou refusée selon les clauses de conducteur de la police.
L'assurance dommages est-elle valable lorsque mon épouse ou mon enfant utilise le véhicule ?
Cela dépend de la déclaration de conducteur dans la police. Si une réduction pour conducteur unique ou double a été déclarée et que la personne qui conduit ne correspond pas à cette définition, une déduction proportionnelle au taux de réduction est appliquée à l'indemnisation.
Si je suis entièrement fautif, puis-je réclamer auprès de l'assurance de la partie adverse ?
Non. Si vous avez une part de responsabilité partielle, par exemple 25 %, vous pouvez réclamer à hauteur de votre taux de responsabilité ; mais en cas d'accident unilatéral, l'assurance responsabilité civile ne paie pas, seul une assurance dommages valide peut couvrir votre préjudice.
Pour finir, je voudrais dire ceci : posez-vous deux questions non pas avant de monter dans la voiture de quelqu'un d'autre, mais avant de laisser conduire votre véhicule. La police contient-elle une clause de conducteur et cette personne conduit-elle avec un permis valide, sobre ? La réponse à ces deux questions est plus déterminante que toutes les discussions juridiques qui suivent un sinistre.
Sources
- Accident de la circulation avec un véhicule appartenant à autrui et responsabilité
- L'assurance casco couvre-t-elle un accident causé avec le véhicule d'autrui ?
- Assurance responsabilité civile : le véhicule ou le conducteur est-il assuré ?
- Questions les plus fréquentes sur l'assurance casco et l'assurance responsabilité civile
- Si une autre personne conduit le véhicule et a un accident, la casco indemnise-t-elle ?
- Quelles sont les situations d'accident qui annulent la couverture casco ?
- Ce que couvre l'assurance responsabilité civile, plafonds 2026
- L'assurance casco est-elle obligatoire ? 2026
- Tarifs casco pour véhicules neufs 2026
- Nouvelles tendances de l'assurance casco en 2026
- Lettre de recours contre une décision de refus d'indemnisation casco 2026
- Recours contre un refus d'indemnisation casco : alcool, permis, déclaration tardive
- Refus d'indemnisation casco et procédure de recours
- Recours contre un refus d'indemnisation casco et procédure contentieuse 2026