Başkasının Arabasını Kullanırken Sigorta Korur mu?
Bu Sayfayı Paylaşın
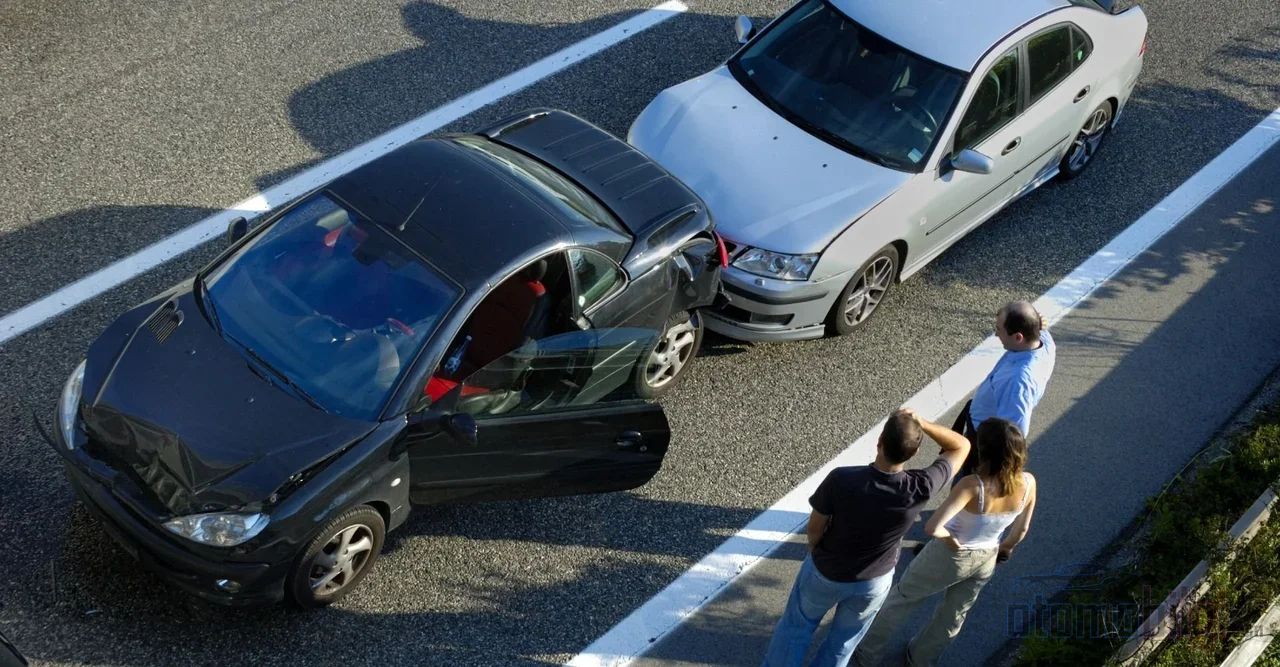
Trafik sigortası aracı sigortalar; dolayısıyla ehliyetli bir başkası aracınızı kullanırken kaza yaparsa zorunlu trafik sigortası geçerliliğini korur ve karşı tarafın zararını öder. Kasko ise farklıdır: poliçede sürücüyle ilgili bir şart varsa, aracı kullanan kişi bu şarta uymuyorsa sigorta şirketi tazminattan kesinti yapabilir ya da ödemeyi reddedebilir. Yani kısa cevap şudur: karşı taraf için sigorta her hâlükârda devreye girer, aracın kendi hasarında sözleşmenin detayları belirleyicidir.
Öne Çıkanlar
- Trafik sigortası aracı sigortalar; başkası kullansa bile karşı tarafın zararını karşılar.
- 2026'da trafik sigortasının araç başına maddi teminat limiti 400.000 TL.
- Tek veya çift sürücü indirimi olan kaskoda, tanımlı sürücü dışında biri kullandığında tazminattan kesinti yapılır.
- Kasko zorunlu değildir; trafik sigortası ise 2918 sayılı Karayolları Trafik Kanunu gereği zorunludur.
- Alkollü ya da ehliyetsiz kullanımda sigorta ödediği tazminatı sürücüden ve araç sahibinden geri talep edebilir.
Trafik Sigortası Aracı mı, Sürücüyü mü Sigortalar?
Bu mesleğin içinde otuz yılı aşkın süredir bulunduğum için şu ayrımı en çok tekrar ettiğim konulardan biri olmuştur: zorunlu trafik sigortası ruhsat sahibi adına düzenlenir ama sigortaladığı şey aracın kendisidir, direksiyondaki kişi değil. Oğlunuz, arkadaşınız ya da iş yerinizdeki bir çalışan aracı kullandığında ve bir kazaya sebebiyet verdiğinde, poliçe karşı tarafın maddi zararlarını ödemekle yükümlüdür. Kimin kullandığı bu temel görevi değiştirmez.
Bununla birlikte, hasarın poliçenin hasarsızlık durumunu etkileyeceğini de unutmamak gerekir. Araç sahibi yıllardır biriktirdiği hasarsızlık indirimini sahiplenmiştir; başkasının uğrattığı kaza bu indirim tablosunu aşağı çekebilir. Yani sigorta ödeme yapsa bile faturanın bir kısmı zamanla sizin hesabınıza yazılır. Eskiden bu tabloyu masanın üzerinde kâğıtla hesaplardık, şimdi saniye içinde sistemden görünüyor; ama işleyiş aynı.
Kasko tarafında ise denklem tersine döner. Başkasına ait araçta bir kaza olduğunda devreye giren poliçe, sürücünün kendi kaskosu değil, araç sahibinin kaskosudur. Sürücü kendi aracını değil, emanet aldığı aracı kullanıyordur; bu yüzden teminat her zaman ruhsat sahibinin poliçesinden hareket eder.
Kasko, Başkası Kullandığında Hangi Durumlarda Öder, Hangi Durumlarda Ödemez?
Kaskonun başkası kullanan bir araçta geçerli kalabilmesi için üç temel şart aranır: araç sahibinin rızası, poliçe şartlarına uygun kullanım ve sürücünün geçerli ehliyeti. Alkollü ya da uyuşturucu etkisinde sürüş bu denklemi bozar. Bu şartlar sağlandığında kasko, aracın kendi hasarını poliçe kapsamı ölçüsünde karşılar. Sağlanmadığında ise tablo hızla değişir.
| Durum | Sonuç |
|---|---|
| Araç sahibinin izni olmayan kullanım | Kasko genellikle ödemez |
| Ehliyetsiz sürücü | Teminat dışı kalır |
| Alkollü ya da uyuşturucu etkisinde sürüş | Çoğunlukla teminat dışı; ödeme yapılmışsa rücu gündeme gelir |
| Tek sürücü indirimi olan poliçede başkası kullanımı | Ödeme yapılır ama tazminattan indirim oranı kadar kesinti yapılır |
| Çift sürücü indirimi olan poliçede üçüncü kişi kullanımı | Yine indirim oranında kesinti yapılır |
Sürücü şartı uygulamasında pratikte en yaygın senaryo kesintili ödemedir. Poliçede tek sürücü indirimi beyan edilmişse ve araç, tanımlı sürücü dışında biri tarafından kullanılırken hasar oluşmuşsa, sigorta şirketi tazminattan indirim oranında bir kesintiye gider. Yani ödeme tamamen kesilmez, ama araç sahibinin cebinden para çıkar. Poliçenin şartlarının bu noktada ne yazdığı, her şeyden önce belirleyicidir; iki poliçe aynı araç için bile farklı sonuç doğurabilir.
Çift sürücü ekletmenin şartı var mı?
Var. Çift sürücü indiriminden yararlanabilmek için poliçeye eklenecek ikinci sürücünün 30 yaşından büyük ve en az 3 yıllık ehliyete sahip olması gerekir. Ailesi içinde aracı ortak kullanıyor olanların bu detayı poliçe yenileme döneminde mutlaka masaya getirmesi gerekir; çocuğun ehliyeti yeni ise bu indirime eklenemeyeceğini baştan bilmek, hasar günü sürprizini önler.
Hukuki Sorumluluk Kime Ait: Sürücüye mi, Araç Sahibine mi?
Sorumluluk tablosu, çoğu kullanıcısandığının aksine iki taraflıdır. Türk Borçlar Kanunu'nun 66. maddesi gereği araç sahibi kusursuz sorumluluk ilkesine tabidir: aracı bir yakınına emanet etse bile, kazadan doğan zararlardan kendi kusuru gibi sorumlu tutulur. Karayolları Trafik Kanunu'nun 85. maddesi de aynı yönü gösterir; araç sahibi, sürücünün ve ona yardım eden kişilerin kusurundan sorumludur. Cezai sorumluluk ise farklıdır ve şahsidir: kimse başkasının fiilinden dolayı ceza sorumluluğu taşımaz.
Aracı ödünç alan kişinin kendi sorumluluğu da ağırdır. Kullanım ödüncü, hukuktaki adıyla ariyet, kurumuna göre aracı alan kişi teslim aldığı gibi hasarsız iade etmekle yükümlüdür. %100 kusurlu olduğu bir kazada ödünç aldığı aracın onarım bedelini ve değer kaybını araç sahibine karşı tam olarak üstlenir. Bu, sözleşme bile yapılmadan kanundan doğan bir borçtur; yakınlık ve dostluk bunu ortadan kaldırmaz.
Teminat limitlerinin bittiği yerde de sorumluluk netleşir. 2026 itibarıyla trafik sigortasının araç başına maddi teminat limiti 400.000 TLdir. Hasar bu tutarı aştığında, örneğin zarar 430.000 TL olduysa kalan 30.000 TL kusurlu sürücüden talep edilir. Yaralanma ya da ölümle sonuçlanan kazalarda manevi tazminat davası ise doğrudan araç sahibine yöneltilir. Çalıntı ve gasp hâlinde de iş bitmiş sayılmaz: araç sahibi kendi kusursuzluğunu ispat edemezse sorumluluk devam eder.
Bir de ceza boyutu vardır. Aracı ehliyetli bir tanıdığınıza vermek tek başına suç değildir; ama ehliyetsiz ya da alkollü bir kişiye kullandırırsanız, sürücüyle birlikte malik olarak da trafik para cezası alırsınız. Bu madde, kullandıranın sırtını duvara yaslamasını engeller.
Sigorta Şirketi Hasarı Hangi Gerekçelerle Reddedebilir?
Uygulamada en sık görülen ret gerekçeleri sınırlıdır: teminat dışı gerekçesi, geç ihbar, eksik belge, ehliyetsiz sürüş, alkol ve poliçenin sona ermiş olması. Bunların hepsi aynı ağırlıkta değildir. Örneğin ehliyeti bulunmayan ama kaza anında kusursuz konumdaki bir sürücü için tazminatı tamamen reddetmek, hukuken tartışmalı bir tutumdur; kusursuz sürücünün kendi zararı ile karşı tarafın zararı ayrı değerlendirilir.
Rücu tarafında ispat yükü sigorta şirketindedir. Şirket, ödediği tazminatı sürücüden ve araç sahibinden geri istemek için sürücünün alkollü ya da ehliyetsiz olduğunu ispatlamak zorundadır. Kaza sonrası alkol testi yapılmadıysa, rücu hakkı doğmaz. Bu, pratikte önemli bir koruma tedbiridir ve polis tutanaklarının bu yüzden titiz alınması gerekir.
Redde itiraz nasıl yapılır?
- Önce sigorta şirketine yazılı itiraz edin; ret gerekçesini ve dayandığı poliçe maddesini tekrar değerlendirmelerini isteyin.
- Sonuç çıkmazsa Sigorta Tahkim Komisyonu'na başvurun; bu yol hızlı ve düşük maliyetlidir.
- Tahkimden sonuç alınamazsa ya da dava yolu daha uygunsa mahkemeye gidin; dava, aracın kullanıldığı poliçe şartları ve kaza tespit tutanağı üzerinden yürütülür.
Zaman şartlarını da aklınızda tutun: sigorta ettiren kişi, olayı öğrendiği andan itibaren 5 gün içinde sigortacıya bildirmekle yükümlüdür. İlama dayanmayan bir icra takibiyle karşılaşırsanız, ödeme emrinin tebliğinden itibaren 7 gün içinde itiraz süreci durdurur. Bu iki süre, hasar dosyalarında en çok can yakan detaylardır; geç kalınan ihbar, şirketin önüne en kolay ret zemini olarak çıkar.
Kasko Zorunlu mu, Sürücü Şartı Ekletmek Maliyet mi?
Öncelikle net bir ayrım yapalım: kasko zorunlu bir sigorta değildir. Zorunlu olan yalnızca trafik sigortasıdır. Kasko, aracın kendi değerini korumak için alınan ihtiyari bir teminattır ve fiyatı araçla, teminatlarla, sürücü beyanlarıyla şekillenir. 2026 itibarıyla sıfır araçlarda kasko primleri kabaca 10.000 TL ile 40.000 TL arasında değişiyor; bu geniş aralık, poliçedeki sürücü beyanları dahil pek çok parametrenin prim üzerine doğrudan etki ettiğini gösterir.
Tek sürücü beyanıyla alınan poliçe daha ucuzdur; karşılığında araç yalnızca o kişinin kullanımına uygun fiyatlanmıştır. Başkası kullandığında yapılacak kesinti de bu fiyat avantajının tam kapsamıdır. Yani sürücü şartı, sigorta şirketinin keyfi bir engeli değil, primi düşüren bir beyanın bedelidir. Aracı evde gerçekten birden fazla kişi kullanıyorsa, çift sürücü beyanı şartları uygunsa ekletmek ve primi buna göre ödemek çoğu zaman en dengeli çözümdür. Eskiden bu beyanlar ağızdan ağıza, sigorta aracısıyla pazarlıkla şekillenirdi; artık teklif ekranlarında kutucukla seçiliyor, ama sonuç aynı masada yatıyor: beyan gerçeğe uymuyorsa, hasar günü fark sizden çıkıyor.
2026'da kasko tarafında bir diğer gelişme de teminatların elektrikli araçlara uyarlanmasıdır: batarya hasarı, şarj istasyonu ve kablo-bağlantı teminatları poliçelerde kendine yer buluyor. Bu gelişme doğrudan sürücü şartıyla ilgisiz olsa da, poliçeyi yenilerken yalnızca prim rakamına değil, teminat içeriğine bakmanın önemini hatırlatır.
Sık Sorulan Sorular
Ehliyetim var, arkadaşımın arabasında kaza yaptım; sigorta öder mi?
Karşı tarafın zararı için ehliyetli kullanımda sorun yok; trafik sigortası öder. Aracın kendi hasarına gelince, devreye araç sahibinin kaskosu girer ve poliçedeki sürücü şartlarına göre ödeme tam, kesintili ya da reddedilmiş olabilir.
Eşim ya da çocuğum aracı kullandığında kasko geçerli mi?
Poliçedeki sürücü beyanına bağlı. Tek ya da çift sürücü indirimi beyan edilmişse ve kullanan kişi bu tanıma uymuyorsa, tazminattan indirim oranı kadar kesinti yapılır.
Tam kusurluysam karşı tarafın sigortasından talep edebilir miyim?
Hayır. %25 gibi bir kısmi haklılık payınız varsa kusur oranınız kadar talep edebilirsiniz; ancak tek taraflı kazada trafik sigortası ödemez, sizin zararınızı ancak geçerli bir kasko karşılar.
Son söz olarak şunu söylemek isterim: başkasının arabasına binmeden önce değil, aracınızı kullandırmadan önce iki soruyu sorun. Poliçede sürücü şartı var mı ve bu kişi geçerli ehliyetle, ayık kullanıyor mu? Bu iki sorunun cevabı, hasar sonrası yapılan tüm hukuki tartışmadan daha karar vericidir.
Kaynaklar
- Başkasına Ait Araçla Trafik Kazası ve Sorumluluk
- Başkasının Aracıyla Yapılan Kazayı Kasko Karşılar mı?
- Trafik Sigortasında Araç mı Sürücü mü Sigortalı?
- Kasko ve Trafik Sigortası Hakkında En Çok Sorulan Sorular
- Aracı Başkası Kullanırken Kaza Olursa Kasko Öder mi?
- Kaskonun Bozulduğu Kaza Durumları Nelerdir?
- Trafik Sigortası Neleri Karşılar, 2026 Limitleri
- Kasko Sigortası Zorunlu Mu? 2026
- Sıfır Araç Kasko Fiyatları 2026
- 2026 Kasko Sigortasında Yeni Trendler
- Kasko Hasar Ret Kararına İtiraz Dilekçesi 2026
- Kasko Hasar Reddine İtiraz: Alkol, Ehliyet, Geç İhbar
- Kasko Tazminat Reddi ve İtiraz Süreci
- Kasko Hasar Reddi İtiraz ve Dava Süreci 2026