Kasko Neden Her Hasarı Ödemiyor? Poliçedeki İstisnalar
Bu Sayfayı Paylaşın
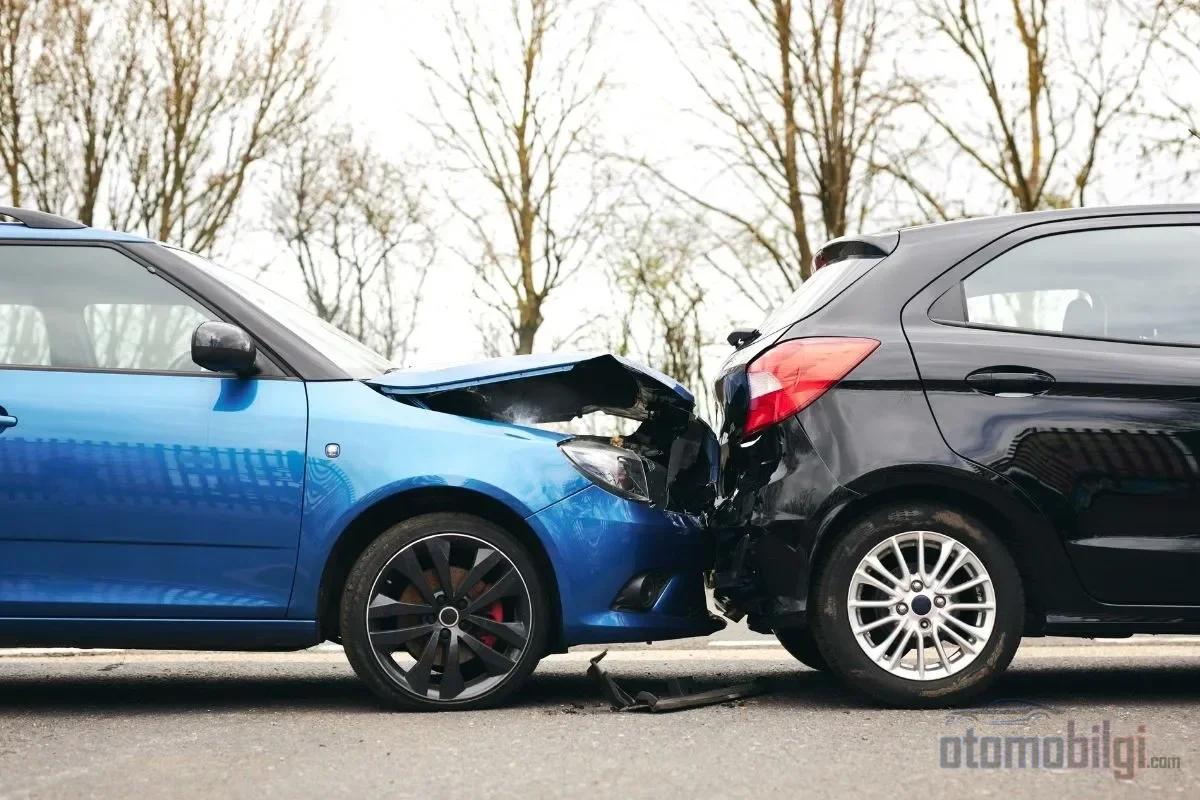
Kasko, aracınızı çalınmaya, kazaya, yanmaya ve doğal afetlere karşı güvenceye alan bir sigorta türü olsa da her hasarı ödemez. Poliçenin dayandığı genel şartlarda, teminat dışı bırakılan durumlar ve ancak ek sözleşmeyle kapsama giren riskler açıkça listelenir; sigortacının reddettiği hasarların büyük bölümü de bu iki ayrımın okuyucu tarafından atlanmasından doğar. Aşağıda hangi hallerde kaskonun ödeme yükümlülüğü bulunmadığını, hangi teminatların poliçeden poliçeye değiştiğini ve ret kararıyla karşılaşanların hangi adımları izleyebileceğini bulacaksınız.
Öne Çıkanlar
- Yasal alkol sınırının üzerindeki kullanım tüm kasko poliçelerinde teminat dışıdır.
- Ehliyetsiz veya ruhsata aykırı kullanımda sigortacı ödeme yapmaz.
- Sel, deprem, dolu ve anahtar kaybı ancak ek sözleşmeyle teminata girer.
- Kasko Türkiye sınırları içinde geçerlidir; yurt dışı için ek kloz gerekir.
- Hasar bildirimi genellikle 5 iş günü içinde yazılı yapılmalıdır.
Kasko Neden Her Hasarı Ödemiyor? Poliçedeki İstisnalar Nereden Çıkıyor?
Cevap tek cümlede saklı: kaskonun tüm teminat ve istisnaları, Sigorta birliğinin Kara Araçları Kasko Sigortası Genel Şartları adlı dokümanına dayanır ve bu doküman, neyin ödeneceği kadar neyin ödenmeyeceğini de titizlikle tanımlar. Sigortacı bir hasarı reddedecekse bu gerekçeyi ya genel şartların teminat dışı haller bölümünde ya da poliçenize yazılmış özel şartlarda arar. Yani ret, çoğu zaman keyfi bir karar değil; imza attığınız gün okumadığınız maddelerin devreye girmesidir.
Bu işin eskiden de bugün de aynı tuzağı vardır: insan poliçeye primine bakar, teminat listesine göz atar, istisnaları atlar. Oysa kaskonun gerçek karakteri istisna sayfasında belli olur. Genel şartlar ürünleri dörde ayırır: Dar Kasko temel risklerin bir kısmını, Kasko tamamını, Genişletilmiş Kasko buna ek risklerin bir kısmını, Tam Kasko ise tüm ek riskleri kapsar. Ürün adının poliçede en az 16 punto ile yazılması zorunludur; yani hangi seviyede güvence satın aldığınızı öğrenmek için kağıdın başlığına bakmanız yeterli.
Teminat Dışı Haller: Sigortacının Kesin Ret Sebepleri
Genel şartların A.5 bölümü, tartışmaya yer bırakmayan halleri sayar. Bunların başlıcaları şunlardır:
- Savaş ve benzeri olaylar: Savaş, istila, iç savaş, ihtilal, isyan ve bunlara bağlı askeri ya da idari hareketler sırasında oluşan zararlar.
- Nükleer riskler: Nükleer yakıt, radyasyon ve radyoaktivite bulaşmalarından doğan zararlar.
- Ehliyetsiz kullanım: Mevzuata göre gerekli sürücü belgesine sahip olmayan kişinin kullanımında oluşan zararlar teminat dışıdır.
- Alkol ve uyuşturucu: Trafik yönetmeliğinde belirlenen sınırın üzerinde alkol ya da uyuşturucu etkisinde kullanımda sigortacı ödemez.
- Kasten verilen zararlar: Sigortalının, sorumluluğundaki kişilerin veya birlikte yaşadığı kişilerin kasdıyla oluşan zararlar ve araç kaçırma bu kapsamda karşılanmaz.
- Kullanım amacı aykırılığı: Özel amaçla sigortalanan aracın izinsiz yolcu taşımacılığı gibi ruhsattaki amaca ters kullanımı.
Son madde yabancı değil, yakın: bir Avrupa mahkemesi 2026 yılında, özel amaçla sigortalanan aracın ticari kullanımında kasko tazminatının reddedildiğine hükmetti. Kullanım amacını beyan ederken aracın gerçek hayatını doğru yazmak, kozmetik bir ayrıntı değil, teminatın varlık şartıdır. Ruhsatta özel kullanım yazan araç, ticari işte kullanıldığı gün teminatını fiilen askıya almış olur.
Alkollü Kullanımda Kasko Öder mi? Eşik ve Nüans
En çok sorulan soru budur ve cevabı iki katmanlıdır. Birinci katman kesindir: yasal alkol sınırının üzerinde alkollü ya da uyuşturucu etkisinde yapılan kazalar, tüm kasko poliçelerinde teminat dışı kabul edilir. Eşik konusunda trafik mevzuatına bakmak gerekir; 0,50 promileye kadar alkol sorun teşkil etmezken, 1,00 promil ve üzerinde kaskonun devreye girmeyeceği açık biçimde belirtilir.
İkinci katman nüansı taşır. Yargıtay 17. Hukuk Dairesi'nin yerleşik görüşüne göre, sürücünün alkollü olması tek başına hasarı teminat dışı bırakmaz; kazanın münhasır sebebinin alkol olması gerekir. Emniyet kemeri örneği eskiden bu mesleğin klasiklerinden sayılırdı: kaza alkolden bağımsız bir nedenle oluştuysa, alkol sonuçları ağırlaştırsa dahi ödeme yükümlülüğü tartışmaya açık kalır. Pratikte sigorta şirketleri alkolü ret gerekçesi olarak sık kullanır; kusur payı alkolle birlikte bulunuyorsa ödeme yapılabileceği, sigortacının yaptığı ödemeleri kusurlu sürücüye rücu edebileceği de unutulmamalıdır.
Muafiyetler: Kasko Ödüyor Ama Sigortalı Bir Kısımı Üstleniyor
İstisna ile muafiyet karıştırılmamalıdır. İstisna, teminatın tamamen dışında bırakılan hal demektir; muafiyet ise hasarın belli bir tutarına veya oranına kadar olan kısmın sigortalıya ait olmasına denir. Örneğin %2 muafiyetli bir poliçede 10.000 TL'lik hasarın 200 TL'si sigortalıya, kalanı sigortacıya aittir. Muafiyetin poliçede açıkça yazılması zorunludur; yoksa uygulanamaz.
Piyasada en sık rastlanan uygulama, "Yetkili Servis Muafiyetli" klozudur. Bu kloz, hasarda anlaşmalı özel servise gitmeyi kabul ederseniz muafiyetin uygulanmayacağını söyler. Buradaki pürüz, yetkili servis ile anlaşmalı özel servis arasındaki parça ve işçilik farkının sigortalıya yansıyabilmesidir. Prim tasarrufu hoş görünür; hasar günü cebinizden çıkacak fark da hesabın parçasıdır. Eskiden muafiyetli poliçe marjinal bir tercihti, şimdi prim baskısıyla çok daha yaygınlaştı; fiyatla birlikte sorumluluğun da size devredildiğini hatırlamak yeterli.
İsteğe Bağlı Teminatlar: "Tam Kaskom Var" Demek Her Şeyi Karşılamaz
Kasko primini yükselten ve ürünler arasındaki asıl farkı kuran şey, ek sözleşmeyle teminata alınan risklerdir. Bunlar genel şartlarda sayılır ve ürün seviyenize göre poliçenizde olabilir ya da olmayabilir:
- Doğa olayları: Deprem, toprak kayması, fırtına, dolu, yıldırım ve sel ile su baskını ancak ek sözleşmeyle güvenceye girer. "Kaskom var, sel kesin ödenir" demek için poliçenizde bu teminatın yazması gerekir.
- Anahtar kaybı: Bazı ürünlerde anahtarın kaybı ya da çalınması sonucu kilit silindiri ve anahtar değişimi belirli limitler içinde ödenir; bazı poliçelerde ise yalnızca yol yardım bulunur ve bu hizmet anahtar ya da kodlama bedelini karşılamaz. Talepte bulunurken polis tutanağı istenebilir.
- Yağsızlık, susuzluk, donma ve bakımsızlık zararları: Bu haller de ancak ek sözleşmeyle teminata alınabilir.
- Mekanik ve elektronik arızalar: Kasko tamir ya da bakım güvencesi değildir; kapsam içi bir olayla sonuçlanmayan arızaları ve lastik zararlarını karşılamaz. Mekanik arıza teminatı ayrı primle satın alınır.
- Kişisel eşyalar: Gözlük, çanta gibi eşyalar temel kapsamda iken çek, nakit, mücevher, cep telefonu ve notebook kapsam dışıdır.
Değer kaybı ayrı bir konudur: kasko kural olarak piyasa değer kaybını ödemez. Kusursuz ya da az kusurlu taraf, bu talebini karşı aracın trafik sigortasından, kazadan sonraki 15 gün içinde yöneltmelidir. Araç perte ayrılırsa ödeme rayiç değerden hurda bedeli düşülerek yapılır; yani rayici 800.000 TL olan bir araçta hurda değeri kadarı toplamdan gelir. Son olarak hatırlatmak gerekir: kasko yalnızca Türkiye sınırları içinde geçerlidir. Yurt dışında oluşan kaza, çalınma ve hasarlar ancak ek sözleşme ya da Yeşil Kart düzenlemesiyle teminata girer.
Yanlış Beyan: En Sık Hasar Reddi Doğuran Hata
Ret dosyalarının en kalabalık bölümü, imza günü verilen hatalı bilgilere dayanır. Önceki kazaların gizlenmesi, kilometrenin yanlış yazılması, kullanım amacının ters beyan edilmesi bu başlığın klasikleridir. Kasıtlı yanlış beyan saptanırsa kaza hasarı ödenmez; yanlışlık kasten kaynaklanmasa bile primin yeniden hesaplanması, en kötü senaryoda tazminatın oranında indirim gündeme gelir.
Ruhsatta Olmayan Donanımlar ve Taksimat Sorunları
Araca sonradan takılan çelik jant, multimedya sistemi ya da LPG tüpü, ruhsatta yazılı olduğu sürece sigorta bedelinin içinde sayılmaz. Bu donanımların teminata girmesi için fatura değeriyle "Ek Aksesuar" kalemi olarak poliçeye yazdırılması gerekir. Aksi halde hasar günü o parçanın bedeli karşılanmaz ya da taksimat, yani aracın doğru değerlenmesi sorunları yüzünden uyuşmazlık doğar. Aracın doğru taksimatla sigortalanması, hem fazla prim ödemeyi hem de pert durumunda rayiç üzerinden sürprizle karşılaşmayı önler.
Hasar Bildiriminin Gecikmesi
Genel şartlar gereği hasar, kaza ya da zarar tarihinden itibaren 5 iş günü içinde sigortacıya yazılı bildirilmelidir. Gecikmiş bildirim, tek başına ret gerekçesi olabilir. Sigortacının incelemesi üç ay içinde tamamlanamıyorsa özel hükümler işler; ama en pratiği, hasarı olduğu günde ihbar etmektir. Otuz yılın verdiği bir alışkanlık olarak söyleyeyim: tutanak, fotoğraf ve ihbar sürecini erteleyen hiçbir dosya, sonradan lehte sonuçlanmadı.
Poliçeyi İmzalamadan Önce Bakmanız Gereken Maddeler
| Kontrol Noktası | Neye Bakılmalı |
|---|---|
| Ürün türü | Dar, Genişletilmiş mi Tam Kasko mu; genel ve özel şartların okunması |
| Muafiyet ve klozlar | Muafiyet oranı, yetkili/anlaşmalı servis klozu, parça-işçilik farkı |
| Ek teminatlar | Sel, deprem, dolu, yurt dışı, anahtar, ikame araç teminatlarının varlığı |
| Parça şartı | Orijinal/eşdeğer parça koşulu ve rayiç değer tespit referansı |
| Hasarsızlık | Karşı tarafın tam kusurlu olduğu kazalarda indirimin korunma şartları |
Hasarsızlık kalemi özen ister: karşı tarafın tam kusurlu olduğu kazalarda ya da yılda bir kez yapılan cam hasarında hasarsızlık genellikle korunur; %40 ve üzerindeki indirimlerde kaza olsa dahi indirim tamamen kaybolmaz. Poliçede vade boşluğu bırakılırsa sürprim uygulanabilir. Yaygın hata hep aynıdır: yalnız fiyata bakmak, poliçeyi okumamak ve ihtiyaca uygun teminat seçmek yerine en ucuz ürünü imzalamak.
Hasar Reddedilirse Ne Yapmalı? İtiraz Yolu
Ret kararı son söz değildir. İzlenecek yol oldukça açıktır:
- Sigorta şirketine ret yazısına karşı yazılı itiraz verin.
- Eksper raporuna itiraz ettiyseniz şirket 15 iş günü içinde yanıt vermek zorundadır.
- Sonuç alınamazsa Sigorta Tahkim Komisyonu'na başvurun ya da dava açın; kasko uyuşmazlıklarında tahkim, hızlı ve etkin bir yoldur.
Ret dosyalarında en yaygın itiraz konularının alkol, ehliyet ve geç ihbar olduğu bilinir. Bu üç başlıkta elinizdeki delilin güçlüğü, itirazın kaderini belirler. Poliçeyi imzalamadan önce istisnaları okuyan kişi, hasar günü mahkemeye taşınacak bir tartışmanın tarafı olmaktan çıkmış olur; sigortacılığın bütün deneyimi bu cümlenin içine sığar.
Kaynaklar
- Kara Araçları Kasko Sigortası Genel Şartları – TSB
- Kasko Fiyatları 2026 – Genişletilmiş Kasko, Türkiye Sigorta
- Kasko Sigortası 2026 | Allianz Türkiye
- Kasko Sigortası Neleri Karşılar? 2026 – Sigortacınız
- Yargıtay 17. HD E. 2018/4623 – Kazancı
- Alkollü Kazada Kasko ve Trafik Sigortası Hasarı Karşılar mı? – Sigortam.net
- Kasko Hasar Ret Kararlarında En Sık Nedenler – Ebru Ünsal
- Kasko Hasar Reddi İtiraz ve Dava Süreci 2026 – Balgat Hukuk
- Sigortalı Araç Ticari Kullanım – OGH 15.4.2026 – Munar