Mengapa Asuransi All Risk Tidak Membayar Setiap Kerusakan? Pengecualian dalam Polis
Bagikan Halaman Ini
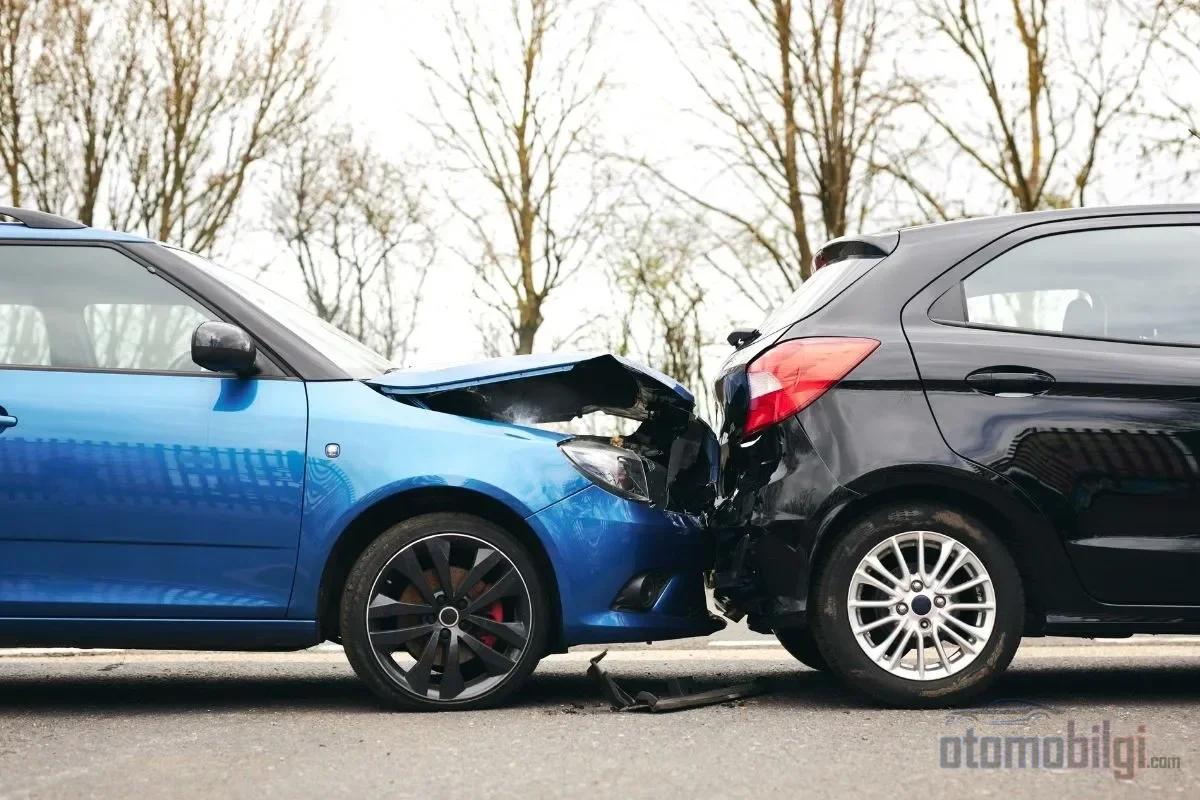
Meskipun kasko adalah jenis asuransi yang melindungi kendaraan Anda dari pencurian, kecelakaan, kebakaran, dan bencana alam, kasko tidak menutup semua kerusakan. Dalam syarat umum yang menjadi dasar polis, situasi-situasi yang dikecualikan dari pertangguhan serta risiko yang hanya masuk cakupan dengan perjanjian tambahan didaftar secara eksplisit; sebagian besar kerusakan yang ditolak oleh penanggung asuransi justru berasal dari kedua pembedaan ini yang terlewat oleh pembaca. Di bawah ini Anda akan menemukan dalam kondisi apa kasko tidak memiliki kewajiban membayar, jaminan mana yang berbeda dari polis ke polis, dan langkah-langkah apa yang dapat diambil oleh mereka yang menghadapi keputusan penolakan.
Sorotan
- Penggunaan di atas batas alkohol legal tidak ditanggung di semua polis kasko.
- Pada penggunaan tanpa SIM atau melanggar izin, penanggung asuransi tidak melakukan pembayaran.
- Banjir, gempa bumi, hujan es, dan kehilangan kunci hanya masuk pertangguhan dengan perjanjian tambahan.
- Kasko berlaku dalam batas wilayah Türkiye; untuk luar negeri diperlukan klausul tambahan.
- Pelaporan kerusakan umumnya harus dilakukan secara tertulis dalam waktu 5 hari kerja.
Mengapa Kasko Tidak Membayar Semua Kerusakan? Dari Mana Pengecualian dalam Polis Berasal?
Jawabannya tersimpan dalam satu kalimat: semua jaminan dan pengecualian kasko bersandar pada dokumen Syarat Umum Asuransi Kasko Kendaraan Bermotor dari Asosiasi Asuransi, dan dokumen ini mendefinisikan secara cermat apa yang tidak akan dibayar sebagaimana apa yang akan dibayar. Jika penanggung asuransi akan menolak suatu kerusakan, alasan itu dicari baik di bagian situasi yang dikecualikan dari syarat umum maupun di syarat khusus yang ditulis dalam polis Anda. Artinya, penolakan bukanlah keputusan yang sewenang-wenang; melainkan berlakunya pasal-pasal yang tidak Anda baca pada hari Anda menandatanganinya.
Urusan ini punya jebakan yang sama dulu maupun sekarang: orang melihat premi polisnya, membaca sekilas daftar jaminan, dan melewatkan pengecualian. Padahal karakter asli kasko terlihat di halaman pengecualian. Syarat umum membagi produk menjadi empat: Kasko Terbatas menanggung sebagian risiko dasar, Kasko menanggung seluruhnya, Kasko Diperluas menambah sebagian risiko tambahan, sedangkan Kasko Menyeluruh menanggung semua risiko tambahan. Nama produk wajib ditulis dalam polis dengan ukuran minimal 16 poin; artinya, untuk mengetahui di tingkat perlindungan mana Anda membeli, cukup lihat judul kertasnya.
Situasi yang Tidak Ditanggung: Alasan Penolakan Mutlak oleh Penanggung Asuransi
Bagian A.5 syarat umum menyebutkan situasi-situasi yang tidak menyisakan ruang untuk perdebatan. Yang utama adalah sebagai berikut:
- Perang dan peristiwa serupa: Kerusakan yang terjadi selama perang, invasi, perang saudara, revolusi, pemberontakan, serta gerakan militer atau administratif yang terkait dengannya.
- Risiko nuklir: Kerusakan yang timbul dari kontaminasi bahan bakar nuklir, radiasi, dan radioaktivitas.
- Penggunaan tanpa SIM: Kerusakan yang terjadi pada penggunaan oleh orang yang tidak memiliki surat izin mengemudi yang diperlukan menurut peraturan tidak ditanggung.
- Alkohol dan narkoba: Pada penggunaan di bawah pengaruh alkohol di atas batas yang ditetapkan dalam peraturan lalu lintas atau narkoba, penanggung asuransi tidak membayar.
- Kerusakan yang disengaja: Kerusakan yang terjadi karena kesengajaan orang yang diasuransikan, orang-orang yang berada di bawah tanggung jawabnya, atau orang-orang yang tinggal bersamanya, serta pencurian kendaraan tidak ditanggung dalam cakupan ini.
- Keményanan di luar tujuan penggunaan: Penggunaan yang bertentangan dengan tujuan yang tercantum dalam izin, seperti kendaraan yang diasuransikan untuk keperluan pribadi digunakan untuk mengangkut penumpang tanpa izin.
Pasal terakhir ini bukan hal asing, melainkan dekat: sebuah pengadilan Eropa pada tahun 2026 memutuskan bahwa ganti rugi asuransi komprehensif ditolak untuk penggunaan komersial kendaraan yang diasuransikan untuk keperluan pribadi. Menyatakan tujuan penggunaan dengan benar sesuai kehidupan nyata kendaraan bukan sekadar detail kosmetik, melainkan syarat sahnya perlindungan. Kendaraan yang tercatat untuk penggunaan pribadi dalam izinnya, pada hari digunakan untuk keperluan komersial, secara efektif telah menangguhkan perlindungannya.
Apakah Asuransi Komprehensif Membayar Jika Pengemudi Mabuk? Ambang Batas dan Nuansa
Ini adalah pertanyaan yang paling sering diajukan, dan jawabannya terdiri dari dua lapisan. Lapisan pertama bersifat pasti: kecelakaan yang terjadi dalam pengaruh alkohol di atas batas hukum atau obat-obatan dinyatakan tidak tercakup dalam semua polis asuransi komprehensif. Mengenai ambang batas, perlu merujuk pada peraturan lalu lintas; alkol hingga 0,50 promile tidak menjadi masalah, sedangkan pada 1,00 promile ke atas secara tegas dinyatakan bahwa asuransi komprehensif tidak akan berlaku.
Lapisan kedua mengandung nuansa. Mahkamah Kasasi 17. kondisi mabuk pengemudi saja tidak membuat kerusakan tidak tercakup; alkol harus menjadi penyebab eksklusif dari kecelakaan tersebut. Contoh sabuk pengaman dulu dianggap klasik dalam profesi ini: jika kecelakaan terjadi karena sebab yang independen dari alkohol, kewajiban membayar tetap dapat diperdebatkan meskipun alcohol memperparah akibatnya. Dalam praktiknya, perusahaan asuransi sering menggunakan alkohol sebagai alasan penolakan; juga tidak boleh dilupakan bahwa pembayaran tetap dapat dilakukan jika ada persentase kesalahan bersamaan dengan alkohol, dan bahwa asuransier dapat menuntut balik pembayaran yang dilakukan kepada pengemudi yang lalai.
Pengecualian: Asuransi Komprehensif Membayar, Tetapi Tertanggung Menanggung Sebagian
Pengecualian tidak boleh disamakan dengan franschise. Pengecualian berarti situasi yang sepenuhnya dikecualikan dari perlindungan; sementara franschise berarti bagian dari kerusakan hingga jumlah atau persentase tertentu menjadi tanggungan tertanggung. Misalnya, dalam polis dengan franschise 2%, dari kerusakan sebesar 10.000 TL, 200 TL menjadi tanggungan tertanggung dan sisanya menjadi tanggungan asuransier. Franschise wajib dinyatakan secara jelas dalam polis; jika tidak, tidak dapat diterapkan.
Praktik yang paling umum dijumpai di pasaran adalah klausul "Franschise Bengkel Resmi". Klausul ini menyatakan bahwa franschise tidak akan diterapkan jika Anda menerima untuk menggunakan bengkel khusus mitra saat terjadi kerusakan. Masalahnya adalah perbedaan harga suku cadang dan jasa antara bengkel resmi dan bengkel khusus mitra dapat dibebankan kepada tertanggung. Penghematan premi memang terlihat menarik; namun perbedaan biaya yang akan keluar dari kantong Anda pada hari kerusakan juga merupakan bagian dari perhitungan. Dulu polis dengan franschise merupakan pilihan marginal, kini menjadi jauh lebih umum karena tekanan premi; cukup diingat bahwa bersama dengan harga, tanggung jawab juga dialihkan kepada Anda.
Perlindungan Opsional: Mengatakan "Saya Punya Asuransi Komprehensif Penuh" Tidak Meng-cover Segalanya
Yang meningkatkan premi asuransi komprehensif dan menetapkan perbedaan mendasar antar produk adalah risiko-risiko yang dilindungi melalui perjanjian tambahan. Risiko-risiko ini disebutkan dalam syarat umum, dan bergantung pada tingkat produk Anda, mungkin ada atau tidak ada dalam polis Anda:
- Peristiwa alam: Gempa bumi, longsor, badai, hujan es, petir, serta banjir dan genangan hanya dicakup dengan perjanjian tambahan. Untuk mengatakan "Saya punya Kaskom, banjir pasti diganti", polis Anda harus mencantumkan jaminan ini.
- Kehilangan kunci: Pada beberapa produk, kerugian akibat hilang atau dicurinya kunci, penggantian silinder kunci dan kunci dibayar dalam batas tertentu; sementara pada beberapa polis hanya terdapat bantuan jalan dan layanan ini tidak menanggung biaya kunci atau pengkodean. Saat mengajukan klaim, berita acara polisi dapat diminta.
- Kerugian akibat kekurangan oli, kekurangan air, pembekuan dan kurang perawatan: Keadaan-keadaan ini juga hanya dapat dijamin dengan perjanjian tambahan.
- Kerusakan mekanik dan elektronik: Asuransi kasko bukan jaminan perbaikan atau perawatan; kerusakan yang tidak berujung pada peristiwa dalam cakupan dan kerusakan ban tidak ditanggung. Jaminan kerusakan mekanik dibeli dengan premi terpisah.
- Barang pribadi: Barang seperti kacamata dan tas berada dalam cakupan dasar, sedangkan cek, uang tunai, perhiasan, telepon genggam dan notebook berada di luar cakupan.
Penurunan nilai adalah perkara terpisah: pada dasarnya kasko tidak membayar penurunan nilai pasar. Pihak yang tanpa kesalahan atau dengan kesalahan kecil harus mengajukan tuntutan ini ke asuransi lalu lintas kendaraan lawan, dalam 15 hari setelah kecelakaan. Jika kendaraan dinyatakan hilang total (pert), pembayaran dilakukan dari nilai pasar dikurangi nilai bekas; artinya pada kendaraan dengan nilai pasar 800.000 TL, nilai bekasnya ditambahkan ke total. Terakhir, perlu diingatkan: kasko hanya berlaku dalam batas wilayah Türkiye. Kecelakaan, pencurian, dan kerusakan yang terjadi di luar negeri hanya dapat dijamin dengan perjanjian tambahan atau pengaturan Green Card.
Pernyataan yang Salah: Kesalahan yang Paling Sering Menyebabkan Penolakan Klaim
Bagian terbesar dari berkas penolakan didasarkan pada informasi keliru yang diberikan pada hari penandatanganan. Menyembunyikan kecelakaan sebelumnya, pencatatan jarak tempuh yang salah, pernyataan tujuan penggunaan yang bertentangan adalah kasus klasik dalam judul ini. Jika terbukti ada pernyataan salah yang disengaja, kerugian kecelakaan tidak dibayar; bahkan jika kesalahan tidak bersumber dari kesengajaan, penghitungan ulang premi dan, dalam skenario terburuk, pengurangan sebesar persentase ganti rugi menjadi bahan pertimbangan.
Peralatan yang Tidak Tercantum di dalam Surat Kendaraan dan Masalah Taksimat (Penilaian Nilai)
Velg baja, sistem multimedia, atau tabung LPG yang dipasang belakangan pada kendaraan, selama tercantum di dalam surat kendaraan, tidak dihitung di dalam nilai asuransi. Agar peralatan ini tercakup dalam jaminan, harus dicantumkan ke dalam polis sebagai butir "Aksesori Tambahan" dengan nilai faktur. Jika tidak, pada hari kerugian biaya bagian tersebut tidak ditanggung atau perselisihan timbul karena masalah taksimat, yaitu penilaian nilai kendaraan yang benar. Pengasuransian kendaraan dengan taksimat yang benar mencegah baik pembayaran premi berlebih maupun kejutan berdasarkan nilai pasar dalam kondisi pert (hilang total).
Keterlambatan Pemberitahuan Kerugian
Sesuai syarat umum, kerugian harus dilaporkan secara tertulis kepada penanggung asuransi dalam waktu 5 hari kerja sejak tanggal kecelakaan atau kerugian. Pemberitahuan yang terlambat dapat menjadi alasan penolakan dengan sendirinya. Jika pemeriksaan penanggung asuransi tidak dapat diselesaikan dalam tiga bulan, ketentuan khusus berlaku; namun yang paling praktis adalah melaporkan kerugian pada hari itu juga. Sebagai kebiasaan yang terbentuk selama tiga puluh tahun, saya katakan: hanya melihat harga, tidak membaca polis, dan menandatangani produk termurah alih-alih memilih jaminan yang sesuai dengan kebutuhan.
Hal-Hal yang Perlu Anda Periksa Sebelum Menandatangani Polis
| Titik Pemeriksaan | Apa yang Harus Diperhatikan |
|---|---|
| Jenis produk | Apakah sempit, diperluas, atau comprehensive penuh; membaca syarat umum dan khusus |
| Pengecualian dan klausul | Tingkat pengecualian, klausul bengkel resmi/mitra, perbedaan suku cadang-jasa |
| Jaminan tambahan | Keberadaan jaminan banjir, gempa bumi, hujan es, luar negeri, kunci, kendaraan pengganti |
| Ketentuan suku cadang | Syarat suku cadang orisinal/setara dan referensi penetapan nilai pasar |
| Bebas klaim | Syarat mempertahankan diskon pada kecelakaan di mana pihak lawan sepenuhnya bersalah |
Bagian bebas klaim memerlukan kehati-hatian: bebas klaim umumnya tetap terjaga pada kecelakaan di mana pihak lawan sepenuhnya bersalah atau pada kerusakan kaca yang dilakukan sekali setahun; pada diskon 40% ke atas, diskon tidak sepenuhnya hilang meskipun terjadi kecelakaan. Jika ada celah jangka waktu pada polis, mungkin diberlakukan premi tambahan (surprim). Kesalahan yang umum selalu sama: hanya melihat harga, tidak membaca polisinya, dan menandatangani produk termurah alih-alih memilih perlindungan yang sesuai dengan kebutuhan.
Apa yang Harus Dilakukan Jika Klaim Ditolak? Jalur Keberatan
Keputusan penolakan bukanlah kata terakhir. Jalur yang harus ditempuh cukup jelas:
- Ajukan keberatan tertulis kepada perusahaan asuransi atas surat penolakan tersebut.
- Jika Anda mengajukan keberatan atas laporan ahli, perusahaan wajib menjawab dalam 15 hari kerja.
- Jika tidak mendapatkan hasil, ajukan ke Komisi Arbitrase Asuransi atau ajukan gugatan; dalam sengketa asuransi comprehensive, arbitrase adalah jalan yang cepat dan efektif.
Diketahui bahwa topik keberatan yang paling umum dalam berkas penolakan adalah alkohol, SIM, dan pelaporan terlambat. Pada tiga hal ini, kekuatan bukti yang Anda miliki menentukan nasib keberatan. Orang yang membaca pengecualian sebelum menandatangani polis akan terlepas dari menjadi pihak dalam perselisihan yang nantinya dibawa ke pengadilan pada hari klaim; seluruh pengalaman dunia asuransi termuat dalam kalimat ini.
Sumber
- Syarat Umum Asuransi Comprehensive Kendaraan Darat – TSB
- Harga Asuransi Comprehensive 2026 – Asuransi Comprehensive Diperluas, Türkiye Sigorta
- Asuransi Comprehensive 2026 | Allianz Türkiye
- Apa Saja yang Ditanggung Asuransi Comprehensive? 2026 – Sigortacınız
- Yargıtay 17. HD E. 2018/4623 – Kazancı
- Apakah Asuransi Comprehensive dan Asuransi Lalu Lintas Menanggung Kerugian pada Kecelakaan Akibat Mabuk? – Sigortam.net
- Alasan Paling Sering dalam Keputusan Penolakan Klaim Comprehensive – Ebru Ünsal
- Proses Keberatan dan Gugatan Penolakan Klaim Comprehensive 2026 – Balgat Hukuk
- Penggunaan Komersial Kendaraan yang Diasuransikan – OGH 15.4.2026 – Munar