چرا بیمه بدنه هر خسارتی را پرداخت نمی کند؟ استثناهای بیمه نامه
این صفحه را به اشتراک بگذارید
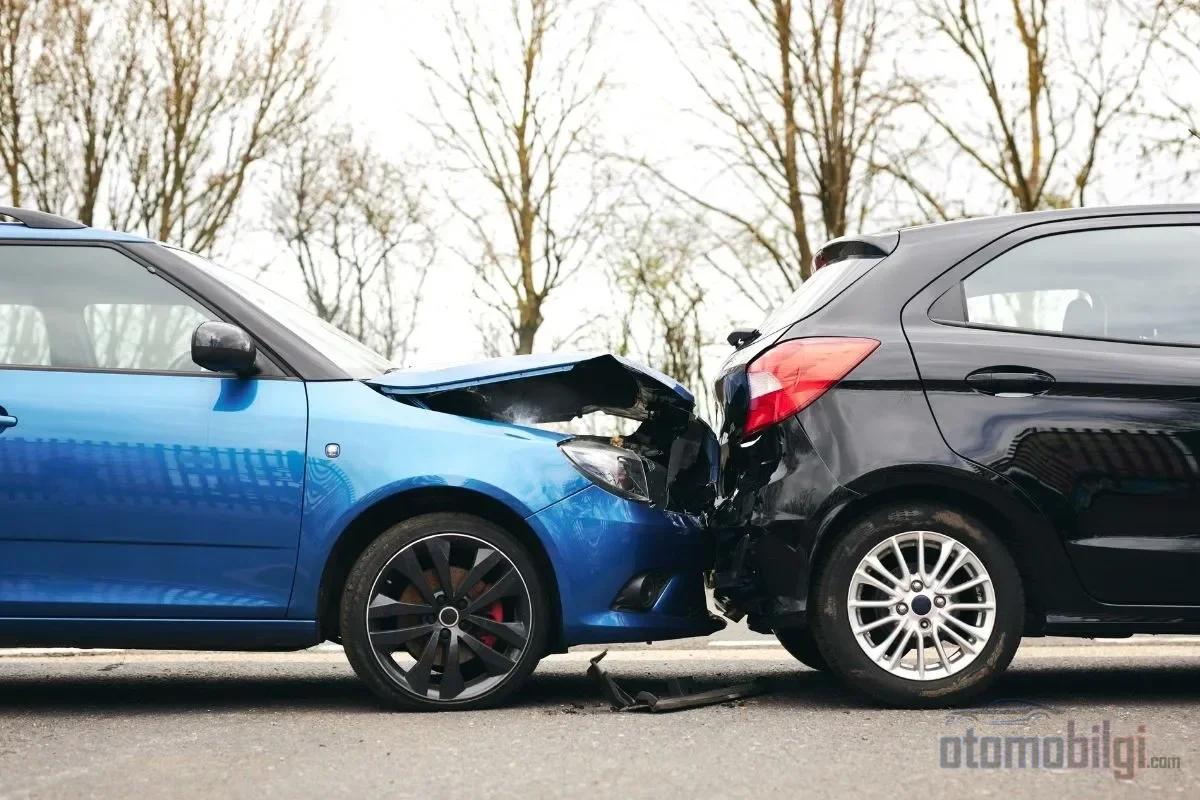
کاسکو نوعی بیمه است که خودروی شما را در برابر سرقت، تصادف، آتشسوزی و بلایای طبیعی تضمین میکند، اما هر خسارتی را پرداخت نمیکند. در شرایط عمومی که مبناي بیمهنامه است، موارد خارج از پوشش و ریسکهایی که تنها با الحاقیه مشمول پوشش میشوند بهطور صریح فهرست شدهاند؛ بخش بزرگی از خسارتهایی که بیمهگر رد میکند نیز ناشی از نادیده گرفتن همین دو تفکیک توسط خواننده است. در ادامه خواهید یافت که در چه مواردی کاسکو تعهد پرداخت ندارد، کدام پوششها از بیمهنامهای به بیمهنامه دیگر تغییر میکند و کسانی که با تصمیم رد مواجه میشوند چه گامهایی میتوانند بردارند.
نکات برجسته
- استفاده بالاتر از حد مجاز الکل در تمام بیمهنامههای کاسکو خارج از پوشش است.
- در استفاده بدون گواهینامه یا خلاف مجوز، بیمهگر پرداختی انجام نمیدهد.
- سیل، زلزله، تگرگ و مفقود شدن کلید تنها با الحاقیه مشمول پوشش میشوند.
- کاسکو در داخل مرزهای Türkiye معتبر است؛ برای خارج از کشور کلوز اضافی لازم است.
- اعلام خسارت معمولاً باید 5 روز کاری داخل بهصورت کتبی انجام شود.
چرا کاسکو هر خسارتی را پرداخت نمیکند؟ استثناهای بیمهنامه از کجا میآیند؟
پاسخ در یک جمله نهفته است: تمام پوششها و استثناهای کاسکو بر سند شرایط عمومی بیمه کاسکو وسایل نقلیه اتحادیه بیمه استوار است و این سند، همانقدر که پرداختنیها را تعریف میکند، پرداختنشدنیها را نیز با دقت مشخص میکند. اگر بیمهگر بخواهد خسارتی را رد کند، این دلیل را یا در بخش موارد خارج از پوشش شرایط عمومی یا در شرایط خاص درجشده در بیمهنامه شما جستجو میکند. یعنی رد، در بیشتر موارد تصمیمی خودسرانه نیست؛ بلکه فعالشدن بندهایی است که روز امضا نخواندهاید.
این کار هم گذشته و هم امروز همان تله را دارد: آدمی به حق بیمه نگاه میکند، فهرست پوششها را مرور میکند و از استثناها میگذرد. حال آنکه شخصیت واقعی کاسکو در صفحه استثناها آشکار میشود. شرایط عمومی محصولات را به چهار دسته تقسیم میکند: کاسکوی محدود بخشی از ریسکهای پایه، کاسکوی معمولی تمام آنها، کاسکوی گسترده علاوه بر آن بخشی از ریسکهای اضافی و کاسکوی کامل تمام ریسکهای اضافی را پوشش میدهد. درج نام محصول در بیمهنامه با حداقل قلم 16 الزامی است؛ یعنی برای اینکه بدانید در چه سطحی از تضمین خریداری کردهاید، کافی است به عنوان برگه نگاه کنید.
موارد خارج از پوشش: دلایل قطعی رد از سوی بیمهگر
بخش A.5 شرایط عمومی، موارد بدون جای بحث را برمیشمارد. مهمترین آنها اینها هستند:
- جنگ و رویدادهای مشابه: خسارتهای واردشده در طول جنگ، تهاجم، جنگ داخلی، انقلاب، شورش و حرکات نظامی یا اداری مرتبط با آنها.
- ریسکهای هستهای: خسارتهای ناشی از سوخت هستهای، تشعشع و آلودگی رادیواکتیویته.
- استفاده بدون گواهینامه: خسارتهای واردشده در زمان استفاده فردی که طبق مقررات گواهینامه رانندگی لازم را ندارد، خارج از پوشش است.
- الکل و مواد مخدر: در استفاده زیر تأثیر الکل بالاتر از حد تعیینشده در آییننامه ترافیک یا مواد مخدر، بیمهگر پرداختی انجام نمیدهد.
- خسارتهای عمدی: خسارتهای ناشی از عمد بیمهگشاده، افراد تحت مسئولیت او یا افرادی که با او زندگی میکنند و همچنین ربوده شدن خودرو در این چارچوب پوشش داده نمیشود.
- مغایرت با هدف استفاده: استفاده از وسیله نقلیه بیمهشده با هدف خاص، برخلاف منظور مندرج در سند ثبت، مانند حمل مسافر بدون مجوز.
ماده پایانی غریبه نیست، نزدیک است: یک دادگاه اروپایی در سال 2026 حکم داد که در استفاده تجاری از خودروی بیمهشده با هدف خاص، خسارت بیمه بدنه رد میشود. ثبت صحیح واقعیت زندگی خودرو هنگام اعلام هدف استفاده، یک جزئیات آرایشی نیست، بلکه شرط تحقق پوشش بیمهای است. خودرویی که در سند ثبت آن استفاده شخصی درج شده، در روزی که در کار تجاری به کار میرود، عملاً پوشش بیمهای خود را به حالت تعلیق درآورده است.
آیا بیمه بدنه در صورت استفاده در حالت مستی میپردازد؟ آستانه و ظرافتها
پرسیدنیترین سؤال همین است و پاسخ آن دو لایه دارد. لایه نخست قطعی است: حوادثی که در حالت مستی بالاتر از حد قانونی الکل یا تحت تأثیر مواد مخدر رخ دهند، در تمام بیمهنامههای بدنه خارج از پوشش تلقی میشوند. در مورد آستانه باید به مقررات راهنمایی و رانندگی مراجعه کرد؛ تا میزان 0.50 گرم در لیتر الکل مشکلی ایجاد نمیکند، اما به صراحت ذکر شده که در 1.00 گرم در لیتر و بالاتر بیمه بدنه وارد عمل نخواهد شد.
لایه دوم ظرافت را در بر دارد. طبق نظر تثبیتشده شعبه 17 حقوقی دیوان عالی، مست بودن راننده بهتنهایی خسارت را از پوشش خارج نمیکند؛ علت انحصاری حادثه باید الکل باشد. مثال کمربند ایمنی روزگاری از کلاسیکهای این حرفه محسوب میشد: اگر حادثه به دلیلی مستقل از الکل رخ داده باشد، حتی اگر الکل پیامدها را تشدید کرده باشد، تعهد پرداخت همچنان محل بحث باقی میماند. در عمل، شرکتهای بیمه الکل را به دفعات به عنوان دلیل رد استفاده میکنند؛ همچنین نباید فراموش کرد که اگر سهم تقصیر همراه با الکل وجود داشته باشد، ممکن است پرداخت انجام شود و بیمهگر بتواند پرداختهایش را به راننده مقصر رجوع دهد.
استثناها: بیمه بدنه میپردازد، اما بیمهگذار بخشی را بر عهده میگیرد
نباید استثنا را با فرانشیز اشتباه گرفت. استثنا یعنی حالتی که کاملاً از پوشش بیمهای خارج شده است؛ فرانشیز یعنی بخشی از خسارت تا مبلغ یا نسبتی معین متعلق به بیمهگذار است. برای مثال، در بیمهنامهای با فرانشیز 2 درصد، از خسارت 10.000 لیرهای، 200 لیر به بیمهگذار و باقی به بیمهگر تعلق دارد. درج صریح فرانشیز در بیمهنامه الزامی است؛ در غیر این صورت قابل اعمال نیست.
رایجترین کاربرد در بازار، بند "با فرانشیز خدمات مجاز" است. این بند میگوید اگر در صورت خسارت، مراجعه به تعمیرگاه خاص قراردادی را بپذیرید، فرانشیز اعمال نخواهد شد. نکته در اینجاست که ممکن است تفاوت قطعات و دستمزد میان خدمات مجاز و تعمیرگاه خاص قراردادی به بیمهگذار تحمیل شود. صرفهجویی در حق بیمه جذاب به نظر میرسد؛ اما مبلغی که روز خسارت از جیب شما خارج خواهد شد نیز بخشی از محاسبه است. روزگاری بیمهنامه با فرانشیز انتخابی حاشیهای بود، اما اکنون با فشار قیمتها بسیار رایجتر شده؛ کافی است به یاد داشته باشید که همراه با قیمت، مسئولیت نیز به شما منتقل میشود.
پوششهای اختیاری: گفتن "من بیمه بدنه کامل دارم" همه چیز را پوشش نمیدهد
چیزی که حق بیمه بدنه را بالا میبرد و تفاوت اصلی میان محصولات را ایجاد میکند، ریسکهایی است که با قرارداد اضافی تحت پوشش قرار میگیرند. این ریسکها در شرایط عمومی ذکر شدهاند و بسته به سطح محصول شما، ممکن است در بیمهنامهتان باشند یا نباشند:
- حوادث طبیعی: زمینلرزه، رانش زمین، طوفان، تگرگ، آذرخش و سیل و آبگرفتگی تنها با قرارداد اضافی پوشش داده میشوند. برای اینکه بگویید "کاسکو دارم، سیل قطعاً پرداخت میشود"، این پوشش باید در بیمهنامه شما درج شده باشد.
- گم شدن کلید: در برخی محصولات، در صورت گم شدن یا سرقت کلید، تعویض سیلندر قفل و کلید در محدوده معینی پرداخت میشود؛ در برخی بیمهنامهها فقط کمک جادهای وجود دارد و این خدمات هزینه کلید یا کدگذاری را پوشش نمیدهد. هنگام درخواست خسارت، ممکن است صورتجلسه پلیس درخواست شود.
- خسارتهای ناشی از فقدان روغن، فقدان آب، یخزدگی و عدم نگهداری: این موارد نیز تنها با قرارداد اضافی قابل پوشش هستند.
- خرابیهای مکانیکی و الکترونیکی: کاسکو پوشش تعمیر یا سرویس نیست؛ خرابیهایی که به رویدادی مشمول پوشش منجر نمیشوند و خسارت لاستیک را پوشش نمیدهد. پوشش خرابی مکانیکی جداگانه و با حق بیمه اضافی خریداری میشود.
- وسایل شخصی: وسایلی مانند عینک و کیف در پوشش پایه قرار دارند، در حالی که چک، وجه نقد، جواهرات، تلفن همراه و لپتاپ خارج از پوشش هستند.
کاهش ارزش موضوعی جداگانه است: کاسکو به طور معمول کاهش ارزش بازار را پرداخت نمیکند. طرف بدون تقصیر یا با تقصیر کم، باید این درخواست خود را ظرف 15 روز پس از حادثه به بیمه شخص ثالث وسیله نقلیه مقابل مطرح کند. اگر خودرو پرت (آContentLoaded اسقاط) اعلام شود، پرداخت از ارزش روز با کسر قیمت اسقاط انجام میشود؛ یعنی در خودرویی با ارزش روز 800.000 لیر، مبلغ اسقاط از مجموع کسر میشود. در پایان باید یادآور شد: کاسکو فقط در محدوده مرزهای ترکیه معتبر است. حوادث، سرقتها و خسارتهای ایجاد شده در خارج از کشور تنها با قرارداد اضافی یا صدور کارت سبز پوشش داده میشوند.
اظهار نادرست: رایجترین خطای منجر به رد خسارت
بخش عمده پروندههای رد خسارت، بر اطلاعات نادرستی استوار است که روز امضا ارائه شده است. پنهان کردن حوادث قبلی، ثبت نادرست کیلومتر، و اظهار خلاف واقع هدف استفاده، موارد کلاسیک این عنوان هستند. اگر اظهار نادرست عمدی تشخیص داده شود، خسارت حادثه پرداخت نمیشود؛ حتی اگر خطا عمدی نباشد، محاسبه مجدد حق بیمه و در بدترین سناریو، کاهش نسبی در میزان غرامت مطرح میشود.
تجهیزات غیرموجود در سند و مشکلات ارزیابی ارزش خودرو
رینگ اسپرت، سیستم مالتیمدیا یا کپسول LPG که بعداً به خودرو نصب شدهاند، تا زمانی که در سند ثبت نشده باشند، جزو مبلغ بیمه محسوب نمیشوند. برای اینکه این تجهیزات مشمول پوشش شوند، باید با ارزش فاکتور به عنوان قلم "لوازم جانبی اضافی" در بیمهنامه درج شوند. در غیر این صورت، در روز حادثه هزینه آن قطعه پرداخت نمیشود یا به دلیل مشکلات ارزیابی، یعنی ارزشگذاری صحیح خودرو، اختلاف پیش میآید. بیمه کردن خودرو با ارزشگذاری صحیح، هم از پرداخت حق بیمه اضافی جلوگیری میکند و هم از مواجهه با غافلگیری بر اساس ارزش روز در صورت اعلام پرت بودن.
تأخیر در اعلام خسارت
طبق شرایط عمومی، خسارت باید ظرف 5 روز کاری از تاریخ حادثه یا زیان به صورت کتبی به بیمهگر اعلام شود. اعلام با تأخیر، به تنهایی میتواند دلیل رد خسارت باشد. اگر بررسی بیمهگر در سه ماه تکمیل نشود، شرایط خاص اعمال میشود؛ اما عملیترین راه، اعلام خسارت در همان روز وقوع است. به عنوان یک عادت حاصل از سی سال تجربه میگویم: هیچ پروندهای که صورتجلسه، عکس و فرآیند اعلام خسارت را به تعویق انداخته باشد، بعداً به نفع بیمهگذار تمام نشد.
بندهایی که باید قبل از امضای بیمهنامه بررسی کنید
| نقطه کنترل | به چه چیزی باید توجه کرد |
|---|---|
| نوع محصول | بیمه شخص ثالث محدود، توسعهیافته یا کامل؛ خواندن شرایط عمومی و خصوصی |
| معافیتها و بندهای الحاقی | نرخ معافیت، بند سرویس مجاز/قراردادی، تفاوت قطعه و دستمزد |
| پوششهای تکمیلی | وجود پوششهای سیل، زلزله، تگرگ، خارج از کشور، کلید و خودروی جایگزین |
| شرط قطعات | شرط قطعه اصلی/معادل و مرجع تعیین ارزش روز |
| سابقه بدون خسارت | شرایط حفظ تخفیف در حوادثی که طرف مقابل کاملاً مقصر است |
مورد سابقه بدون خسارت نیازمند دقت است: در حوادثی که طرف مقابل کاملاً مقصر است یا در خسارت شیشه که سالی یک بار رخ میدهد، معمولاً سابقه بدون خسارت حفظ میشود؛ در تخفیفهای 40 درصد و بالاتر، حتی با وقوع حادثه، تخفیف به طور کامل از بین نمیرود. اگر در بیمهنامه فاصله زمانی (شکست اعتبار) ایجاد شود، ممکن است جریمه اعمال شود. اشتباه رایج همیشه یکی است: فقط نگاه کردن به قیمت، نخواندن بیمهنامه و به جای انتخاب پوشش متناسب با نیاز، امضای ارزانترین محصول.
اگر خسارت رد شد چه باید کرد؟ مسیر اعتراض
تصمیم رد، آخرین حرف نیست. مسیر پیشرو بسیار روشن است:
- به شرکت بیمه اعتراض کتبی علیه نامه رد خسارت ارائه دهید.
- اگر به گزارش کارشناس اعتراض کرده باشید، شرکت موظف است ظرف 15 روز کاری پاسخ دهد.
- اگر نتیجهای حاصل نشد، به کمیسیون داوری بیمه مراجعه کنید یا دادخواست دهید؛ در اختلافات بیمه کامل، داوری راهی سریع و مؤثر است.
میدانند که رایجترین موضوعات اعتراض در پروندههای رد خسارت، الکل، گواهینامه و اعلام تأخیری است. در این سه مورد، قدرت مدرکی که در دست دارید، سرنوشت اعتراض را تعیین میکند. کسی که قبل از امضای بیمهنامه استثناها را میخواند، دیگر در روز وقوع خسارت طرف یک اختلافی نیست که به دادگاه کشیده شود؛ تمام تجربه صنعت بیمه در همین یک جمله گنجانده شده است.
منابع
- شرایط عمومی بیمه بدنه وسایل نقلیه زمینی – TSB
- قیمتهای بیمه بدنه 2026 – بیمه بدنه گسترده، بیمه ترکیه
- بیمه بدنه 2026 | آلیانس ترکیه
- بیمه بدنه چه چیزهایی را پوشش میدهد؟ 2026 – بیمهگر شما
- دیوان عالی تجدیدنظر، شعبه 17، شماره پرونده 2018/4623 – کازانجی
- آیا در تصادف ناشی از الکل، بیمه بدنه و بیمه مسئولیت خسارت را پوشش میدهد؟ – Sigortam.net
- شایعترین دلایل رد خسارت بیمه بدنه – ابرو اونسال
- فرایند اعتراض و دعوای حقوقی علیه رد خسارت بیمه بدنه 2026 – بالگات حقوق
- استفاده تجاری از وسیله نقلیه بیمهشده – OGH 15.4.2026 – مونار