Pourquoi l'assurance casco ne couvre-t-elle pas tous les dommages ? Les exclusions de la police
Partagez cette page
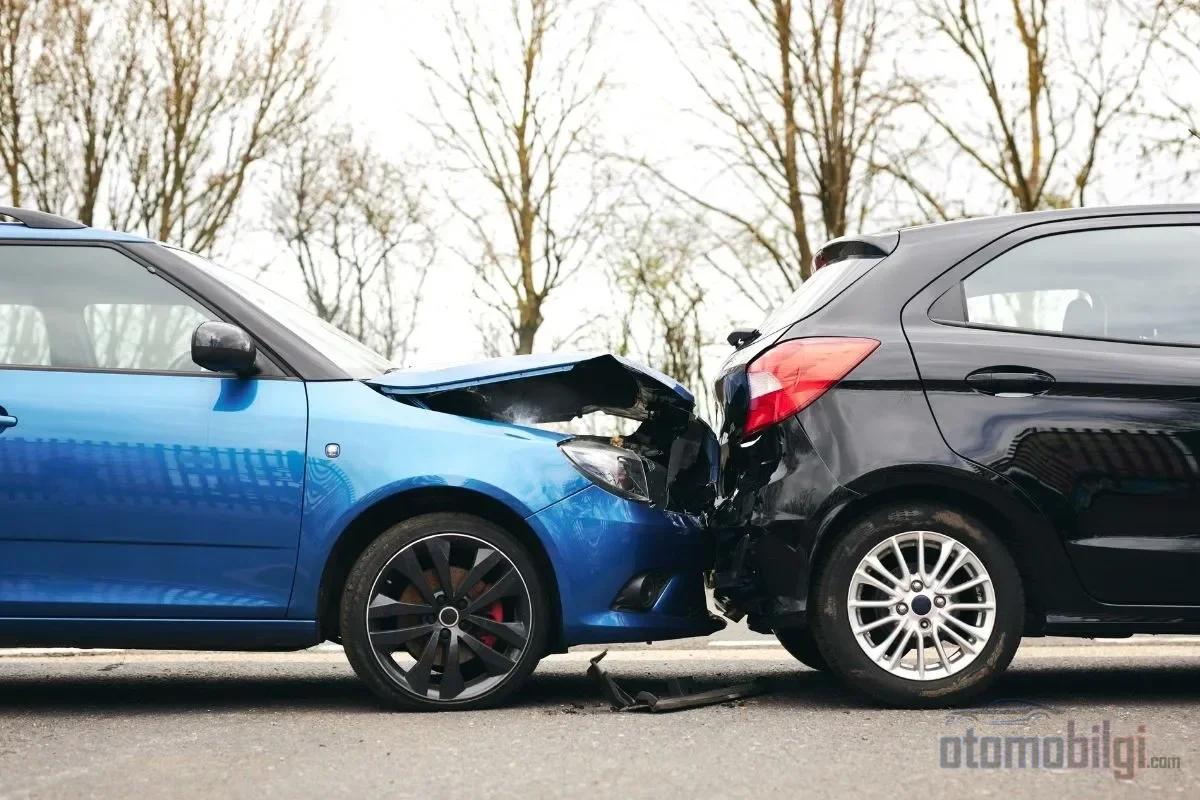
Bien que l'assurance casco soit un type d'assurance qui protège votre véhicule contre le vol, les accidents, l'incendie et les catastrophes naturelles, elle ne couvre pas tous les dommages. Les conditions générales sur lesquelles repose la police listent clairement les situations exclues de la garantie ainsi que les risques couverts uniquement par avenant ; la grande majorité des dommages refusés par l'assureur découle du fait que le lecteur néglige ces deux distinctions. Vous trouverez ci-dessous dans quels cas la casco n'a aucune obligation de paiement, quelles garanties varient d'une police à l'autre et quelles démarches peuvent suivre ceux qui se heurtent à une décision de refus.
Points clés
- La conduite au-dessus de la limite légale d'alcool est exclue de la garantie dans toutes les polices casco.
- En cas de conduite sans permis ou en violation du permis, l'assureur n'effectue aucun paiement.
- Les inondations, les séismes, la grêle et la perte des clés ne sont couverts que par avenant.
- La casco est valable à l'intérieur des frontières de la Türkiye ; une clause supplémentaire est nécessaire pour l'étranger.
- La déclaration de sinistre doit généralement être faite par écrit dans les 5 jours ouvrables .
Pourquoi la casco ne paie-t-elle pas tous les dommages ? D'où viennent les exclusions de la police ?
La réponse tient en une phrase : toutes les garanties et exclusions de la casco reposent sur le document de l'Union des assurances intitulé Conditions générales de l'assurance casco des véhicules terrestres et ce document définit avec rigueur ce qui sera payé aussi bien que ce qui ne le sera pas. Si l'assureur doit refuser un sinistre, il cherche ce motif soit dans la section des situations exclues des conditions générales, soit dans les conditions particulières inscrites dans votre police. Autrement dit, le refus n'est le plus souvent pas une décision arbitraire ; c'est l'entrée en vigueur des clauses que vous n'avez pas lues le jour de la signature.
Ce domaine recèle le même piège autrefois qu'aujourd'hui : on regarde la prime de la police, on parcourt la liste des garanties et on saute les exclusions. Or le véritable caractère de la casco se révèle à la page des exclusions. Les conditions générales divisent les produits en quatre : la Casco étroite couvre une partie des risques de base, la Casco la totalité, la Casco étendue une partie des risques supplémentaires en plus, et la Casco complète tous les risques supplémentaires. Le nom du produit doit obligatoirement être écrit en caractères d'au moins 16 points dans la police ; il vous suffit donc de regarder le titre du document pour savoir à quel niveau de protection vous avez souscrit.
Situations exclues de la garantie : les motifs de refus catégoriques de l'assureur
La section A.5 des conditions générales énumère les situations ne souffrant aucune discussion. Les principales sont les suivantes :
- Guerre et événements similaires : Dommages survenus pendant la guerre, l'invasion, la guerre civile, la révolution, l'insurrection et les mouvements militaires ou administratifs qui s'y rattachent.
- Risques nucléaires : Dommages résultant de contaminations par combustible nucléaire, radiation et radioactivité.
- Conduite sans permis : Les dommages survenus lors de la conduite par une personne ne possédant pas le permis de conduire requis par la réglementation sont exclus de la garantie.
- Alcool et stupéfiants : En cas de conduite sous l'influence de l'alcool au-delà de la limite fixée par le règlement de circulation ou de stupéfiants, l'assureur ne paie pas.
- Dommages causés intentionnellement : Les dommages causés par l'intention de l'assuré, des personnes sous sa responsabilité ou des personnes vivant avec lui, ainsi que le vol de véhicule avec enlèvement ne sont pas couverts dans ce cadre.
- Contrariété à l'usage prévu : L'utilisation contraire à l'objet mentionné au certificat d'immatriculation, comme le transport de passagers non autorisé pour un véhicule assuré à des fins privées.
Cette dernière affaire n'est pas étrangère ni lointaine : un tribunal européen a jugé en 2026 que l'indemnisation de l'assurance tous risques était refusée pour un usage commercial d'un véhicule assuré à des fins privées. Décrire fidèlement la vie réelle du véhicule lors de la déclaration de son usage n'est pas un détail cosmétique, mais une condition d'existence de la garantie. Un véhicule mentionné comme usage privé au certificat d'immatriculation suspend de facto sa garantie le jour où il est utilisé à des fins commerciales.
L'assurance tous risques couvre-t-elle la conduite en état d'ivresse ? Seuil et nuances
C'est la question la plus frequently posée et la réponse comporte deux couches. La première couche est catégorique : les accidents survenus en état d'ivresse au-dessus de la limite légale d'alcool ou sous l'influence de stupéfiants sont exclus de la garantie dans toutes les polices d'assurance tous risques. Concernant le seuil, il faut se référer à la réglementation routière ; jusqu'à 0,50 gramme par litre, l'alcool ne pose pas de problème, tandis qu'il est clairement indiqué qu'à partir de 1,00 gramme et plus, l'assurance tous risques n'entrera pas en jeu.
La deuxième couche porte la nuance. Selon l'opinion établie de la 17e Chambre Civique de la Cour de cassation, le fait que le conducteur soit ivre ne suffit pas à lui seul pour exclure le dommage de la garantie ; il faut que l'alcool soit la cause exclusive de l'accident. L'exemple de la ceinture de sécurité était autrefois un classique de ce métier : si l'accident est survenu pour une raison indépendante de l'alcool, l'obligation de paiement reste discutable même si l'alcool a aggravé les conséquences. En pratique, les compagnies d'assurance invoquent souvent l'alcool comme motif de refus ; il ne faut pas non plus oublier que le paiement peut être effectué si la part de faute coexiste avec l'alcool, et que l'assureur peut se retourner contre le conducteur fautif pour les paiements effectués.
Les franchises : l'assurance tous risques paie, mais l'assuré prend en charge une partie
Il ne faut pas confondre exclusion et franchise. L'exclusion désigne une situation totalement exclue de la garantie ; la franchise désigne le fait que la part du dommage jusqu'à un certain montant ou pourcentage incombe à l'assuré. Par exemple, dans une police avec une franchise de 2 %, sur un dommage de 10 000 TL, 200 TL incombent à l'assuré et le reste à l'assureur. La franchise doit obligatoirement être mentionnée explicitement dans la police ; sinon, elle ne peut pas être appliquée.
La pratique la plus courante sur le marché est la clause « Franchise concessionnaire agréé ». Cette clause stipule que si vous acceptez d'aller dans un garage privé conventionné en cas de dommage, la franchise ne sera pas appliquée. Le hic, c'est que la différence de pièces et de main-d'œuvre entre le concessionnaire agréé et le garage privé conventionné peut être répercutée sur l'assuré. L'économie de prime est séduisante ; mais la différence qui sortira de votre poche le jour du sinistre fait aussi partie du calcul. Autrefois, la police avec franchise était un choix marginal, aujourd'hui elle s'est beaucoup répandue avec la pression sur les primes ; il suffit de se rappeler qu'avec le prix, la responsabilité vous est également transférée.
Garanties optionnelles : dire « j'ai une assurance tous risques complète » ne couvre pas tout
Ce qui fait augmenter la prime de l'assurance tous risques et crée la véritable différence entre les produits, ce sont les risques couverts par avenant. Ils sont énumérés dans les conditions générales et peuvent figurer ou non dans votre police selon votre niveau de produit :
- Événements naturels : Séisme, glissement de terrain, tempête, grêle, foudre, inondation et crue ne sont couverts que par un avenant. Pour pouvoir dire "J'ai une Kasko, l'inondation sera forcément indemnisée", cette garantie doit figurer dans votre police.
- Perte des clés : Sur certains produits, le remplacement du cylindre de serrure et des clés suite à la perte ou au vol des clés est pris en charge dans certaines limites ; d'autres polices n'offrent que l'assistance routière, qui ne couvre pas le coût des clés ni du codage. Lors de la demande, un procès-verbal de police peut être exigé.
- Dommages dus au manque d'huile, de liquide de refroidissement, au gel et au manque d'entretien : Ces situations ne peuvent être garanties que par un avenant.
- Pannes mécaniques et électroniques : L'assurance Kasko n'est pas une garantie de réparation ou d'entretien ; elle ne couvre pas les pannes ne résultant pas d'un événement couvert ni les dommages aux pneus. La garantie panne mécanique s'achète avec une prime séparée.
- Effets personnels : Alors que les objets tels que lunettes et sacs sont couverts de base, les chèques, espèces, bijoux, téléphones portables et ordinateurs portables sont exclus.
La perte de valeur est un sujet à part : en principe, la Kasko ne couvre pas la perte de valeur marchande. La partie sans faute ou faiblement responsable doit adresser cette demande à l'assurance de responsabilité civile du véhicule adverse, dans les 15 jours suivant l'accident. Si le véhicule est déclaré épave, l'indemnité est versée sur la base de la valeur de marché moins la valeur de l'épave ; autrement dit, pour un véhicule d'une valeur de marché de 800.000 TL, la valeur de l'épave est déduite du total. Enfin, rappelons-le : la Kasko n'est valable qu'à l'intérieur des frontières de la Türkiye. Les accidents, vols et dommages survenant à l'étranger ne sont couverts que par un avenant ou une carte verte.
Fausse déclaration : l'erreur la plus fréquente entraînant un refus d'indemnisation
La plus grande partie des dossiers de refus repose sur des informations erronées fournies le jour de la signature. La dissimulation d'accidents précédents, l'inscription erronée du kilométrage, la déclaration contraire de l'usage du véhicule sont les classiques de ce chapitre. Si une fausse déclaration intentionnelle est constatée, le dommage de l'accident n'est pas indemnisé ; même si l'erreur n'est pas intentionnelle, un recalcul de la prime peut être envisagé et, dans le pire des scénarios, une réduction de l'indemnité à proportion.
Équipements non inscrits sur la carte grise et problèmes d'évaluation
Les jantes alliage, le système multimédia ou le réservoir LPG installés ultérieurement sur le véhicule ne sont pas inclus dans la somme assurée tant qu'ils ne figurent pas sur la carte grise. Pour que ces équipements soient garantis, ils doivent être inscrits dans la police en tant qu'article "Accessoires supplémentaires" avec leur valeur facturée. Sinon, le jour du sinistre, le coût de cette pièce ne sera pas remboursé, ou des litiges surviendront à cause de problèmes d'évaluation, c'est-à-dire de la juste valorisation du véhicule. Assurer le véhicule avec une évaluation correcte permet d'éviter à la fois de payer une prime excessive et d'être confronté à une surprise basée sur la valeur de marché en cas d'épave.
Retard dans la déclaration du sinistre
Conformément aux conditions générales, le sinistre doit être déclaré par écrit à l'assureur dans un délai de 5 jours ouvrés à compter de la date de l'accident ou du dommage. Une déclaration tardive peut, à elle seule, justifier un refus. Si l'examen de l'assureur ne peut être achevé dans les trois mois, des dispositions particulières s'appliquent ; mais la solution la plus pratique reste de déclarer le sinistre le jour même. Je le dis par habitude acquise en trente ans : aucun dossier dont le procès-verbal, les photos et la déclaration ont été retardés ne s'est ensuite terminé en faveur de l'assuré.
Les Clauses à Vérifier Avant de Signer la Police
| Point de Contrôle | Quoi Vérifier |
|---|---|
| Type de produit | Kasko étendue, restreinte ou complète ; lecture des conditions générales et particulières |
| Franchises et clauses | Taux de franchise, clause du service agréé/autorisé, différence pièces-main-d'œuvre |
| Garanties supplémentaires | Présence des garanties inondation, tremblement de terre, grêle, étranger, clés, véhicule de remplacement |
| Clause des pièces | Condition pièce d'origine/équivalente et référence d'évaluation de la valeur du marché |
| Bonus-malus | Conditions de préservation de la réduction dans les accidents où l'autre partie est entièrement responsable |
Le poste bonus-malus demande de l'attention : dans les accidents où l'autre partie est entièrement responsable ou en cas de dommage vitré une fois par an, le bonus est généralement préservé ; pour les réductions de 40% et plus, la réduction ne disparaît pas totalement même en cas d'accident. Un vide de couverture dans la police peut entraîner une surprime. L'erreur courante est toujours la même : ne regarder que le prix, ne pas lire la police et signer le produit le moins cher au lieu de choisir une garantie adaptée au besoin.
Que Faire en Cas de Refus d'Indemnisation ? La Voie du Recours
La décision de refus n'est pas le dernier mot. La démarche à suivre est assez claire :
- Adressez une contestation écrite à la compagnie d'assurance contre la lettre de refus.
- Si vous contestez le rapport d'expert, la compagnie est tenue de répondre dans un délai de 15 jours ouvrés.
- Si aucun résultat n'est obtenu, saisissez la Commission d'Arbitrage des Assurances ou engagez une procédure judiciaire ; pour les litiges liés à l'assurance dommages, l'arbitrage est une voie rapide et efficace.
On sait que les motifs de contestation les plus fréquents dans les dossiers de refus sont l'alcool, le permis de conduire et la déclaration tardive. Dans ces trois domaines, la solidité des preuves en votre possession détermine le sort du recours. La personne qui lit les exclusions avant de signer la police cesse d'être partie à un débat qui pourrait aller jusqu'au tribunal le jour du sinistre ; toute l'expérience de l'assurance tient dans cette phrase.
Sources
- Conditions Générales de l'Assurance Dommages Véhicules Terrestres – TSB
- Prix de l'assurance tous risques 2026 – Assurance tous risques étendue, Türkiye Sigorta
- Assurance tous risques 2026 | Allianz Türkiye
- Que couvre l'assurance tous risques ? 2026 – Sigortacınız
- Cour de cassation 17e chambre civile, dossier 2018/4623 – Kazancı
- En cas d'accident en état d'ivresse, l'assurance tous risques et l'assurance responsabilité civile couvrent-elles les dommages ? – Sigortam.net
- Raisons les plus fréquentes des refus d'indemnisation en assurance tous risques – Ebru Ünsal
- Contestation et procédure judiciaire en cas de refus d'indemnisation tous risques 2026 – Balgat Hukuk
- Utilisation commerciale du véhicule assuré – OGH 15.4.2026 – Munar