Почему каско покрывает не любой ущерб? Исключения в полисе
Поделиться этой страницей
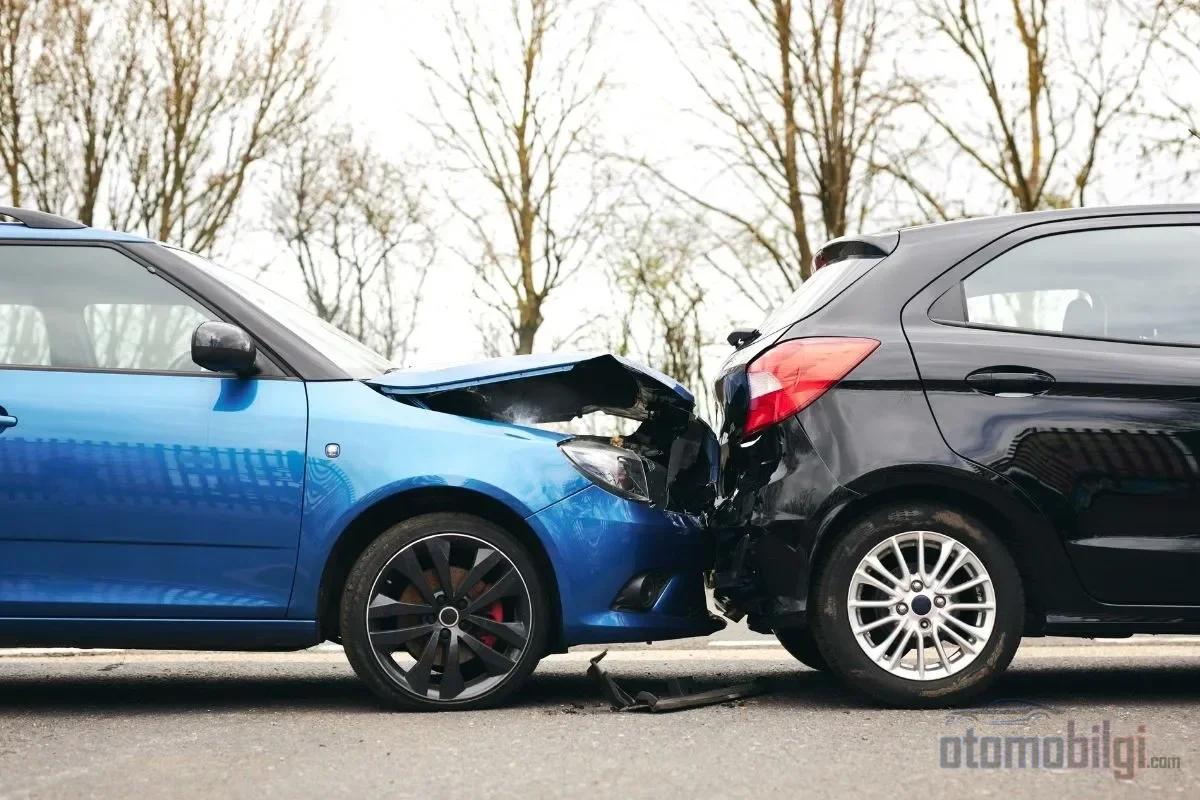
Каско - это вид страхования, который защищает ваш автомобиль от угона, аварии, возгорания и стихийных бедствий, однако покрывает далеко не каждый ущерб. В общих условиях, на которых основан полис, явно перечислены исключённые случаи и риски, которые покрываются только при дополнительном соглашении; большая часть отказов страховщика по ущербам возникает именно из-за того, что читатель пропускает эти два разграничения. Ниже вы найдёте, в каких случаях каско не несёт обязанности по выплате, какие покрытия меняются от полиса к полису и какие шаги могут предпринять те, кто столкнулся с решением об отказе.
Основные моменты
- Использование автомобиля при превышении установленного законом предела алкоголя исключено из покрытия во всех полисах каско.
- При управлении без водительского удостоверения или с нарушением условий лицензии страховщик выплату не производит.
- Наводнение, землетрясение, град и потеря ключей покрываются только при дополнительном соглашении.
- Каско действует в пределах границ Турции; для выезда за границу требуется дополнительная оговорка.
- Заявление об ущербе, как правило, должно быть подано в письменной форме в течение 5 рабочих дней .
Почему каско покрывает не каждый ущерб? Откуда берутся исключения в полисе?
Ответ кроется в одном предложении: все покрытия и исключения каско основаны на документе Союза страховщиков под названием Общие условия страхования каско автотранспортных средств , и этот документ столь же тщательно определяет, что не будет оплачено, как и то, что будет оплачено. Если страховщик собирается отказать в возмещении ущерба, он ищет основание либо в разделе общих условий об исключённых случаях, либо в особых условиях, вписанных в ваш полис. Иными словами, отказ - в большинстве случаев не произвольное решение, а вступление в силу пунктов, которые вы не прочитали в день подписания.
У этого дела есть одна и та же ловушка и раньше, и сегодня: человек смотрит на премию по полису, бегло просматривает список покрытий и пропускает исключения. А ведь истинный характер каско проявляется на странице исключений. Общие условия делят продукты на четыре вида: Узкое каско покрывает часть основных рисков, Каско - все, Расширенное каско - дополнительно часть дополнительных рисков, а Полное каско - все дополнительные риски. Название продукта обязательно должно быть написано в полисе шрифтом не менее 16 пунктов; то есть чтобы узнать, какой уровень защиты вы приобрели, достаточно взглянуть на заголовок документа.
Исключённые случаи: безусловные причины отказа страховщика
Раздел A.5 общих условий перечисляет случаи, не оставляющие места для споров. Основные из них следующие:
- Война и подобные события: Ущербы, возникшие во время войны, вторжения, гражданской войны, переворота, восстания и связанных с ними военных или административных действий.
- Ядерные риски: Ущербы, возникшие вследствие заражения ядерным топливом, радиацией и радиоактивными веществами.
- Управление без водительского удостоверения: Ущербы, возникшие при использовании автомобиля лицом, не имеющим необходимого по законодательству водительского удостоверения, исключены из покрытия.
- Алкоголь и наркотики: При использовании автомобиля под воздействием алкоголя или наркотиков сверх предела, установленного правилами дорожного движения, страховщик не производит выплату.
- Умышленно причинённые ущербы: Ущербы, возникшие по умыслу страхователя, лиц, за которых он несёт ответственность, или лиц, проживающих с ним совместно, а также угон автомобиля не покрываются в этом рамках.
- Несоответствие цели использования: Использование застрахованного для частных целей автомобиля не по назначению, указанному в регистрационных документах, например, незаконная перевозка пассажиров.
Последний пункт не зарубежный, а ближний: один европейский суд в 2026 году постановил, что при использовании автомобиля, застрахованного для частных целей, в коммерческих целях страховое возмещение по каско было отказано. Точное указание фактического характера использования автомобиля при декларировании цели использования - это не косметическая деталь, а условие действительности покрытия. Автомобиль, в документах которого указано частное использование, фактически приостанавливает своё покрытие в тот день, когда используется в коммерческой деятельности.
Выплачивает ли каско при употреблении алкоголя? Порог и нюансы
Это самый частый вопрос, и ответ состоит из двух уровней. Первый уровень однозначен: аварии, совершённые в состоянии алкогольного или наркотического опьянения сверх законного лимита, по всем полисам каско не покрываются. Что касается порога, следует обращаться к правилам дорожного движения; алкоголь до 0,50 промилле проблем не создаёт, тогда как прямо указывается, что при 1,00 промилле и выше каско вступать в силу не будет.
Второй уровень несёт в себе нюанс. Согласно устоявшемуся мнению 17-го Гражданского департамента Кассационного суда, само по себе состояние опьянения водителя не исключает ущерб из покрытия; исключительной причиной аварии должен быть именно алкоголь. Пример с ремнём безопасности раньше считался классикой этой профессии: если авария произошла по причине, не связанной с алкоголем, обязанность выплаты остаётся предметом обсуждения, даже если алкоголь усугубил последствия. На практике страховые компании часто используют алкоголь как основание для отказа; следует также помнить, что выплата может быть произведена, если доля вины обнаружена вместе с алкоголем, а страховщик может предъявить регрессное требование к виновному водителю за произведённые выплаты.
Франшизы: каско платит, но страхователь берёт на себя часть
Не следует путать исключение с франшизой. Исключение - это ситуация, полностью выведенная из-под покрытия; франшиза же означает, что часть ущерба до определённой суммы или процента принадлежит страхователю. Например, в полисе с франшизой 2% из ущерба в 10 000 TL 200 TL принадлежат страхователю, а остаток - страховщику. Франшиза обязательно должна быть чётко указана в полисе; иначе она не может применяться.
Самая распространённая практика на рынке - клауза «С франшизой только авторизованный сервис». Эта клауза гласит, что если вы соглашаетесь обращаться в договорной частный сервис при страховом случае, франшиза не применяется. Здесь есть шероховатость: разница в стоимости запчастей и работ между авторизованным сервисом и договорным частным сервисом может лечь на страхователя. Экономия на премии выглядит приятно, но разница, которую придётся заплатить из своего кармана в день страхового случая, тоже часть расчёта. Раньше полис с франшизой был маргинальным выбором, теперь из-за давления на премии он стал гораздо более распространённым; достаточно помнить, что вместе с ценой вам передаётся и ответственность.
Добровольные покрытия: «У меня полное каско» - это не покрывает всё
То, что повышает премию каско и составляет главное различие между продуктами, - это риски, покрываемые дополнительным договором. Они перечислены в общих условиях и могут присутствовать или отсутствовать в вашем полисе в зависимости от уровня продукта:
- Природные явления: Землетрясение, оползень, шторм, град, молния, наводнение и затопление покрываются только дополнительным соглашением. Чтобы говорить "у меня есть каско, ущерб от наводнения точно выплатят", в вашем полисе должно быть прописано это покрытие.
- Потеря ключа: В некоторых продуктах замена цилиндра замка и ключа при утере или краже ключа оплачивается в определенных пределах; в некоторых полисах есть только помощь на дороге, и эта услуга не покрывает стоимость ключа или кодирования. При подаче требования может потребоваться полицейский протокол.
- Ущерб от работы без масла, без воды, замерзания и отсутствия обслуживания: Эти случаи также могут быть застрахованы только дополнительным соглашением.
- Механические и электронные неисправности: Каско не является гарантией ремонта или обслуживания; оно не покрывает неисправности, не приведшие к покрываемому событию, и повреждения шин. Покрытие механических неисправностей покупается за отдельную премию.
- Личные вещи: Очки, сумки и подобные вещи входят в базовое покрытие, тогда как чеки, наличные, драгоценности, мобильные телефоны и ноутбуки исключены из покрытия.
Потеря стоимости - отдельный вопрос: каско, как правило, не выплачивает потерю рыночной стоимости. Сторона без вины или с малой долей вины должна предъявить это требование по страхованию ОСАГО другого автомобиля в течение 15 дней после аварии. Если автомобиль признан тотально утраченным, выплата производится из рыночной стоимости за вычетом стоимости утиля; то есть у автомобиля с рыночной стоимостью 800 000 TL из общей суммы вычитается стоимость утиля. Напоследок напомним: каско действительно только в пределах Турции. Аварии, кражи и повреждения, произошедшие за границей, покрываются только дополнительным соглашением или оформлением Зеленой карты.
Неверное заявление: самая частая ошибка, приводящая к отказу в выплате
Самая многочисленная часть дел с отказами основывается на неверной информации, предоставленной в день подписания. Сокрытие прошлых аварий, неправильное указание пробега, искаженное заявление о цели использования - классика этой категории. При выявлении умышленного неверного заявления ущерб от аварии не выплачивается; даже если неверное заявление не было умышленным, возможен пересчет премии, а в худшем сценарии - снижение компенсации пропорционально.
Оборудование, не внесенное в регистрационные документы, и проблемы с оценкой стоимости
Стальные диски, мультимедийная система или ГБО-баллон, установленные на автомобиль позже, не включаются в страховую сумму, пока они не записаны в регистрационных документах. Чтобы это оборудование было застраховано, его необходимо вписать в полис как пункт "Дополнительные аксессуары" с указанием стоимости по счету. Иначе в день страхового случая стоимость этой детали не компенсируется либо возникают споры из-за проблем с оценкой, то есть с правильной оценкой стоимости автомобиля. Правильное страхование автомобиля с корректной оценкой стоимости позволяет избежать как переплаты премии, так и неожиданностей с рыночной стоимостью в случае полной утраты.
Задержка уведомления о страховом случае
По общим условиям страховой случай, авария или ущерб должны быть письменно сообщены страховщику в течение 5 рабочих дней с даты происшествия. Задержка уведомления сама по себе может стать основанием для отказа. Если страховщик не может завершить расследование в течение трех месяцев, действуют особые положения; но самое практичное - сообщить о страховом случае в тот же день. Скажу как привычка, выработанная за тридцать лет: ни одно дело, где протокол, фотографии и процесс уведомления откладывались, впоследствии не заканчивалось в пользу страхователя.
Пункты, которые нужно проверить до подписания полиса
| Контрольная точка | На что обратить внимание |
|---|---|
| Тип продукта | Узкое, расширенное или полное каско; чтение общих и особых условий |
| Франшизы и оговорки | Ставка франшизы, оговорка об авторизованном/партнерском сервисе, разница запчасть-работа |
| Дополнительные покрытия | Наличие покрытий: наводнение, землетрясение, град, заграница, ключи, подменный автомобиль |
| Условие по запчастям | Условие об оригинальных/равнозначных запчастях и референс определения рыночной стоимости |
| Безаварийность | Условия сохранения скидки при авариях, где полностью виновна другая сторона |
Пункт о безаварийности требует внимания: при авариях, где полностью виновна другая сторона, или при одном стекольном ущербе в год безаварийность, как правило, сохраняется; при скидке 40% и выше даже авария не приводит к полной потере скидки. Если в полисе оставить разрыв в сроке действия, может применяться надбавка. Распространённая ошибка всегда одна: смотреть только на цену, не читать полис и вместо покрытия, соответствующего потребности, подписывать самый дешёвый продукт.
Что делать, если в выплате отказано? Путь обжалования
Отказ - не последнее слово. Порядок действий довольно ясен:
- Подайте в страховую компанию письменное возражение на отказное письмо.
- Если вы оспорили отчёт эксперта, компания обязана ответить в течение 15 рабочих дней.
- Если результата нет, обратитесь в Комиссию по страховому арбитражу или подайте иск; в спорах по каско арбитраж - быстрый и эффективный путь.
Известно, что самые частые темы возражений в отказных делах - алкоголь, права и несвоевременное уведомление. Именно сила имеющихся у вас доказательств по этим трём пунктам определяет судьбу возражения. Тот, кто до подписания полиса прочитал исключения, в день наступления ущерба перестаёт быть стороной спора, который уйдёт в суд; весь опыт страхового дела умещается в этой фразе.
Источники
- Общие условия каско-страхования автотранспортных средств – TSB
- Цены каско 2026 – Расширенное каско, Türkiye Sigorta
- Страхование каско 2026 | Allianz Türkiye
- Что покрывает каско? 2026 – Sigortacınız
- Дело № 2018/4623 17-го гражданского департамента Верховного суда – Kazancı
- Покрывают ли каско и ОСАГО ущерб в ДТП с участием нетрезвого водителя? – Sigortam.net
- Наиболее частые причины отказов в выплатах по каско – Ebru Ünsal
- Отказ в выплате каско: процесс возражения и судебного иска 2026 – Balgat Hukuk
- Коммерческое использование застрахованного автомобиля – OGH 15.4.2026 – Munar