Руководство по бонусу за безаварийную езду: ступени, переходы и право на сохранение скидки
Поделиться этой страницей
Скидка за безаварийность - это скидка на премию, которую вы будете платить в следующем году, если завершите период действия полиса без аварий. В страховании ОСАГО она ведётся по системе ступеней от 0 до 8, привязана к конкретному лицу и зависит не от автомобиля, а от страхователя. Даже при продаже автомобиля право сохраняется на тот же тип транспортного средства; однако при отмене полиса и при некоторых страховых случаях это право может быть частично или полностью утрачено.
Основные положения
- При первом полисе ОСАГО с 4-й ступени начинается; наивысший уровень - 8-я ступень.
- Скидка привязана к конкретному лицу; новый владелец автомобиля не может воспользоваться скидкой предыдущего владельца.
- С 1 января 2026 года после продажи автомобиля по новому полису можно запросить корректировку ступени.
- Аварии, в которых вы невиновны, и однократное повреждение стекла не нарушают скидку.
- Смена страховой компании не влияет на скидку; ступень отслеживается через центральный реестр.
Что такое скидка за безаварийность и кому она присваивается?
Логика системы проста: при оценке риска страховщик смотрит на историю водителя. Каждый год без аварий работает в вашу пользу, а виновная авария - против вас. Поэтому скидка за безаварийность выполняет функцию и награды, и сдерживающего фактора: премия осторожного водителя снижается, а водителю, часто заявляющему о страховых случаях, применяется надбавка.
Вот момент, который нужно усвоить как привычку: это право принадлежит страхователю - владельцу свидетельства о регистрации, а не автомобилю. Как человек, который работает в этой сфере более тридцати лет, скажу: одна из самых частых ошибок - полагать, что скидка закреплена за автомобилем. Когда вы продаёте свой автомобиль, покупатель не может воспользоваться вашей ступенью; точно так же история повреждений приобретённого с пробегом автомобиля не влияет на вашу ступень.
Как работает система ступеней в ОСАГО?
В ОСАГО скидки за безаварийность ведутся по ступеням, пронумерованным от 0 до 8. Каждый, кто оформляет полис впервые, начинает с 4-й ступени, то есть со стандартной премии без скидки. Каждый период полиса, прошедший без аварий, позволяет вам подняться на ступень выше. Для наивысшего уровня - 8-й ступени - есть отдельное условие терпения: на 7-й ступени необходимо оставаться без аварий как минимум 5 полисных периодов .
| Ступень | Состояние | Влияние на премию |
|---|---|---|
| 4 | Начало | Стандартная премия без скидки |
| 5 | 1 год без аварий | Скидка 5–15% |
| 6 | 2 года без аварий | Скидка 20–30% |
| 7 | 3 года без аварий | Скидка 40–45% |
| 8 | Высший уровень | Скидка 50% |
| 3 | Надбавка | Увеличение премии примерно на 50% |
| 2 | Надбавка | Увеличение премии примерно на 100% |
| 1 | Надбавка | Увеличение премии примерно на 150% |
| 0 | Низший уровень | Увеличение премии примерно на 200% |
Ставки скидок на промежуточных ступенях могли меняться от периода к периоду в зависимости от ревизий тарифов; правильнее всего подтвердить актуальную ставку по вашему полису или официальному тарифу. Важен не только размер ставок, но и то, как работает механизм. Рассмотрим на примере: если в первый год действия полиса вы попадаете в виновную аварию и страховая выплачивает возмещение, вы опускаетесь на 3-ю ступень, что означает примерно увеличение премии на 45% означает. Если вы сообщаете о страховом случае и на следующий год, вы переходите на 2-ю ступень, и надбавка увеличивается вдвое. Раньше эти расчёты велись в собственных журналах страховых компаний; теперь история ступеней отслеживается в централизованной системе через записи SBM. При смене компании ваша история не теряется - новая компания смотрит в запись.
Как страховой случай влияет на скидку, а какие случаи её не портят?
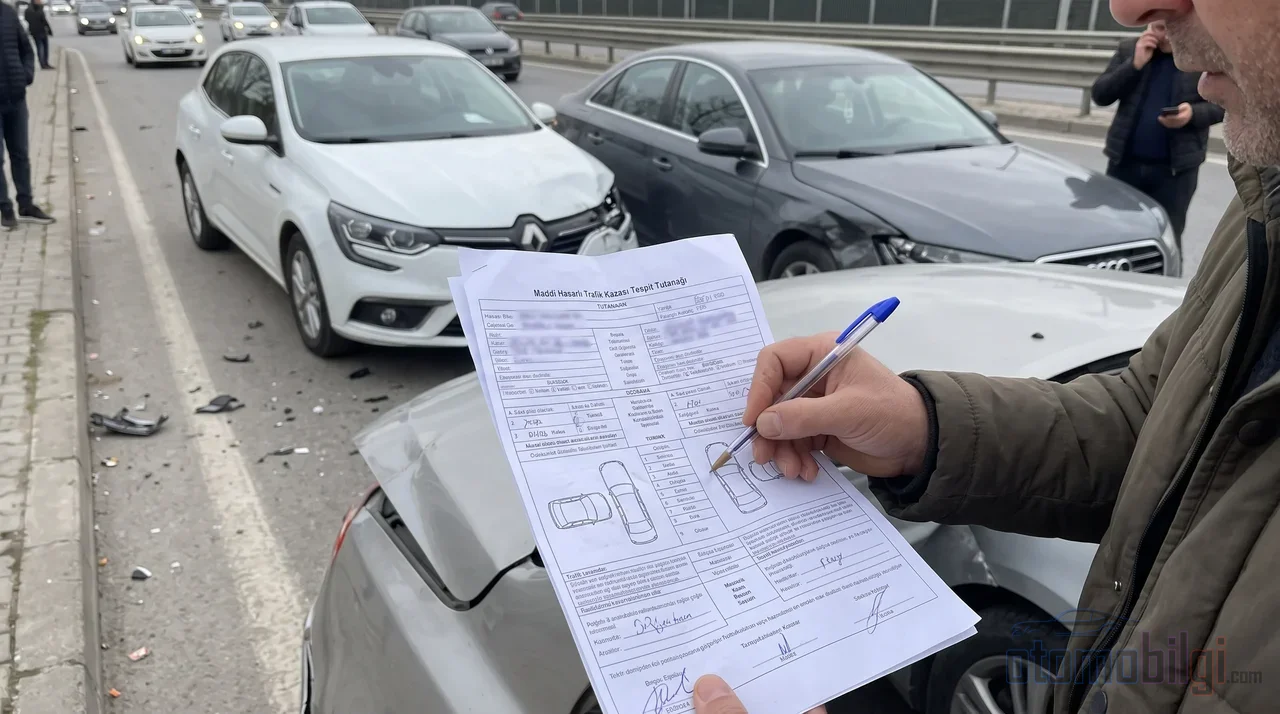
Основное правило таково: если по аварии, где вы виноваты, выплачивается страховое возмещение, скидка полностью или частично теряется, и в соответствии с нормативами по следующему полису применяется ступень ниже. Несколько выплат возмещения могут дополнительно отразиться на расчёте ступени. То есть две мелкие аварии в течение года обходятся дороже, чем одна.
Случаи, которые не портят скидку
Не каждое заявление о страховом случае понижает ступень. Следующие ситуации сохраняют ваше право на скидку за безаварийность:
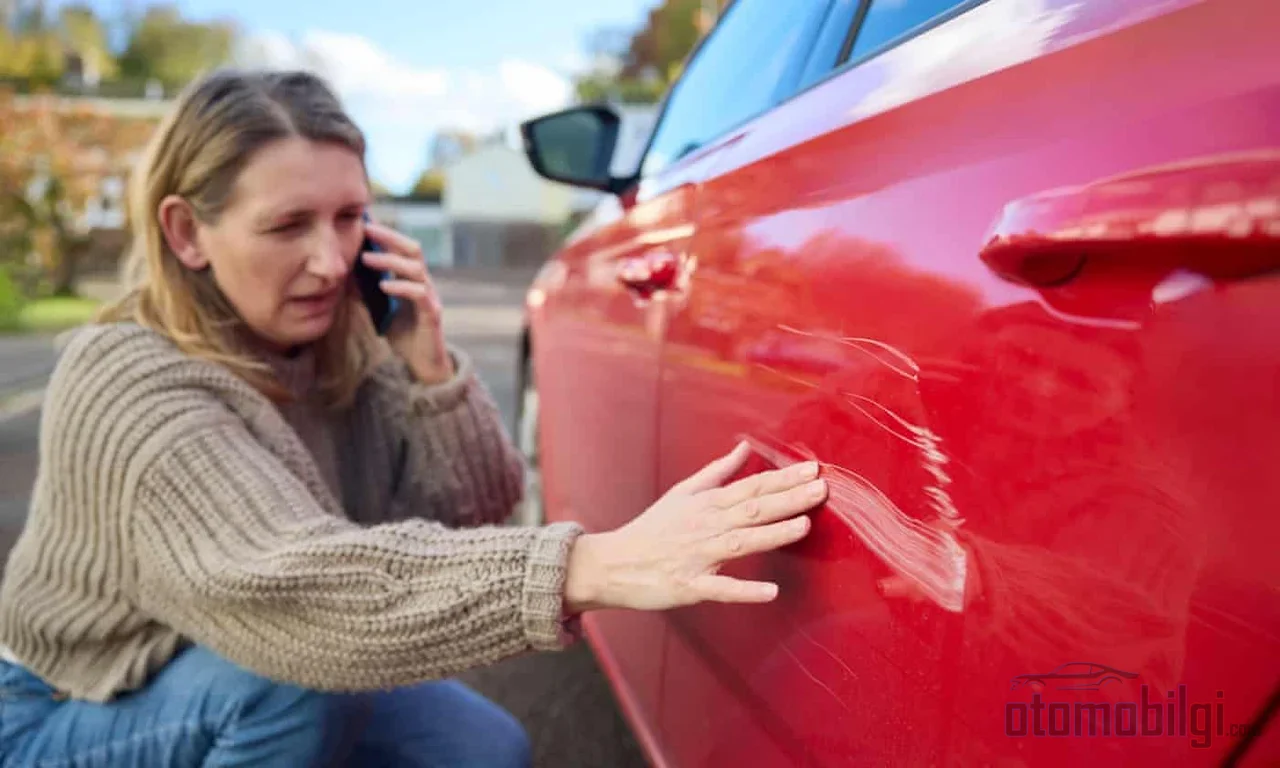
- Мелкие повреждения, такие как ссадины и царапины внутри или снаружи автомобиля
- Разовое повреждение или трещина стекла
- Кража радиоприёмника
- Аварии, где другая сторона полностью виновата; если вы застрахованы без вины, скидка не теряется
- Мелкие повреждения, покрываемые в рамках гарантии мини-ремонта по каско
Гарантия защиты скидки за безаварийность
В некоторых полисах каско можно приобрести защиту скидки за безаварийность или дополнительную защиту. При наличии такой гарантии скидка сохраняется, даже если в течение срока полиса было подано одно заявление о страховом случае. Это вариант, заслуживающий внимания для водителей, часто сидящих за рулём, независимо от разницы в премии; однако обязательно нужно прочитать условия для конкретного полиса.
Отразить мелкий ущерб на страховке или заплатить из своего кармана?
Это классическая дилемма, о которой стоит поговорить подробнее. Пока вы не отражаете ремонт на полисе, ваша скидка за безаварийность сохраняется; когда вы сами покрываете мелкий ущерб, ваша ступень остаётся на месте. Потерянная при падении ступени скидка зачастую превышает стоимость мелкого ремонта. Поэтому для водителей, имеющих скидку за безаварийность, самостоятельное покрытие мелких повреждений, таких как царапина на переднем бампере, может быть выгодным в долгосрочной перспективе. Прикиньте грубо: одна выплата возмещения опускает вас на ступень вниз, а разница в премии в несколько пунктов за ступень отражается на вашей премии годами. С другой стороны, если ущерб серьёзный, платить из своего кармана неразумно; определяя границу, сравните стоимость ремонта с долгосрочной потерей скидки.
Переходит ли скидка за безаварийность при продаже автомобиля?
Это один из самых частых вопросов, и ответ обычно успокаивает. Поскольку скидка привязана к лицу, при продаже вашего автомобиля право не сгорает. Если вы покупаете новый автомобиль того же типа - например, с автомобиля на автомобиль - скидка продолжается с той ступени, на которой вы находились, без привязки к сроку. Если вы переходите на другой тип транспортного средства, например на пикап, применяется начальная 4-я ступень и премия без скидки.
На стороне каско порядок немного иной: полис при продаже аннулируется, а премия за неиспользованные дни возвращается. Поскольку заработанная скидка за безаварийность остаётся за вами лично, она может быть использована в каско вашего нового автомобиля.
Отметим и новое развитие: вслед за Министерством казначейства (Hazine Müsteşarlığı) уполномоченный орган своим заявлением от 19 декабря 2025 года разъяснил, что с 1 января 2026 года после продажи автомобиля можно запросить корректировку ступени для полиса ранее приобретённого нового автомобиля. Заявление подаётся через агента или страховую компанию, и оно действует как для тех, кто имеет выгодную ступень, так и для страхователей в невыгодном положении. При этом следует отметить, что введённое в 2026 году правило о 5 транспортных средствах не подтверждает толкования, согласно которым система безаварийности полностью перешла на учёт по водителю; система по-прежнему работает по действующим правилам.
Что касается передачи между супругами, здесь нет однозначной картины: наряду с практикой, согласно которой скидка за безаварийность в ОСАГО между супругами не передаётся, встречаются и разъяснения о том, что перевод возможен только между супругами. В этом случае целесообразно уточнить актуальную практику у вашей страховой компании или в уполномоченном органе. В случае смерти действует более чёткое правило: скидка к наследникам не переходит. Есть и правило по срокам: если между двумя полисами возникает длительный перерыв, некоторые компании могут понизить вашу ступень.
Сгорает ли скидка за безаварийность при отмене полиса и задержке продления?
Задержка продления полиса ОСАГО не лишает вас права на скидку за безаварийность; однако это не бесплатная поблажка. За каждые 30 дней просрочки после окончания полиса применяется надбавка 5% , а верхний предел - премия с надбавкой 50%. То есть само право сохраняется, но из вашего кармана уходит больше. Поэтому записать дату окончания полиса в календарь - простая, но денежная привычка.
В каско картина строже: если сделать перерыв в полисе, право на скидку может быть утрачено. Единственный способ сохранить право на безаварийность - непрерывное продление полиса. Раньше периоды смены компании с переходящими из рук в руки справками о безаварийности проходили напряжённо; сегодня прежняя компания обязана передать справку о безаварийности новой, а централизованная запись в SBM (Страховом бюро Турции) показывает эту информацию каждой компании одновременно. Смена компании не лишает вас права на скидку.
Как рассчитывается скидка за безаварийность в каско?
Ступенчатая система в ОСАГО определяется законодательством; в каско же ставки зависят от условий продукта страховой компании, и ограничения максимальной цены нет. Распространённая ступенчатая структура такова: первый безаварийный год - примерно 30%, второй год - примерно 40%, третий год - примерно 50% скидки. В некоторых продуктах ставки могут доходить до 60–70%. Именно отсюда возникает разница между компаниями; при запросе предложения по каско следует сравнивать не только годовую премию, но и политику ступеней безаварийности.
Поскольку в каско записи о прошлых полисах и страховых случаях видны всем компаниям через SBM, варианта «не рассказывать о моём страховом случае» не существует; все смотрят в одну и ту же запись. Эта прозрачность также препятствует тем, кто гонится за двойной выгодой.
Как проверить ступень и запись о страховых случаях?
Чтобы узнать свой класс (ступень) и историю, вы можете воспользоваться услугой "Запрос информации о полисе ОСАГО и ущербах" через портал e-Devlet; достаточно номера паспорта гражданина Т.Р. и данных об автомобиле. Для истории страховых случаев автомобиля услугу запроса данных о ущербах предоставляет SBM; она доступна через e-Devlet, официальный сайт SBM и SMS-линию.
Есть ещё и штрафы за нарушение ПДД: штраф ГИБДД не понижает ваш класс. Однако штрафные баллы и записи об изъятии водительского удостоверения могут повысить премию, поскольку согласно нормативным актам они могут использоваться при расчёте премии. То есть класс остаётся на месте, но счёт всё равно может подрасти.
Заключение: как сохранить скидку
Скидка за безаварийность - это серьёзный накопленный актив, который с годами уменьшает вашу премию на высшем классе почти вдвое. Чтобы сохранить этот актив, достаточно четырёх правил: продлевайте полис без перерывов, по возможности покрывайте мелкие ущербы самостоятельно, при авариях по вашей вине учитывайте долгосрочную стоимость возмещения и знайте, что при продаже автомобиля начисленная вам скидка принадлежит вам и сохраняется при страховании автомобиля того же типа. Проверять свой класс через e-Devlet хотя бы раз в год - это позволяет избежать сюрпризов заранее.
Источники
- Что такое скидка за безаварийность по ОСАГО и как она применяется?
- Что нужно знать о скидке за безаварийность
- Права на скидку за безаварийность в 2026 году: переходит ли скидка при смене страховой компании?
- Что такое правило 5 автомобилей в обязательном автостраховании в 2026 году?
- Информация о скидке за безаварийность по каско
- Что такое скидка за безаварийность? Когда её можно потерять?
- Скидка за безаварийность по каско: преимущества, защита и проверка
- Что такое скидка за безаварийность?
- Что такое скидка за безаварийность и как она работает?
- Проверка ДТП через SBM: как посмотреть историю повреждений автомобиля?
- Что такое ступень безаварийности и как она рассчитывается?
- Как происходит расторжение каско?
- Процессы каско и ОСАГО при продаже автомобиля
- Влияют ли мелкие повреждения на скидку за безаварийность по каско?