Guia de Desconto por Ausência de Sinistro: Etapas, Transferência e Direito a Compensação
Partilhe Esta Página
O desconto por ausência de sinistros refere-se à redução que você obtém no prêmio a pagar no ano seguinte quando conclui seu período de apólice sem sinistros. No seguro de trânsito, é mantido em um sistema de níveis que varia de 0 a 8, é vinculado à pessoa e depende do segurado, não do veículo. Mesmo que o veículo seja vendido, o direito permanece no mesmo tipo de veículo; porém, em caso de cancelamento da apólice e de algumas comunicações de sinistro, esse direito pode ser perdido parcial ou totalmente.
Destaques
- No seguro de trânsito, a primeira apólice começa no nível 4 ; o nível mais alto é o nível 8.
- O desconto é vinculado à pessoa; o novo proprietário do veículo não pode se beneficiar de metade do desconto do proprietário anterior.
- A partir de 1 de janeiro de 2026 é possível solicitar a correção de nível na nova apólice após a venda do veículo.
- Acidentes em que você é considerado sem culpa e um único sinistro de vidro não prejudicam o desconto.
- Trocar de seguradora não afeta o desconto; o nível é monitorado pelo registro central.
O que é o Desconto por Ausência de Sinistros e a Quem é Vinculado?
A lógica do sistema é simples: ao precificar o risco, a seguradora analisa o histórico do motorista. Cada ano sem sinistros joga a seu favor, enquanto um acidente com culpa joga contra. Por isso, o desconto por ausência de sinistros funciona tanto como recompensa quanto como dissuasão; enquanto o prêmio do motorista cuidadoso diminui, aplica-se um sobreprêmio ao motorista que comunica sinistros com frequência.
Um ponto em que você deve firmar um hábito é o seguinte: Esse direito pertence ao segurado titular do documento de registro do veículo, e não ao veículo. Falando como alguém com mais de trinta anos de experiência nesse ramo, um dos erros mais comuns é acreditar que o desconto pertence ao veículo. Quando você vende seu veículo, o comprador não pode se beneficiar do seu nível; da mesma forma, o histórico de sinistros de um veículo usado que você compra não afeta o seu nível.
Como Funciona o Sistema de Níveis no Seguro de Trânsito?
No seguro de trânsito, os descontos por ausência de sinistros são mantidos em níveis numerados de 0 a 8. Todos que contratam uma apólice pela primeira vez começam no nível 4, ou seja, no prêmio padrão sem desconto. Cada período de apólice sem sinistros permite que você suba um nível. Para o nível mais alto, o nível 8, há uma exigência adicional de paciência: é necessário permanecer sem sinistros no nível 7 por pelo menos 5 períodos de apólice .
| Nível | Situação | Efeito no Prêmio |
|---|---|---|
| 4 | Início | Prêmio padrão sem desconto |
| 5 | 1 ano sem sinistros | Desconto de 5% a 15% |
| 6 | 2 anos sem sinistros | Desconto de 20% a 30% |
| 7 | 3 anos sem sinistros | Desconto de 40% a 45% |
| 8 | Nível mais alto | Desconto de 50% |
| 3 | Sobreprêmio | Aumento de prêmio de aproximadamente 50% |
| 2 | Sobreprêmio | Aumento de prêmio de aproximadamente 100% |
| 1 | Sobreprêmio | Aumento de prêmio de aproximadamente 150% |
| 0 | Nível mais baixo | Aumento de prêmio de aproximadamente 200% |
As taxas de desconto nos níveis intermediários podem ter mudado de período para período conforme as revisões tarifárias; o mais correto é confirmar a taxa atual em sua apólice ou na tarifa oficial. Tão importante quanto saber as taxas é entender como o mecanismo funciona. Vamos com um exemplo: se você sofre um acidente com culpa no seu primeiro ano de apólice e o seguro paga a indenização, você desce para o nível 3, o que representa um aumento aproximado de 45% no prêmio significa. Se você reportar um sinistro no ano seguinte, desce para o 2.º degrau e o aumento dobra. Antigamente esses cálculos eram mantidos nos registros próprios das seguradoras; agora o histórico de degraus é acompanhado em um sistema centralizado, por meio dos registros do SBM. Ao trocar de empresa, seu histórico não se perde, a nova empresa consulta o registro.
Como um Sinistro Afeta o Desconto e Quais Sinistros Não o Cancelam?
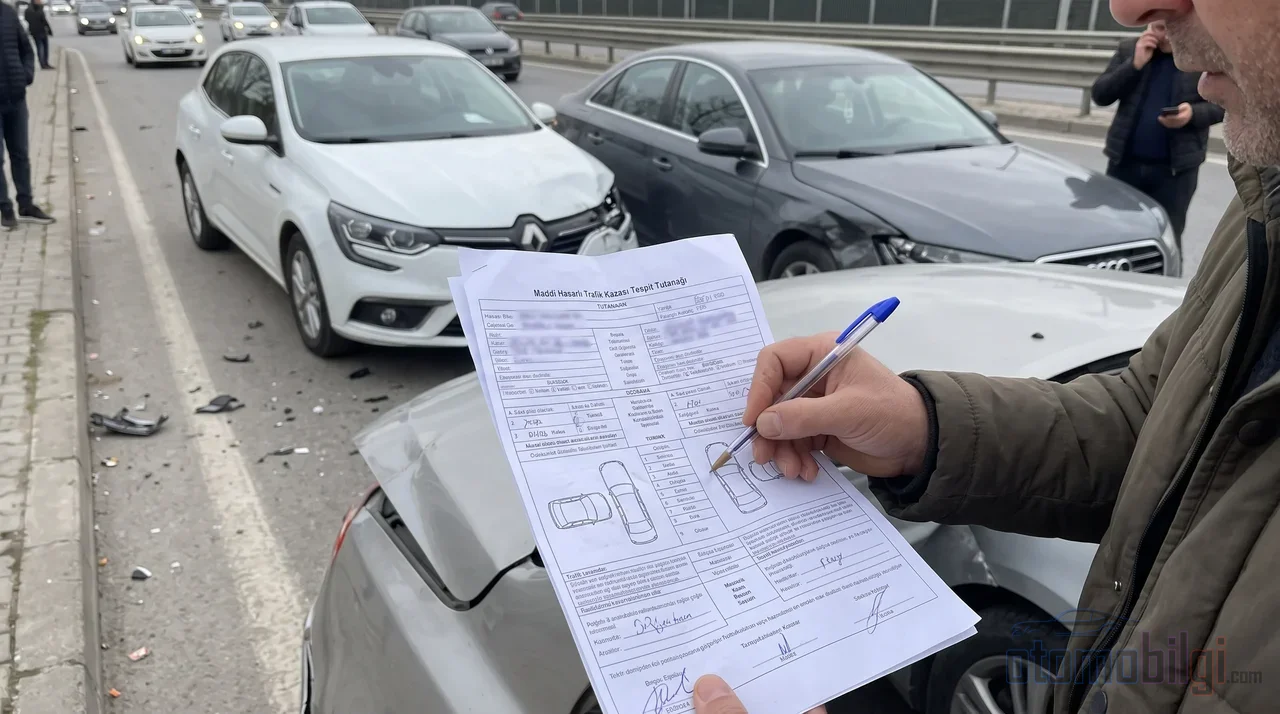
A regra básica é a seguinte: se uma indenização for paga pelo seguro em um acidente com culpa, o desconto é reduzido total ou parcialmente e, conforme o regulamento, um degrau abaixo é aplicado na próxima apólice. Múltiplos pagamentos de indenização podem refletir-se adicionalmente no cálculo do degrau. Ou seja, dois pequenos acidentes em um ano saem mais caros do que um único acidente.
Situações que Não Cancelam o Desconto
Nem todo reporte de sinistro faz descer de degrau. As situações abaixo preservam seu direito de bônus sem sinistro:
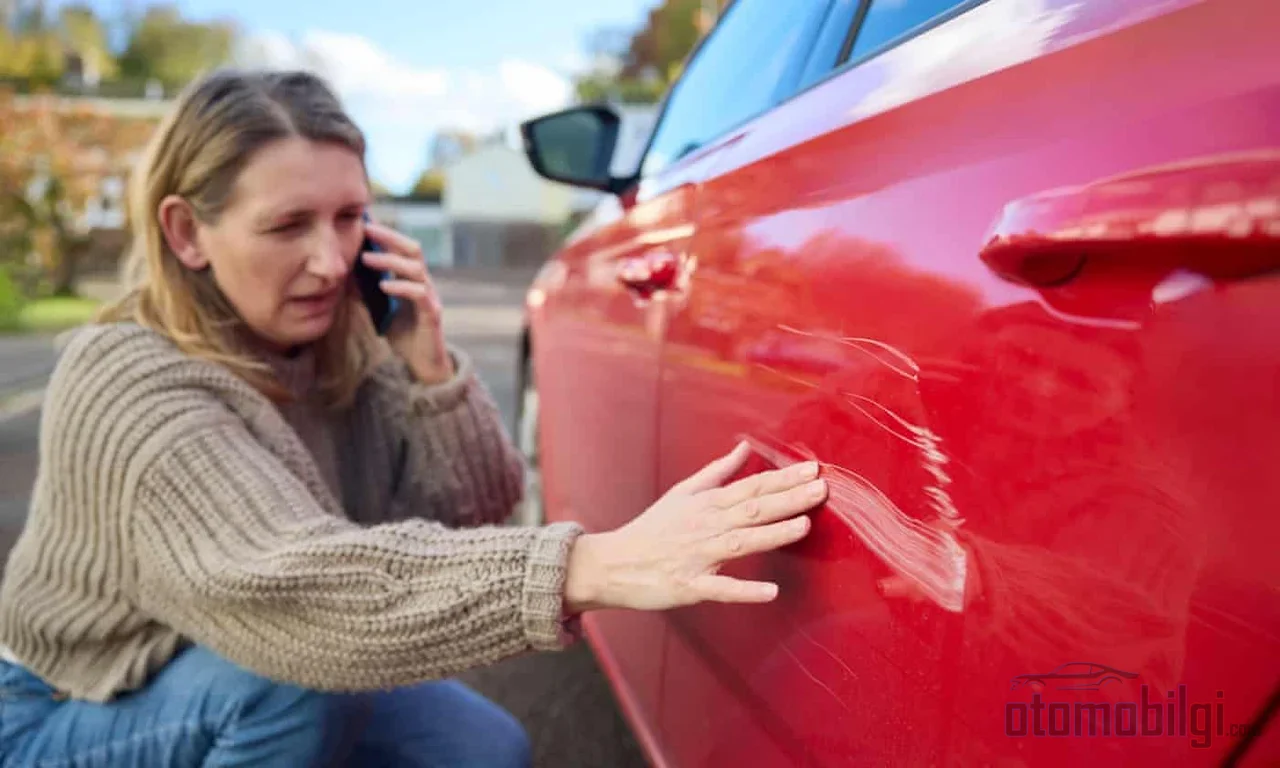
- Pequenos danos como arranhões e riscos dentro ou fora do veículo
- Quebra ou trinca de vidro ocorrida apenas uma única vez
- Roubo do rádio
- Acidentes em que a outra parte é totalmente culpada; se você estiver segurado sem culpa, o desconto não é cancelado
- Pequenos danos cobertos no âmbito da cobertura de reparos mínimos do seguro casco
Cobertura de Proteção do Desconto por Ausência de Sinistros
Em algumas apólices de seguro casco é possível adquirir a proteção de bônus ou cobertura extra de proteção. Se essa cobertura existir, o desconto é preservado mesmo que seja feito um reporte de sinistro durante a vigência da apólice. Independentemente da diferença de prêmio, é uma opção que vale a pena para motoristas frequentes; porém, é essencial ler as condições específicas da apólice.
Acionar o Seguro em um Pequeno Sinistro ou Pagar do Próprio Bolso?
Este é o clássico dilema que merece uma conversa mais longa. Enquanto você não acionar a apólice para o reparo, seu desconto por ausência de sinistros continua; quando você cobre um pequeno dano por conta própria, seu degrau permanece no lugar. O desconto que você perderia ao descer um degrau costuma ser maior do que o custo de um pequeno conserto. Por isso, para motoristas com desconto por ausência de sinistros, cobrir pequenos danos, como um arranhão no para-choque dianteiro, por conta própria pode ser vantajoso a longo prazo. Pense em um cálculo aproximado: um pagamento de indenização faz você descer um degrau, e a diferença de prêmio de alguns pontos por degrau reflete no seu prêmio por anos. Por outro lado, se o dano for grave, pagar do próprio bolso não faz sentido; ao definir o limite, compare o custo do reparo com a perda de desconto a longo prazo.
O Desconto por Ausência de Sinistros é Transferido na Venda do Veículo?
Esta é uma das perguntas mais frequentes e a resposta geralmente é tranquilizadora. Como o desconto é atribuído à pessoa, ao vender seu veículo o direito não se extingue. Se você comprar um veículo novo do mesmo tipo de veículo - como de automóvel para automóvel - o desconto continua do degrau em que você estava, sem dependência de prazo. Se mudar para um tipo de veículo diferente, por exemplo para uma camionete, é aplicado o 4.º degrau inicial e o prêmio sem desconto.
No lado do seguro casco o funcionamento é um pouco diferente: a apólice é cancelada na venda e o prêmio dos dias não utilizados é devolvido. Como o desconto por ausência de sinistros acumulado permanece em seu nome, ele pode ser utilizado no seguro casco do seu novo veículo.
Vale registrar também uma nova evolução: após a Subsecretaria do Tesouro, o órgão que agora gere as regulamentações anunciou, em comunicado de 19 de dezembro de 2025, que, a partir de 1 de janeiro de 2026, é possível solicitar a correção de nível da apólice de um carro novo comprado anteriormente, após a venda de um veículo. O pedido é feito através da agência ou da seguradora e vale tanto para os segurados com nível vantajoso quanto para os que estão em situação desvantajosa. Por outro lado, é preciso notar que a regra dos 5 veículos que entrou em vigor em 2026 não confirma as interpretações de que o sistema de não sinistralidade passou inteiramente a ser baseado no condutor; o sistema continua a funcionar com as regras atuais.
Quanto à transferência entre cônjuges, não há um quadro claro: existem práticas que dizem que a transferência do desconto entre cônjuges não é possível no seguro de circulação, mas também há explicações que indicam que a transferência pode ser feita apenas entre cônjuges. Neste ponto, é aconselhável confirmar a prática atual junto à sua seguradora ou ao órgão competente. Em caso de falecimento, há uma regra mais clara: o desconto não passa aos herdeiros. Há também a questão do prazo: se houver um intervalo longo entre duas apólices, algumas empresas podem reduzir o seu nível.
O Cancelamento da Apólice e o Atraso na Renovação Queimam o Desconto?
Atrasar a renovação do seguro de circulação não faz você perder o direito à não sinistralidade; mas também não é uma flexibilidade de graça. A partir do fim da apólice, a cada período de 30 dias de atraso é aplicado um aumento de 5% e o limite máximo é de 50% de prémio acrescido. Ou seja, o direito permanece, mas o excesso sai do seu bolso. Por isso, anotar a data de fim da apólice na agenda é um hábito simples, mas que dá dinheiro.
No seguro de danos próprios, o quadro é mais rígido: se interromper a apólice, pode perder o direito ao desconto. A única forma de proteger o seu direito à não sinistralidade é a renovação ininterrupta da apólice. Antigamente, as épocas de mudança de empresa com certificados de não sinistralidade passados de mão em mão eram tensas; hoje, a antiga seguradora deve enviar o certificado de não sinistralidade à nova e o registo central do SBM mostra essa informação a todas as empresas ao mesmo tempo. Mudar de empresa não faz você perder o direito ao desconto.
Como é Calculado o Desconto por Não Sinistralidade no Seguro de Danos Próprios?
O sistema de níveis do seguro de circulação é definido pela legislação; no seguro de danos próprios, as taxas dependem das condições do produto da seguradora e não há limite máximo de preço. A estrutura de níveis habitual é a seguinte: o primeiro ano sem sinistros dá cerca de 30% de desconto, o segundo ano cerca de 40%, o terceiro ano cerca de 50% . Em alguns produtos, verifica-se que as taxas podem chegar a 60-70%. É por isso que há diferenças de empresa para empresa; ao pedir um orçamento de seguro de danos próprios, deve comparar não apenas o prémio anual, mas também a política de níveis de não sinistralidade.
Como o histórico de apólices e sinistros no seguro de danos próprios pode ser visto por todas as empresas através do SBM, não há opção de esconder o meu sinistro de uma empresa; todos consultam o mesmo registo. Esta transparência também impede os que buscam lucro duplo.
Como Consultar o Nível e o Registo de Sinistros?
Para ver o seu nível e o seu histórico, pode utilizar o serviço "Consulta de Apólice de Tráfego e Informações de Danos" através do Portal e-Devlet; basta o número de identidade T.C. e a informação do veículo. Para o histórico de registos de danos do veículo, o SBM oferece um serviço de consulta de danos; acessível através do e-Devlet, do site oficial do SBM e da linha SMS.
E ainda há o lugar das multas de trânsito: a multa de trânsito não reduz o seu nível. No entanto, os pontos de penalização e os registos de apreensão da carta de condução, por poderem ser utilizados na determinação do prémio conforme o regulamento, podem aumentar o prémio. Ou seja, o nível permanece no lugar, mas a fatura pode mesmo assim aumentar.
Conclusão: O Caminho para Manter o Desconto
O desconto por ausência de sinistros é uma poupança considerável ao longo dos anos e elimina metade do seu prémio no nível mais alto. Para proteger esta poupança, bastam quatro regras: Renove a apólice sem interrupção, cubra os pequenos danos você mesmo se possível, pense no custo a longo prazo da indenização em acidentes com culpa e saiba que, ao vender o veículo, o direito que acumulou lhe pertence e continua no mesmo tipo de veículo. Verificar o seu nível pelo menos uma vez por ano através do e-Devlet impede surpresas desde o início.
Fontes
- O que é o Desconto por Ausência de Sinistros do Seguro de Tráfego e Como é Aplicado?
- O que Você Precisa Saber Sobre o Desconto por Ausência de Sinistros
- Direitos de Desconto por Ausência de Sinistros 2026: O Desconto é Transferido ao Trocar de Seguradora?
- O que é a Regra dos 5 Veículos no Seguro de Tráfego 2026?
- Informações sobre o Desconto por Ausência de Sinistros do Seguro Cascos
- O que é o Desconto por Ausência de Sinistros? Quando é Perdido?
- Desconto por Ausência de Sinistros do Seguro Cascos: Vantagens, Proteção e Consulta
- O que é o Desconto por Ausência de Sinistros?
- O que é o Desconto por Ausência de Sinistros e Como Funciona?
- Consulta de Sinistros SBM: Como Visualizar o Registo de Sinistros do Veículo?
- O que é o Nível de Ausência de Sinistros e Como é Calculado?
- Como Ocorre o Cancelamento do Seguro Cascos?
- Processos de Seguro Cascos e Seguro de Tráfego na Venda do Veículo
- Danos pequenos afetam o desconto por ausência de sinistros do seguro cascos?