Panduan Diskon Bebas Klaim: Tingkatan, Alih dan Hak Kerugian
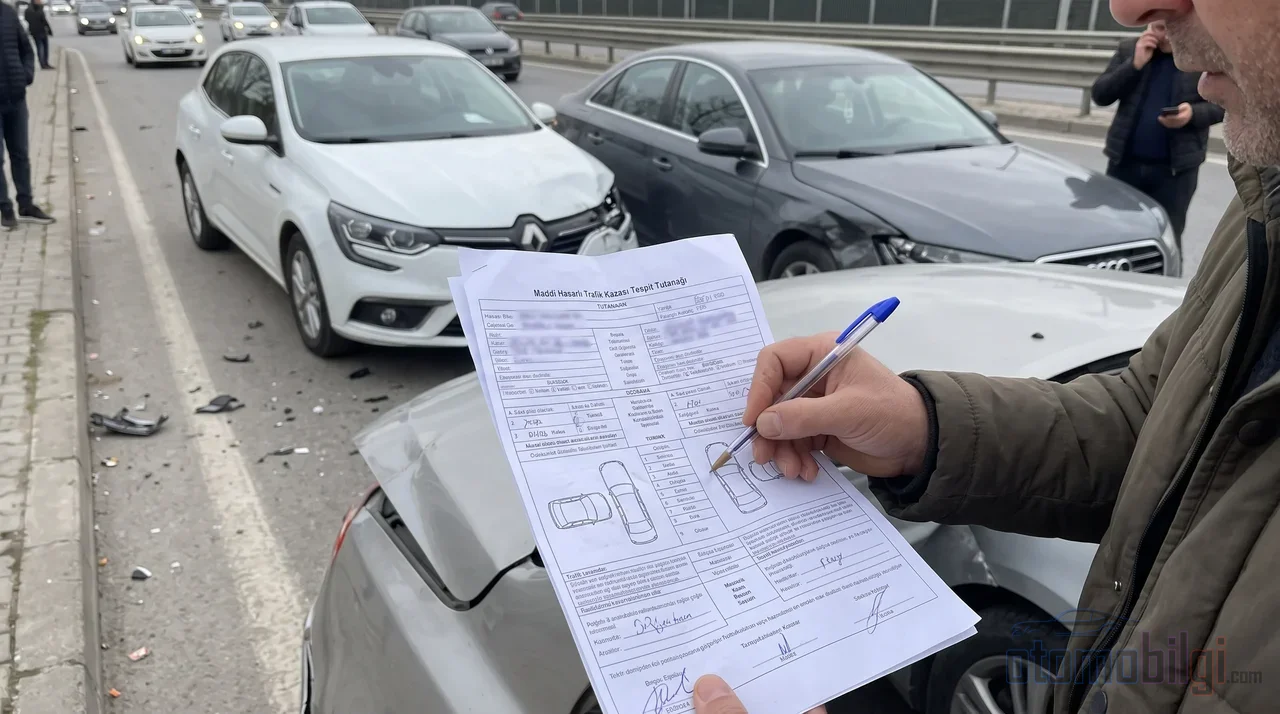
Bagikan Halaman Ini
Diskon bebas klaim adalah potongan premi yang Anda dapatkan pada tahun berikutnya ketika Anda menyelesaikan periode polis tanpa klaim. Dalam asuransi lalu lintas, hal ini dicatat dalam sistem tingkat yang berkisar antara 0 hingga 8, terikat pada pribadi, dan melekat pada tertangguh, bukan pada kendaraan. Bahkan jika kendaraan dijual, hak tetap berlaku untuk jenis kendaraan yang sama; namun jika polis dibatalkan atau pada beberapa klaim kerusakan tertentu, hak ini dapat hilang sebagian atau seluruhnya.
Sorotan
- Dalam asuransi lalu lintas, polis pertama dimulai dari tingkat 4; tingkat tertinggi adalah tingkat 8.
- Diskon melekat pada pribadi; pemilik baru kendaraan tidak dapat memanfaatkan diskon pemilik sebelumnya.
- Mulai 1 Januari 2026, penyesuaian tingkat dapat diminta pada polis baru setelah penjualan kendaraan.
- Kecelakaan yang Anda tidak bersalah dan kerusakan kaca sekali tidak merusak diskon.
- Mengganti perusahaan asuransi tidak memengaruhi diskon; tingkat dipantau dari pencatatan pusat.
Apa Itu Diskon Bebas Klaim dan Siapa yang Melekat Padanya?
Logika sistem ini sederhana: Ketika menetapkan harga risiko, penanggung asuransi melihat riwayat pengemudi. Setiap tahun tanpa klaim bekerja demi keuntungan Anda, sementara kecelakaan yang bersalah merugikan Anda. Oleh karena itu, diskon bebas klaim berfungsi baik sebagai hadiah maupun pencegah; premi pengemudi yang hati-hati turun, sedangkan pengemudi yang sering mengajukan klaim dikenakan surcharge.
Poin di mana Anda perlu membiasakan diri dengan kebiasaan yang kokoh adalah ini: Hak ini melekat pada tertangguh pemilik kendaraan, bukan pada kendaraannya. Sebagai seseorang yang telah lebih dari tiga puluh tahun berkecimpung di bidang ini, izinkan saya mengatakan bahwa salah satu kesalahan yang paling sering dilakukan adalah menganggap diskon melekat pada kendaraan. Ketika Anda menjual kendaraan, pembeli tidak dapat memanfaatkan tingkat Anda; demikian pula, riwayat klaim kendaraan bekas yang Anda beli tidak memengaruhi tingkat Anda.
Bagaimana Sistem Tingkat Bekerja dalam Asuransi Lalu Lintas?
Dalam asuransi lalu lintas, diskon bebas klaim dicatat dalam tingkat yang bernomor dari 0 hingga 8. Semua orang yang pertama kali membuat polis dimulai dari tingkat 4, yaitu premi standar tanpa diskon. Setiap periode polis tanpa klaim memungkinkan Anda naik ke tingkat berikutnya. Tingkat tertinggi, yaitu tingkat 8, memiliki syarat kesabaran tersendiri: Anda harus tetap tanpa klaim di tingkat 7 selama minimal 5 periode polis.
| Tingkat | Kondisi | Efek Premi |
|---|---|---|
| 4 | Awal | Premi standar tanpa diskon |
| 5 | 1 tahun tanpa klaim | Diskon 5%-15% |
| 6 | 2 tahun tanpa klaim | Diskon 20%-30% |
| 7 | 3 tahun tanpa klaim | Diskon 40%-45% |
| 8 | Tingkat atas | Diskon 50% |
| 3 | Surcharge | Kenaikan premi sekitar 50% |
| 2 | Surcharge | Kenaikan premi sekitar 100% |
| 1 | Surcharge | Kenaikan premi sekitar 150% |
| 0 | Tingkat terbawah | Kenaikan premi sekitar 200% |
Persentase diskon pada tingkat menengah mungkin telah berubah dari waktu ke waktu sesuai revisi tarif; sebaiknya mengonfirmasi persentase terkini dari polis Anda atau dari tarif resmi. Seberapa penting persentasenya, sama pentingnya adalah bagaimana mekanismenya bekerja. Mari kita lihat contohnya: Jika pada tahun polis pertama Anda mengalami kecelakaan yang bersalah dan asuransi membayar ganti rugi, tingkat Anda turun ke tingkat 3. turun ke tingkat berikutnya, yang berarti kenaikan premi sekitar 45%. Jika Anda melaporkan kerusakan lagi pada tahun berikutnya, Anda turun ke tingkat ke-2 dan kenaikan preminya berlipat ganda. Dahulu, perhitungan ini dicatat dalam buku masing-masing perusahaan asuransi; kini riwayat tingkat dipantau melalui sistem terpusat, yaitu catatan SBM. Saat Anda berganti perusahaan, riwayat Anda tidak hilang; perusahaan baru Anda akan melihat catatan tersebut.
Bagaimana Diskon Bebas Klaim Dapat Terpengaruh, dan Kerusakan Apa yang Tidak Menghapusnya?
Aturan dasarnya adalah: Jika ada kompensasi yang dibayarkan asuransi atas kecelakaan di mana Anda bersalah, sebagian atau seluruh diskon akan dipotong dan sesuai peraturan, tingkat yang lebih rendah diterapkan pada polis berikutnya. Beberapa pembayaran kompensasi juga dapat berdampak tambahan pada perhitungan tingkat. Artinya, dua kecelakaan kecil dalam satu tahun bisa lebih mahal daripada satu kecelakaan.
Situasi yang Tidak Menghapus Diskon
Tidak setiap pelaporan kerusakan menurunkan tingkat Anda. Situasi berikut melindungi hak bebas klaim Anda:
- Kerusakan kecil seperti lecet dan goresan di dalam atau di luar kendaraan
- Pecah atau retak pada kaca yang hanya terjadi satu kali
- Pencurian radio
- Kecelakaan di mana pihak lain sepenuhnya bersalah; jika Anda terlindungi asuransi tanpa kesalahan, diskon tidak hangus
- Kerusakan kecil yang ditanggung dalam cakupan perbaikan mini pada asuransi all risk
Jaminan Perlindungan Diskon Bebas Klaim
Pada beberapa polis asuransi all risk, perlindungan bebas klaim atau jaminan perlindungan tambahan dapat dibeli. Jika jaminan ini tersedia, diskon tetap terjaga meskipun ada satu pelaporan kerusakan selama masa berlaku polis. Tanpa memandang selisih premi, ini adalah pilihan yang layak dipertimbangkan bagi pengemudi yang sering berkendara; namun wajib membaca syarat dan ketentuannya secara spesifik untuk polis tersebut.
Kerusakan Kecil: Klaim ke Asuransi atau Bayar Sendiri?
Ini adalah dilema klasik yang layak dibahas panjang. Selama Anda tidak mengklaim perbaikan ke polis, diskon bebas klaim Anda tetap berlanjut; saat Anda menanggung kerusakan kecil sendiri, tingkat Anda tetap di tempat. Diskon yang akan hilang saat tingkat Anda turun sering kali lebih besar daripada biaya perbaikan kecil. Karena itu, bagi pengemudi yang memiliki diskon bebas klaim, menanggung sendiri kerusakan kecil seperti lecet pada bumper depan bisa menguntungkan dalam jangka panjang. Pertimbangkan dengan perhitungan kasar: Satu pembayaran kompensasi menurunkan Anda satu tingkat, dan selisih premi beberapa poin per tingkat akan memengaruhi premi Anda selama bertahun-tahun. Di sisi lain, jika kerusakannya serius, membayar dari kantong sendiri tidak masuk akal; saat menentukan batas, bandingkan biaya perbaikan dengan kehilangan diskon jangka panjang.
Apakah Diskon Bebas Klaim Berpindah Saat Menjual Kendaraan?
Ini adalah salah satu pertanyaan yang paling sering diajukan dan jawabannya umumnya menenangkan. Karena diskon didefinisikan atas orang, hak Anda tidak hangus saat menjual kendaraan. Jika Anda membeli kendaraan baru dengan jenis yang sama - misalnya dari mobil ke mobil - diskon berlanjut dari tingkat tempat Anda berada, tanpa bergantung pada durasi. Jika Anda beralih ke jenis kendaraan yang berbeda, misalnya ke pikap, tingkat awal yaitu tingkat ke-4 dan premi tanpa diskon diterapkan.
Pada sisi asuransi all risk, mekanismenya sedikit berbeda: Polis dibatalkan saat penjualan dan premi untuk hari-hari yang tidak digunakan dikembalikan. Karena indiri bebas klaim yang telah Anda peroleh tetap melekat pada diri Anda, ia dapat digunakan pada asuransi komprehensif kendaraan baru Anda.
Mari kita catat pula satu perkembangan baru: Setelah Kementerian Bendahara, melalui pengumuman tertanggal 19 Desember 2025, lembaga yang mengatur peraturan tersebut menyatakan bahwa mulai 1 Januari 2026 koreksi tingkat dapat diminta untuk polis kendaraan baru yang sebelumnya dibeli setelah penjualan kendaraan. Pengajuan dilakukan melalui agen atau perusahaan asuransi, dan berlaku juga bagi tertanggung yang berada dalam posisi merugikan, bukan hanya yang memiliki tingkat menguntungkan. Di sisi lain, perlu dicatat bahwa aturan 5 kendaraan yang berlaku pada tahun 2026 tidak mengonfirmasi tafsir bahwa bebas klaim telah sepenuhnya beralih ke sistem berbasis pengemudi; sistem masih berjalan dengan aturan yang ada.
Mengenai pemindahan antara pasangan suami istri, belum ada gambaran yang jelas: Ada praktik yang menyatakan pemindahan diskon antara suami istri tidak mungkin pada asuransi lalu lintas, namun juga ada penjelasan yang menyatakan transfer hanya dapat dilakukan antara suami istri. Pada titik ini, sebaiknya Anda mengonfirmasi praktik terkini kepada perusahaan asuransi atau lembaga Anda. Dalam hal kematian, aturan yang berlaku lebih jelas: Diskon tidak beralih kepada ahli waris. Ada juga ketentuan mengenai jangka waktu: Jika terdapat jeda yang panjang antara dua polis, beberapa perusahaan dapat menurunkan tingkat Anda.
Apakah Pembatalan Polis dan Keterlambatan Perpanjangan Membakar Diskon?
Menunda perpanjangan pada asuransi lalu lintas tidak membuat Anda kehilangan hak bebas klaim; namun ini juga bukanlah fleksibilitas gratis. Untuk setiap periode keterlambatan 30 hari sejak berakhirnya polis, dikenakan tambahan 5% dan batas atasnya adalah premi dengan tambahan 50%. Artinya hak Anda tetap ada, namun kantong Anda yang menanggung lebih. Karena itu, mencatat tanggal berakhirnya polis di kalender adalah kebiasaan sederhana tapi bernilai uang.
Pada asuransi komprehensif, aturannya lebih ketat: Jika Anda menghentikan polis untuk sementara, hak diskon dapat hilang. Satu-satunya cara untuk mempertahankan hak bebas klaim Anda adalah dengan memperbarui polis tanpa jeda. Dahulu, masa-masa berganti perusahaan dengan dokumen bebas klaim yang berpindah tangan selalu penuh ketegangan; kini perusahaan lama wajib mengirimkan dokumen bebas klaim kepada perusahaan baru, dan catatan terpusat SBM menampilkan informasi ini kepada setiap perusahaan secara bersamaan. Mengganti perusahaan tidak membuat Anda kehilangan hak diskon.
Bagaimana Diskon Bebas Klaim Dihitung pada Asuransi Komprehensif?
Sistem tingkat pada asuransi lalu lintas ditentukan oleh peraturan perundangan; sedangkan pada asuransi komprehensif, tarif bergantung pada ketentuan produk perusahaan asuransi dan tidak ada penerapan harga batas atas. Struktur tingkat yang umum adalah sebagai berikut: Tahun bebas klaim pertama sekitar 30%, tahun kedua sekitar 40%, tahun ketiga sekitar diskon 50%. Pada beberapa produk, tarif terlihat dapat mencapai hingga 60-70%. Inilah penyebab adanya perbedaan antar perusahaan; saat mengajukan penawaran asuransi komprehensif, jangan hanya membandingkan premi tahunan, tetapi juga kebijakan tingkat bebas klaim.
Karena riwayat polis dan catatan klaim pada asuransi komprehensif dapat dilihat oleh semua perusahaan melalui SBM, tidak ada pilihan untuk tidak menceritakan klaim saya kepada suatu perusahaan; semua orang melihat catatan yang sama. Transparansi ini juga menghalangi mereka yang mengejar untung dua kali.
Bagaimana Cara Memeriksa Tangga dan Catatan Kerusakan?
Untuk melihat tangga dan riwayat Anda, Anda dapat menggunakan layanan "Pemeriksaan Informasi Polis Lalu Lintas dan Kerusakan" melalui e-Devlet Kapısı; Nomor identitas T.C. dan informasi kendaraan sudah cukup. Untuk catatan kerusakan masa lalu kendaraan, SBM menyediakan layanan pemeriksaan kerusakan; dapat diakses melalui e-Devlet, situs resmi SBM, dan saluran SMS.
Ada juga urusan denda lalu lintas: Denda lalu lintas tidak menurunkan tangga Anda. Namun, poin pelanggaran dan catatan penyitaan SIM dapat digunakan dalam penentuan premi sesuai peraturan, sehingga dapat menaikkan premi. Artinya, tangga tetap di tempat, tetapi tagihan tetap bisa membengkak.
Kesimpulan: Cara Mempertahankan Diskon
Diskon bebas klaim adalah akumulasi yang signifikan selama bertahun-tahun dan pada tangga tertinggi menghapus separuh premi Anda. Untuk melindungi akumulasi ini, cukup empat aturan: Perbarui polis tanpa jeda, tanggung sendiri kerusakan kecil jika memungkinkan, pertimbangkan biaya jangka panjang kompensasi dalam kecelakaan yang menjadi kesalahan Anda, dan ketahui bahwa hak yang Anda peroleh saat menjual kendaraan adalah milik Anda dan akan berlanjut pada jenis kendaraan yang sama. Memeriksa tangga Anda melalui e-Devlet setidaknya sekali setahun mencegah kejutan sejak awal.
Sumber
- Apa Itu Diskon Bebas Klaim Asuransi Lalu Lintas, Bagaimana Penerapannya?
- Hal yang Perlu Anda Ketahui tentang Diskon Bebas Klaim
- Hak Diskon Bebas Klaim 2026: Apakah Diskon Berpindah saat Ganti Perusahaan?
- Apa Itu Aturan 5 Kendaraan dalam Asuransi Lalu Lintas 2026?
- Informasi tentang Diskon Bebas Klaim All Risk
- Apa Itu Diskon Bebas Klaim? Kapan Hilang?
- Diskon Bebas Klaim All Risk: Keuntungan, Perlindungan & Pemeriksaan
- Apa Itu Diskon Bebas Klaim?
- Apa Itu Diskon Bebas Klaim, Bagaimana Cara Kerjanya?
- Pemeriksaan Kerusakan SBM: Bagaimana Melihat Catatan Kerusakan Kendaraan?
- Apa Itu Tangga Bebas Klaim, Bagaimana Dihitung?
- Bagaimana Pembatalan All Risk Terjadi?
- Proses All Risk dan Asuransi Lalu Lintas dalam Penjualan Kendaraan
- Apakah kerusakan kecil memengaruhi diskon bebas klaim all risk?