Schadenfreiheitsrabatt-Ratgeber: Stufen, Übertragung und Verlustanspruch
Diese Seite teilen
Die Schadenfreiheitsklasse bezeichnet den Rabatt auf Ihre Prämie im Folgejahr, wenn Sie die Policenperiode schadenfrei abschließen. In der Verkehrsversicherung wird sie in einem Stufensystem von 0 bis 8 geführt, ist personengebunden und hängt nicht am Fahrzeug, sondern am Versicherungsnehmer. Selbst beim Verkauf des Fahrzeugs bleibt der Anspruch bei derselben Fahrzeugart bestehen; bei Policenstorno und einigen Schadenmeldungen kann dieser Anspruch jedoch teilweise oder vollständig verloren gehen.
Höhepunkte
- In der Verkehrsversicherung beginnt die erste Police in der Stufe 4 ; die oberste Stufe ist die Stufe 8.
- Der Rabatt ist personengebunden; der neue Fahrzeughalter kann den Rabatt des vorherigen Halters nicht nutzen.
- Ab dem 1. Januar 2026 kann nach dem Fahrzeugverkauf bei der neuen Police eine Stufenkorrektur beantragt werden.
- Unfälle, bei denen Sie schuldloser Versicherter waren, und ein einmaliger Glasschaden mindern den Rabatt nicht.
- Ein Versichererwechsel beeinflusst den Rabatt nicht; die Stufe wird zentral über die Aufzeichnung verfolgt.
Was ist die Schadenfreiheitsklasse und wem ist sie zugeordnet?
Die Logik des Systems ist einfach: Der Versicherer bewertet das Risiko anhand der Vorgeschichte des Fahrers. Jedes schadenfreie Jahr wirkt zu Ihren Gunsten, ein schuldhafter Unfall zu Ihren Ungunsten. Deshalb fungiert die Schadenfreiheitsklasse sowohl als Belohnung als auch als Abschreckung: Während die Prämie des vorsichtigen Fahrers sinkt, wird bei häufig Schaden meldenden Fahrern ein Risiko-/Maluszuschlag erhoben.
Ein Punkt, den Sie sich zur festen Gewohnheit machen sollten: Dieser Anspruch gehört dem Versicherungsnehmer, dem Halter des Fahrzeugs, nicht dem Fahrzeug. Als jemand, der seit über dreißig Jahren in diesem Geschäft tätig ist, sage ich Ihnen: Einer der häufigsten Fehler ist die Annahme, dass das Fahrzeug den Rabatt mit sich trägt. Wenn Sie Ihr Fahrzeug verkaufen, kann der Käufer nicht von Ihrer Stufe profitieren; ebenso wenig beeinflusst die frühere Schadenshistorie eines Gebrauchtwagens Ihre Stufe.
Wie funktioniert das Stufensystem in der Verkehrsversicherung?
In der Verkehrsversicherung werden die Schadenfreiheitsrabatte in Stufen von 0 bis 8 geführt. Jeder, der zum ersten Mal eine Police abschließt, beginnt in der Stufe 4, also mit der standardmäßigen Prämie ohne Rabatt. Jede schadenfreie Policenperiode erlaubt Ihnen den Aufstieg in eine höhere Stufe. Für die oberste Stufe, die Stufe 8, gilt eine zusätzliche Geduldsregel: Man muss in der Stufe 7 mindestens 5 Policenperioden lang schadenfrei bleiben.
| Stufe | Status | Prämieneffekt |
|---|---|---|
| 4 | Start | Standardprämie ohne Rabatt |
| 5 | 1 Jahr schadenfrei | 5-15% Rabatt |
| 6 | 2 Jahre schadenfrei | 20-30% Rabatt |
| 7 | 3 Jahre schadenfrei | 40-45% Rabatt |
| 8 | Oberste Stufe | 50% Rabatt |
| 3 | Maluszuschlag | Prämienanstieg von rund 50% |
| 2 | Maluszuschlag | Prämienanstieg von rund 100% |
| 1 | Maluszuschlag | Prämienanstieg von rund 150% |
| 0 | Unterste Stufe | Prämienanstieg von rund 200% |
Die Rabattsätze in den Zwischenstufen können sich je nach Tarifrevisionen von Zeit zu Zeit geändert haben; am sinnvollsten ist es, den aktuellen Satz aus Ihrer Police oder dem offiziellen Tarif zu bestätigen. Wichtig ist nicht nur, wie hoch die Sätze sind, sondern auch, wie der Mechanismus funktioniert. Ein Beispiel: Erleiden Sie in Ihrem ersten Policenjahr einen schuldhaften Unfall und zahlt die Versicherung eine Entschädigung, fallen Sie in die Stufe 3 zurück, was einem Prämienanstieg von rund 45% entspricht bedeutet. Wenn Sie im Folgejahr erneut einen Schaden melden, rutschen Sie eine Stufe herunter und der Anstieg verdoppelt sich. Früher wurden diese Berechnungen in den eigenen Büchern der Versicherungsgesellschaften geführt; heute wird die Stufenhistorie in einem zentralen System über die SBM-Einträge verfolgt. Wenn Sie die Gesellschaft wechseln, geht Ihre Historie nicht verloren - Ihre neue Gesellschaft schaut in die Aufzeichnungen.
Wie wirkt sich ein Schaden auf den Rabatt aus, welche Schäden beeinträchtigen ihn nicht?
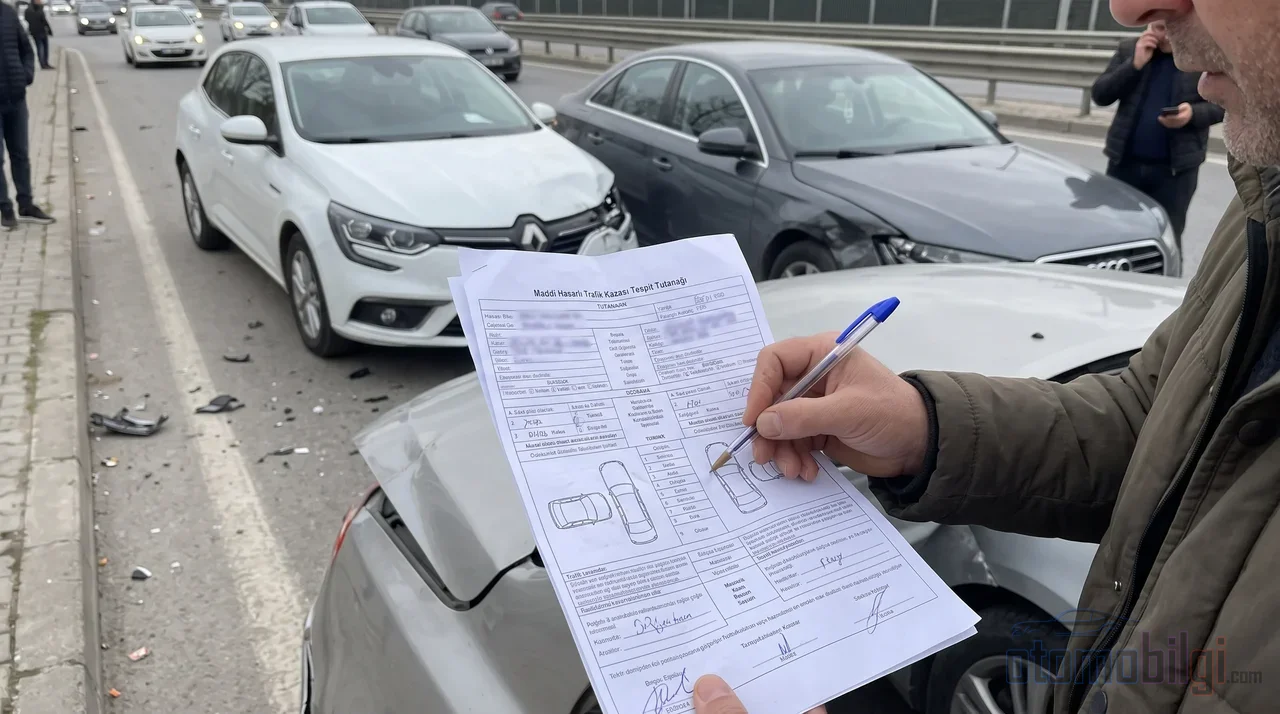
Die Grundregel lautet: Wenn bei einem Unfall mit eigenem Verschulden eine Entschädigung von der Versicherung gezahlt wird, geht der Rabatt ganz oder teilweise verloren und gemäß der Verordnung wird bei der nächsten Police eine Stufe tiefer angewendet. Mehrere Entschädigungszahlungen können sich zusätzlich auf die Stufenberechnung auswirken. Das heißt: Zwei kleine Unfälle innerhalb eines Jahres sind teurer als ein einziger Unfall.
Situationen, die den Rabatt nicht beeinträchtigen
Nicht jede Schadenmeldung senkt die Stufe. Folgende Situationen erhalten Ihren schadenfreien Anspruch:
- Kleine Schäden wie Kratzer und Abschürffnungen im oder am Fahrzeug
- Ein einmaliger Glasbruch oder Riss
- Der Diebstahl des Radios
- Unfälle, bei denen der Gegner ausschließlich schuld ist; wenn Sie als Versicherter ohne Verschulden sind, bleibt der Rabatt erhalten
- Kleine Schäden, die im Rahmen der Mini-Reparaturdeckung der Kasko abgedeckt sind
Schadenfreien-Rabatt-Schutzdeckung
Bei manchen Kaskopolicen kann ein schadenfreier Schutz oder eine zusätzliche Schutzdeckung erworben werden. Wenn diese Deckung vorhanden ist, bleibt der Rabatt erhalten, selbst wenn innerhalb der Laufzeit der Police eine Schadenmeldung erfolgt. Unabhängig von der Prämiendifferenz ist dies eine Option, die sich für Vielfahrer lohnt; allerdings sollte man unbedingt die Bedingungen der jeweiligen Police lesen.
Kleinen Schaden der Versicherung melden oder selbst bezahlen?
Dies ist das klassische Dilemma, über das sich das Gespräch lohnt. Solange Sie die Reparatur nicht über die Police abrechnen, bleibt Ihr schadenfreier Rabatt bestehen; wenn Sie einen kleinen Schaden selbst tragen, bleibt Ihre Stufe erhalten. Der verlorene Rabatt bei einem Stufenabstieg übersteigt meist den Betrag einer kleinen Reparatur. Deshalb kann es für Fahrer mit schadenfreiem Rabatt langfristig von Vorteil sein, kleine Schäden wie einen Kratzer am vorderen Stoßfänger selbst zu tragen. Rechnen Sie grob: Eine Entschädigungszahlung senkt Sie um eine Stufe, die Prämiendifferenz von wenigen Punkten pro Stufe wirkt sich jahrelang auf Ihre Prämie aus. Andererseits ist eine Zahlung aus eigener Tasche nicht sinnvoll, wenn der Schaden schwerwiegend ist; bei der Festlegung der Grenze vergleichen Sie die Reparaturkosten mit dem langfristigen Rabattverlust.
Geht der schadenfreie Rabatt beim Fahrzeugverkauf über?
Dies ist eine der häufigsten Fragen, und die Antwort ist meist beruhigend. Da der Rabatt an die Person gebunden ist, verfällt der Anspruch nicht, wenn Sie Ihr Fahrzeug verkaufen. Wenn Sie ein neues Fahrzeug derselben Fahrzeugart kaufen - z.B. vom Pkw zum Pkw - läuft der Rabatt ohne Zeitabhängigkeit auf der Stufe fort, auf der Sie waren. Wechseln Sie zu einer anderen Fahrzeugart, z.B. zu einem Lieferwagen, werden die Anfangsstufe 4 und die prämie ohne Rabatt angewendet.
Bei der Kasko funktioniert es etwas anders: Die Police wird beim Verkauf storniert und die Prämie für nicht genutzte Tage wird zurückerstattet. Da der erworbene schadenfreie Rabatt in Ihrer Person verbleibt, kann er für die Kasko Ihres neuen Fahrzeugs verwendet werden.
Halten wir auch eine neue Entwicklung fest: Nach dem Untersekretariat für Schatzamt treibt die für die Regelungen zuständige Behörde mit einer Mitteilung vom 19. Dezember 2025 voran, dass ab dem 1. Januar 2026 nach einem Fahrzeugverkauf für die Police des zuvor erworbenen Neufahrzeugs eine Stufenkorrektur beantragt werden kann. Der Antrag erfolgt über den Agenten oder das Versicherungsunternehmen und gilt sowohl für Versicherungsnehmer mit vorteilhafter Stufe als auch für diejenigen in nachteiliger Position. Andererseits ist festzuhalten, dass die 2026 in Kraft getretene 5-Fahrzeuge-Regelung die Interpretationen nicht bestätigt, wonach die Schadenfreiheit vollständig auf ein fahrerbasiertes System umgestellt wurde; das System funktioniert weiterhin nach den bestehenden Regeln.
Beim Transfer zwischen Ehegatten gibt es kein einheitliches Bild: Während manche Praktiken besagen, dass eine Übertragung des Rabatts zwischen Ehegatten in der Verkehrsversicherung nicht möglich ist, gibt es auch Darstellungen, wonach eine Übertragung nur zwischen Ehegatten erfolgen kann. An dieser Stelle empfiehlt es sich, die aktuelle Praxis bei Ihrem Versicherungsunternehmen oder der Behörde zu bestätigen. Im Todesfall gilt eine klarere Regel: Der Rabatt geht nicht auf die Erben über. Und dann gibt es noch die zeitliche Komponente: Liegt zwischen zwei Policen eine lange Lücke, können manche Unternehmen Ihre Stufe herabstufen.
Verbrennt eine Stornierung der Police oder die Verzögerung der Verlängerung den Rabatt?
Eine Verzögerung der Verlängerung in der Verkehrsversicherung lässt Sie Ihren Schadenfreiheitsrabatt nicht verlieren; allerdings ist es auch keine kostenlose Flexibilität. Für jeden 30-tägigen Verzögerungszeitraum ab Ablauf der Police wird ein Aufschlag von 5% erhoben und die Obergrenze beträgt 50% zuschlagsbehaftete Prämie. Das heißt: Ihr Anspruch bleibt bestehen, aber es kommt mehr aus Ihrer Tasche. Deshalb ist es eine einfache, aber monetär lohnende Gewohnheit, das Ablaufdatum der Polizei in den Kalender zu notieren.
Bei der Kasko ist die Lage strenger: Unterbricht man die Police, kann der Rabattanspruch verloren gehen. Der einzige Weg, Ihren Schadenfreiheitsanspruch zu schützen, ist die unterbrechungsfreie Verlängerung der Police. Früher verliefen die Zeiten des Unternehmenswechsels mit von Hand weitergereichten Schadenfreiheitsbescheinigungen angespannt; heute muss das alte Unternehmen die Schadenfreiheitsbescheinigung an das neue Unternehmen übermitteln und der zentrale SBM-Eintrag zeigt diese Information allen Unternehmen gleichzeitig. Ein Unternehmenswechsel lässt Sie Ihren Rabattanspruch nicht verlieren.
Wie wird der Schadenfreiheitsrabatt in der Kasko berechnet?
Das Stufensystem in der Verkehrsversicherung wird gesetzlich festgelegt; bei der Kasko hängen die Sätze von den Produktbedingungen des Versicherungsunternehmens ab, eine Preisobergrenze gibt es nicht. Die verbreitete Stufenstruktur sieht so aus: Erstes schadenfreies Jahr etwa 30%, zweites Jahr etwa 40%, drittes Jahr etwa 50% Rabatt. Bei manchen Produkten ist zu sehen, dass die Sätze bis auf 60-70% steigen können. Das ist der Grund für die Unterschiede von Unternehmen zu Unternehmen; bei einem Kasko-Angebot sollte nicht nur die Jahresprämie, sondern auch die Schadenfreiheitsstufenpolitik verglichen werden.
Da in der Kasko frühere Policen und Schadensdaten über das SBM von allen Unternehmen eingesehen werden können, gibt es keine Option, einem Unternehmen meinen Schaden zu verschweigen; jeder schaut in denselben Eintrag. Diese Transparenz hindert auch diejenigen, die doppelt kassieren wollen.
Wie werden Stufe und Schadensregister abgefragt?
Ihre Stufe und Ihre Historie können Sie über die e-Devlet-Tür (staatliches Online-Portal) über den Dienst "Verkehrsversicherung und Schadensinformationen abfragen" einsehen; die türkische Identitätsnummer und Fahrzeugdaten genügen. Für die Schadenshistorie des Fahrzeugs bietet die SBM einen Schadensabfragedienst an, der über e-Devlet, die offizielle SBM-Website und den SMS-Dienst erreichbar ist.
Dann gibt es noch die Verkehrsstrafen: Ein Verkehrsstrafzettel senkt Ihre Stufe nicht. Strafpunkte und Einträge über die Beschlagnahme des Führerscheins können jedoch gemäß der Verordnung bei der Prämienbestimmung berücksichtigt werden und so die Prämie erhöhen. Die Stufe bleibt also bestehen, aber die Rechnung kann dennoch höher ausfallen.
Fazit: Der Weg zur Erhaltung des Rabatts
Der Schadenfreiheitsrabatt ist über die Jahre eine erhebliche Ansparung, die in der obersten Stufe die Hälfte Ihrer Prämie auslöscht. Um diese Ansparung zu schützen, genügen vier Regeln: Erneuern Sie die Police ohne Unterbrechung, übernehmen Sie kleine Schäden wenn möglich selbst, bedenken Sie bei schuldhaften Unfällen die langfristigen Kosten der Entschädigung und wissen Sie beim Fahrzeugverkauf, dass der Ihnen zustehende Anspruch Ihnen gehört und bei einem Fahrzeug derselben Art fortbesteht. Ihre Stufe mindestens einmal im Jahr über e-Devlet zu prüfen, verhindert Überraschungen von vornherein.
Quellen
- Was ist der schadenfreie Rabatt in der Verkehrshaftpflichtversicherung und wie wird er angewendet?
- Was Sie über den schadenfreien Rabatt wissen sollten
- Ansprüche auf den schadenfreien Rabatt 2026: Wird der Rabatt beim Versichererwechsel übertragen?
- Was ist die 5-Fahrzeuge-Regel in der Verkehrshaftpflichtversicherung 2026?
- Informationen zum schadenfreien Rabatt in der Kaskoversicherung
- Was ist der schadenfreie Rabatt? Wann geht er verloren?
- Schadenfreier Rabatt in der Kaskoversicherung: Vorteile, Schutz & Abfrage
- Was ist der schadenfreie Rabatt?
- Was ist der schadenfreie Rabatt und wie funktioniert er?
- SBM Schadensabfrage: Wie sieht man den Schadensverlauf eines Fahrzeugs?
- Was ist die schadenfreie Stufe und wie wird sie berechnet?
- Wie kommt es zur Kündigung der Kaskoversicherung?
- Abläufe von Kasko- und Verkehrshaftpflichtversicherung beim Fahrzeugverkauf
- Wirken sich kleine Schäden auf den schadenfreien Rabatt der Kaskoversicherung aus?