دليل خصم الخلو من الحوادث: المراحل، الانتقال وفقدان الحق
شارك هذه الصفحة
خصم عدم المطالبات هو الخصم الذي تحصل عليه من قسط التأمين الذي ستدفعه في العام التالي عندما تكمل فترتك التأمينية دون أي مطالبات. في تأمين المرور، يُحفظ هذا الخصم في نظام درجات يتراوح بين 0 و8، وهو مرتبط بالشخص وليس بالمركبة، أي أنه يعتمد على المؤمَّن له وليس على السيارة. حتى في حال بيع السيارة، يستمر الحق في نفس نوع السيارة؛ إلا أن هذا الحق قد يُفقد جزئياً أو كلياً في حالة إلغاء الوثيقة أو في بعض إشعارات المطالبات.
أبرز النقاط
- في تأمين المرور، الوثيقة الأولى تبدأ من الدرجة 4 ; أعلى درجة هي الدرجة 8.
- الخصم مرتبط بالشخص; لا يمكن للمالك الجديد للسيارة الاستفادة من خصم المالك السابق.
- اعتباراً من 1 يناير 2026 يمكن طلب تعديل الدرجة في الوثيقة الجديدة بعد بيع السيارة.
- الحوادث التي تكون فيها بلا تقصير وأي ضرر زجاجي لمرة واحدة لا تُلغي الخصم.
- تغيير شركة التأمين لا يؤثر على الخصم؛ إذ تُتابع الدرجة من السجل المركزي.
ما هو خصم عدم المطالبات ولمن يُمنح؟
منطق النظام بسيط: عند تسعير شركة التأمين للمخاطر، تنظر إلى تاريخ السائق. كل سنة تمضي دون مطالبات تعمل لصالحك، أما الحادث بتقصير فيعمل ضدك. لذلك يعمل خصم عدم المطالبات كوسيلة مكافأة وردع معاً؛ فبينما ينخفض قسط السائق الحذر، يُطبق زيادة في القسط على السائق الذي يبلّغ عن مطالبات متكررة.
النقطة التي يجب أن تكتسب عادة راسخة فيها هي: هذا الحق ممل للمؤمَّن له وهو مالك الوثيقة، وليس للسيارة. وبصفتي شخصاً عمل في هذا المجال لأكثر من ثلاثين عاماً، أقول إن من أكثر الأخطاء شيوعاً هو الاعتقاد بأن الخصم ملكٌ للسيارة. عندما تبيع سيارتك، لا يستفيد المشتري من درجتك؛ وبالمثل فإن سجل المطالبات السابقة للسيارة التي تشتريها مستعملة لا يؤثر على درجتك.
كيف يعمل نظام الدرجات في تأمين المرور؟
في تأمين المرور، تُحفظ خصومات عدم المطالبات في درجات مرقمة من 0 إلى 8. كل من يعقد وثيقة لأول مرة يبدأ من الدرجة 4، أي من القسط القياسي دون خصم. كل فترة تأمينية تمضي دون مطالبات تتيح لك الانتقال إلى درجة أعلى. للدرجة 8، وهي أعلى درجة، شرط صبر إضافي: يجب البقاء في الدرجة 7 دون مطالبات لمدة 5 فترات تأمينية على الأقل.
| الدرجة | الحالة | تأثير على القسط |
|---|---|---|
| 4 | نقطة البداية | القسط القياسي دون خصم |
| 5 | سنة واحدة دون مطالبات | خصم 5%-15% |
| 6 | سنتان دون مطالبات | خصم 20%-30% |
| 7 | 3 سنوات دون مطالبات | خصم 40%-45% |
| 8 | أعلى درجة | خصم 50% |
| 3 | زيادة في القسط | زيادة في القسط تقارب 50% |
| 2 | زيادة في القسط | زيادة في القسط تقارب 100% |
| 1 | زيادة في القسط | زيادة في القسط تقارب 150% |
| 0 | أدنى درجة | زيادة في القسط تقارب 200% |
قد تتغير نسب الخصم في الدرجات الوسيطة من فترة لأخرى حسب مراجعات التعرفة؛ والأصحّ هو التحقق من النسبة الحالية من وثيقتك أو من التعرفة الرسمية. لا تقل أهمية آلية عمل النظام عن معرفة النسب. لنمضِ بمثال: إذا تعرضت لحادث بترجيح التقصير في سنة وثيقتك الأولى ودفعت شركة التأمين التعويض، فستهبط إلى الدرجة 3، ما يعني زيادة في القسط تقارب 45% يعني ذلك. وإذا أبلغت عن حادث في العام التالي أيضاً، فستنزل إلى الدرجة الثانية ويتضاعف الزيادة. في السابق كانت هذه الحسابات تُسجَّل في دفاتر شركات التأمين نفسها؛ أما الآن فيُتتبَّع تاريخ الدرجات في نظام مركزي عبر سجلات SBM. وعند تغيير الشركة لا يفقد سجلك السابق، إذ تنظر شركتك الجديدة إلى السجل.
كيف يؤثر إبلاغ الحادث في الخصم، وما الحوادث التي لا تُفسده؟
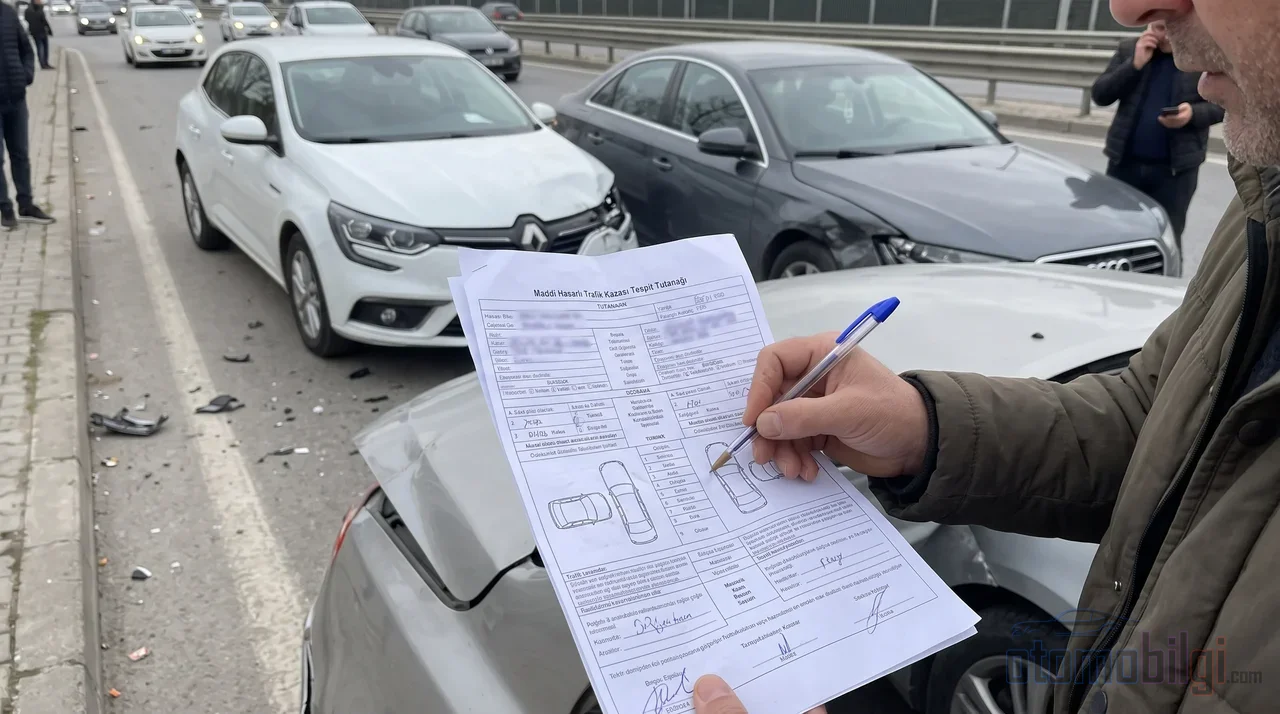
القاعدة الأساسية هي: إذا دُفعت تعويضة تأمين عن حادث وقعت فيه بالخطأ، يسقط الخصم كلياً أو جزئياً، وتُطبَّق وفق اللوائح درجة أدنى في الوثيقة التالية. وقد تنعكس دفعات التعويض المتعددة أيضاً على حساب الدرجات. أي أن حادثين صغيرين في عام واحد يكلفان أكثر من حادث واحد.
الحالات التي لا تُفسد الخصم
ليس كل إبلاغ عن حادث يُخفض الدرجة. الحالات التالية تحافظ على حقك في الخلو من الحوادث:
- الأضرار الصغيرة داخل السيارة أو خارجها مثل الكدمات والخدوش
- كسر أو تشقق الزجاج لمرة واحدة فقط
- سرقة الراديو
- الحوادث التي يكون الطرف الآخر مخطئاً بالكامل؛ فإذا كنت مؤمناً غير مخطئ لا يتعرض الخصم للتلف
- الأضرار الصغيرة المشمولة بضمان الإصلاح المصغَّر في التأمين الشامل
ضمان حماية خصم الخلو من الحوادث
في بعض وثائق التأمين الشامل يمكن شراء ضمان حماية الخلو من الحوادث أو ضمان الحماية الإضافي. إذا وُجد هذا الضمان، يُحفظ الخصم حتى لو أُبلغ عن حادث مرة واحدة خلال مدة الوثيقة. وهو خيار يستحق التقييم للسائقين المتكرري بغض النظر عن فرق القسط؛ لكن يجب قراءة شروطه الخاصة بكل وثيقة.
إبلاغ التأمين عن الأضرار الصغيرة أم الدفع من جيبك؟
هذه معضلة كلاسيكية تستحق التطويل. طالما لم تُدرج الإصلاح في الوثيقة، يستمر خصم الخلو من الحوادث لديك؛ وعندما تتحمل بنفسك ضرراً صغيراً تبقى درجتك في مكانها. الخصم الذي ستخسره عند هبوط الدرجة غالباً ما يكون أعلى من ثمن إصلاح صغير. لذلك قد يكون من المفيد على المدى الطويل للسائقين الذين يملكون خصم خلو من الحوادث أن يتحملوا بأنفسهم الأضرار الصغيرة مثل كدمة الصادم الأمامي. فكّر بحساب تقريبي: دفعة تعويضة واحدة تُنزلك درجة، وفرق قسط بنقاط قليلة لكل درجة ينعكس على قسطك لسنوات. من جهة أخرى، إذا كان الضرر جسيماً فالدفع من جيبك ليس منطقياً؛ وعند تحديد الحد قارن بين كلفة الإصلاح وخسارة الخصم طويلة الأجل.
هل يُنقل خصم الخلو من الحوادث عند بيع السيارة؟
هذا أحد الأسئلة الأكثر طرحاً، والإجابة مطمئنة عادة. بما أن الخصم مرتبط بالشخص، فإن حقك لا ينطفئ عند بيع سيارتك. إذا اشتريت سيارة جديدة من النوع نفسه - مثل سيارة ركاب بدلاً من سيارة ركاب - يستمر الخصم من الدرجة التي وصلت إليها دون اشتراط مدة. أما إذا انتقلت إلى نوع سيارة مختلف، مثلاً شاحنة صغيرة، تُطبَّق الدرجة الرابعة الابتدائية وقسط بدون خصم.
على جانب التأمين الشامل تختلف الآلية قليلاً: تُلغى الوثيقة عند البيع ويُسترد قسط الأيام غير المستخدمة. وبما أن خصم الخلو من الحوادث المكتسب يبقى باسمك، يمكن استخدامه في تأمين سيارتك الجديدة.
لنسجل تطوراً جديداً أيضاً: فبعد وزارة الخزانة، أصبح بمقدور الجهة المنظمة، بموجب بيانها المؤرخ في 19 ديسمبر 2025، اعتباراً من 1 يناير 2026، طلب تصحيح المستوى لوثيقة السيارة الجديدة التي تم شراؤها مسبقاً بعد بيع السيارة. يتم الطلب عبر الوكيل أو شركة التأمين، وهو متاح ليس فقط لمؤمَّن عليهم يملكون مستوىً مفضلاً بل أيضاً لأولئك الذين هم في وضع غير مفضّل. ومن ناحية أخرى، يجب الإشارة إلى أن تنظيم "قاعدة السيارات الخمس" الداخل حيز التنفيذ في 2026 لا يؤكد التفسيرات القائلة إن انتقال حق عدم المطالبة انتقل بالكامل إلى نظام قائم على السائق؛ فالنظام لا يزال يعمل بقواعده الحالية.
أما فيما يتعلق بالنقل بين الزوجين فلا يوجد صورة واضحة: ففي تأمين المرور توجد تطبيقات تقول إنه لا يمكن نقل خصم عدم المطالبة بين الزوجين، وهناك أيضاً شروحات تفيد بأن التحويل ممكن بين الزوجين فقط. في هذه النقطة، من الأفضل التأكد من الممارسة الحالية من شركة التأمين الخاصة بك أو من الجهة المختصة. وفي حالة الوفاة توجد قاعدة أوضح: الخصم لا ينتقل إلى الورثة. وهناك أيضاً بُعد زمني: إذا حدثت فجوة طويلة بين وثيقتين، يمكن لبعض الشركات خفض مستواك.
هل يلغي إلغاء الوثيقة وتأخير التجديد خصم عدم المطالبة؟
تأخير تجديد تأمين المرور لا يُفقدك حق عدم المطالبة؛ لكنه ليس مرونة مجانية أيضاً. فبعد انتهاء الوثيقة، يُطبَّق لكل 30 يوماً من فترة التأخير زيادة بنسبة 5% وتكون الفترة القصوى 50% من قسط التأمين بعد الزيادة. أي أن حقك يبقى قائماً، لكن يدفع جيبك مبلغاً أكبر. لذلك فإن تدوين تاريخ انتهاء الوثيقة في التقويم عادة بسيطة لكنها توفر المال.
الصورة أكثر صرامة في تأمين الكاسكو: إذا قطعت وثيقتك، فقد تفقد حق الخصم. والطريقة الوحيدة للحفاظ على حق عدم المطالبة هي تجديد الوثيقة دون انقطاع. في السابق كانت فترات تغيير الشركة متوترة مع وثائق عدم المطالبة التي تنتقل من يد إلى يد؛ أما اليوم فيجب على الشركة السابقة إرسال وثيقة عدم المطالبة إلى الشركة الجديدة، وسجل SBM المركزي يعرض هذه المعلومات لكل شركة في آن واحد. تغيير الشركة لا يُفقدك حق الخصم.
كيف يُحسب خصم عدم المطالبة في الكاسكو؟
يُحدَّد نظام المستويات في تأمين المرور بالتشريعات؛ أما في الكاسكو فترتبط النسب بشروط منتج شركة التأمين ولا يوجد تطبيق لسقف الأسعار. هيكل المستويات الشائع كما يلي: السنة الأولى بدون حوادث حوالي 30%، والسنة الثانية حوالي 40%، والسنة الثالثة حوالي 50% خصماً. وتُرى في بعض المنتجات نسب يمكن أن تصل إلى 60-70%. وهذا هو سبب الاختلاف من شركة إلى أخرى؛ فعند الحصول على عرض أسعار للكاسكو يجب مقارنة ليس فقط القسط السنوي بل أيضاً سياسة مستويات عدم المطالبة.
بما أن سجلات الوثائق والحوادث السابقة في الكاسكو يمكن لجميع الشركات الاطلاع عليها عبر SBM، فلا يوجد خيار كإخفاء حادثي عن شركة ما؛ فالجميع ينظر إلى نفس السجل. وهذه الشفافية تمنع أيضاً الباحثين عن الربح المزدوج.
كيف يُستعلم عن المستوى وسجل الحوادث؟
يمكنك استخدام خدمة "الاستعلام عن بوليصة المرور ومعلومات الأضرار" عبر بوابة الحكومة الإلكترونية لمعرفة درجتك وسجلّك؛ يكفي رقم الهوية التركي ومعلومات السيارة. أما بالنسبة لسجلات الأضرار السابقة للسيارة، فتوفر مركز SBM خدمة الاستعلام عن الأضرار، ويمكن الوصول إليها عبر الحكومة الإلكترونية والموقع الرسمي لمركز SBM وخط الرسائل النصية القصيرة.
وهناك أيضاً مخالفات المرور: غرامة المرور لا تخفض درجتك. ومع ذلك، فإن نقاط المخالفات وسجلات حجز رخصة القيادة يمكن أن تُستخدم في تحديد قسط التأمين وفقاً للائحة، وبالتالي قد ترفع القسط. أي أن الدرجة تبقى كما هي، لكن الفاتورة قد ترتفع مع ذلك.
الخلاصة: الطريق للحفاظ على الخصم
خصم انعدام الأضرار هو توفير كبير يتتراكم على مر السنين، وفي أعلى درجة يلغي نصف قسطك. للحفاظ على هذا التوفير تكفي أربع قواعد: جدّد البوليصة دون انقطاع، وتحمّل الأضرار الصغيرة بنفسك إن أمكن، وفكّر في التكلفة طويلة الأجل للتعويض في الحوادث التي تقع فيها بالمقص، واعلم عند بيع السيارة أن الحق الذي حصلت عليه يبقى ملكاً لك ويستمر على نفس نوع السيارة. كما أن فحص درجتك مرة واحدة على الأقل سنوياً عبر الحكومة الإلكترونية يمنع المفاجآت منذ البداية.
المصادر
- ما هو خصم الخلو من الحواف في تأمين المرور وكيف يُطبق؟
- ما تحتاج إلى معرفته عن خصم الخلو من الحواف
- حقوق خصم الخلو من الحواف 2026: هل يُنقل الخصم عند تغيير الشركة؟
- ما هي قاعدة 5 مركبات في تأمين المرور 2026؟
- معلومات حول خصم الخلو من الحواف في التأمين الشامل
- ما هو خصم الخلو من الحواف؟ متى يُفقد؟
- خصم الخلو من الحواف في التأمين الشامل: المزايا والحماية والاستعلام
- ما هو خصم الخلو من الحواف؟
- ما هو خصم الخلو من الحواف وكيف يعمل؟
- الاستعلام عن الأضرار عبر SBM: كيف تُطلع على سجل أضرار المركبة؟
- ما هي درجة الخلو من الحواف وكيف تُحسب؟
- كيف يتم إلغاء التأمين الشامل؟
- عمليات التأمين الشامل وتأمين المرور عند بيع المركبة
- هل تؤثر الأضرار الصغيرة على خصم الخلو من الحواف في التأمين الشامل؟