كيف يفحص خبير التأمين السيارة؟ ما وراء كواليس اكتشاف الأضرار
شارك هذه الصفحة
خبير التأمين هو الشخص الذي يفحص أضرار سيارتك على-site بعد الإبلاغ عن الضرر، يُدرج القطع التالفة واحدة تلو الأخرى، ويقرر بين الاستبدال أو الإصلاح، ويربط حساب التكلفة بالتقرير. وهو حَكَم عملية الضرر في التأمين: يتم الإصلاح في ضوء تقريره. في هذا المقال نشرح لك خطوة بخطوة الكواليس الخفية لملف الضرر الخاص بك، والمعايير التي ينظر إليها الخبير، وطرق الاعتراض على التقرير.
أبرز النقاط
- في تأمين المرور، إذا تجاوز مبلغ الضرر 40.000 TL يصبح تعيين الخبير إلزاميا؛ أما في التأمين الشامل فلا يوجد حد مالي في حالات الضرر الجسيم والخسارة الكلية.
- يُنجز التقرير في تأمين المرور خلال 3 أيام عمل، وفي التأمينات الأخرى خلال 5 أيام عمل من اكتمال الملف.
- لكي تُعد السيارة خسارة كلية، يجب أن تتجاوز تكلفة إصلاحها ما يقارب %60 من قيمتها السوقية.
- يمكن الاعتراض على تحديد الخبير خلال 3 أيام عمل من تاريخ إبلاغ التقرير.
- لا يُطلب أجر الخبير من التأمين؛ شركة التأمين تتكلف بأجر الخبير الأول.
من الإبلاغ عن الضرر إلى الخبير: كيف تبدأ العملية؟
بعد وقوع الحادث، أول مهمة هي الإبلاغ عن الضرر. في التأمين الشامل، تطلب الشروط العامة للوثيقة في الغالب إجراء الإبلاغ خلال 5 أيام عمل ؛ وتفويت هذه المدة قد يؤثر سلبا على نطاق التغطية. شركة التأمين التي تتلقى إبلاغك تعيّن خبيرا لملفك. يفحص الخبير السيارة عادة خلال 1-2 يوم عمل ؛ ولهذا من المفيد عدم بدء الإصلاح قبل انتظار الخبير، لأن القطع التي تُفكّك قبل الفحص تُصعّب تحديد العيب والضرر.
مكان الفحص مرن: يمكن للخبير معاينة السيارة في مركز الصيانة أو موقف السيارات أو في نقطة يتفق عليها الطرفان. تُصوَّر الأضرار، وتُدرج القطع التالفة في قائمة. وأهم ابتكارات عام 2026 يكمن هنا: اعتبارا من 1 أبريل 2026، تم ربط تعيين الخبير بالنظام المركزي EKSİST. وفي ZMSS، اعتبارا من 1 أغسطس 2026 ، إذا لم تقم شركة التأمين بالتعيين خلال 1 يوم عمل من الإبلاغ عن الضرر، يمكن لمستحق التسوية إنشاء طلب تعيين خبير عبر بوابة e-Devlet. بدلا من العادات القديمة والاتصال بالشركة هاتفيا لانتظار الخبير، أصبح التقدم عبر النظام هو الطريق الأقصر.
متى يكون تعيين الخبير إلزاميا؟
- تأمين المرور: إذا تجاوز مبلغ الضرر عُشر الحد الأدنى للتغطية المادية، أي 40.000 TL لعام 2026، يصبح تعيين الخبير إلزاميا.
- التأمين الشامل: في حالات الضرر الجسيم والخسارة الكلية، يكون تعيين الخبير إلزاميا؛ ولا يوجد حد مالي.
- الأضرار دون الحد: تعيين الخبير غير إلزامي، لكن يمكن للمؤمَّن عليه طلب خبيرا إذا رغب.
اعرف هذا التفصيل من البداية: بعد تعيين خبير للملف مرة واحدة، لا يُعيَّن خبير ثانٍ لنفس الملف. شركة التأمين تدفع أجر الخبير الأول المعيَّن؛ ولا يُطلب منك أي أجر.
بأي معايير يفحص الخبير السيارة؟
على مكتب الخبير، إلى جانبك، توجد معلومات السيارة والوثيقة ورخصة السوق. عناوين تقرير المعاينة الموحد معروفة: معلومات المركبة والوثيقة، معلومات السائق، حالة الكحول، سبب الضرر وطبيعته، نسبة الخطأ وشكل الفحص الخبري. يمكن إجراء الفحص الخبري في الموقع، أو عن بُعد، أو عبر المستندات فقط؛ كما يُدوَّن في التقرير ما إذا كان الجهة التي أجرت الإصلاح معتمدة أو متعاقدة. أي أن الخبير لا ينظر إلى نقطة الاصطدام فقط، بل إلى الملف بأكمله.
قلب التقرير هو حساب الضرر، وهو مقسَّم إلى أقسام: ثمن القطع والمواد، أجرة الإصلاح والتركيب، ضرر المعدات الإضافية والضرر خارج هيئة المركبة. في بنود القطع يُفرَّق بين الأصلية والمكافئة والقابلة لإعادة الاستخدام؛ ولكل بند يُحدَّد خيار الاستبدال أو الإصلاح أو الإصلاح المتنقل، مع مراعاة تطبيق السوفتاج والخصم. تُضاف القيمة المضافة (KDV) فوق ذلك، فتظهر قيمة الضرر بنسبة خطئك. حساب الضرر أشبه بتقرير فحص: كل سطر يستند إلى مسوَّغ قابل للدفاع عنه.
كيف يُحدَّد القيمة السوقية؟
أساس حسابات التعويض الكلي وفقدان القيمة هو القيمة السوقية لمركبتك. الخبير لا يحدد هذه القيمة بالتخمين: بل يجري بحثاً عن الأسعار لدى وحدات السيارة المستعملة في الوكلاء المعتمدين، ومن صالات العرض والمنصات الإلكترونية؛ ويقارن قوائم قيم المركبات بتاريخ الحادث والقوائم الحالية. انعدام الكيلومترات في مركبتك وسجل الضرر السابق وطريقة الاستخدام تنعكس كلها على النتيجة. دعني أقولها بوصفي شخصاً يتابع هذا العمل منذ ثلاثين عاماً: في السابق كان تحديد القيمة السوقية يعتمد إلى حد كبير على خبرة الخبير وعلاقاته؛ أما اليوم فالمقارنات بين القوائم وسجلات الأنظمة قد وضعت معيار العمل، وهذا يريح الخبير والمؤمَّن له معاً.
استبدال القطعة أم الإصلاح؟ كيف يُتَّخذ القرار؟
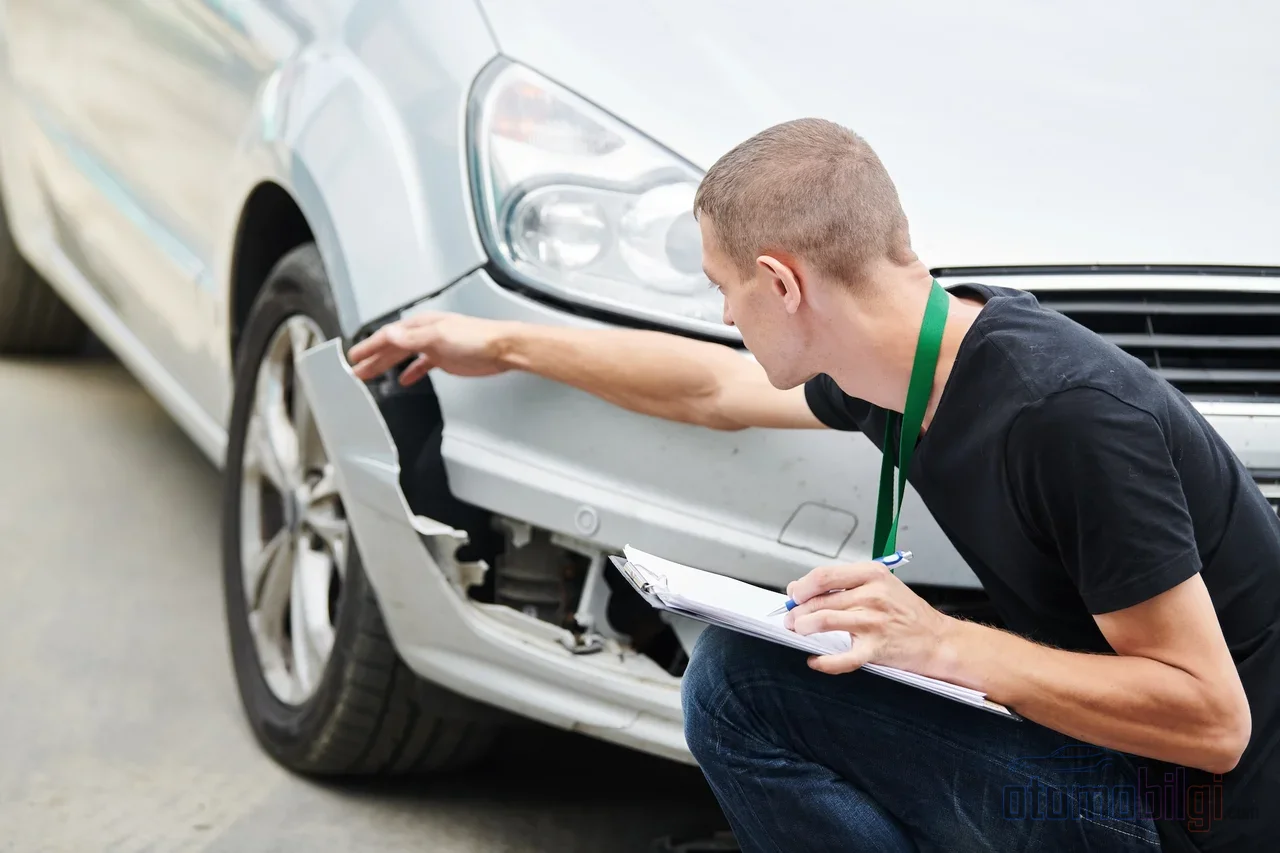
هذا هو السؤال الذي يطرحه المؤمَّن له أكثر من غيره. المقاربة العامة واضحة: إذا كانت القطعة التالفة قابلة للإصلاح فالأولوية للإصلاح؛ فهذا يخفّض التكلفة. وإذا كانت القطعة في حالة لا تصلح للإصلاح فحينها يأتي الاستبدال. فهل يمكن استخدام قطعة مكافئة أو مستعملة معاد تدويرها؟ 1 يوليو 2026 دخلت الشروط العامة الجديدة لتأمين المرور حيّز التنفيذ، وهي تعتمد القطعة الأصلية في هذا الشأن. لا تُطرح القطعة المكافئة أو القابلة لإعادة الاستخدام إلا في حالتين: موافقة صاحب الحق، أو استحالة الاستبدال التقني للقطعة التالفة بأخرى أصلية. عبء الإثبات يقع على شركة التأمين، وحتى لو أدت عملية الإصلاح إلى زيادة في قيمة السيارة فلا يمكن خصم هذا الفارق من التعويض.
فقدان القيمة أصبح أيضاً في التقرير نفسه: تُحدَّد تكلفة إصلاح الضرر وفقدان قيمة المركبة معاً في تقرير خبير واحد، دون حاجة إلى طلب منفصل. عند حساب فقدان القيمة، يفرّق الخبير بين الأضرار السابقة المسجلة في TRAMER وغير المسجلة فيه، ويفحص القطع موضوع فقدان القيمة قطعة قطعة (القطع المُصلَحة والمُطليّة، والمُستبدَلة والمُطليّة، والمُصلَحة دون طلاء)، ويستخرج بالتحليل السوقي الفرق بين قيمة البيع المستعمل قبل الحادث وبعده.
الضرر البسيط والكبير والتعويض الكلي: كيف يُحدَّد حجم الضرر؟
الضرر البسيط هو ضرر يكون إصلاحه سريعاً ومنخفض التكلفة نسبياً ولا يمسّ سلامة المركبة: انبعاجات الهيكل، وعناصر يمكن تغييرها بمفردها مثل المصباح أو الصدام. أما الضرر الكبير فهو عمل يتجاوز الصدام إلى العناصر الهيكلية المعلقة خلفه، والهيكل، ومعدات السلامة؛ وفي هذه الملفات تصبح مقارنة مبلغ الإصلاح بالقيمة السوقية أمراً حاسماً.
والحد الأقصى لهذه المقارنة يرسمه حد الانهيار الكامل (Pert). وفقاً للقاعدة الجديدة، إذا تجاوزت تكلفة الإصلاح ما يقارب %60 من القيمة السوقية للسيارة بعد الحادث، تدخل السيارة في نطاق الانهيار الكامل. وفي التقرير يُوضَّح سبب الضرر الكبير أيضاً: تُوثَّق مكونات السلامة والقطع الحرجة التي تعرضت للتلف، ونسبة مبلغ الإصلاح إلى القيمة السوقية. وفي السيارات التي تم تحديد ضررها الكبير، لا يُدفع التعويض دون تقديم وثيقة التسجيل المختومة بختم تم سحبها من المرور. هذه الورقة هي العنصر الذي يضمن قفل الملف على الدفع في نهاية العملية؛ وتذكر أن المستندات الناقصة تستهلك الوقت فعلاً: في عام 2025 تأخرت ما يقارب %15 من ملفات الأضرار في البلد بسبب المستندات الناقصة.
متى يتم الدفع؟
بعد صدور التقرير تتسارع العملية. في تأمين المرور، المدة القانونية للدفع بالمستندات الكاملة هي 8 أيام عمل؛ يُدفع مبلغ الإصلاح للخدمة المتعاقدة، بينما يُدفع فقدان القيمة مباشرةً للمستحق. وفي تأمين الكاسكو، يتم الدفع عادةً خلال 10 أيام عمل بعد اكتمال المستندات وحسم الضرر؛ وفي كل الأحوال، 45 يوماً كحد أقصى من تاريخ الإشعار، وعملياً تُحسم كثير من الملفات خلال 10-15 يوماً. أضف أيضاً إلى حسابك مدة التحويل 1-3 أيام عمل بعد تقديم أمر الدفع إلى البنك.
كيف يتم الاعتراض على تقرير الخبير؟
قرأت التقرير ولا يمكنك قبوله. لديك حقوق وعليك استخدامها في الوقت المحدد. في إطار EKSİST، يمكن الاعتراض على تحديدات الخبير خلال 3 أيام عمل من إشعار تحميل التقرير إلى النظام؛ ويتم الاعتراض على تقرير فقدان القيمة في نفس المدة ومن خلال النظام أيضاً. بناءً على اعتراضك، يمكن تعيين خبير اعتراض أو خبير محكم. إذا رُفض الاعتراض الأول، يمكنك طلب خبير ثانٍ؛ وإذا ثبتت صحة موقفك، تُحمَّل التكاليف على شركة التأمين. وللمؤمَّن عليه أيضاً الحق في تعيين خبيره الخاص. وباب الاعتراض مفتوح حتى النهاية: إذا جاء الرفض، من الممكن اللجوء إلى لجنة التحكيم التأميني أو رفع دعوى قضائية.
شكل الاعتراض يحدد النتيجة. بدلاً من الطرق المختصرة مثل التوقيع في فراغ في الملحق لعدم توقيع التقرير، أو محاولة الاتفاق هاتفياً، قم بما يلي:
- حضّر اعتراضك كتابياً ومُسبَّباً؛ وحدّد صفحة التقرير وبند الضرر الذي تعترض عليه.
- أظهر مبلغ الفرق رقماً: وضّح الفرق بين تقديرك الخاص وقيمة التقرير.
- قدّم دليلاً مضاداً: مثل عرض سعر من خدمة مستقلة، أو عرض سعر قطع غيار، أو بحث عن القيمة السوقية.
- اكتب طلباً واضحاً: لخّص في جملة واحدة البند الذي تريد تصحيحه.
يمكنك الاطلاع على تقريرك من شاشة "تأميناتي الخاصة" في e-Devlet؛ لكن هذه الشاشة لا تُعد وثيقة رسمية، وفي حال التعارض تُعتمد سجلات شركة التأمين. عند الاعتراض، اعتمد على السجلات الرسمية في المراسلات.
طرق عملية لتجنب التأخير
من خلال سنوات من الملاحظة، أكثر ما يُبطئ الملفات ليس التقرير بل المستندات الورقية. حرر محضر تحديد الحادث بشكل كامل؛ إذا كنت تتوقع الدفع من تأمين الطرف الآخر، تابع اعتماد نسب الخطأ بشكل نهائي. إذا كان لديك ملف أضرار جسيمة، خطط مبكرًا لشهادة التسجيل وإجراء سحب السيارة من المرور. اعلم أنك لست بحاجة لتقديم طلب منفصل لفقدان القيمة، لكن اكتب طلبك بوضوح في مطالبة الأضرار المادية. أخيرًا، احسب المدة بشكل صحيح: مواعيد التقرير تبدأ بعد جهوزية الملف؛ وما دامت المستندات ناقصة، لا يبدأ هذا الوقت في العمل أصلًا.
الخلاصة: انظر إلى الخبير ليس كطرف مقابل بل كجزء من العملية
الخبير ليس شخصًا يحدد وحده مصير ملف الأضرار الخاص بك؛ بل هو خبير تقني تحدده الأطر التشريعية ونموذج التقرير الموحد. معرفة لغته تضمن لك أن تكون مستعدًا: قدّم إخطار الضرر في الوقت المناسب، اجمع المستندات كاملة، اقرأ التقرير بندًا بندًا، وأبلغ عن النقاط التي لا توافق عليها كتابةً ومسببةً خلال مهلة الاعتراض البالغة 3 أيام عمل. عندما تُرسي هذا النظام، تسير العملية بشكل أكثر قابلية للتنبؤ بكثير مما تبدو للوهلة الأولى.
المصادر
- SEDDK – تعميم نماذج تقارير الخبراء في تأمينات المركبات 2026/11
- Sigortam.net – مدفوعات الأضرار والمستندات المطلوبة
- Aksigorta – عملية إصلاح أضرار التأمين الشامل: من الخبرة إلى الدفع (2026)
- Arabam.com – قواعد الخسارة الكلية في التأمين الشامل وتأمين المرور تتغير
- Handan Sayan Özgül – الاعتراض على تقرير الخبير لفقدان القيمة بعد 1 يوليو 2026
- Altaks Broker – كيف يتم الاعتراض على تقرير الخبير؟
- Dijipol – مستندات أضرار تأمين المرور