¿Cómo inspecciona el vehículo un perito de seguros? Lo que hay detrás de la detección de daños
Comparte esta página
El perito de seguros es la persona que, tras la notificación del siniestro, examina los daños de su vehículo en el lugar, enumera una por una las piezas dañadas, decide entre reemplazo o reparación y vincula el cálculo de costos al informe. Es el árbitro del proceso de siniestro del seguro: la reparación se lleva a cabo a la luz de su informe. En este artículo le contamos paso a paso lo que sucede tras las bambalinas de su expediente de siniestro, los criterios que aplica el perito y las vías para impugnar el informe.
Lo más destacado
- En el seguro de tráfico, si el importe del daño supera los 40.000 TL, la designación de perito es obligatoria; en el seguro de daños propios (kasko) no hay límite monetario en casos de daños graves y pérdida total.
- El informe se completa, cuando el expediente está listo, en un plazo de 3 días hábiles en el seguro de tráfico y de 5 días hábiles en los demás seguros.
- Para que un vehículo sea considerado pérdida total, el costo de reparación debe superar aproximadamente el 60% de su valor de mercado.
- Se puede impugnar el dictamen del perito dentro de los 3 días hábiles siguientes a la notificación del informe.
- No se cobra honorarios al perito por parte del asegurado; el importe del primer perito lo cubre la compañía de seguros.
De la notificación del siniestro al perito: ¿Cómo comienza el proceso?
La primera tarea tras un accidente es notificar el siniestro. En el kasko, las condiciones generales de la póliza suelen exigir que la notificación se haga dentro de los 5 días hábiles; perder este plazo puede afectar negativamente la cobertura. La compañía de seguros que recibe su notificación asigna un perito a su expediente. El perito suele examinar el vehículo dentro de los 1-2 días hábiles; por eso conviene no iniciar la reparación sin esperar al perito, ya que las piezas desmontadas antes de la inspección dificultan la determinación de defectos y daños.
El lugar de la inspección es flexible: el perito puede ver el vehículo en el taller, en el estacionamiento o en un punto acordado por las partes. El daño se fotografía y se enumeran las piezas dañadas. Y aquí está la novedad más importante de 2026: A partir del 1 de abril de 2026, la designación de peritos quedó vinculada al sistema central EKSİST. En el ZMSS, a partir del 1 de agosto de 2026, si la compañía de seguros no realiza la designación dentro de los 1 día hábil siguientes a la notificación del siniestro, el titular del derecho puede crear una solicitud de designación de perito a través de e-Devlet. En lugar de las viejas costumbres de llamar por teléfono a la compañía y esperar al perito, ahora avanzar a través del sistema es el camino más corto.
¿En qué casos es obligatorio el perito?
- Seguro de tráfico: Si el importe del daño supera la décima parte de la garantía material mínima, es decir 40.000 TL para 2026, el perito es obligatorio.
- Kasko: En casos de daños graves y pérdida total el perito es obligatorio; no hay límite monetario.
- Daños por debajo del límite: El perito no es obligatorio, pero si el asegurado lo desea, puede solicitarlo.
Sepa un detalle de antemano: una vez designado un perito para un expediente, no se designa un segundo perito para el mismo expediente. La compañía de seguros paga los honorarios del primer perito designado; no se le cobra ningún importe.
¿Con qué criterios examina el perito el vehículo?
En la mesa del perito están, junto con usted, el vehículo, la póliza y los datos del certificado de registro. Los títulos del informe de inspección estándar son conocidos: información del vehículo y de la póliza, información del conductor, situación respecto al alcohol, causa y naturaleza del daño, grado de culpa y forma de la peritcia. La peritcia puede realizarse en el lugar, a distancia o únicamente mediante documentación; también se indica en el informe si el taller que realiza la reparación es autorizado o concertado. Es decir, el perito no mira solo el punto del impacto, sino el expediente completo.
El corazón del informe es el cálculo del daño y se divide en secciones: coste de piezas y materiales, mano de obra de reparación y montaje, daño en equipos adicionales y daño fuera del vehículo. En las piezas se distingue entre originales, equivalentes y reutilizables; para cada partida se indica la opción de sustitución, reparación o reparación móvil, y se tiene en cuenta la aplicación de sobreprecio-descuento. Se añade el IVA sobre todo ello y surge el importe del daño en proporción a su grado de culpa. El cálculo del daño es como un acta: cada línea se basa en una justificación defendible.
¿Cómo se determina el valor de mercado?
La base de los cálculos de siniestro total y de pérdida de valor es el valor de mercado de su vehículo. El perito no determina este valor mirando al aire: realiza una investigación de precios entre las unidades de ocasión de los concesionarios autorizados, los establecimientos de venta de coches usados y los portales de internet; compara las listas de valores de vehículos a la fecha del accidente con las actuales. El kilometraje de su vehículo, su historial de daños y su forma de uso también se reflejan en el resultado. Como alguien que lleva treinta años siguiendo este oficio, os lo digo: antes, la determinación del valor de mercado dependía en gran medida de la experiencia y los contactos del perito; ahora, las comparaciones de listas y los registros de los sistemas han fijado el estándar del trabajo, lo que tranquiliza tanto al perito como al asegurado.
¿Sustitución de piezas o reparación? ¿Cómo se toma la decisión?
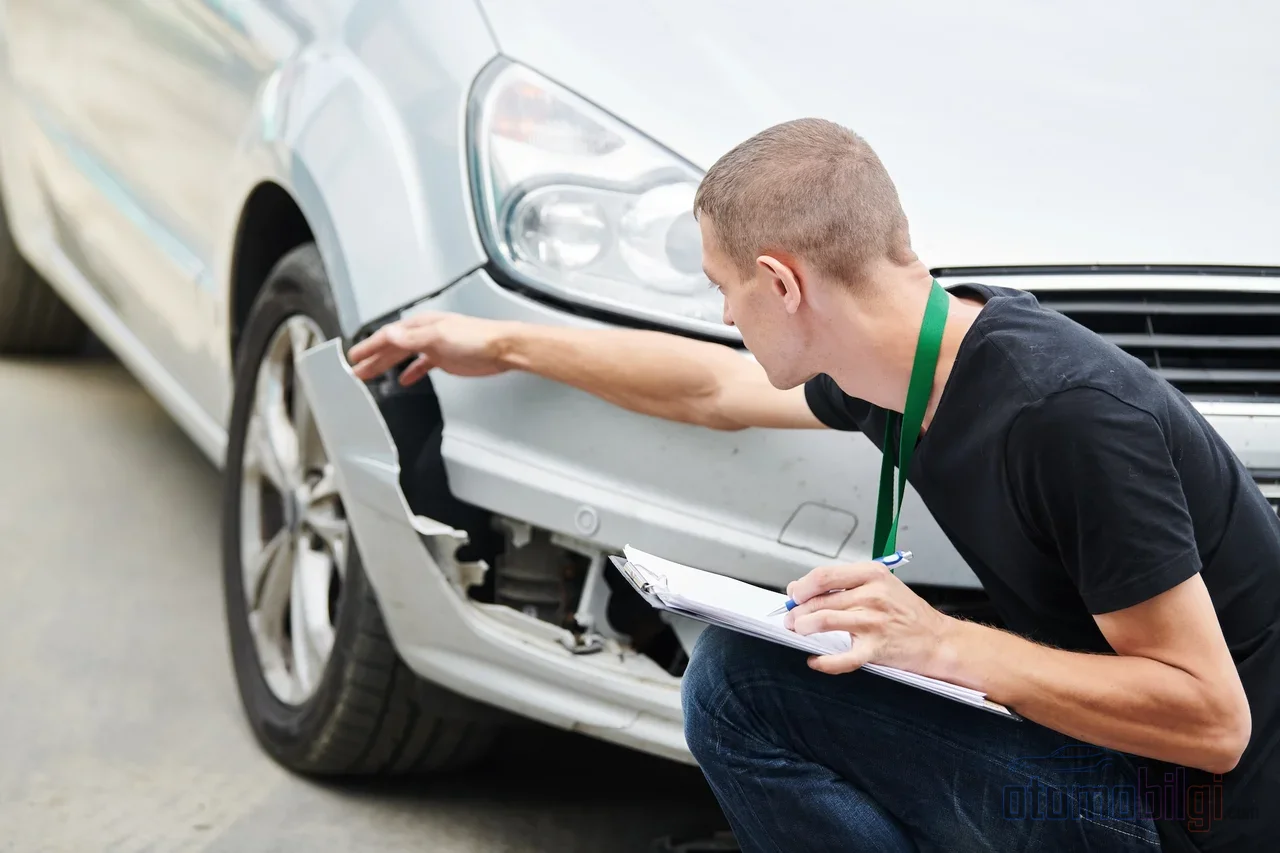
Es la pregunta que más hace el asegurado. El enfoque general es claro: si la pieza dañada puede repararse, se prioriza la reparación; esto reduce el coste. Si la pieza está en estado irreparable, procede la sustitución. ¿Pero se pueden usar piezas equivalentes o reutilizadas? Las nuevas Condiciones Generales del Seguro de Tráfico, en vigor desde el 1 de julio de 2026, se basan en la pieza original en este asunto. Las piezas equivalentes o reutilizables solo entran en juego en dos casos: la aprobación del titular del derecho, o que la sustitución técnica de la pieza dañada por la original sea imposible. La carga de la prueba recae en la compañía de seguros, e incluso si como resultado de la intervención se produce un aumento de valor del vehículo, esta diferencia no puede descontarse de la indemnización.
La pérdida de valor también se incluye ahora en el mismo informe: el coste de reparación del daño y la pérdida de valor del vehículo se determinan juntos en un único informe pericial, sin necesidad de una solicitud aparte. Al calcular la pérdida de valor, el perito separa los daños anteriores que constan en TRAMER de los que no constan, examina una a una las piezas objeto de la pérdida de valor (piezas reparadas y pintadas, sustituidas y pintadas, reparadas sin pintura) y, mediante un análisis de mercado, calcula la diferencia entre el valor de venta de segunda mano antes y después del accidente.
Daño menor, mayor y siniestro total: ¿Cómo se determina la magnitud del daño?
El daño menor es aquel cuya reparación es rápida y de coste relativamente bajo, y que no afecta a la seguridad del vehículo: las abolladuras de la carrocería, piezas que pueden cambiarse de forma independiente, como faros o parachoques. El daño mayor, en cambio, significa mano de obra que se extiende a los elementos estructurales que cuelgan tras el parachoques, al chasis y al equipamiento de seguridad; en estos expedientes, la comparación entre el importe de reparación y el valor de mercado se vuelve crítica.
El umbral que va más allá de esta comparación lo marca el límite de pérdida total. Según la nueva norma, cuando el costo de reparación supera aproximadamente el 60% del valor de mercado del vehículo tras el accidente, el vehículo entra en la cobertura de pérdida total. En el informe se explica además el motivo del daño grave: se documenta qué piezas de seguridad y críticas resultaron dañadas y la proporción entre el importe de reparación y el valor de mercado. En vehículos con daño grave detectado, no se paga ninguna indemnización sin presentar el certificado de registro con el sello de dado de baja del tráfico. Ese papel es la pieza que garantiza que, al final del proceso, el expediente quede cerrado para el pago; recuerde, la documentación incompleta consume tiempo de verdad: en 2025, aproximadamente el 15% de los expedientes de daño del país sufrieron retrasos por documentación incompleta.
¿Cuándo se realiza el pago?
Después de emitirse el informe, el proceso se acelera. En el seguro de tráfico, con documentos completos, el plazo legal de pago es de 8 días hábiles; el importe de la reparación se abona al taller concertado y la pérdida de valor se paga directamente al titular del derecho. En el seguro de cobertura total (kasko), el pago se realiza generalmente dentro de los 10 días hábiles posteriores a la entrega completa de los documentos y la confirmación del daño; en todo caso, el límite máximo es de 45 días desde la notificación y, en la práctica, muchos expedientes se resuelven en 10-15 días. Añada también a su cuenta el plazo de transferencia de 1-3 días hábiles posterior a la orden de pago entregada al banco.
¿Cómo se impugna el informe del perito?
Ya leyó el informe y no puede aceptarlo. Tiene derechos y está obligado a ejercerlos dentro del plazo. En el marco de EKSİST, se puede impugnar las determinaciones peritales dentro de los 3 días hábiles desde la notificación de la carga del informe al sistema; la impugnación del informe de pérdida de valor se hace en el mismo plazo y a través del sistema. Tras su impugnación, se puede designar un perito de impugnación o un perito arbitral. Si se rechaza la primera impugnación, puede solicitar un segundo peritaje; si resulta tener razón, el costo se traslada a la compañía de seguros. El asegurado también tiene el derecho de designar a su propio perito. En la vía de impugnación, la puerta queda abierta hasta el final: si llega un rechazo, es posible acudir a la Comisión de Arbitraje de Seguros o interponer una demanda.
La forma de la impugnación determina el resultado. En lugar de atajos como firmar en blanco en el anexo del informe para no firmarlo o intentar llegar a un acuerdo por teléfono, haga lo siguiente:
- Prepare su impugnación por escrito y con motivos; indique a qué página del informe y a qué partida de daño se opone.
- Muestre la diferencia de importe de forma numérica: aclarar la diferencia entre su propio cálculo y el importe del informe.
- Presente pruebas en contra: por ejemplo, un presupuesto de taller independiente, una cotización de precios de piezas o una investigación de valor de mercado.
- Escriba una petición clara: resuma en una sola frase qué partida desea que se corrija.
Puede consultar su informe en la pantalla Özel Sigortalarım (Mis Seguros Privados) de e-Devlet; pero esta pantalla no constituye un documento oficial; en caso de contradicción, prevalecen los registros de la compañía de seguros. Para objeciones, basa las comunicaciones en los registros oficiales.
Formas prácticas de evitar retrasos
Con años de observación, lo que más retrasa los expedientes no son los informes, sino el papeleo. Elabora el acta de determinación de accidente de forma completa; si esperas el pago del seguro de la otra parte, sigue la firmeza de los porcentajes de culpa. Si tienes un expediente de daños graves, planifica con antelación el certificado de registro y la baja del vehículo del tráfico. Sabe que no necesitas presentar una solicitud aparte por la pérdida de valor, pero en tu solicitud de daños materiales indica claramente tu reclamación. Por último, mide el plazo correctamente: los plazos del informe corren una vez que el expediente está listo; mientras falte documentación, ese reloj ni siquiera empieza a contar.
Conclusión: Ve al perito no como adversario, sino como parte del proceso
El perito no es alguien que decide por sí solo el destino de tu expediente de siniestro; es un técnico especialista enmarcado por la normativa y la plantilla de informe estandarizada. Conocer su lenguaje te permite estar preparado: notifica el siniestro a tiempo, reúne la documentación completa, lee el informe punto por punto y comunica por escrito y con justificación los puntos en los que no estás de acuerdo dentro del plazo de objeción de 3 días hábiles. Cuando estableces este orden, el proceso avanza de forma mucho más predecible de lo que parece a primera vista.
Fuentes
- SEDDK - Circular sobre Plantillas de Informes Periciales en Seguros de Vehículos de Motor 2026/11
- Sigortam.net - Pagos de indemnizaciones y documentos requeridos
- Aksigorta - Proceso de reparación de daños a todo riesgo: de la peritación al pago (2026)
- Arabam.com - Cambian las reglas de siniestro total en los seguros de asistencia y de tráfico
- Handan Sayan Özgül - Objeción al informe pericial de pérdida de valor tras el 1 de julio de 2026
- Altaks Broker - ¿Cómo objetar un informe pericial?
- Dijipol - Documentación de siniestros del seguro de tráfico