Come gli esperti assicurativi ispezionano un veicolo? I retroscena della valutazione dei danni
Condividi questa pagina
L'esperto assicurativo è la persona che, dopo la segnalazione del sinistro, esamina i danni del vostro veicolo sul posto, elenca uno per uno i pezzi danneggiati, decide se sostituirli o ripararli elega il calcolo dei costi in un rapporto. È l'arbitro del processo di sinistro dell'assicurazione: la riparazione viene eseguita alla luce del suo rapporto. In questo articolo vi raccontiamo passo per passo i retroscena del vostro fascicolo di sinistro, i criteri con cui l'esperto valuta e le vie di ricorso contro il rapporto.
In evidenza
- Nell'assicurazione circolazione, se l'importo del danno supera 40.000 TL la nomina dell'esperto è obbligatoria; nella kasko, in caso di danni gravi e perdita totale, non vi è un limite economico.
- Il rapporto viene completato, quando il fascicolo è pronto, entro 3 giorni lavorativi per la circolazione e entro 5 giorni lavorativi per le altre assicurazioni.
- Affinché un veicolo sia considerato perdita totale, il costo di riparazione deve superare circa il 60% del valore di mercato.
- Contro l'accertamento dell'esperto è possibile presentare ricorso entro 3 giorni lavorativi dalla notifica del rapporto.
- All'assicurazione non si chiede il compenso dell'esperto; il costo del primo esperto è coperto dalla compagnia assicurativa.
Dalla segnalazione del sinistro all'esperto: Come inizia il processo?
Dopo un incidente, il primo compito è la segnalazione del sinistro. Nella kasko, le condizioni generali della polizza richiedono in genere di effettuare la segnalazione entro 5 giorni lavorativi; perdere questo termine può compromettere negativamente la copertura. La compagnia assicurativa che riceve la vostra segnalazione nomina un esperto per il vostro fascicolo. L'esperto esamina in genere il veicolo entro 1-2 giorni lavorativi; per questo conviene non iniziare la riparazione prima dell'arrivo dell'esperto, poiché i pezzi smontati prima dell'esame rendono difficile l'accertamento di difetti e danni.
Il luogo dell'esame è flessibile: l'esperto può visionare il veicolo in officina, in un parcheggio o in un punto concordato tra le parti. Il danno viene fotografato e i pezzi danneggiati vengono elencati. Ed è qui la novità più importante del 2026: dal 1 aprile 2026 la nomina dell'esperto è collegata al sistema centrale EKSİST. Nel ZMSS, a partire dal 1 agosto 2026, se la compagnia assicurativa non effettua la nomina entro 1 giorno lavorativo dalla segnalazione del sinistro, il titolare del diritto può creare una richiesta di nomina dell'esperto tramite e-Devlet. Invece di aspettare l'esperto telefonando alla compagnia come si faceva un tempo, oggi la via più rapida è procedere tramite il sistema.
In quali casi è obbligatorio l'esperto?
- Assicurazione circolazione: Se l'importo del danno supera un decimo della garanzia materiale minima, cioè per il 2026 40.000 TL, l'esperto è obbligatorio.
- Kasko: In caso di danni gravi e perdita totale l'esperto è obbligatorio; non vi è alcun limite economico.
- Danni sotto la soglia: L'esperto non è obbligatorio, ma l'assicurato può richiederlo se lo desidera.
Sappiate fin da subito un dettaglio: una volta nominato un esperto per un fascicolo, non ne viene nominato un secondo per lo stesso fascicolo. Il compenso del primo esperto nominato è pagato dalla compagnia assicurativa; a voi non viene richiesto alcun pagamento.
Secondo quali criteri l'esperto esamina il veicolo?
Sulla scrivania dell'esperto ci sono, insieme a voi, il veicolo, la polizza e i dati dell'immatricolazione. I titoli del rapporto di perizia standard sono noti: informazioni sul veicolo e sulla polizza, dati del conducente, situazione alcolica, causa e natura del danno, percentuale di colpa e modalità della perizia. La perizia può essere effettuata sul posto, a distanza o soltanto tramite documenti; se il luogo che esegue la riparazione è autorizzato o convenzionato viene riportato nel rapporto. In altre parole, il perito non guarda solo il punto d'impatto, ma l'intero fascicolo.
Il cuore del rapporto è il calcolo del danno, suddiviso in sezioni: costo di pezzi e materiali, manodopera di riparazione e montaggio, danni alle attrezzature accessorie e danni esterni al veicolo. Per le voci dei pezzi si distingue tra originali, equivalenti e riutilizzabili; per ogni voce viene indicata l'opzione di sostituzione, riparazione o riparazione mobile, tenendo conto dell'applicazione scontistica (sovtaj-iskonto). A questi si aggiunge l'IVA e ne risulta l'importo del danno proporzionale alla vostra percentuale di colpa. Il calcolo del danno è come una pagella: ogni riga si basa su una motivazione difendibile.
Come si Determina il Valore di Mercato?
Il fondamento dei calcoli di perdita totale e decurtazione del valore è il valore di mercato del vostro veicolo. Il perito non determina questo valore a caso: effettua ricerche di prezzo presso le unità usato dei concessionari autorizzati, i concessionari indipendenti e i portali internet; confronta gli elenchi dei valori dei veicoli relativi alla data dell'incidente e quelli aggiornati. Anche il chilometraggio, la storia dei danni e la modalità d'uso del vostro veicolo si riflettono sul risultato. Lo dico in qualità di persona che da trent'anni segue questo lavoro: un tempo la determinazione del valore di mercato si basava in gran parte sull'esperienza e sui contatti del perito; ora i confronti tra listini e i registri di sistema hanno imposto lo standard del lavoro, e questo agevola sia il perito sia l'assicurato.
Sostituzione del Pezzo o Riparazione? Come si Prende la Decisione?
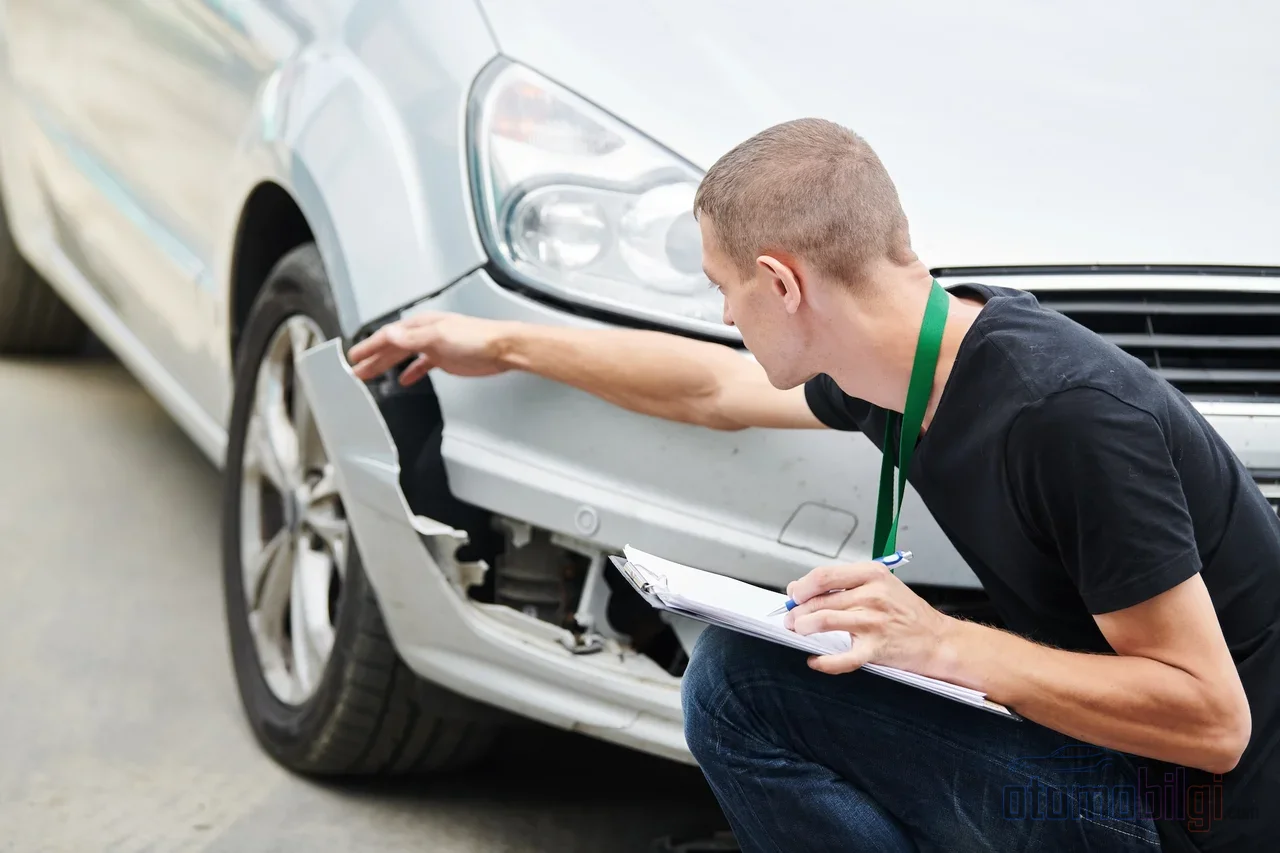
È la domanda che l'assicurato pone più spesso. L'approccio generale è chiaro: se il pezzo danneggiato può essere riparato, la priorità va alla riparazione; questo riduce i costi. Se il pezzo non è riparabile, si passa alla sostituzione. Ma si possono usare pezzi equivalenti o usati? Le nuove Condizioni Generali dell'Assicurazione Circolazione, entrate in vigore il 1 luglio 2026, si basano in materia sul pezzo originale. I pezzi equivalenti o riutilizzabili entrano in gioco solo in due casi: l'approvazione del beneficiario o l'impossibilità tecnica di sostituire il pezzo danneggiato con quello originale. L'onere della prova spetta alla compagnia assicurativa e, anche dal risultato dell'operazione dovesse derivare un aumento di valore del veicolo, questa differenza non può essere dedotta dall'indennizzo.
Anche la decurtazione del valore è ormai nello stesso rapporto: il costo di riparazione del danno e la decurtazione del valore del veicolo vengono determinati insieme in un unico rapporto peritale, senza necessità di una domanda separata. Nel calcolare la decurtazione del valore, il perito distingue i danni pregressi trasmessi a TRAMER da quelli non trasmessi, esamina uno a uno i pezzi oggetto della decurtazione (pezzi riparati e verniciati, sostituiti e verniciati, riparati senza verniciatura) e, con un'analisi di mercato, calcola la differenza tra il valore di vendita dell'usato prima e dopo l'incidente.
Danno minore, maggiore e perdita totale: Come si Determina l'Entità del Danno?
Il danno minore comprende i danni la cui riparazione è rapida e relativamente poco costosa e che non compromettono la sicurezza del veicolo: le ammaccature della carrozzeria e componenti sostituibili singolarmente come fari o paraurti. I danni maggiori si riferiscono invece ai lavori che si estendono agli elementi strutturali dietro il paraurti, al telaio e alle dotazioni di sicurezza; in questi casi il confronto tra il costo di riparazione e il valore di mercato diventa cruciale.
La soglia oltre la quale questo confronto non conta più è delimitata dal limite di perdita totale. Secondo la nuova regola, quando il costo di riparazione supera circa il 60% del valore di mercato del veicolo dopo l'incidente, quest'ultimo rientra nella perdita totale. Nel rapporto viene inoltre spiegata la motivazione del danno grave: vengono documentati i danni ai componenti di sicurezza e critici e il rapporto tra il costo di riparazione e il valore di mercato. Per i veicoli con danno grave accertato, il risarcimento non viene corrisposto senza la presentazione del certificato di registrazione con timbro ritirato dalla circolazione. Questo documento è il tassello che alla fine del processo blocca definitivamente la pratica per il pagamento; ricordate che la documentazione incompleta consuma davvero tempo: nel 2025 circa il 15% delle pratiche di sinistro nel paese ha subito ritardi a causa di documentazione incompleta.
Quando Viene Effettuato il Pagamento?
Dopo l'emissione del rapporto il processo si accelera. Nell'assicurazione circolazione, con documentazione completa, il termine legale di pagamento è di 8 giorni lavorativi; il costo di riparazione viene pagato all'officina convenzionata, mentre il valore residuo viene corrisposto direttamente al legittimo titolare. Nell'assicurazione casco, il pagamento viene in genere effettuato entro 10 giorni lavorativi dal completamento della documentazione e dalla definizione del sinistro; in ogni caso il limite massimo è di 45 giorni dalla notifica e nella pratica molte pratiche si chiudono in 10-15 giorni. Aggiungete al vostro conto anche il tempo di trasferimento di 1-3 giorni lavorativi dopo che l'ordine di pagamento è stato dato alla banca.
Come Impugnare la Relazione del Perito?
Avete letto il rapporto e non riuscite ad accettarlo. Avete dei diritti e siete tenuti a esercitarli nei termini previsti. Nell'ambito di EKSIST è possibile impugnare le riscontrazioni del perito entro 3 giorni lavorativi dalla notifica del caricamento del rapporto nel sistema; anche l'impugnazione della relazione sul valore residuo si effettua nello stesso termine e tramite il sistema. In seguito al vostro ricorso può essere nominato un perito di appello o un perito arbitrale. Se il primo ricorso viene respinto, potete richiedere un secondo perito; se avete ragione, le spese vengono addebitate alla compagnia assicurativa. Il assicurato ha anche il diritto di nominare un proprio perito. Sulla via del ricorso la porta resta aperta fino alla fine: in caso di rigetto è possibile ricorrere alla Commissione Arbitrale Assicurativa o intraprendere un'azione legale.
La forma del ricorso ne determina l'esito. Invece di scorciatoie come apporre in calce al rapporto una firma con spazio vuoto per non firmarlo, o tentare un accordo per telefono, fate quanto segue:
- Preparate il vostro ricorso per iscritto e con motivazione; indicate a quale pagina del rapporto e a quale voce di danno vi opponete.
- Mostrate la differenza di importo in modo numerico: precisate la differenza tra la vostra stima e l'importo del rapporto.
- Presentate prove contrarie: come un preventivo di un'officina indipendente, un preventivo per il prezzo dei ricambi o una ricerca del valore di mercato.
- Scrivete una richiesta precisa: riassumete in una sola frase quale voce volete venga corretta.
Potete visualizzare il vostro rapporto dalla schermata Le Mie Assicurazioni Private su e-Devlet; tuttavia questo schermo non costituisce un documento ufficiale; in caso di contraddizione fanno fede i registri della compagnia assicurativa. Per le contestazioni, fai riferimento ai registri ufficiali nelle comunicazioni scritte.
Modi pratici per evitare ritardi
Con anni di osservazione, la cosa che rallenta maggiormente le pratiche non è la perizia, ma la documentazione. Compila il verbale di constatazione dell'incidente in modo completo; se attendi un pagamento dall'assicurazione della controparte, segui la definitività delle percentuali di responsabilità. Se hai una pratica con danni gravi, pianifica per tempo il certificato di immatricolazione e la procedura di ritiro dal traffico. Sappi che per la perda di valore non è necessario presentare una domanda separata, ma nella domanda per danni materiali indica chiaramente la tua richiesta. Infine, misura correttamente i termini: i tempi della perizia decorrono quando la pratica è completa; finché mancano documenti, quell'orologio non inizia nemmeno a girare.
Conclusione: Non considerare il perito un avversario, ma parte del processo
Il perito non è colui che decide da solo il destino della tua pratica di sinistro; è un tecnico specialista delimitato dalla normativa e dal modello di relazione standardizzato. Conoscere il suo linguaggio permette di essere preparati: denuncia il sinistro nei tempi giusti, raccogli la documentazione completa, leggi la perizia punto per punto e comunica entro il termine di reclamo di 3 giorni lavorativi, per iscritto e con motivazione, i punti con cui non sei d'accordo. Quando stabilisci questo metodo, il processo procede in modo molto più prevedibile di quanto sembri a prima vista.
Fonti
- SEDDK – Circolare sui modelli di relazione peritale per le assicurazioni di veicoli a motore 2026/11
- Sigortam.net – Pagamenti dei sinistri e documenti richiesti
- Aksigorta – Il processo di riparazione dei danni Kasko: dalla perizia al pagamento (2026)
- Arabam.com – Le regole della perdita totale nell'assicurazione Kasko e RCA stanno cambiando
- Handan Sayan Özgül – Reclamo alla relazione peritale sulla perdita di valore dopo il 1 luglio 2026
- Altaks Broker – Come si contesta una relazione peritale?
- Dijipol – Documenti di sinistro per l'assicurazione RCA