Wie prüft ein Versicherungs Sachverständiger ein Fahrzeug? Ein Blick hinter die Kulissen der Schadensfeststellung
Diese Seite teilen
Ein Sachverständiger der Versicherung ist die Person, die nach der Schadenmeldung den Schaden an Ihrem Fahrzeug vor Ort begutachtet, die beschädigten Teile einzeln auflistet, über Austausch oder Reparatur entscheidet und die Kostenaufstellung in einem Bericht festhält. Er ist der Schiedsrichter des Versicherers im Schadenprozess: die Reparatur wird im Lichte seines Berichts durchgeführt. In diesem Artikel erklären wir Schritt für Schritt, was hinter den Kulissen Ihrer Schadenakte passiert, nach welchen Kriterien der Sachverständige prüft und welche Einspruchsmöglichkeiten es gegen den Bericht gibt.
Die wichtigsten Punkte
- Übersteigt die Schadenssumme in der Kfz-Haftpflichtversicherung 40.000 TL, ist die Beauftragung eines Sachverständigen verpflichtend; in der Kaskoversicherung gibt es bei Totalschaden und wirtschaftlichem Totalschaden keine Betragsgrenze.
- Der Bericht wird, sobald die Akte vollständig ist, in der Haftpflichtversicherung innerhalb von 3 Werktagen, in anderen Versicherungen innerhalb von 5 Werktagen erstellt.
- Damit ein Fahrzeug als wirtschaftlicher Totalschaden gilt, muss die Reparaturkostenrechnung etwa 60% des Marktwerts übersteigen.
- Gegen die Feststellung des Sachverständigen kann innerhalb von 3 Werktagen ab Berichtsmitteilung Einspruch erhoben werden.
- Für den Sachverständigen fällt keine Gebühr an; die Kosten des ersten Sachverständigen trägt die Versicherungsgesellschaft.
Von der Schadenmeldung zum Sachverständigen: Wie beginnt der Prozess?
Die erste Aufgabe nach einem Unfall ist die Schadenanzeige. In der Kaskoversicherung verlangen die Allgemeinen Versicherungsbedingungen meist, dass die Anzeige innerhalb von 5 Werktagen erfolgt; das Versäumen dieser Frist kann den Versicherungsschutz beeinträchtigen. Die Versicherungsgesellschaft, die Ihre Anzeige erhält, bestellt einen Sachverständigen für Ihre Akte. Der Sachverständige begutachtet das Fahrzeug in der Regel innerhalb von 1-2 Werktagen; deshalb ist es ratsam, nicht vor dem Sachverständigentermin mit der Reparatur zu beginnen, da vor der Begutachtung demontierte Teile die Feststellung von Mängeln und Schäden erschweren.
Der Ort der Begutachtung ist flexibel: der Sachverständige kann das Fahrzeug in der Werkstatt, auf dem Parkplatz oder an einem von den Parteien vereinbarten Ort begutachten. Der Schaden wird fotografiert, die beschädigten Teile werden aufgelistet. Die wichtigste Neuerung von 2026 gibt es genau hier: Ab dem 1. April 2026 ist die Sachverständigenbestellung an das zentrale EKSİST-System angebunden. In der ZMSS kann der Anspruchsberechtigte ab dem 1. August 2026 über e-Devlet eine Anfrage zur Sachverständigenbestellung stellen, wenn die Versicherungsgesellschaft nicht innerhalb von 1 Werktag nach der Schadenmeldung eine Bestellung vornimmt. Statt mit alten Gewohnheiten die Gesellschaft anzurufen und auf den Sachverständigen zu warten, ist der Weg über das System jetzt der schnellere.
Wann ist ein Sachverständiger verpflichtend?
- Kfz-Haftpflichtversicherung: Übersteigt die Schadenssumme ein Zehntel der Mindestdeckung, also für 2026 40.000 TL, ist ein Sachverständiger verpflichtend.
- Kaskoversicherung: Bei schwerem Schaden und Totalschaden (wirtschaftlicher Totalschaden) ist ein Sachverständiger verpflichtend; es gibt keine Betragsgrenze.
- Schäden unterhalb der Grenze: Ein Sachverständiger ist nicht verpflichtend, doch der Versicherungsnehmer kann auf Wunsch einen anfordern.
Ein Detail vorab: Sobald ein Sachverständiger für eine Akte bestellt wurde, wird für dieselbe Akte kein zweiter bestellt. Das Honorar des ersten Sachverständigen zahlt die Versicherungsgesellschaft; von Ihnen wird keine Gebühr verlangt.
Nach welchen Kriterien begutachtet der Sachverständige das Fahrzeug?
Auf dem Tisch des Sachverständigen liegen neben Ihnen auch Fahrzeug-, police- und Zulassungsdokumente. Die Überschriften eines standardisierten Gutachtens sind eindeutig: Fahrzeug- und Policendaten, Fahrerdaten, Alkoholsituation, Ursache und Art des Schadens, Verschuldensgrad und die Art der Begutachtung. Die Begutachtung kann vor Ort, aus der Ferne oder auch nur anhand der Unterlagen durchgeführt werden; auch ob die Reparaturwerkstatt autorisiert oder Vertragspartner ist, wird in den Bericht aufgenommen. Der Gutachter schaut also nicht nur auf die Aufprallstelle, sondern auf die gesamte Akte.
Das Herzstück des Berichts ist die Schadensberechnung, die in Abschnitte unterteilt ist: Teile- und Materialkosten, Reparatur- und Einbauarbeit, Zusatzausstattungsschäden und Schäden außerhalb des Fahrzeugs. Bei den Teilepositionen wird zwischen Original, gleichwertigen und wiederverwendbaren Teilen unterschieden; für jede Position wird die Option Austausch, Reparatur oder Mobilreparatur angegeben und der Sontaj-Rabatt (Preisnachlass) berücksichtigt. Darauf wird die Mehrwertsteuer addiert, und es ergibt sich der Schadensbetrag entsprechend Ihrem Verschuldensgrad. Die Schadensberechnung ist wie ein Gutachten: Jede Zeile stützt sich auf eine begründbare Argumentation.
Wie wird der Verkehrswert ermittelt?
Die Grundlage der Berechnungen für Totalschaden und Wertverlust ist der Verkehrswert Ihres Fahrzeugs. Der Gutachter legt diesen Wert nicht blind fest: Er führt Preisanalysen über Gebrauchtwagenabteilungen autorisierter Händler, über Autohäuser und Internetportale durch; er vergleicht Fahrzeugwertlisten mit Unfalldatum und aktuelle Listen. Auch der Kilometerstand Ihres Fahrzeugs, seine Schadenshistorie und die Nutzungsweise fließen in das Ergebnis ein. Lassen Sie mich es so sagen, als jemand, der dieses Geschäft seit dreißig Jahren verfolgt: Früher stützte sich die Feststellung des Verkehrswerts in hohem Maße auf die Erfahrung und das Umfeld des Gutachters; heute setzen Listenvergleiche und Systemaufzeichnungen den Standard, was sowohl den Gutachter als auch den Versicherten entlastet.
Teileaustausch oder Reparatur? Wie trifft man die Entscheidung?
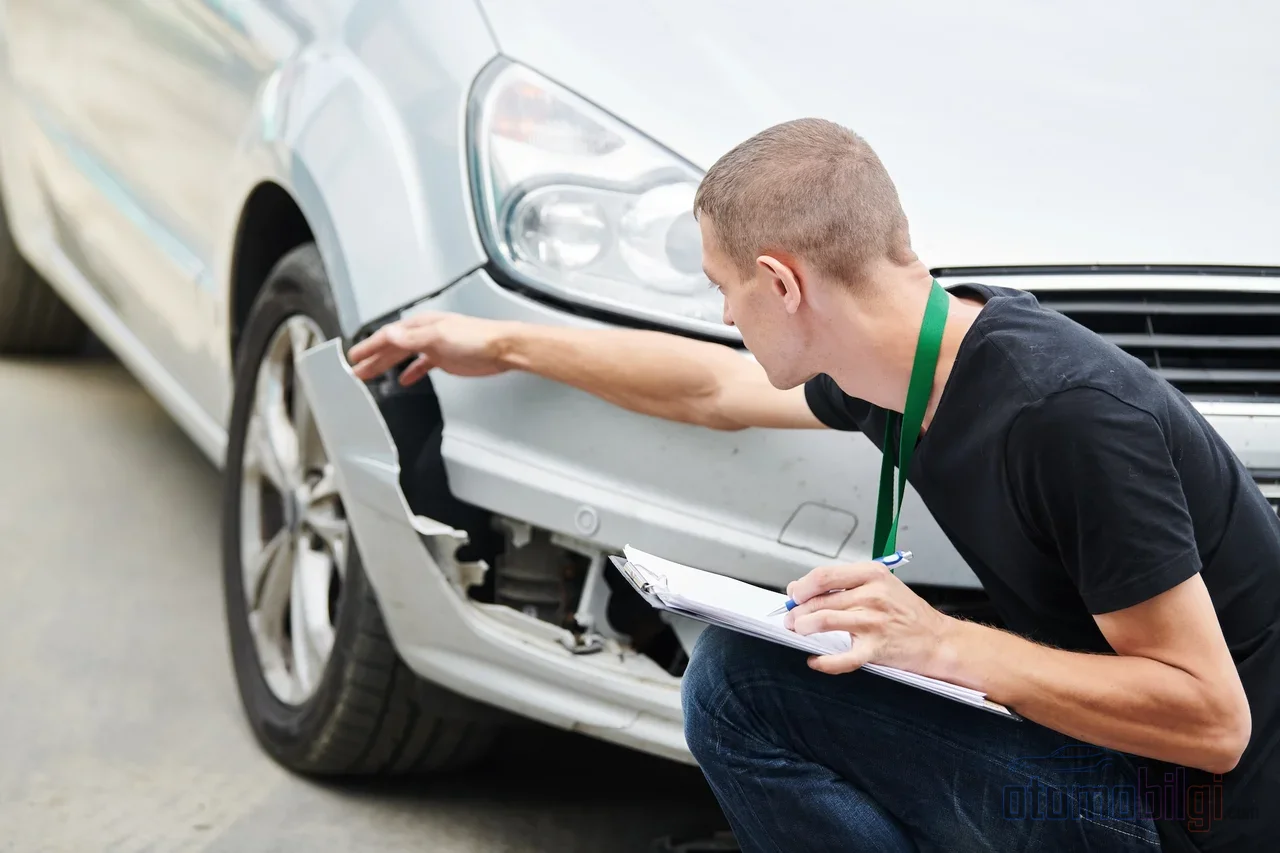
Das ist die Frage, die Versicherte am häufigsten stellen. Der allgemeine Ansatz ist klar: Ist das beschädigte Teil reparierbar, hat die Reparatur Vorrang; das senkt die Kosten. Ist das Teil nicht mehr reparierbar, folgt der Austausch. Aber können gleichwertige oder gebrauchte Teile verwendet werden? Die am 1. Juli 2026 in Kraft getretenen neuen Allgemeinen Bedingungen für die Kfz-Haftpflichtversicherung gehen in dieser Frage von Originalteilen aus. Gleichwertige oder wiederverwendbare Teile kommen nur in zwei Fällen in Betracht: mit Zustimmung des Anspruchsberechtigten oder wenn ein technischer Austausch des beschädigten Teils gegen ein Originalteil nicht möglich ist. Die Beweislast liegt beim Versicherungsunternehmen, und selbst wenn durch die Reparatur eine Wertsteigerung des Fahrzeugs entsteht, darf dieser Unterschied nicht von der Entschädigung abgezogen werden.
Der Wertverlust ist nun ebenfalls im selben Bericht enthalten: Reparaturkosten und Wertverlust des Fahrzeugs werden in einem einzigen Gutachterbericht zusammen ermittelt, ein separater Antrag ist nicht erforderlich. Bei der Berechnung des Wertverlusts trennt der Gutachter frühere Schäden, die in TRAMER erfasst sind, von solchen, die nicht erfasst sind, prüft die für den Wertverlust maßgeblichen Teile einzeln (reparierte und lackierte, ausgetauschte und lackierte, lackierfrei reparierte Teile) und ermittelt mittels Marktanalyse die Differenz zwischen dem Gebrauchtwagenverkaufswert vor und nach dem Unfall.
Minor, Major und Totalschaden: Wie wird das Ausmaß des Schadens bestimmt?
Ein Minorschaden ist ein Schaden, dessen Behebung schnell und vergleichsweise kostengünstig ist und die Sicherheit des Fahrzeugs nicht beeinträchtigt: Beulen an der Karosserie sowie Teile wie Scheinwerfer oder Stoßstange, die einzeln ausgetauscht werden können. Großer Schaden bedeutet hingegen Arbeitsaufwand, der sich auf strukturelle Elemente hinter der Stoßstange, auf das Chassis oder auf die Sicherheitseinrichtungen erstreckt; in solchen Fällen wird der Vergleich zwischen Reparaturbetrag und Verkehrswert entscheidend.
Die Schwelle jenseits dieses Vergleichs zieht die Grenze des wirtschaftlichen Totalschadens. Nach der neuen Regel gilt das Fahrzeug als wirtschaftlicher Totalschaden, wenn die Reparaturkosten etwa 60 % des Marktwerts des Fahrzeugs nach dem Unfall überschreiten. Im Gutachten wird der Grund für den schweren Schaden zusätzlich erläutert: welche Sicherheits- und kritischen Teile beschädigt wurden, sowie das Verhältnis des Reparaturbetrags zum Verkehrswert werden dokumentiert. Bei Fahrzeugen mit festgestelltem Totalschaden wird keine Entschädigung gezahlt, ohne dass ein Zulassungsdokument mit dem Stempel aus dem Verkehr gezogen vorgelegt wird. Dieses Papier ist das Teil, das am Ende des Prozesses die Akte für die Zahlung endgültig absichert; denken Sie daran, unvollständige Unterlagen kosten wirklich Zeit: 2025 verzögerten sich etwa 15 % der Schadensakten im Land aufgrund unvollständiger Unterlagen.
Wann Erfolgt Die Zahlung?
Nach Erstellung des Gutachtens beschleunigt sich der Prozess. In der Verkehrshaftpflichtversicherung beträgt die gesetzliche Zahlungsfrist bei vollständigen Unterlagen 8 Werktage; der Reparaturbetrag wird an den Vertragswerkstatt gezahlt, die Entschädigung für den Wertverlust direkt an den Berechtigten. In der Kaskoversicherung erfolgt die Zahlung nach Vollständigkeit der Unterlagen und endgültiger Feststellung des Schadens in der Regel innerhalb von 10 Werktagen; jedenfalls beträgt die Obergrenze höchstens 45 Tage ab der Kündigung, und in der Praxis werden viele Fälle innerhalb von 10-15 Tagen abgeschlossen. Rechnen Sie auch die 1 bis 3 Werktage dauernde Überweisungszeit nach Erteilung des Zahlungsauftrags an die Bank zu Ihrer Rechnung.
Wie Legt Man Widerspruch Gegen Das Sachverständigengutachten Ein?
Sie haben das Gutachten gelesen und können es nicht akzeptieren. Sie haben Rechte, und Sie müssen diese innerhalb der Frist geltend machen. Im Rahmen von EKSIST kann innerhalb von 3 Werktagen ab der Benachrichtigung über die Hochladung des Gutachtens ins System Widerspruch gegen die Feststellungen des Sachverständigen eingelegt werden; Widerspruch gegen das Wertverlustgutachten wird ebenfalls innerhalb derselben Frist und über das System eingelegt. Auf Ihren Widerspruch hin kann ein Widerspruchsgutachter oder ein Schiedsgutachter bestellt werden. Wird der erste Widerspruch abgelehnt, können Sie ein zweites Gutachten beantragen; erweisen Sie sich als im Recht, gehen die Kosten auf die Versicherungsgesellschaft über. Auch der Versicherungsnehmer hat das Recht, einen eigenen Sachverständigen zu bestellen. Auf dem Weg des Widerspruchs bleibt die Tür bis zum Ende offen: bei Ablehnung ist es möglich, die Schiedskommission für Versicherung anzurufen oder Klage zu erheben.
Die Form des Widerspruchs bestimmt das Ergebnis. Statt Abkürzungen wie eine Unterschrift mit Lücke im Anhang des Gutachtens, um es nicht zu unterzeichnen, oder der Versuch einer telefonischen Einigung, tun Sie Folgendes:
- Bereiten Sie Ihren Widerspruch schriftlich und mit Begründung vor; geben Sie an, auf welche Seite des Gutachtens und welchen Schadensposten Sie sich beziehen.
- Zeigen Sie den Differenzbetrag zahlenmäßig auf: klären Sie die Differenz zwischen Ihrer eigenen Kalkulation und dem im Gutachten angesetzten Betrag.
- Legen Sie Gegenbeweise vor: wie ein unabhängiges Werkstattangebot, ein Teilepreisangebot oder eine Verkehrswertermittlung.
- Schreiben Sie einen klaren Antrag: fassen Sie in einem Satz zusammen, welchen Posten Sie korrigiert haben möchten.
Ihr Gutachten können Sie über den Bildschirm „Meine Privatversicherungen" auf e-Devlet einsehen; dieser Bildschirm stellt jedoch kein offizielles Dokument dar; im Widerspruchsfall sind die Aufzeichnungen des Versicherungsunternehmens maßgeblich. Beim Widerspruch stützen Sie sich in der Korrespondenz auf die offiziellen Aufzeichnungen.
Praktische Wege zur Vermeidung von Verzögerungen
Aus langjährigen Beobachtungen ist das, was die meisten Akten am stärksten verlangsamt, nicht der Bericht, sondern die Unterlagen. Erstellen Sie das Unfallfeststellungsprotokoll vollständig; wenn Sie eine Zahlung von der gegnerischen Versicherung erwarten, verfolgen Sie die Rechtskraft der Verschuldensquoten. Wenn Sie einen Totalschadenfall haben, planen Sie die Zulassungsbescheinigung und die Abmeldung aus dem Verkehr frühzeitig. Wissen Sie, dass für den Wertverlust kein separater Antrag nötig ist, aber schreiben Sie Ihr Begehren im Sachschadenantrag deutlich nieder. Messen Sie schließlich die Frist richtig: Berichtsfristen laufen erst, sobald die Akte vollständig ist; solange Unterlagen fehlen, beginnt diese Uhr gar nicht erst zu ticken.
Fazit: Sehen Sie den Gutachter nicht als Gegner, sondern als Teil des Prozesses
Der Gutachter ist nicht jemand, der allein über das Schicksal Ihrer Schadensakte entscheidet; er ist ein technischer Sachverständiger, dessen Rahmen die Rechtsvorschriften und die standardisierte Berichtsvorlage ziehen. Seine Sprache zu kennen bedeutet, vorbereitet zu sein: Melden Sie den Schaden rechtzeitig an, sammeln Sie die Unterlagen vollständig, lesen Sie den Bericht Punkt für Punkt und teilen Sie Einwände innerhalb der dreitägigen Widerspruchsfrist schriftlich und mit Begründung mit. Wenn Sie diese Ordnung etabliert haben, verläuft der Prozess deutlich vorhersehbarer, als er auf den ersten Blick scheint.
Quellen
- SEDDK – Rundschreiben zu Gutachterberichtsvorlagen in der Kfz-Versicherung 2026/11
- Sigortam.net – Schadenzahlungen und erforderliche Unterlagen
- Aksigorta – Der Kasko-Schadenreparaturprozess: Von der Begutachtung bis zur Zahlung (2026)
- Arabam.com – Die Regeln für wirtschaftlichen Totalschaden in Kasko und Kfz-Haftpflicht ändern sich
- Handan Sayan Özgül – Widerspruch gegen den Wertverlust-Gutachtenbericht nach dem 1. Juli 2026
- Altaks Broker – Wie legt man Widerspruch gegen einen Gutachterbericht ein?
- Dijipol – Schadensunterlagen der Kfz-Haftpflichtversicherung