Hogyan vizsgálja a biztosítási szakértő az autót? A kárfelmérés kulisszái mögött
Az oldal megosztása
A biztosítási szakértő (kárrendező) az a személy, aki a bejelentést követően a járművét helyszíni szemléssel vizsgálja, sorról sorra felsorolja a sérült alkatrészeket, eldönti a csere vagy a javítás kérdését, és a költségszámítást jelentésbe foglalja. Ő a biztosítás bírája a kárrendezési folyamatban: a javítás az ő jelentése alapján történik. Ebben a cikkben lépésről lépésre bemutatjuk a kárügyelete hátterét, hogy a szakértő milyen szempontok szerint vizsgál, és milyen úton lehet fellebbezni a jelentés ellen.
A legfontosabb tudnivalók
- A kötelező gépjármű-felelősségbiztosításban, ha a kár összeg meghaladja az 40 000 TL-t, a szakértő kirendelése kötelező; a kaszkó biztosításban súlyos kár és totálkáár esetén nincs pénzügyi korlát.
- A jelentés a kötelező felelősségbiztosításnál 3 munkanapon belül, egyéb biztosításoknál 5 munkanapon belül készül el, amint az iratanyag teljes.
- Ahhoz, hogy egy járművet totálkárnak minősítsenek, a javítási költségnek meg kell haladnia a piaci érték körülbelül 60%-át.
- A szakértői megállapítás ellen a jelentés kézhezvételétől számítva 3 munkanapon belül lehet kifogást benyújtani.
- A biztosítástól szakértői díjat nem kell kérni; az első szakértő költségét a biztosító viseli.
A kárbejelentéstől a szakértőig: Hogyan indul a folyamat?
A baleset utáni első teendő a kár bejelentése. A kaszkó biztosítás általános feltételei többnyire előírják, hogy a bejelentést 5 munkanapon belül tegye meg; a határidő elmulasztása ronthatja a fedezet érvényesülését. A bejelentést fogadó biztosító szakértőt rendel az ügyéhez. A szakértő a járművet általában 1-2 munkanapon belül vizsgálja meg; ezért érdemes a szakértő megérkezése előtt nem elkezdeni a javítást, mert a vizsgálat előtt szétszerelt alkatrészek nehezítik a hiba és a kár megállapítását.
A vizsgálat helye rugalmas: a szakértő megtekintheti a járművet a szervizben, parkolóban vagy a felek által megállapodott helyen. A kárt lefotózzák, a sérült alkatrészeket felsorolják. És itt jön 2026 legfontosabb újdonsága: 2026. április 1-jétől a szakértő kirendelése a központi EKSZT rendszerhez kapcsolódik. A ZMSS-ben 2026. augusztus 1-jétől, ha a biztosító a kárbejelentést követő 1 munkanapon belül nem rendel szakértőt, a jogosult az e-Devlet (állami ügyintézési portál) felületén keresztül szakértő-kirendelési kérelmet indíthat. A régi szokások helyett, vagyis a biztosító telefonos felhívása helyett ma már a rendszeren keresztüli eljárás a rövidebb út.
Mikor kötelező a szakértő?
- Kötelező felelősségbiztosítás: ha a kár összege meghaladja a minimális anyagi fedezet tizedét, azaz 2026-ra vonatkozóan az 40 000 TL-t, a szakértő kötelező.
- Kaszkó: súlyos kár és totálkár esetén a szakértő kötelező; pénzügyi korlát nincs.
- A korlát alatti károk: szakértő nem kötelező, de a biztosított kérheti a szakértő bevonását.
Egy részletet érdemes előre tudni: ha egy ügyhöz egyszer szakértőt rendeltek, ugyanahhoz az ügyhez második szakértőt nem rendelnek. Az első kirendelt szakértő díját a biztosító fizeti; Öntől díjat nem kérnek.
Milyen szempontok szerint vizsgálja a szakértő a járművet?
A szakértő asztalán a jármű adatai mellett a kötvény és a forgalmi engedély adatai is ott vannak. Az egységes szakértői jelentés fejezetei ismertek: jármű- és kötvényadatok, a vezető adatai, alkoholfogyasztás, a kár oka és jellege, a hibarány és a szakértés módja. A szakértés elvégezhető a helyszínen, de távolról, kizárólag dokumentumok alapján is; a javítást végző szerviz hivatalos vagy szerződéses mivolta is bekerül a jelentésbe. Vagyis a szakértő nemcsak az ütközési pontra, hanem az egész aktára ránéz.
A jelentés szíve a kárkalkuláció, amely részekre oszlik: alkatrész- és anyagköltség, javítási és beszerelési munkadíj, további felszerelés kára és járművön kívüli kár. Az alkatrésztételeknél különbséget tesznek eredeti, egyenértékű és újrafelhasználható alkatrész között; minden tételnél feltüntetik a cserét, a javítást vagy a mobiljavítás lehetőségét, és a szoftveres kedvezményt (sovtaj-iskonto) is figyelembe veszik. Erre rákerül az áfa, és így áll elő az Ön hibarányának megfelelő kárösszeg. A kárkalkuláció olyan, mint egy műszaki igazolvány: minden sor megalapozható indoklásra épül.
Hogyan Határozzák Meg a Piaci Értéket?
A totálkár és az értékveszteség számításának alapja az Ön járművének piaci értéke. A szakértő nem a semmiből határozza meg ezt az értéket: árkutatást végez a hivatalos márkakereskedések használtautós részlegeinél, autókereskedőknél és internetes portálokon; összehasonlítja a baleset dátumán érvényes és a jelenlegi járműérték-listákat. A járműve kilométerállása, kártörténete és használati módja is tükröződik az eredményben. Egyki, aki harminc éve követi ezt a szakmát, elmondhatom: korábban a piaci érték megállapítása nagyrészt a szakértő tapasztalatára és kapcsolataira támaszkodott; ma a listaösszehasonlítások és a rendszerbevitelek szabják meg az iparág standardját, ami mind a szakértőt, mind a biztosítottat megnyugtatja.
Alkatrészcsere vagy javítás? Hogyan Születik a Döntés?
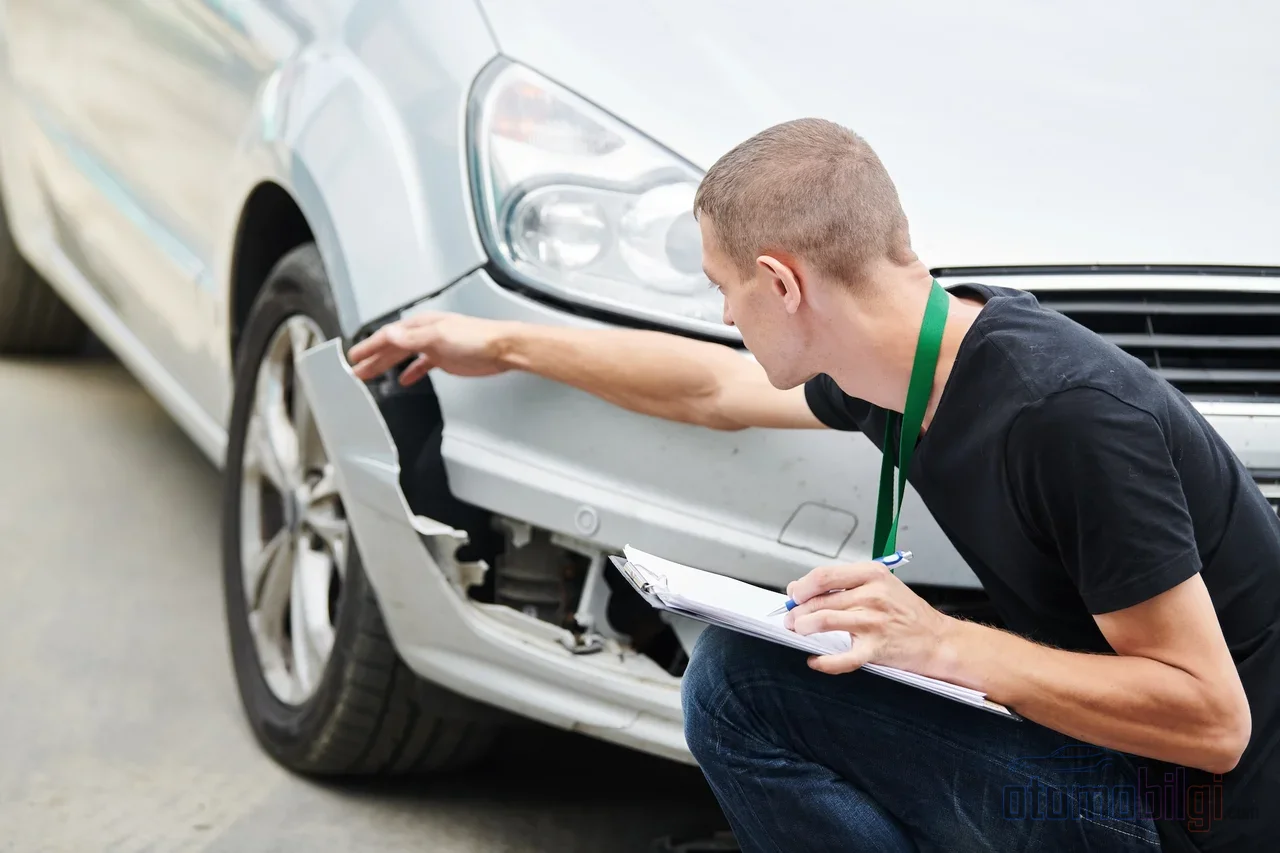
Ez a biztosítottak által leggyakrabban feltett kérdés. Az általános hozzáállás egyértelmű: ha a sérült alkatrész javítható, a javítás élvez elsőbbséget; ez csökkenti a költségeket. Ha az alkatrész javíthatatlan állapotban van, akkor a csere következik. De használható-e egyenértékű vagy újrafelhasznált alkatrész? A 2026. július 1-jén hatályba lépő új Kötelező Felelősségbiztosítási Általános Feltételek ebben a kérdésben az eredeti alkatrészt tekintik irányadónak. Egyenértékű vagy újrafelhasználható alkatrész csak két esetben jöhet szóba: ha a jogosult ehhez hozzájárul, vagy ha a sérült alkatrész eredetire cseréje technikailag nem lehetséges. A bizonyítási teher a biztosítót terheli, és még ha az eljárás eredményeként a jármű értéke nő is, ezt a különbözetet nem lehet levonni a kártérítésből.
Az értékveszteség is már ugyanebben a jelentésben szerepel: a kár javítási költségét és a jármű értékveszteségét egyetlen szakértői jelentésben állapítják meg együtt, külön igénylést nem kell benyújtani. Az értékveszteség kiszámításakor a szakértő elkülöníti a TRAMER-ben nyilvántartott és a nem nyilvántartott korábbi károkat, egyesével vizsgálja az értékveszteség tárgyát képező alkatrészeket (kijavított és fényezett, kicserélt és fényezett, fényezés nélkül javított alkatrészek), és piacelemzéssel megállapítja a baleset előtti és a baleset utáni használtpiaci érték közötti különbséget.
Kis kár, nagy kár és totálkár: Hogyan Határozzák Meg a Kár Mértékét?
A kis kár olyan kár, amelynek javítása gyors és viszonylag alacsony költségű, és nem érinti a jármű biztonságát: a karosszérián lévő horzsolások, illetve önmagában cserélhető elemek, mint a lámpa vagy a lökhárító. A nagyobb kár ezzel szemben a lökhárító mögött lógó szerkezeti elemekre, a vázra, a biztonsági berendezésekre kiterjedő munkát jelent; ezeknél az iratoknál kulcsfontosságúvá válik a javítási összeg és a piaci érték összehasonlítása.
Ennek az összehasonlításnak a határát a totálkár küszöbe jelöli ki. Az új szabály szerint, ha a javítási költség meghaladja a jármű baleset utáni piaci értékének körülbelül 60%-át, a jármű a totálkár kategóriába kerül. A jelentésben a nagyobb kár indoklását külön is ismertetik: dokumentálják, mely biztonsági és kritikus alkatrészek sérültek, valamint a javítási összegnek a piaci értékhez viszonyított arányát. Nagyobb kár észlelése esetén a kártérítés nem fizethető ki a forgalomból kivonva pecsétes forgalmi engedély bemutatása nélkül. Ez a papír az a darab, amely a folyamat végén zárolja az ügy kifizetését; ne feledje, a hiányos dokumentáció ténylegesen időt emészt fel: 2025-ben az országban a kárügyeknek körülbelül 15%-a hiányos dokumentáció miatt késedelmet szenvedett.
Mikor Történik a Kifizetés?
A jelentés elkészülte után a folyamat felgyorsul. Kötelező felelősségbiztosítás esetén teljes dokumentációval a törvényes fizetési határidő 8 munkanap; a javítási költséget a szerződött szerviznak, az értékcsökkenést közvetlenül a jogosultnak fizetik ki. Casco biztosításnál a kifizetés általában a dokumentumok completion és a kár véglegesítése után 10 munkanapon belül történik; minden esetben a felmondástól számított legfeljebb 45 nap a felső határ, a gyakorlatban pedig sok ügy 10-15 nap alatt zárul. Számolja ki a számláján a 1-3 munkanapos átutalási időt is, amely a banknak történő kifizetési utasítás után telik.
Hogyan Lehet Fellebezni a Szakértői Jelentés Ellen?
Elolvasta a jelentést, és nem tudja elfogadni. Jogai vannak, és azokat határidőn belül köteles érvényesíteni. Az EKSZIST keretében a szakértői megállapítások ellen a jelentés rendszerbe történő feltöltéséről szóló értesítéstől számított 3 munkanapon belül lehet fellebezni; az értékcsökkenési jelentés elleni fellebbezés is ugyanezen határidőn belül és a rendszeren keresztül történik. A fellebbezésére fellebbezési szakértő vagy döntőbírói szakértő rendelhető ki. Ha az első fellebbezést elutasítják, második szakértőt kérhet; ha igaza bizonyul, a költség a biztosítótársaságot terheli. A biztosítottnak joga van saját szakértőt kinevezni is. A fellebbezés útján az utolsó lépésig nyitva az ajtó: ha elutasítást kap, lehetőség van a Biztosítási Döntőbizottsághoz fordulni vagy pert indítani.
A fellebbezés formája meghatározza az eredményt. Ahelyett, hogy olyan rövidítéseket alkalmazna, mint a jelentés mellékletén üres helyre tett aláírás vagy telefonos egyeztetés, tegye a következőket:
- Készítse el fellebbezését írásban, indokolással; adja meg a jelentés mely oldalára és mely kárelemre fellebbezik.
- Mutassa meg az összegkülönbözetet számszerűen: tisztázza a saját számítása és a jelentésben szereplő összeg közötti különbséget.
- Terjesszen elő ellentbizonyítékot: például független szervizi árajánlatot, alkatrészár-ajánlatot vagy piaci érték vizsgálatot.
- Írjon konkrét kérelmet: foglalja össze egy mondatban, mely tétel javítását kéri.
A jelentését megtekintheti az e-Állam (e-Devlet) Saját Biztosításaim képernyőjén; azonban ez a képernyő hivatalos dokumentumnak nem minősül, ellentét esetén a biztosító társaság nyilvántartásai az irányadók. A tiltakozáshoz vegye alapul a hivatalos nyilvántartásokat a levelezésben.
A késedelem megelőzésének gyakorlati módjai
Sok év megfigyelése alapján legtöbb fájlt nem a jelentés, hanem az iratok lassítják le. A baleseti jegyzőkönyvet teljes egészében állítsa össze; ha a másik fél biztosítójától vár kifizetést, kövesse a hibárányok jogerőre emelkedését. Ha súlyos kárfája van, a forgalmi engedélyt és a forgalomból való kivonást időben tervezze meg. Tudja, hogy az értékvesztésre külön igényt nem kell benyújtania, de az anyagi kár igénylésében kérését világosan írja le. Végül a határidőt pontosan mérje: a jelentési határidők az iratanyag elkészülte után indulnak; amíg az iratok hiányosak, az óra el sem kezd működni.
Eredmény: A szakértőt ne ellenfélként, hanem a folyamat részeként tekintse
A szakértő nem az a személy, aki egyedül dönt a kárfájl sorsáról; olyan szakember, akit a jogszabályok és az egységes jelentéssablon keretez. Az ő nyelvének ismerete felkészültséget biztosít: jelentse be a kárt időben, gyűjtse össze teljesen az iratokat, olvassa el a jelentést tételenként, és a pontokat, amelyekkel nem ért egyet, a 3 munkanapos tiltakozási határidőn belül írásban és indokolással jelezze. Ha ezt a rendet kialakítja, a folyamat sokkal előrejelezhetőbben halad, mint első ránézésre tűnik.
Források
- SEDDK – Gépjármű-biztosítási Szakértői Jelentéssablonokra vonatkozó Közlemény 2026/11
- Sigortam.net – Kárkifizetések és a kért dokumentumok
- Aksigorta – A casco kárjavítási folyamat: a szakértői véleménytől a kifizetésig (2026)
- Arabam.com – Változnak a teljeskár szabályai a casco és a kötelező gépjármű-felelősségbiztosításban
- Handan Sayan Özgül – Értékvesztési szakértői jelentés elleni tiltakozás 2026. július 1. után
- Altaks Broker – Hogyan lehet tiltakozni a szakértői jelentés ellen?
- Dijipol – A kötelező gépjármű-felelősségbiztosítás kárdokumentumai