Mit fizet a kötelező gépjármű-felelősségbiztosítás, és mit nem fizet?
Az oldal megosztása
A kötelező gépjármű-felelősségbiztosítás egy hibásan okozott baleset esetén a másik fél testi sérüléseit és anyagi kárait meghatározott limitek fedezik; a hibás sofőr saját járművén keletkezett kár viszont nem tartozik a fedezet alá, csak a kaszkóbiztosítás vállalja. Ez az az alapvető szabály, amelyet a évente milliós nagyságrendben megújítók még mindig nem sajátítottak el teljesen, és amelyet a baleset után már nagyon drágán kell megtanulni.
A lényeg egy mondatban
- 2026-ban az anyagi kár fedezete járművenként 400.000 TL, balesetenként pedig 800.000 TL-ra emelkedett.
- A testi sérülési limit személyenként 3.600.000 TL; a balesetenkénti felső határ a járműkategóriától függően változik.
- A hibás sofőr saját járművében keletkezett kárát a gépjármű-felelősségbiztosítás nem fizeti meg.
- Alkoholos befolyásoltság vagy érvényes vezetői engedély nélküli vezetés esetén a biztosító kifizetheti a kárt, majd a sofőrrel szemben követelést érvényesíthet.
- A sérelemdíj-igények a kötelező gépjármű-felelősségbiztosítás hatályán kívül esnek.
Mit és Milyen Határig Fizet a Kötelező Gépjármű-felelősségbiztosítás?
A kötvény hivatalos neve Közúti Gépjárművek Kötelező Anyagi Felelősségbiztosítása; a 2918. számú Közúti Közlekedési Törvény 91. cikke minden járműüzemeltetőt erre a biztosításra kötelez. A törvény 85. cikke pedig egy mondatban megfogalmazza a lényeget: a biztosító az üzemeltető, a sofőr és a segítőik hibáiért úgy felel, mintha az a saját hibája lenne. Vagyis ha a baleset az Ön hibájából történt, akkor a másik fél a jogait az Ön kötvénye felé érvényesíti.
Itt a "másik fél" meghatározását tágan kell értelmezni. A gépjármű-felelősségbiztosítás nemcsak a másik járművet fedezi, hanem a gyalogosokat, a másik jármű utasait, harmadik személyek tulajdonában lévő lakást, üzletet, kertet és egyéb ingatlanokat, valamint az elektromos oszlopot, sorompót, táblát és hasonló közvagyont is. Balesetenként meghatározott anyagi fedezetet a károsultak között arányosan osztják el. Például ha egy balesetben a másik fél járműve és egy üzlet kirakata sérül, akkor a balesetenkénti anyagi limit e két kár között oszlik meg.
A limitek azt mutatják meg, hogy egyetlen esemény esetén legfeljebb mekkora kár fedezhető. Ha a limitet túllépik, a különbözetet a hibás sofőrnek kell megfizetnie. Ekkor az egyetlen megmentő, amely közbeléphet, a kaszkóbiztosításhoz kapcsolódó Önkéntes Anyagi Felelősségbiztosítási fedezet; a szabványos gépjármű-felelősségbiztosításban ez a kiegészítő fedezet nem található meg. Ha ez sincs meg, a limitet meghaladó összeget a sofőr a saját zsebéből fizeti ki. Ez az első mondat, amit egy harminc éve ezzel foglalkozó szakember mondana: a limit összege magasnak tűnik, de egy komoly balesetben, amikor testi sérülések is felmerülnek, az összegek sokkal gyorsabban fogynak, mint ahogy azt gondolná.
Mennyire Emelkedtek a 2026-os Fedezeti Limitök?
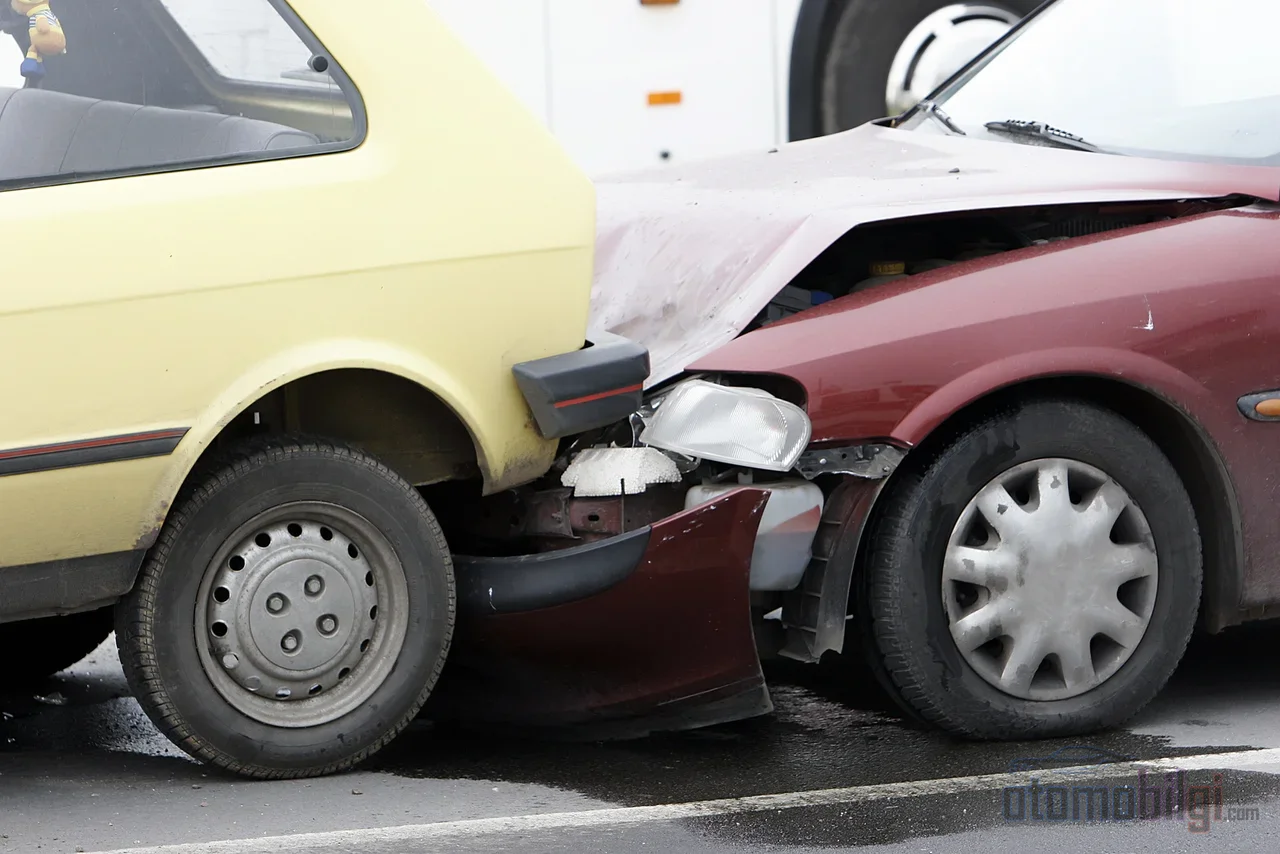
A SEDDK által meghatározott 2026-os időszaki limitek 2026. január 1-jétől alkalmazandók, és indoklásként azt hozták fel, hogy a jogosultak kárait a jelenlegi gazdasági körülményeknek megfelelően kell megtéríteni. Az anyagi kárnál a járművenkénti limit 300.000 TL-ről 400.000 TL-re, a balesetenkénti limit 600.000 TL-ről 800.000 TL-re emelkedett; a testi sérülésnél a személyenkénti összeg 2,7 millióról 3,6 millió TL-re nőtt. Az emelés minden hatályos kötvényre külön díj beszedése nélkül alkalmazandó. A 2025-ös időszakkal összevetve a kép a következő:
| Járműkategória | Anyagi kár (jármű / balesetenként) | Testi sérülés (személyenként) | Testi sérülés (balesetenként) |
|---|---|---|---|
| Személyszállítás (személyautó stb.) | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Áruszállítás, pótkocsi, munkagépek | 400.000 TL / 800.000 TL | 3.600.000 TL | 36.000.000 TL |
| Mezőgazdasági és különleges célú járművek | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Motorkerékpár és tehermotorkerékpár | 400.000 TL / 800.000 TL | 3.600.000 TL | 10.800.000 TL |
Ezeket a számokat köznyelven is értelmezni kell. Egy olyan balesetben, amelyben 100%-ban Ön a hibás, a másik fél járművének kára nem az ő kötelező gépjármű-felelősségbiztosítását, hanem az Ön kötvényét érinti a limit által fedezett részig; részben hibás baleseteknél pedig mindenki a másik fél kárát a saját hibája arányában viseli. Ha a felek 40-60%-ban hibásak, a kifizetések ezeknek az arányoknak megfelelően oszlanak meg. Hozzátehetjük azt is, hogy a ma előálló helyzetben, amikor az alkatrészek ára magas, az anyagi kár limite nagy ütközéseknél gyorsan kimerül; régen egy lökhárító cseréje számított nagy kiadásnak, ma ugyanennyi pénzből egy fényszóró egységet lehet csak megvásárolni.
Fizeti a kötelező gépjármű-felelősségbiztosítás a saját járművemet? Mi a különbség a kaszkó biztosításhoz képest?
Nem, nem fizeti; ez legyen az oldal legvilágosabb mondata. Ha Ön hibás egy balesetben, a saját járművében keletkezett kár teljesen kívül esik a kötelező gépjármű-felelősségbiztosítás hatályán. A kötelező gépjármű-felelősségbiztosítás a másik felet védi, a kaszkó pedig az Ön járművét. Az egyik jogi kötelezettség, a másik önkéntes termék; a kettő nem egymás alternatívája, hanem kiegészítője. Éppen itt keletkezik a zavar, mert a kereskedések és az információs oldalak ugyanazon az oldalon mutatják be mindkettőt.
| Tulajdonság | Kötelező gépjármű-felelősségbiztosítás | Kaszkó |
|---|---|---|
| Kinek a kárát fedezi | A másik félét (harmadik személyekét) | A biztosított saját járművét |
| Jogi helyzet | Kötelező | Önkéntes |
| A saját járművében keletkezett kár | Nem fizeti | A fedezet szerint fizeti |
| Lopás, égés, természeti katasztrófa | Nem fedezett | A fedezetek szerint fedezhető |
Egy kaszkóval rendelkező vezető balesetében mindkét fél kára részben vagy teljesen fedezhető: a másik fél kára az Ön kötelező gépjármű-felelősségbiztosításából, a saját járműve kára pedig az Ön kaszkójából. A kaszkóval nem rendelkező vezető számára a hibás baleset azt jelenti, hogy a jármű javítási költsége közvetlenül a saját zsebéből kerül ki. Az értékvesztés terén is hasonló a szabály: a hibátlan vagy kevéssé hibás fél értékvesztését a hibás fél kötelező gépjármű-felelősségbiztosításától lehet követelni; ha a másik félnek nincs biztosítása, vagy az elégtelen, akkor a saját kaszkója lép életbe.
Azok az esetek, amikor a kötelező gépjármű-felelősségbiztosítás nem fizet
Ugyanolyan fontos tudni, hogy a kötvény mit nem fedez, mint azt, hogy mit fedez; mert a elutasítás indokát leggyakrabban csak a baleset után tudjuk meg. A gyakran előforduló, nem fedezett esetek a következők:
- A jármű által álló helyzetben okozott károk
- Közvetett károk, például üzemi leállás, jövedelemkiesés
- A hibás biztosított saját járművében keletkezett károk
- A pótkocsin szállított áruk kárai (a másik fél mellett lévő tárgyak kivételével)
- Morális kártérítési igények és peres ügyek; ezek az igények csak bírósági határozattal merülhetnek fel
- A lopott jármű balesetbe keveredése következtében keletkezett anyagi károk
- Robbbanóanyag szállításából eredő károk
- A balesetet szenvedett járművek ugyanahhoz a személyhez tartozása
- Azok a balesetek, amelyek a jármű értékesítési helyszínén vagy szervizben tartózkodása alatt történtek
Érdemes néhány további pontot is hozzáadni ehhez a listához. Alkohol vagy kábítószer hatása alatt járművezetés, szándékos baleset és csalási kísérlet, lejárt kötvénnyel történő közlekedés, valamint engedély nélküli vagy az engedély osztályának nem megfelelő vezetés mind olyan körülmények, amelyek kizárják a biztosító fedezetét. A saját gyógykezelési költségei, a jármű ellopása, leégése és természeti katasztrófa okozta kárai sem tartoznak ebbe a kötvénybe; ezek a casco tárgykörébe tartoznak. A vontatási díj megtérítésének elmaradása is gyakran meglepi a balesetet szenvedett vezetőt.
Visszaterhelési jog: A biztosító kifizeti, majd Ön visszterhelheti
A visszaterhelés ( regress ) annak joga, aki más tartozását kifizette, hogy a kifizetett összeget a ténylegesen felelős személytől követelje. A biztosításban ezt a szcesszió elvének nevezik: miután a biztosító kifizette a károsultnak a kártérítést, a kárért felelős személlyel szemben annak jogába lép. Vagyis a cég nem hagyja figyelmen kívül az áldozatot, de azt nézi, ki a költség valódi terhese.
Ahhoz, hogy a biztosító az üzemeltetőt visszaterhelhesse, alapfeltétel, hogy a baleset az üzemeltető és az általa felelős személyek szándékos magatartása vagy súlyos hibája következtében következzen be. A gyakorlatban a leggyakoribb esetek az alkoholos járművezetés, az engedély nélküli vezetés és a súlyos hiba. Ilyenkor a biztosító először az áldozatnak fizet; előfeltétel, hogy a kártérítés a biztosítottnak teljes mértékben kifizetésre kerüljön. Ezután a kifizetett összeget visszaköveteli az üzemeltetőtől. Másrészt alkoholfogyasztó vagy engedéllyel nem rendelkező vezető esetén nem lehetséges az üzemeltetőt felelőssé tenni az áldozatnak kifizetett kártérítésért; a visszaterhelés nem minden balesetnél, hanem a hiba súlyától függően merül fel.
Ehhez hasonló védelem érvényesül a nem biztosított járművek baleseteinél a Garancia Alapon keresztül. Az Alap a kötvénnyel nem rendelkező járművek okozta testi sérüléseket, valamint a rokkantsági és eltartás elvesztésére járó kártérítést fizeti; azonban a felelőssége az érvényes kötvény határaihoz igazodik, és a kötvénnyel rendelkező baleseteket nem fedezi. A kifizetést követően a felelőst terheli a visszaterhelés, vagyis az Alap nem egy biztosítási megfelelő, hanem a végső eszköz alapja.
Gyakran Ismételt Kérdések
Ha a másik fél a hibás, az én károm kinek a biztosításából fizetik?
A másik fél kötelező gépjármű-felelősségbiztosításából, a hibaarányod mértékében térül meg. 100%-ban hibás másik fél esetén a káradat teljes egészében az ő kötvényéből térül; részleges hiba esetén a kifizetés az arányokra oszlik. A jogszabály szerint semmilyen biztosító nem írhatja a másik fél kárát a te kárösszegeddhez, akár hibás vagy; a TRAMER nyilvántartásba így kerül bejegyzésre.
Az értékcsökkenés és a semérinti kártérítés fizetendő?
Az értékcsökkenés követelhető a másik fél kötelező gépjármű-felelősségbiztosításából, ha az hibás. A semérinti kártérítés viszont a kötelező felelősségbiztosítás hatályán kívül esik; ezt a követelést csak bírósági úton lehet érvényesíteni, és az általános peres idő két év.
A természeti katasztrófa és lopás okozta kár térül-e a kötelező gépjármű-felelősségbiztosításból?
Nem. Az árvíz, a jégeső, a tűz, a lopás és hasonló kockázatok a kaszkó biztosítási kötvények fedezeti körébe tartoznak. A kötelező gépjármű-felelősségi biztosítás egyetlen feladata, hogy a balesetben a másik félnek okozott kárt bizonyos határokon belül megtérítse; a saját járművét ért semmi sem tartozik e biztosítás hatálya alá.
A Lényeg Röviden
A kötelező gépjármű-felelősségi biztosítás a baleset másik félének biztosítása, nem az Öné. Ha nem ismeri a limiteket, a hibaarányok kifizetésre gyakorolt hatását, valamint azokat az eseteket, amikor a kifizetés megtagadva vagy visszakövetelve van, akkor az ügyintéző asztalánál ülve a dolog legköltségesebb tanulási módszerét választja. Ha azt szeretné, hogy járműve és Ön is biztonságban maradjon, ez a biztosítás fedezi a törvény által előírt minimális összeget; a többi a kaszkó és a saját elővigyázatossága dolga.
Források
- Fedezeti Határok - Kötelező Közúti Biztosítás Határai
- KMAZMSS Fedezeti Határok
- Fedezeti Határok
- Mit Fedez a Közúti Biztosítás, Mennyi a 2026-os Határ?
- Mi a 2026. évi Közúti Biztosítás Fedezeti Határa?
- A Közúti Biztosítás Kárfedezési Feltételei
- Mit nem fedez a kötelező közúti biztosítás?
- Különbségek a Közúti Biztosítás és a Kaskó Között
- Jármű Értékvesztés
- Kaskó/Közúti Biztosítás Regressziós Per