بیمه ترافیک چه چیزی را پرداخت میکند و چه چیزی را پرداخت نمیکند؟
این صفحه را به اشتراک بگذارید
بیمه اجباری ترافیک، در تصادفی که مقصر شما باشید، خسارتهای جانی و مالی طرف مقابل را در محدوده معین پرداخت میکند؛ اما خسارت وارده به خودروی خودِ راننده مقصر مشمول پوشش نیست و تنها بیمه بدنه آن را جبران میکند. این تفکیک، قاعده بنیادینی است که میلیونها رانندهای که هر سال بیمهنامه را تمدید میکنند هنوز بهطور کامل درونی نکردهاند و پس از تصادف، یادگیری آن بسیار پرهزینه تمام میشود.
نکات برجسته
- در سال 2026 پوشش خسارت مالی به ازای هر خودرو 400.000 لیر، و به ازای هر تصادف 800.000 لیر افزایش یافت.
- سقف خسارت جانی به ازای هر نفر 3.600.000 لیر است؛ سقف به ازای هر تصادف بر اساس گروه خودرو متفاوت است.
- خسارت وارده به خودروی خودِ راننده مقصر از بیمه ترافیک پرداخت نمیشود.
- در صورت رانندگی در حالت مستی یا بدون گواهینامه، بیمهگر پرداخت را انجام داده و سپس میتواند به راننده مراجعه (رجوع) کند.
- ادعای خسارت معنوی خارج از پوشش بیمه اجباری ترافیک است.
بیمه اجباری ترافیک چه چیزی را و تا چه سقفی پرداخت میکند؟
نام رسمی این بیمهنامه، بیمه اجباری مسئولیت مدنی وسایل نقلیه موتوری جادهای است؛ ماده 91 قانون ترافیک جادهای شماره 2918، همه بهرهبرداران خودرو را به تهیه این بیمه ملزم میکند. ماده 85 همین قانون هم جوهر ماجرا را در یک جمله بیان میکند: بیمهگر در قبال خطاهای بهرهبردار، راننده و کمکهای او، همانند خطای خودش مسئول است. یعنی اگر تصادف با تقصیر شما رخ داده باشد، دری که طرف مقابل برای مطالبه حقش به آن مراجعه میکند، بیمهنامه شماست.
لازم است تعریف «طرف مقابل» را در اینجا گسترده در نظر بگیریم. بیمه ترافیک نهتنها خودروی دیگر را پوشش میدهد؛ بلکه عابر پیاده، سرنشینان خودروی دیگر، اموال غیرمنقول متعلق به اشخاص ثالث مانند خانه، مغازه و باغ، و اموال عمومی مانند تیر برق، گاردریل و تابلو را نیز در بر میگیرد. پوشش مالی تعیینشده به ازای هر تصادف، بهصورت متناسب میان زیاندیدگان تقسیم میشود. برای مثال، اگر در یک تصادف خودروی طرف مقابل و شیشه یک مغازه آسیب دیده باشد، سقف مالی به ازای هر تصادف میان این دو خسارت تقسیم میشود.
سقفها نشان میدهند حداکثر چه مقدار از خسارت در هر رخداد جبران میشود. اگر از سقف فراتر رود، مابهالتفاوت از راننده مقصر مطالبه میشود. تنها ناجی که در این نقطه میتواند وارد عمل شود، پوشش مسئولیت مدنی اختیاری (IMM) است که به بیمهنامه بدنه اضافه میشود؛ در بیمهنامه استاندارد ترافیک این پوشش تکمیلی وجود ندارد. اگر IMM هم نباشد، مبلغی که از سقف فراتر رفته را راننده از جیب خود میپردازد. جمله اول کسی که سی سال در این حوزه کار کرده، همین است: رقم سقف زیاد به نظر میرسد، اما در یک تصادف جدی وقتی با خسارتهای جانی روبهرو میشوید، اعداد سریعتر از حد تصور شما به پایان میرسند.
سقفهای پوشش 2026 چقدر است؟
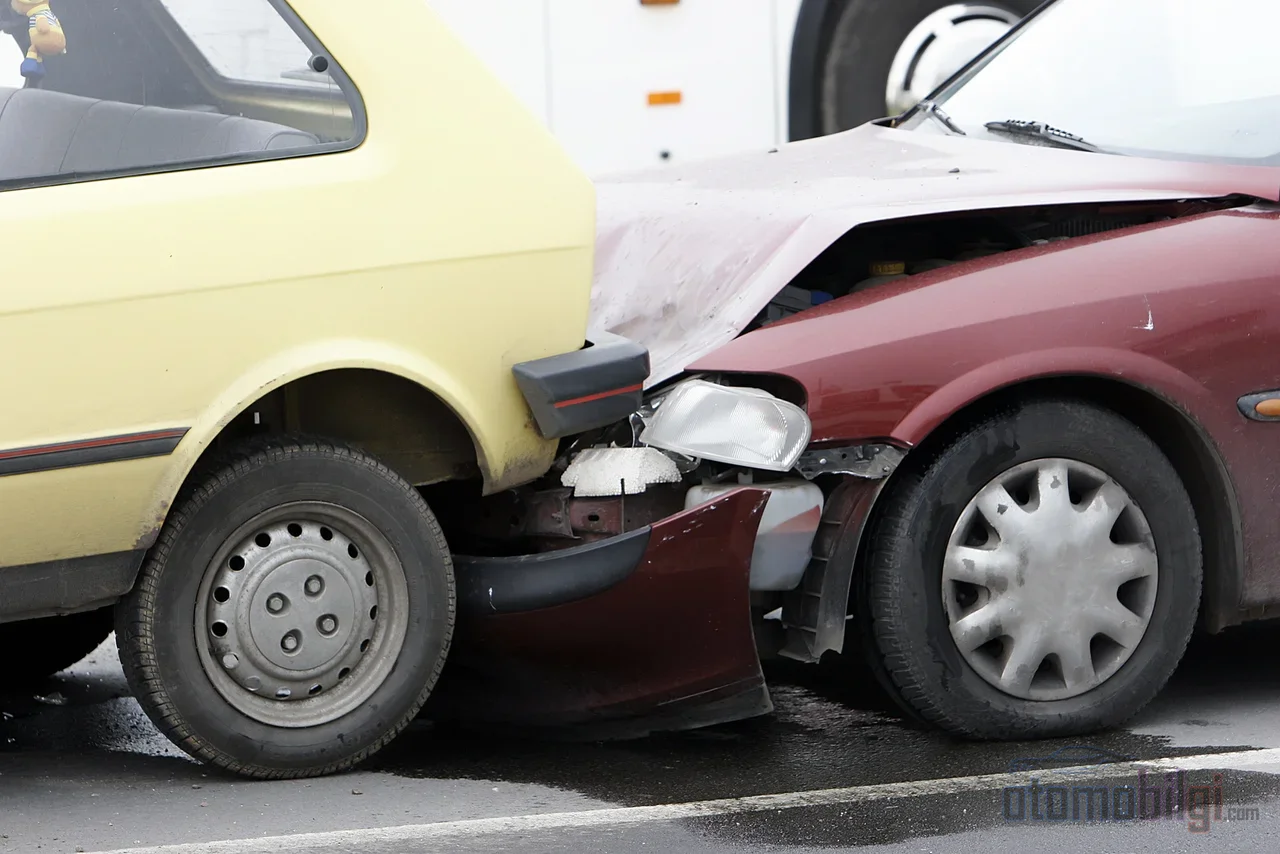
سقفهای دوره 2026 که توسط SEDDK تعیین شده، از تاریخ 1 ژانویه 2026 اجرایی شده و جبران خسارت زیاندیدگان متناسب با شرایط اقتصادی فعلی بهعنوان دلیل آن مطرح شده است. سقف خسارت مالی به ازای هر خودرو از 300.000 لیر به 400.000 لیر و سقف به ازای هر تصادف از 600.000 لیر به 800.000 لیر افزایش یافت؛ مبلغ به ازای هر نفر در خسارت جانی از 2.7 میلیون به 3.6 میلیون لیر رسید. این افزایش بدون دریافت حق بیمه اضافی روی همه بیمهنامههای جاری اعمال میشود. در مقایسه با دوره 2025، جدول به این صورت است:
| گروه خودرو | خسارت مالی (به ازای هر خودرو / هر حادثه) | خسارت بدنی (به ازای هر نفر) | خسارت بدنی (به ازای هر حادثه) |
|---|---|---|---|
| حمل مسافر (سواری و موارد مشابه) | 400.000 لیر / 800.000 لیر | 3.600.000 لیر | 18.000.000 لیر |
| حمل کالا، تریلر، ماشینآلات کارگاهی | 400.000 لیر / 800.000 لیر | 3.600.000 لیر | 36.000.000 لیر |
| خودروهای کشاورزی و ویژه | 400.000 لیر / 800.000 لیر | 3.600.000 لیر | 18.000.000 لیر |
| موتورسیکلت و موتورسیکلت باری | 400.000 لیر / 800.000 لیر | 3.600.000 لیر | 10.800.000 لیر |
باید این اعداد را با زبان روزمره خواند. در حادثهای که 100% مقصر باشید، خسارت وسیله نقلیه طرف مقابل تا سقفی که محدودیت پرداخت میکند، به بیمه ترافیک او مربوط نیست بلکه به بیمهنامه شما مربوط است؛ اما در حوادثی که تقصیر جزئی است، هر طرف خسارت طرف مقابل را به نسبت سهم تقصیر خود جبران میکند. اگر طرفین 40 تا 60 درصد مقصر باشند، پرداختها بر اساس همین درصدها تقسیم میشود. در شرایط امروز که قیمت قطعات یدکی بسیار بالا رفته، باید افزود که سقف خسارت مالی در تصادفات سنگین بهسرعت پر میشود؛ روزگاری تعویض یک سپر محاسبه میشد، حالا همان پول بهسختی یک گروه چراغ جلو را میپوشاند.
آیا بیمه ترافیک خودروی خودم را پرداخت میکند؟ تفاوت آن با بیمه کسکو (خودرو) چیست؟
خیر، پرداخت نمیکند؛ این واضحترین جمله این صفحه باشد. در حادثهای که مقصر باشید، خسارت وارد شده به خودروی خودتان کاملاً خارج از پوشش بیمه اجباری ترافیک است. بیمه ترافیک طرف مقابل را پوشش میدهد و کسکو خودروی خودتان را. یکی الزام قانونی است و دیگری محصولی اختیاری؛ این دو جایگزین یکدیگر نیستند بلکه مکمل یکدیگرند. سردرگمی نیز دقیقاً از همینجا شروع میشود، چون نمایندگیها و سایتهای راهنما هر دو را در یک صفحه توضیح میدهند.
| ویژگی | بیمه ترافیک | کسکو (بیمه خودرو) |
|---|---|---|
| جبران خسارت چه کسی | طرف مقابل (اشخاص ثالث) | خودروی خود بیمهشده |
| وضعیت قانونی | اجباری | اختیاری |
| خسارت خودروی خودتان | پرداخت نمیکند | بسته به پوشش پرداخت میکند |
| سرقت، آتشسوزی، بلایای طبیعی | خارج از پوشش | بسته به پوششها قابل جبران است |
در حادثه رانندهای که بیمه کسکو دارد، خسارت هر دو طرف میتواند بهصورت جزئی یا کامل جبران شود: خسارت طرف مقابل از بیمهنامه ترافیک شما و خسارت خودروی خودتان از کسکوی شما. برای رانندهای که کسکو ندارد اما، حادثهای که در آن مقصر است به این معناست که هزینه تعمیر خودرو مستقیماً از جیب خودش پرداخت میشود. در بخش کاهش ارزش خودرو نیز قانون مشابه است: کاهش ارزش طرف بیتقصیر یا کمتقصیر از بیمه ترافیک طرف مقصر مطالبه میشود؛ اگر بیمه طرف مقابل وجود نداشته باشد یا کافی نباشد، کسکوی خود او وارد عمل میشود.
مواردی که بیمه ترافیک پرداخت نمیکند
دانستن اینکه بیمهنامه چه چیزی را پرداخت نمیکند، به اندازه دانستن اینکه چه چیزی را پرداخت میکند مهم است؛ چون دلیل رد درخواست معمولاً بعد از حادثه مشخص میشود. موارد پرتکرار خارج از پوشش عبارتند از:
- خسارتهایی که خودرو در حالت سکون وارد کرده است
- خسارتهای غیرمستقیم مانند توقف کار و از دست رفتن درآمد
- خسارتهای وارد شده به خودروی خود بیمهشده مقصر
- خسارت وارد شده به کالاهای حملشده در تریلر (بهجز وسایل کنار طرف مقابل)
- درخواستها و دعاوی جبران خسارت معنوی؛ این درخواستها تنها با حکم دادگاه میتوانند مطرح شوند
- خسارتهای مالی ناشی از تصادف خودروی دزدیدهشده
- خسارتهای ناشی از حمل مواد منفجره
- متعلق بودن خودروهای تصادفکرده به یک شخص واحد
- حوادثی که در محل عرضه فروش یا تعمیرات خودرو رخ میدهند
افزودن چند عنوان دیگر به این فهرست مناسب است. رانندگی در حالت مستی یا تحت تأثیر مواد مخدر، تصادف عمدی و تلاش برای کلاهبرداری، تردد با بیمهنامه منقضیشده و استفاده از خودرو بدون گواهینامه یا با گواهینامهای که با کلاس خودرو مطابقت ندارد، از عناوینی هستند که بیمهگر پوشش را از آنها سلب میکند. هزینههای درمانی خودتان، سرقت، آتشسوزی خودرو و خسارتهای ناشی از بلایای طبیعی نیز در محدوده این بیمهنامه قرار نمیگیرند؛ اینها موضوع بیمه بدنه هستند. عدم پرداخت هزینه جرثقیل هم جزئیاتی است که اغلب راننده حادثهدیده را غافلگیر میکند.
حق رجوع: بیمهگر میپردازد، سپس از شما پس میگیرد
رجوع، حقِ کسی است که بدهی دیگری را پرداخت کرده و میتواند مبلغ پرداختی را از مسئول اصلی مطالبه کند. در صنعت بیمه نام آن اصل جانشینی است: پس از آنکه بیمهگر غرامت را به زیاندیده پرداخت میکند، جانشین او در برابر شخص مسئول خسارت میشود. یعنی شرکت قربانی را رها نمیکند، اما بررسی میکند هزینه متعلق به چه کسی است.
شرط اساسی امکان رجوع بیمهگر به بهرهبردار، وقوع تصادف در نتیجه عمل عمدی یا تقصیر سنگین بهرهبردار و افراد تحت مسئولیت اوست. در عمل، رایجترین موارد، رانندگی در حالت مستی، نداشتن گواهینامه و تقصیر سنگین است. در این حالت بیمهگر ابتدا به زیاندیده پرداخت میکند؛ پیششرط، پرداخت کامل غرامت به بیمهشده است. سپس مبلغ پرداختی را از بهرهبردار مطالبه میکند. از سوی دیگر، نمیتوان در قبال غرامت پرداختی به زیاندیده برای رانندهای که مست بوده یا گواهینامه ندارد، بهرهبردار را مسئول شمرد؛ رجوع در هر تصادفی مطرح نمیشود، بلکه بسته به شدت تقصیر مطرح میگردد.
حمایتی مشابه، در حوادث خودروهای فاقد بیمه از طریق صندوق ضمانت عمل میکند. این صندوق خسارتهای بدنی ناشی از خودروهای فاقد بیمهنامه، غرامت نقص عضو و فوت را میپردازد؛ اما مسئولیت آن با سقفهای بیمهنامه معتبر محدود است و حوادث بیمهدار را پوشش نمیدهد. پس از پرداخت، به مسئول رجوع میشود؛ یعنی این صندوق معادل بیمه نیست، بلکه صندوق آخرین راهحل است.
سؤالات متداول
اگر طرف مقابل مقصر باشد، خسارت من از بیمه چه کسی پرداخت میشود؟
از بیمه شخص ثالث طرف مقابل و به میزان درصد تقصیر شما پرداخت میشود. اگر طرف مقابل 100 درصد مقصر باشد، تمام خسارت شما از بیمهنامه او جبران میشود؛ در تقصیر نسبی، پرداخت به نسبت درصدها تقسیم میشود. طبق مقررات، هیچ شرکت بیمهای - چه مقصر باشید چه نباشید - نمیتواند خسارت طرف مقابل را به مبلغ خسارت شما اضافه کند؛ در سوابق TRAMER نیز به همین صورت ثبت میشود.
آیا افت ارزش و غرامت معنوی پرداخت میشود؟
افت ارزش، در صورت مقصر بودن طرف مقابل، از بیمه شخص ثالث او قابل مطالبه است. غرامت معنوی اما خارج از پوشش بیمه اجباری شخص ثالث است؛ این مطالبه تنها از طریق دادگاه امکانپذیر است و مهلت عمومی شکایت دو سال است.
آیا خسارت بلایه طبیعی و سرقت از بیمه شخص ثالث پرداخت میشود؟
خیر. خطراتی مانند سیل، تگرگ، آتشسوزی و سرقت در پوشش بیمهنامههای بیمه کامل (کاسکو) قرار دارند. تنها وظیفه بیمه اجباری شخص ثالث این است که خسارت وارده به طرف مقابل در تصادف را در محدودههای معین جبران کند؛ هیچ اتفاقی که برای خودروی خودتان بیفتد موضوع این بیمهنامه نیست.
خلاصه سخن
بیمه اجباری شخص ثالث، بیمه طرف مقابل آسیبدیده است؛ نه بیمه شما. نشستن پشت میز تسویه تصادف بدون اطلاع از سقفهای پوشش، تأثیر درجه تقصیر بر پرداخت خسارت و موارد رد یا استرداد پرداخت، گرانترین روش یادگیری این کار است. اگر میخواهید هم خودروی شما و هم خودتان در امان بمانید، این بیمهنامه فقط حداقل مبلغ مورد نظر قانون را پوشش میدهد؛ باقی کار با بیمه کامل (کاسکو) و احتیاط خودتان است.
منابع
- محدودیتهای پوشش - محدودیتهای بیمه اجباری مسئولیت مدنی
- محدودیتهای پوشش KMAZMSS
- محدودیتهای پوشش
- بیمه مسئولیت مدنی چه چیزهایی را پوشش میدهد و محدودیتهای 2026 چقدر است؟
- محدودیت پوشش بیمه مسئولیت مدنی سال 2026 چیست؟
- شرایط جبران خسارت بیمه مسئولیت مدنی
- بیمه اجباری مسئولیت مدنی چه چیزهایی را پوشش نمیدهد؟
- تفاوتهای بین بیمه مسئولیت مدنی و بیمه بدنه
- کاهش ارزش خودرو
- دعوای رجوع بیمه بدنه/مسئولیت مدنی