Ubezpieczenie komunikacyjne - co pokrywa, a co nie?
Udostępnij tę stronę
Obowiązkowe ubezpieczenie komunikacyjne pokrywa szkody osobowe i majątkowe drugiej strony w przypadku wypadku, w którym zawiniliście, do określonych limitów; natomiast uszkodzenia własnego pojazdu sprawcy są poza zakresem i obejmuje je wyłącznie ubezpieczenie autokasco. Ta różnica to podstawowa zasada, której miliony kierowców odnawiających polisę co roku wciąż w pełni nie rozumieją, a nauka po wypadku przychodzi bardzo drogo.
Najważniejsze informacje
- W 2026 roku limit szkód majątkowych wzrósł do 400 000 TL na pojazd i 800 000 TL na wypadek.
- Limit szkód osobowych wynosi 3 600 000 TL na osobę; maksymalny limit na wypadek zależy od grupy pojazdu.
- Uszkodzenia własnego pojazdu sprawcy nie są pokrywane z ubezpieczenia komunikacyjnego .
- W przypadku jazdy po alkoholu lub bez prawa jazdy ubezpieczyciel może wypłacić odszkodowanie, a następnie mieć regres wobec kierowcy.
- Roszczenia o zadośćuczynanie moralne są poza zakresem obowiązkowego ubezpieczenia komunikacyjnego.
Co i do jakiego limitu pokrywa obowiązkowe ubezpieczenie komunikacyjne?
Oficjalna nazwa polisy to Obowiązkowe Ubezpieczenie Odpowiedzialności Cywilnej Pojazdów Silnikowych (Karayollari Motorlu Araçlar Zorunlu Mali Sorumluluk Sigortasi); artykuł 91 ustawy ruchu drogowego nr 2918 nakłada na każdego właściciela pojazdu obowiązek zawarcia tego ubezpieczenia. Artykuł 85 ustawy ujmuje istotę sprawy w jednym zdaniu: ustawy, artykuł 85. jasnie stawia sedno sprawy w jednym zdaniu: Czyli jeśli wypadek wydarzył się z Waszej winy, to Wasza polisa jest drzwiami, do których druga strona będzie się domagać swoich praw. Definicję „drugiej strony" trzeba tu rozumieć szeroko.
Ubezpieczenie komunikacyjne obejmuje nie tylko inny pojazd, ale także pieszych, pasażerów w innych pojazdach, nieruchomości należące do osób trzecich, takie jak domy, sklepy czy ogrody, oraz dobra publiczne, takie jak słupy energetyczne, bariery czy tablice. Majątkowe zabezpieczenie ustalone na wypadek jest dzielone proporcjonalnie między poszkodowanych. Na przykład jeśli w wypadku ucierpiał pojazd drugiej strony i szyba w sklepie, limit majątkowy na wypadek zostaje podzielony między te dwie szkody. Limity wskazują natomiast, jaka maksymalna kwota może zostać pokryta za jedno zdarzenie.
Po przekroczeniu limitu różnica jest dochodzona od sprawcy. Jedynym wybawicielem, który może tu się pojawić, jest dobrowolne ubezpieczenie odpowiedzialności cywilnej (İMM) dodane do polisy autokasco; standardowa polisa komunikacyjna nie zawiera tego dodatkowego zabezpieczenia. Jeśli nie ma też İMM, kwotę przekraczającą limit kierowca pokrywa z własnej kieszeni. Tak brzmi pierwsze zdanie kogoś, kto od trzydziestu lat zajmuje się tą branżą: kwota limitu wygląda imponująco, ale przy poważnym wypadku, gdy pojawiają się szkody osobowe, wyczerpuje się szybciej, niż się spodziewacie. kwota limitu wydaje się wysoka, ale w poważnym wypadku, gdy pojawiają się szkody osobowe, sumy wyczerpują się szybciej, niż przypuszczacie.
Jakie będą limity ochrony w 2026 roku?
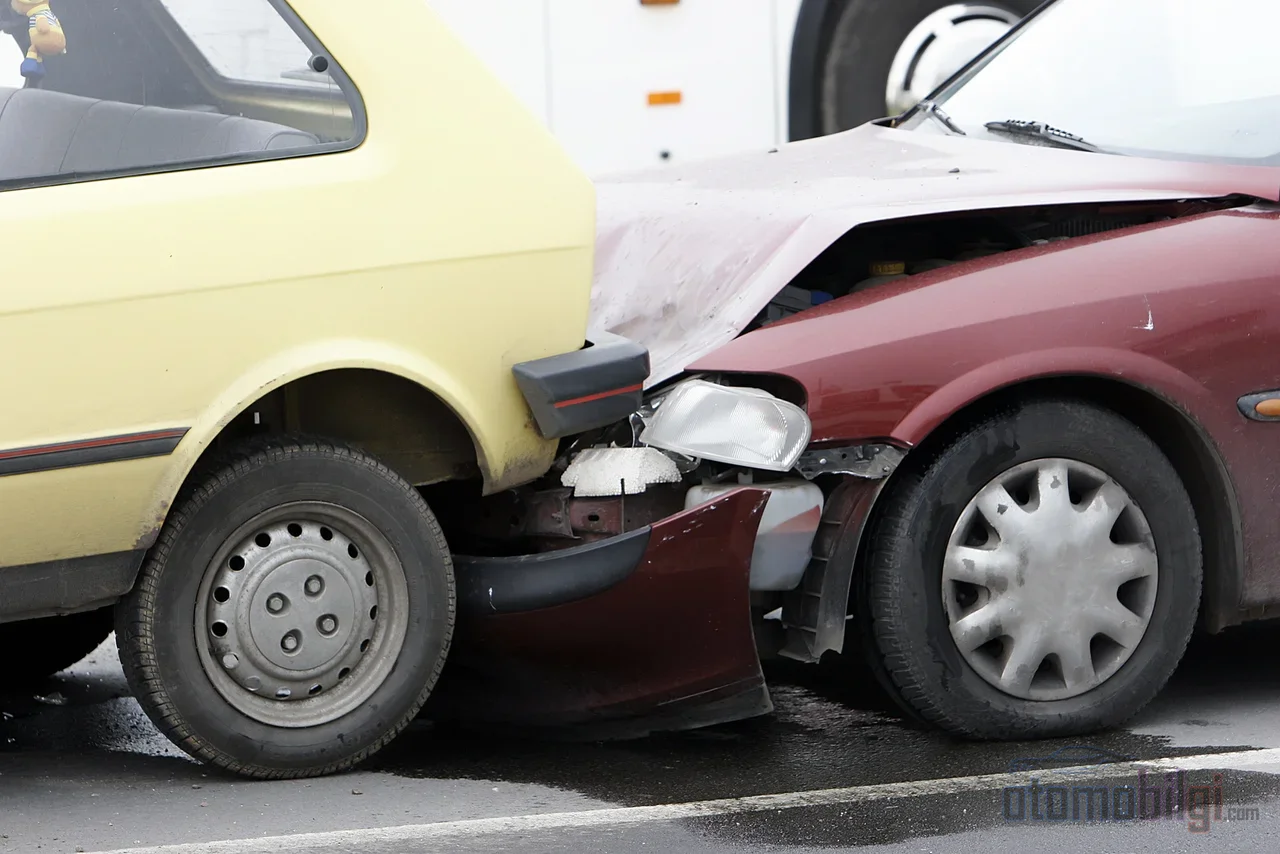
Limity na okres 2026 ustalone przez SEDDK obowiązują od 1 stycznia 2026 roku, a jako uzasadnienie wskazuje się potrzebę odszkodowania uprawnionych zgodnie z aktualnymi warunkami gospodarczymi. Limit szkód materialnych na pojazd wzrósł z 300 000 TL do 400 000 TL, a limit na wypadek z 600 000 TL do 800 000 TL; kwota na osobę za szkody na osobie wzrosła z 2,7 mln TL do 3,6 mln TL. Podwyżka jest stosowana do wszystkich obecnych polis bez pobierania dodatkowej składki. W porównaniu z okresem 2025 tabela przedstawia się następująco:
| Grupa pojazdów | Szkoda materialna (na pojazd / na wypadek) | Szkoda osobowa (na osobę) | Szkoda osobowa (na wypadek) |
|---|---|---|---|
| Przewóz osób (samochody itp.) | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Przewóz towarów, przyczepy, maszyny robocze | 400.000 TL / 800.000 TL | 3.600.000 TL | 36.000.000 TL |
| Pojazdy rolnicze i specjalne | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Motocykle i motocykle towarowe | 400.000 TL / 800.000 TL | 3.600.000 TL | 10.800.000 TL |
Te kwoty trzeba odczytać codziennym językiem. W wypadku, w którym zawiniliście w 100%, szkoda materialna strony przeciwnej - do wysokości limitu - obciąża waszą polisę, a nie jej ubezpieczenie komunikacyjne; przy wypadkach z częstą winą każda strona pokrywa szkodę drugiej strony proporcjonalnie do swojej winy. Jeśli strony są winne w 40–60%, odszkodowania dzieli się według tych proporcji. Przy dzisiejszych wysokich cenach części zamiennych dodajmy, że limit szkód materialnych przy poważnych kolizjach szybko się wyczerpuje; kiedyś wystarczało to na wymianę zderzaka, teraz te same pieniądze ledwo starczają na jeden zestaw reflektorów.
Czy ubezpieczenie komunikacyjne naprawi mój samochód? Czym różni się od ubezpieczenia Autocasco?
Nie, nie zapłaci; niech to będzie najjaśniejsze zdanie tej strony. Szkoda w waszym pojeździe przy wypadku, w którym jesteście winni, leży całkowicie poza zakresem obowiązkowego ubezpieczenia komunikacyjnego. Ubezpieczenie komunikacyjne chroni stronę przeciwną, autocasco - wasz pojazd. Jedno jest prawnie obowiązkowe, drugie produktem dobrowolnym; nie są one alternatywą, lecz uzupełnieniem się nawzajem. Zamieszanie bierze się właśnie stąd, że dealerzy i strony poradnikowe opisują oba na tej samej stronie.
| Cecha | Ubezpieczenie komunikacyjne | Autocasco |
|---|---|---|
| Czyją szkodę pokrywa | Strony przeciwnej (osób trzecich) | Własnego pojazdu ubezpieczonego |
| Status prawny | Obowiązkowe | Dobrowolne |
| Szkoda we własnym pojeździe | Nie pokrywa | Płaci zależnie od zakresu |
| Kradzież, pożar, klęski żywiołowe | Poza zakresem | Może być pokryte zależnie od gwarancji |
Przy wypadku kierowcy z autocasco szkody obu stron mogą być pokryte częściowo lub całkowicie: szkoda strony przeciwnej z waszego ubezpieczenia, szkoda własnego pojazdu z waszego autocasco. Dla kierowcy bez autocasco wina w wypadku oznacza, że koszty naprawy pojazdu wychodzą prosto z jego kieszeni. Po stronie szkody osobowej zasada jest podobna: utrata wartości strony mniej winnej jest dochodzona z ubezpieczenia komunikacyjnego strony winnej; jeśli strona przeciwna nie ma ubezpieczenia lub winy nie można ustalić, wchodzi wasze autocasco.
Sytuacje, w których ubezpieczenie komunikacyjne nie wypłaca odszkodowania
Wiedza o tym, czego polisa nie pokrywa, jest równie ważna jak wiedza o tym, co pokrywa; powody odmowy najczęściej poznaje się dopiero po wypadku. Do częstych sytuacji wyłączonych z zakresu należą:
- Szkody powstałe, gdy pojazd był nie w ruchu
- Szkody pośrednie, takie jak przestój pracy czy utrata dochodu
- Szkody we własnym pojeździe winnego ubezpieczonego
- Szkody towarów przewożonych na przyczepie (z wyjątkiem rzeczy znajdujących się przy drugiej stronie)
- Roszczenia i powództwa o odszkodowanie za krzywdę moralną; roszczenia te mogą być zgłaszane wyłącznie na podstawie orzeczenia sądu
- Szkody materialne powstałe w wyniku udziału skradzionego pojazdu w wypadku
- Szkody wynikające z przewozu materiałów wybuchowych
- Pojazdy uczestniczące w wypadku należą do tej samej osoby
- Wypadki zaistniałe w miejscu, gdzie pojazd był wystawiony na sprzedaż lub oddany do serwisu
Warto dodać do tej listy jeszcze kilka punktów. Prowadzenie pojazdu pod wpływem alkoholu lub narkotyków, umyślny wypadek i próba oszustwa, jazda po drodze z nieaktualną polisą oraz jazda bez prawa jazdy lub prawem jazdy nieodpowiadającym kategorii pojazdu - to punkty, przy których ubezpieczyciel wyłącza swoją ochronę. Koszty własnego leczenia, kradzież i spalenie pojazdu oraz szkody spowodowane klęskami żywiołowymi również nie wchodzą w zakres tej polisy; to domena autocasco. Brak pokrycia opłaty za holowanie to szczegół, który często zaskakuje poszkodowanego kierowcę.
Prawo regresu: Ubezpieczyciel Płaci, a Potem Może Odzyskać Od Ciebie Pieniądze
Regres to prawo osoby, która zapłaciła cudzy dług, do żądania zwrotu zapłaconej kwoty od rzeczywistego dłużnika. W ubezpieczeniach nazywa się to zasadą subrogacji: po wypłacie odszkodowania poszkodowanemu ubezpieczyciel wstępuje w jego prawa wobec osoby odpowiedzialnej za szkodę. Innymi słowy, firma nie ignoruje poszkodowanego, ale patrzy, kto faktycznie powinien poniesione koszty.
Podstawowym warunkiem regresu ubezpieczyciela wobec posiadacza pojazdu jest to, aby wypadek był wynikiem umyślnego działania lub rażącego niedbalstwa posiadacza oraz osób, za których odpowiada. W praktyce najczęstszymi przypadkami są jazda pod wpływem alkoholu, brak prawa jazdy oraz rażące niedbalstwo. W takiej sytuacji ubezpieczyciel najpierw wypłaca odszkodowanie poszkodowanemu; warunkiem wstępnym jest całkowita wypłata odszkodowania ubezpieczonemu. Następnie żąda zwrotu wypłaconej kwoty od posiadacza pojazdu. Z drugiej strony nie jest możliwe pociągnięcie posiadacza pojazdu do odpowiedzialności za odszkodowanie wypłacone poszkodowanemu przez kierowcę trzeźwego i posiadającego prawo jazdy; regres pojawia się nie przy każdym wypadku, lecz zależnie od stopnia winy.
Podobna ochrona działa przy wypadkach pojazdów bez ubezpieczenia, poprzez Fundusz Gwarancyjny. Fundusz wypłaca odszkodowanie za szkody na osobie spowodowane przez pojazdy nieubezpieczone, w tym zadośćuczynienie za uszczerbek na zdrowiu; jednak jego odpowiedzialność jest ograniczona limitami ważnej polisy i nie obejmuje wypadków objętych polisą. Po wypłacie świadczenia Fundusz dokonuje regresu wobec osoby odpowiedzialnej, czyli nie jest on odpowiednikiem ubezpieczenia, lecz ostatecznością.
Najczęściej Zadawane Pytania
Jeśli druga strona jest winna, skąd pokrywana jest moja szkoda?
Z ubezpieczenia komunikacyjnego drugiej strony, w wysokości odpowiadającej Twojemu stopniowi winy. Przy 100% winy drugiej strony całość Twojej szkody jest pokrywana z jej polisy; przy winie częściowej wypłata jest dzielona proporcjonalnie. Zgodnie z przepisami żadna firma ubezpieczeniowa, niezależnie od tego, czy jesteś winny, czy nie, nie może doliczyć szkody drugiej strony do Twojej sumy szkody; do rejestru TRAMER wprowadza się to w taki właśnie sposób.
Czy wypłacane jest odszkodowanie za utratę wartości i zadośćuczynienie za krzywdę?
Utrata wartości może być dochodzona z ubezpieczenia komunikacyjnego strony drugiej, jeśli to ona ponosi winę. Zadośćuczynienie za krzywdę natomiast wykracza poza zakres obowiązkowego ubezpieczenia komunikacyjnego; roszczenie to może zostać podniesione wyłącznie na drodze sądowej, a ogólny termin przedawnienia wynosi dwa lata.
Czy szkody powstałe wskutek klęsk żywiołowych i kradzieży są pokrywane z ubezpieczenia komunikacyjnego?
Nie. Ryzyka takie jak powódź, grad, pożar czy kradzież wchodzą w zakres polis autocasco. Jedynym zadaniem obowiązkowego ubezpieczenia komunikacyjnego jest zapewnienie pokrycia szkód wyrządzonych drugiej stronie w wypadku, w określonych granicach; nic, co przydarzy się Twojemu własnemu pojazdowi, nie jest przedmiotem tej polisy.
Istota sprawy
Obowiązkowe ubezpieczenie komunikacyjne to ubezpieczenie poszkodowanej strony drugiej; nie Twoje. Siedzenie przy stole szkody bez znajomości limitów, wpływu stopnia winy na wypłatę oraz przypadków odmowy wypłaty lub regresu to najdroższy sposób nauki tego fachu. Jeśli chcesz, aby Twój pojazd i Ty pozostali bezpieczni, ta polisa pokrywa tylko minimalne kwoty wymagane przez prawo; reszta to sprawa autocasco i Twojej własnej przezorności.
Źródła
- Limity ochrony - Limity obowiązkowego ubezpieczenia komunikacyjnego
- Limity ochrony KMAZMSS
- Limity ochrony
- Co pokrywa ubezpieczenie komunikacyjne i ile wynoszą limity na 2026?
- Jaki jest limit ochrony ubezpieczenia komunikacyjnego w 2026 roku?
- Warunki pokrycia szkód z ubezpieczenia komunikacyjnego
- Czego nie obejmuje obowiązkowe ubezpieczenie komunikacyjne?
- Różnice między ubezpieczeniem komunikacyjnym a autocasco
- Utrata wartości pojazdu
- Powództwo regresowe z ubezpieczenia autocasco/komunikacyjnego