Jak agent ubezpieczeniowy ogląda samochód? Kulisy oceny szkód
Udostępnij tę stronę
Rzeczoznawca ubezpieczeniowy to osoba, która po zgłoszeniu szkody ogląda uszkodzenia pojazdu na miejscu, sporządza listę uszkodzonych części punkt po punkcie, decyduje o wymianie lub naprawie i ujmuje wyliczenie kosztów w raporcie. Rzeczoznawca jest arbitrem w procesie likwidacji szkody: naprawa prowadzona jest w świetle jego raportu. W tym artykule krok po kroku opisujemy kulisy Twojej sprawy szkodowej, kryteria, jakimi rzeczoznawca się kieruje, oraz sposoby odwołania się od raportu.
Najważniejsze informacje
- W ubezpieczeniu OC, jeśli wysokość szkody przekracza 40 000 TL, powołanie rzeczoznawcy jest obowiązkowe; w ubezpieczeniu AC przy poważnych szkodach i szkodzie całkowitej nie ma limitu kwotowego.
- Raport jest sporządzany, gdy tylko sprawa jest gotowa - w OC w ciągu 3 dni roboczych, w innych ubezpieczeniach w ciągu 5 dni roboczych.
- Aby pojazd uznano za szkodę całkowitą, koszt naprawy musi przekroczyć około 60% wartości rynkowej.
- Od ustaleń rzeczoznawcy można się odwołać w ciągu 3 dni roboczych od dnia powiadomienia o raporcie.
- Nie płaci się ubezpieczycielowi za usługi rzeczoznawcy; koszt pierwszego rzeczoznawcy pokrywa firma ubezpieczeniowa.
Od zgłoszenia szkody do rzeczoznawcy: Jak zaczyna się proces?
Pierwszym zadaniem po wypadku jest zgłoszenie szkody. W AC ogólne warunki polisy zazwyczaj wymagają zgłoszenia w ciągu 5 dni roboczych; przekroczenie tego terminu może negatywnie wpłynąć na zakres ochrony. Firma ubezpieczeniowa, która otrzyma Twoje zgłoszenie, przypisuje do sprawy rzeczoznawcę. Rzeczoznawca ogląda pojazd zwykle w ciągu 1–2 dni roboczych; dlatego warto nie rozpoczynać naprawy przed przyjazdem rzeczoznawcy, ponieważ części zdjęte przed oględzinami utrudniają ustalenie przyczyny i zakresu szkody.
Miejsce oględzin jest elastyczne: rzeczoznawca może obejrzeć pojazd w serwisie, na parkingu albo w miejscu uzgodnionym przez strony. Szkoda jest fotografowana, a uszkodzone części są spisywane. Tu znajduje się najważniejsza nowość 2026 roku: Od 1 kwietnia 2026 powoływanie rzeczoznawców zostało podłączone do centralnego systemu EKSİST. W ZMSS, począwszy od 1 sierpnia 2026, jeśli firma ubezpieczeniowa nie dokona przypisania w ciągu 1 dnia roboczego od zgłoszenia szkody, poszkodowany może złożyć wniosek o powołanie rzeczoznawcy przez e-Devlet. Zamiast starych nawyków i telefonicznego dzwonienia do firmy z prośbą o rzeczoznawcę, szybszą drogą jest teraz załatwienie sprawy przez system.
Kiedy rzeczoznawca jest obowiązkowy?
- OC: Rzeczoznawca jest obowiązkowy, jeśli wysokość szkody przekracza jedną dziesiątą sumy ubezpieczenia, czyli dla 2026 roku 40 000 TL.
- AC: Przy szkodach poważnych i szkodzie całkowitej (pert) rzeczoznawca jest obowiązkowy; nie ma tu limitu kwotowego.
- Szkody poniżej limitu: Rzeczoznawca nie jest obowiązkowy, ale ubezpieczony może go zażądać.
Jeden szczegół warto znać z góry: po jednym przypisaniu rzeczoznawcy do sprawy nie wyznacza się drugiego rzeczoznawcy do tej samej sprawy. Koszt pierwszego wyznaczonego rzeczoznawcy pokrywa firma ubezpieczeniowa; nie są Ci wystawiane żadne opłaty.
Według jakich kryteriów rzeczoznawca ogląda pojazd?
Na biurku rzeczoznawcy obok Ciebie znajdują się pojazd, polisa i dane dowodu rejestracyjnego. Nagłówki standardowego raportu rzeczoznawczego są znane: informacje o pojeździe i polisie, dane kierowcy, stan trzeźwości, przyczyna i charakter szkody, stopień winy oraz forma ekspertyzy. Ekspertyza może zostać przeprowadzona na miejscu, zdalnie lub wyłącznie na podstawie dokumentów; do raporu odnotowuje się również to, czy warsztat przeprowadzający naprawę jest autoryzowany lub współpracujący z ubezpieczycielem. Innymi słowy, rzeczoznawca nie patrzy wyłącznie na punkt zderzenia, lecz na całość sprawy.
Sercem raporu jest kalkulacja szkody, która dzieli się na części: koszt części i materiałów, robocizna naprawy i montażu, szkoda dodatkowego wyposażenia oraz szkody poza pojazdem. W przypadku pozycji częściowych rozróżnia się części oryginalne, zamienniki oraz części nadające się do ponownego użycia; dla każdej pozycji określa się opcję wymiany, naprawy lub naprawy mobilnej, a także uwzględnia się stosowane rabaty i potracenia. Do tego dolicza się VAT i powstaje kwota szkody proporcjonalna do Twojego stopnia winy. Kalkulacja szkody jest jak protokół: każdy wiersz opiera się na obronialnym uzasadnieniu.
Jak Określa Się Wartość Rynkową?
Podstawą obliczeń szkody całkowitej i utraty wartości jest wartość rynkowa Twojego pojazdu. Rzeczoznawca nie określa tej wartości w próżni: przeprowadza research cen w autoryzowanych działach pojazdów używanych, komisach oraz portalach internetowych; porównuje wykazy wartości pojazdów z datą wypadku oraz aktualne. Na wynik wpływa również przebieg Twojego pojazdu, historia szkód oraz sposób użytkowania. Powiedzmy to tak, jako ktoś od trzydziestu lat obserwuje tę branżę: kiedyś ocena szkody opierała się w dużej mierze na doświadczeniu rzeczoznawcy i jego otoczeniu; dziś standard wyznaczają porównania cenników i rejestry systemowe, co uspokaja zarówno rzeczoznawcę, jak i ubezpieczonego.
Wymiana Części Czy Naprawa? Jak Podjąć Decyzję?
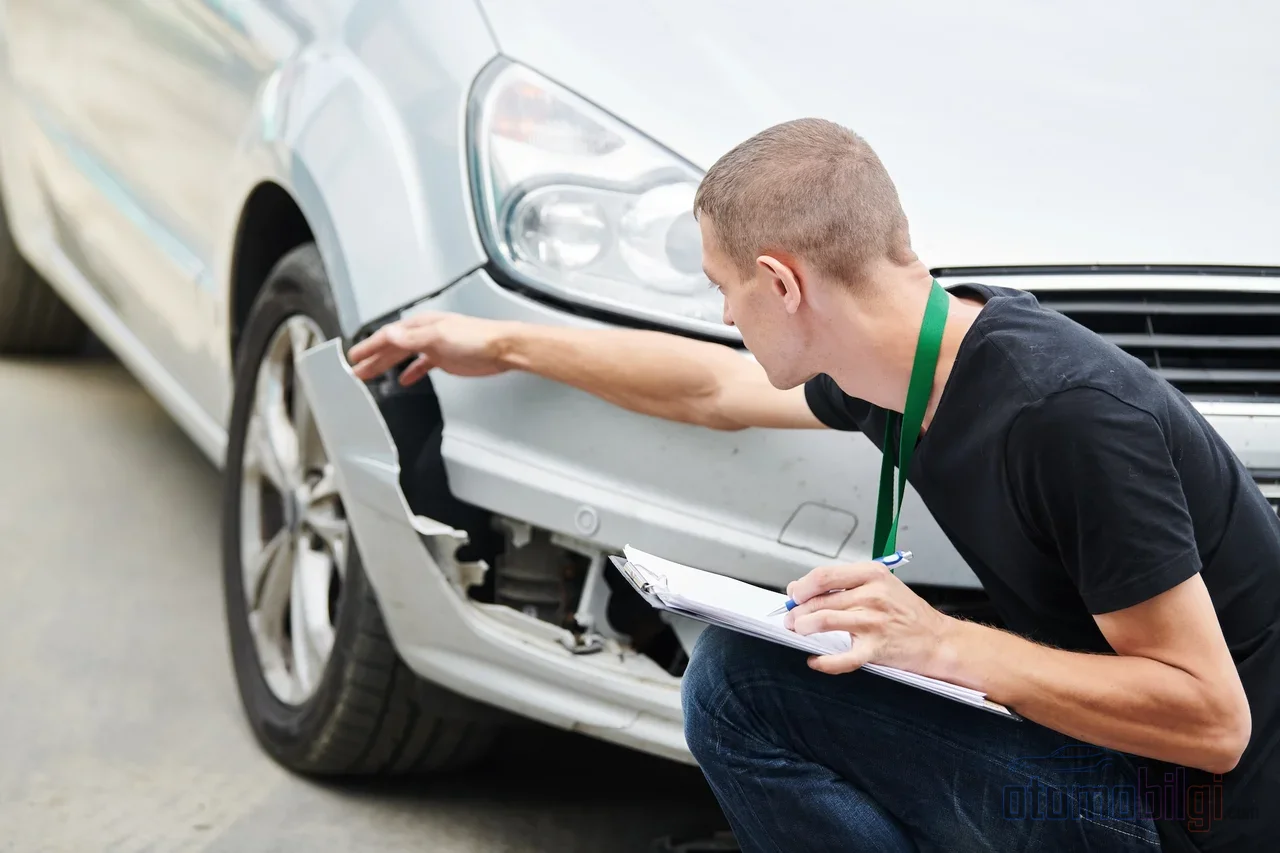
To pytanie, które ubezpieczeni zadają najczęściej. Ogólne podejście jest jasne: jeśli uszkodzona część nadaje się do naprawy, priorytetem jest naprawa; obniża to koszty. Jeśli część jest w stanie uniemożliwiającym naprawę, następuje wymiana. A czy można użyć części zamiennika lub używanej? 1 lipca 2026 wchodzą w życie nowe Ogólne Warunki Ubezpieczenia Komunikacyjnego, które w tej kwestii opierają się na części oryginalnej. Część zamienna lub używana wchodzi w grę tylko w dwóch przypadkach: za zgodą uprawnionego albo gdy technicznie niemożliwa jest wymiana uszkodzonej części na oryginalną. Ciężar dowodu spoczywa na towarzystwie ubezpieczeniowym, a nawet jeśli w wyniku naprawy wartość pojazdu wzrośnie, ta różnica nie zostanie odliczona od odszkodowania.
Utrata wartości również trafia teraz do tego samego raporu: koszt naprawy szkody i utrata wartości pojazdu określane są w jednym protokole rzeczoznawcy, nie trzeba składać osobnego wniosku. Obliczając utratę wartości, rzeczoznawca oddziela przeszłe szkody widoczne w TRAMER od niewidocznych, analizuje pojedynczo części objęte utratą wartości (naprawiane i lakierowane, wymieniane i lakierowane, naprawiane bez lakierowania) i analizą rynkową wylicza różnicę między wartością rynkową sprzed i po wypadku.
Szkoda drobna, poważna i szkoda całkowita: Jak Określa Się Skalę Szkody?
Szkoda drobna to szkody, których naprawa jest szybka i stosunkowo tania oraz które nie wpływają na bezpieczeństwo pojazdu: wgniecenia na karoserii, elementy takie jak reflektor czy zderzak, które można wymienić pojedynczo. Poważne uszkodzenia oznaczają natomiast pracę sięgającą elementów konstrukcyjnych zwisających za zderzakiem, szkieletu oraz wyposażenia bezpieczeństwa; w takich dokumentach porównanie kwoty naprawy z wartością rynkową staje się kluczowe.
Próg wykraczający poza to porównanie wyznacza granica szkody całkowitej. Według nowej zasady pojazd zostaje objęty zakresem szkody całkowitej, gdy koszt naprawy przekracza około 60% wartości rynkowej pojazdu po wypadku. W raporcie dodatkowo wyjaśnia się uzasadnienie poważnego uszkodzenia: dokumentuje się, które części bezpieczeństwa i krytyczne zostały uszkodzone oraz stosunek kwoty naprawy do wartości rynkowej. W przypadku pojazdów z wykrytym poważnym uszkodzeniem odszkodowanie nie jest wypłacane bez okazania dowodu rejestracyjnego z pieczęcią wycofany z ruchu. Ten dokument to element, który na końcu procesu blokuje plik na wypłatę; pamiętaj, że brakujące dokumenty naprawdę zjadają czas: w 2025 roku około 15% plików szkód w kraju uległo opóźnieniu z powodu niekompletnych dokumentów.
Kiedy Następuje Wypłata?
Po sporządzeniu raportu proces przyspiesza. W ubezpieczeniu komunikacyjnym z kompletnymi dokumentami ustawowy termin wypłaty wynosi 8 dni roboczych; koszt naprawy jest wypłacany autoryzowanemu serwisowi z umową, a utrata wartości bezpośrednio uprawnionemu. W ubezpieczeniu autocasco wypłata następuje zazwyczaj w ciągu 10 dni roboczych po uzupełnieniu dokumentów i ostatecznym ustaleniu szkody; w każdym przypadku maksymalny limit 45 dni od wypowiedzenia stanowi górna granica, a w praktyce wiele spraw kończy się w ciągu 10–15 dni. Dolicz do swojego konta również czas przelewu wynoszący 1–3 dni robocze po przekazaniu zlecenia wypłaty do banku.
Jak Złożyć Zastrzeżenie do Raportu Rzeczoznawcy?
Przeczytałeś raport i nie możesz się z nim pogodzić. Masz swoje prawa i musisz z nich skorzystać w terminie. W ramach EKSIST do ustaleń rzeczoznawcy można wnieść zastrzeżenie w ciągu 3 dni roboczych od powiadomienia o załadowaniu raportu do systemu; zastrzeżenie do raportu utraty wartości składa się w tym samym terminie i przez system. Na skutek Twojego zastrzeżenia może zostać wyznaczony rzeczoznawca odwoławczy lub rzeczoznawca arbitr. Jeśli pierwsze zastrzeżenie zostanie odrzucone, możesz zażądać drugiego rzeczoznawcy; jeśli okażesz się słuszny, koszty obciążą firmę ubezpieczeniową. Ubezpieczony ma również prawo do wyznaczenia własnego rzeczoznawcy. Droga odwoławcza pozostaje otwarta do samego końca: w przypadku odmowy możliwe jest zwrócenie się do Komisji Arbitrażowej Ubezpieczeń albo wniesienie pozwu.
Forma zastrzeżenia determinuje wynik. Zamiast skrótów, takich jak podpisanie raportu z zastrzeżeniem w załączeniu czy próba osiągnięcia porozumienia telefonicznie, zrób następujące rzeczy:
- Przygotuj swoje zastrzeżenie na piśmie i z uzasadnieniem; wskaż, do której strony raportu i którego punktu szkody się odnosisz.
- Pokaż różnicę kwot liczbowo: doprecyzuj różnicę między własną kalkulacją a kwotą z raportu.
- Przedstaw dowód przeciwny: na przykład niezależna wycena serwisu, oferta cenowa części lub badanie wartości rynkowej.
- Napisz konkretne żądanie: podsumuj jednym zdaniem, którą pozycję chcesz skorygować.
Swój raport możesz wyświetlić na ekranie Moje Ubezpieczenia Prywatne w e-Devlet; jednak ten ekran nie ma charakteru dokumentu urzędowego - w razie rozbieżności decydują zapisy firmy ubezpieczeniowej. We wnioskach odwoławczych opieraj się na zapisach urzędowych.
Praktyczne sposoby uniknięcia opóźnień
Z wieloletnich obserwacji wynika, że to nie raport, lecz dokumentacja najczęściej spowalnia sprawę. Wypełnij protokół ustalenia okoliczności wypadku bez braków; jeśli czekasz na wypłatę z ubezpieczenia drugiej strony, monitoruj prawomocność stawek winy. Jeśli masz sprawę z poważnymi szkodami, wcześnie zaplanuj dowód rejestracyjny i wyrejestrowanie z ruchu. Wiesz, że nie trzeba składać osobnego wniosku o utratę wartości, ale we wniosku o szkodę materialną jasno zapisz swoje żądanie. Na koniec właściwie mierz czas: terminy raportu liczą się od momentu przygotowania sprawy; dopóki brakuje dokumentacji, ten zegar w ogóle nie zaczyna działać.
Podsumowanie: Patrz na rzeczoznawcę nie jako na przeciwnika, lecz jako na część procesu
Rzeczoznawca to nie ktoś, kto samodzielnie przesądza los Twojej sprawy szkodowej; to ekspert techniczny ograniczony przepisami i szablonem jednolitego raportu. Znajomość jego języka pozwala być przygotowanym: zgłoś szkodę w terminie, zgromadź kompletną dokumentację, czytaj raport punkt po punkcie i wszelkie kwestie, z którymi się nie zgadzasz, zgłoś na piśmie z uzasadnieniem w 3-dniowym terminie odwoławczym. Gdy ułożysz sobie te zasady, proces przebiega znacznie bardziej przewidywalnie, niż wygląda na pierwszy rzut oka.
Źródła
- SEDDK – Zawiadomienie w sprawie szablonów raportów rzeczoznawcy w ubezpieczeniach pojazdów silnikowych 2026/11
- Sigortam.net – Wypłaty odszkodowań i wymagane dokumenty
- Aksigorta – Proces likwidacji szkody autocasco: od wyceny do wypłaty (2026)
- Arabam.com – Zmieniają się zasady dotyczące szkody całkowitej w ubezpieczeniach autocasco i OC
- Handan Sayan Özgül – Odwołanie od raportu rzeczoznawcy w sprawie utraty wartości po 1 lipca 2026
- Altaks Broker – Jak odwołać się od raportu rzeczoznawcy?
- Dijipol – Dokumenty szkodowe ubezpieczenia OC