बीमा विशेषज्ञ गाड़ी की कैसे जांच करता है? नुकसान का पता लगाने के पर्दे के पीछे की कहानी
इस पेज को साझा करें
बीमा विशेषज्ञ (एक्सपर्ट) वह व्यक्ति है जो हानि सूचना के बाद आपके वाहन की क्षति का स्थल पर निरीक्षण करता है, क्षतिग्रस्त पुर्जों की एक-एक करके सूची बनाता है, बदलने या मरम्मत करने का निर्णय लेता है और लागत की गणना को रिपोर्ट में दर्ज करता है। बीमा की हानि प्रक्रिया में यह सुलहज्जा (मध्यस्थ) होता है: मरम्मत उसकी रिपोर्ट के आधार पर की जाती है। इस लेख में हम आपकी हानि फ़ाइल के पर्दे के पीछे की बातें, विशेषज्ञ किस मापदंड के आधार पर जांच करता है और रिपोर्ट पर आपत्ति करने के तरीके कदम-दर-कदम समझाते हैं।
मुख्य बातें
- यातायात बीमा में यदि हानि की राशि 40,000 TL से अधिक हो जाती है तो विशेषज्ञ नियुक्त करना अनिवार्य है; कास्को में भारी क्षति और पर्ट (कुल क्षति) की स्थितियों में कोई मौद्रिक सीमा नहीं है।
- रिपोर्ट, फ़ाइल तैयार होने पर यातायात बीमा में 3 कार्य दिवस के भीतर और अन्य बीमाओं में 5 कार्य दिवस के भीतर पूरी की जाती है।
- किसी वाहन के पर्ट (कुल क्षति) माने जाने के लिए मरम्मत लागत का बाजार मूल्य के लगभग 60% से अधिक होना आवश्यक है।
- विशेषज्ञ के निष्कर्षों पर रिपोर्ट की सूचना मिलने के 3 कार्य दिवस के भीतर आपत्ति की जा सकती है।
- बीमा से विशेषज्ञ शुल्क नहीं मांगा जाता; पहले विशेषज्ञ का खर्च बीमा कंपनी उठाती है।
हानि सूचना से विशेषज्ञ तक: प्रक्रिया कैसे शुरू होती है?
दुर्घटना के बाद पहला काम हानि की सूचना देना है। कास्को में पॉलिसी की सामान्य शर्तें अधिकतर सूचना 5 कार्य दिवस के भीतर देने की मांग करती हैं; इस समय सीमा चूकने से कवरेज का दायरा प्रभावित हो सकता है। आपकी सूचना पाकर बीमा कंपनी आपकी फ़ाइल में एक विशेषज्ञ नियुक्त करती है। विशेषज्ञ आमतौर पर वाहन का निरीक्षण 1-2 कार्य दिवस में करता है; इसलिए विशेषज्ञ का इंतजार किए बिना मरम्मत शुरू न करना बेहतर है, क्योंकि निरीक्षण से पहले खोले गए पुर्जे दोष और क्षति का पता लगाना कठिन बना देते हैं।
निरीक्षण स्थान में लचक होती है: विशेषज्ञ वाहन को सर्विस स्टेशन, पार्किंग में या पक्षकारों की सहमति वाले किसी स्थान पर देख सकता है। क्षति की फोटो ली जाती है और क्षतिग्रस्त पुर्जों की सूची बनाई जाती है। 2026 का सबसे महत्वपूर्ण बदलाव भी यहीं है: 1 अप्रैल 2026 से विशेषज्ञ नियुक्ति केंद्रीय EKSİST प्रणाली से जुड़ गई है। ZMSS में 1 अगस्त 2026 से, यदि बीमा कंपनी हानि सूचना के बाद 1 कार्य दिवस के भीतर नियुक्ति नहीं करती, तो हकदार e-Devlet के माध्यम से विशेषज्ञ नियुक्ति का अनुरोध बना सकता है। पुरानी आदतों के अनुसार कंपनी को फोन करके विशेषज्ञ का इंतजार करने के बजाय, अब प्रणाली के माध्यम से आगे बढ़ना अधिक तेज़ रास्ता है।
विशेषज्ञ किन स्थितियों में अनिवार्य है?
- यातायात बीमा: यदि हानि की राशि न्यूनतम भौतिक कवरेज के दसवें हिस्से से अधिक हो जाए, यानी 2026 के लिए 40,000 TL से अधिक हो, तो विशेषज्ञ अनिवार्य है।
- कास्को: भारी क्षति और पूर्ण क्षति (पर्ट) की स्थितियों में विशेषज्ञ अनिवार्य है; कोई मौद्रिक सीमा नहीं होती।
- सीमा से नीचे की क्षतियां: विशेषज्ञ अनिवार्य नहीं है, लेकिन बीमित चाहे तो विशेषज्ञ का अनुरोध कर सकता है।
एक विवरण पहले से जान लें: एक फ़ाइल में एक बार विशेषज्ञ नियुक्त होने के बाद उसी फ़ाइल के लिए दूसरा विशेषज्ञ नियुक्त नहीं किया जाता। नियुक्त पहले विशेषज्ञ का शुल्क बीमा कंपनी चुकाती है; आपसे कोई शुल्क नहीं मांगा जाता।
विशेषज्ञ वाहन की जांच किन मापदंडों के आधार पर करता है?
विशेषज्ञ की मेज पर आपके साथ वाहन, पॉलिसी और पंजीकरण प्रमाणपत्र की जानकारी होती है। मानक निरीक्षण रिपोर्ट की शीर्षकें तय हैं: वाहन और पॉलिसी की जानकारी, ड्राइवर की जानकारी, शराब की स्थिति, क्षति का कारण और प्रकृति, दोष का अनुपात और निरीक्षण का तरीका। निरीक्षण स्थल पर किया जा सकता है, साथ ही दूर से या केवल दस्तावेज़ों के आधार पर भी किया जा सकता है; मरम्मत करने वाली जगह का अधिकृत या अनुबंधित होना भी रिपोर्ट में दर्ज होता है। यानी निरीक्षक केवल टकराव के बिंदु को नहीं, बल्कि पूरी फ़ाइल को देखता है।
रिपोर्ट का दिल क्षति गणना है और यह खंडों में बंटी होती है: पुर्ज़े और सामग्री की कीमत, मरम्मत और असेंबली श्रम लागत, अतिरिक्त उपकरण क्षति और वाहन से बाहर की क्षति। पुर्ज़ों की सूची में मूल, समतुल्य और पुन: प्रयोज्य का अंतर किया जाता है; प्रत्येक आइटम के लिए बदलाव, मरम्मत या मोबाइल मरम्मत का विकल्प बताया जाता है और सोवताज-छूट लागू करने की बात भी ध्यान में रखी जाती है। इन सबके ऊपर KDV (वैट) जोड़ा जाता है और आपके दोष अनुपात के अनुसार क्षति की राशि सामने आती है। क्षति गणना एक रिपोर्ट कार्ड जैसी है: हर पंक्ति एक समर्थनीय आधार पर टिकी होती है।
बाज़ार मूल्य कैसे निर्धारित होता है?
टोटल लॉस और मूल्य हानि की गणना का आधार आपके वाहन का बाज़ार मूल्य है। निरीक्षक यह मूल्य हवा में देखकर निर्धारित नहीं करता: वह अधिकृत डीलर की सेकंड-हैंड इकाइयों, गैलरियों और इंटरनेट पोर्टलों से कीमतों की जांच करता है; दुर्घटना की तारीख वाली और वर्तमान वाहन मूल्य सूचियों की तुलना करता है। आपके वाहन का किलोमीटर प्रवाह, क्षति इतिहास और उपयोग का तरीका भी परिणाम में झलकता है। तीस वर्षों से यह काम देख रहे किसी व्यक्ति के नाते कहूँ: पहले बाज़ार मूल्य निर्धारण बड़े पैमाने पर निरीक्षक के अनुभव और उसके संपर्कों पर निर्भर करता था; अब सूची तुलना और सिस्टम रिकॉर्ड ने काम का मानक तय कर दिया है, जो निरीक्षक और बीमित दोनों को राहत देता है।
पुर्ज़ा बदलना या मरम्मत? निर्णय कैसे लिया जाता है?
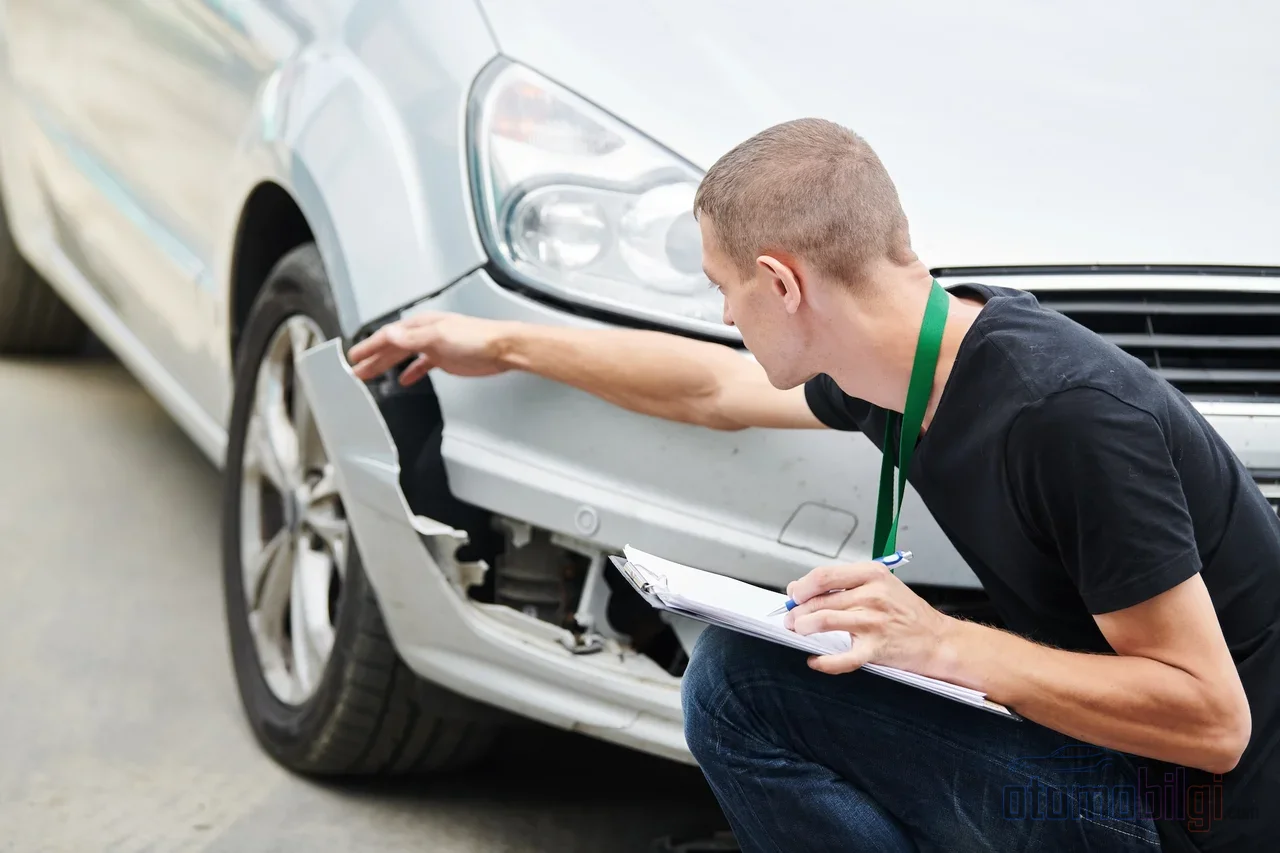
बीमित व्यक्ति द्वारा सबसे अधिक पूछा जाने वाला सवाल यही है। सामान्य दृष्टिकोण स्पष्ट है: यदि क्षतिग्रस्त पुर्ज़े की मरम्मत हो सकती है तो प्राथमिकता मरम्मत को दी जाती है; इससे लागत कम होती है। यदि पुर्ज़ा मरम्मत के योग्य नहीं है तो बदलाव किया जाता है। ठीक है, तो क्या समतुल्य या पुनर्प्रयुक्त पुर्ज़ा इस्तेमाल किया जा सकता है? 1 जुलाई 2026 से लागू हुई नई ट्रैफिक बीम सामान्य शर्तें इस मामले में मूल पुर्ज़े को आधार मानती हैं। समतुल्य या पुन: प्रयोज्य पुर्ज़ा केवल दो स्थितियों में सामने आता है: अधिकार प्राप्त व्यक्ति की सहमति, या क्षतिग्रस्त पुर्ज़े को मूल पुर्ज़े से बदलना तकनीकी रूप से संभव न होना। सबूत देने का बोझ बीमा कंपनी पर होता है और परिणाम के रूप में वाहन में मूल्य वृद्धि होने पर भी यह अंतर क्षतिपूर्ति से नहीं काटा जा सकता।
मूल्य हानि भी अब उसी रिपोर्ट में: क्षति मरम्मत लागत और वाहन मूल्य हानि एक ही निरीक्षक रिपोर्ट में साथ निर्धारित होती है, अलग आवेदन की ज़रूरत नहीं है। निरीक्षक, मूल्य हानि की गणना करते समय TRAMER में दर्ज और दर्ज न हुई पिछली क्षतियों को अलग करता है, मूल्य हानि के विषय वाले पुर्ज़ों (मरम्मत कर रंगे गए, बदलकर रंगे गए, बिना रंगाई मरम्मत किए गए पुर्ज़े) को एक-एक करके जांचता है और बाज़ार विश्लेषण के साथ दुर्घटना से पहले और बाद के सेकंड-हैंड बिक्री मूल्य का अंतर निकालता है।
माइनर, मेजर और टोटल लॉस: क्षति का दायरा कैसे निर्धारित होता है?
माइनर क्षति वे क्षतियाँ हैं जिनकी मरम्मत तेज़ और तुलनात्मक रूप से कम लागत वाली होती है और जो वाहन की सुरक्षा को प्रभावित नहीं करतीं: बॉडी में लगे डेंट, अकेले से बदली जा सकने वाली हेडलाइट या बंपर जैसी चीज़ें। बड़े नुकसान का मतलब है बंपर के पीछे लटकने वाले संरचनात्मक तत्वों, फ्रेम, सुरक्षा उपकरणों तक फैला हुआ काम; ऐसी फाइलों में मरम्मत राशि और बाजार मूल्य की तुलना महत्वपूर्ण हो जाती है।
इस तुलना से परे की सीमा को राइट-ऑफ की सीमा रेखा कहते हैं। नए नियम के अनुसार, जब मरम्मत लागत दुर्घटना के बाद वाहन के बाजार मूल्य का लगभग 60% से अधिक हो जाती है, तो वाहन राइट-ऑफ के दायरे में आ जाता है। रिपोर्ट में भारी क्षति का कारण अलग से स्पष्ट किया जाता है: कौन से सुरक्षा और महत्वपूर्ण पुर्जों को क्षति हुई, और मरम्मत राशि का बाजार मूल्य से अनुपात दस्तावेजित किया जाता है। भारी क्षति वाले वाहनों में, ट्रैफिक से हटाया गया मोहर वाला पंजीकरण प्रमाणपत्र प्रस्तुत किए बिना मुआवज़ा नहीं दिया जाता। यह कागज़ ही वह हिस्सा है जो प्रक्रिया के अंत में फाइल को भुगतान के लिए लॉक करवाता है; याद रखें, अधूरे दस्तावेज़ वास्तव में समय खा जाते हैं: 2025 में देश में लगभग 15% क्षति फाइलें अधूरे दस्तावेज़ों के कारण देरी का सामना कर रही थीं।
भुगतान कब किया जाता है?
रिपोर्ट आने के बाद प्रक्रिया तेज़ हो जाती है। ट्रैफिक बीमा में पूरे दस्तावेज़ों के साथ कानूनी भुगतान अवधि 8 कार्यदिवस है; मरम्मत की राशि अनुबंधित सर्विस को और डिमेशन वैल्यू सीधे हकदार को चुकाई जाती है। कैस्को में भुगतान, दस्तावेज़ पूरे होने और क्षति की पुष्टि के बाद आम तौर पर 10 कार्यदिवस के भीतर किया जाता है; किसी भी स्थिति में सूचना देने की तारीख से अधिकतम 45 दिन की ऊपरी सीमा है और व्यवहार में कई फाइलें 10-15 दिनों में निपट जाती हैं। बैंक को भुगतान निर्देश दिए जाने के बाद 1-3 कार्यदिवस के ट्रांसफर समय को भी अपने हिसाब में शामिल करें।
एक्सपर्ट रिपोर्ट पर आपत्ति कैसे करें?
आपने रिपोर्ट पढ़ ली और उसे स्वीकार नहीं कर सकते। आपके अधिकार हैं और आपको उनका उपयोग समय सीमा के भीतर करना अनिवार्य है। EKSİST के दायरे में एक्सपर्ट के निष्कर्षों पर रिपोर्ट के सिस्टम में अपलोड होने की सूचना दिए जाने से 3 कार्यदिवस के भीतर आपत्ति की जा सकती है; डिमेशन वैल्यू रिपोर्ट पर भी आपत्ति उसी समय सीमा में और सिस्टम के माध्यम से की जाती है। आपकी आपत्ति पर आपत्ति एक्सपर्ट या अल्पसंख्यक-अध्यक्ष एक्सपर्ट नियुक्त किया जा सकता है। पहली आपत्ति खारिज होने पर आप दूसरा एक्सपर्ट नियुक्त करने का अनुरोध कर सकते हैं; आप सही निकलने पर खर्च बीमा कंपनी पर डाल दिया जाता है। बीमाधारक के अपना एक्सपर्ट नियुक्त करने का अधिकार भी है। आपत्ति के मार्ग में आखिरी सीमा तक दरवाज़ा खुला है: अस्वीकृति मिलने पर बीमा आर्बिट्रेशन कमीशन के पास जाना या मुकदमा दायर करना संभव है।
आपत्ति का तरीका ही नतीजा तय करता है। रिपोर्ट पर हस्ताक्षर न करने के लिए संलग्नक पर खाली जगह छोड़कर हस्ताक्षर करना, या फोन पर बातचीत करके समझौता करने जैसे शॉर्टकट की जगह ये करें:
- अपनी आपत्ति लिखित रूप में और कारण सहित तैयार करें; स्पष्ट करें कि आप रिपोर्ट के किस पन्ने और किस क्षति आइटम पर आपत्ति कर रहे हैं।
- अंतर राशि को संख्यात्मक रूप में दिखाएं: अपने हिसाब से और रिपोर्ट की राशि के बीच के अंतर को स्पष्ट करें।
- विरोधी सबूत पेश करें: जैसे स्वतंत्र सर्विस की कीमत का प्रस्ताव, पुर्जों की कीमत का प्रस्ताव या बाजार मूल्य की जांच।
- एक स्पष्ट अनुरोध लिखें: आप किस आइटम को सुधारना चाहते हैं, उसे एक वाक्य में सारांशित करें।
आप अपनी रिपोर्ट e-Devlet के "Özel Sigortalarım" स्क्रीन से देख सकते हैं; लेकिन यह स्क्रीन आधिकारिक दस्तावेज़ का दर्जा नहीं रखती, विरोधाभास की स्थिति में बीमा कंपनी के रिकॉर्ड को आधार माना जाता है। आपत्ति के लिए पत्राचार में आधिकारिक रिकॉर्ड को आधार बनाएं।
देरी रोकने के व्यावहारिक तरीके
लंबे वर्षों के अवलोकन से सबसे ज़्यादा फ़ाइल धीमी करने वाली चीज़ रिपोर्ट नहीं, बल्कि कागज़ात है। दुर्घटना निर्धारण रिपोर्ट को पूरी तरह से तैयार करें; यदि आप सामने वाले पक्ष की बीमा से भुगतान की अपेक्षा कर रहे हैं, तो दोष दरों के अंतिम रूप लेने पर नज़र रखें। यदि आपका भारी क्षति का मामला है, तो पंजीकरण दस्तावेज़ और सड़क से हटाने की प्रक्रिया की जल्दी योजना बनाएं। जान लें कि मूल्य ह्रास के लिए अलग आवेदन करने की आवश्यकता नहीं है, लेकिन अपने भौतिक क्षति आवेदन में अपनी मांग स्पष्ट रूप से लिखें। अंत में समय को सही ढंग से मापें: रिपोर्ट की अवधियां फ़ाइल तैयार होने के बाद चलती हैं; जब तक कागज़ात अधूरा है, उस घड़ी की गिनती शुरू ही नहीं होती।
निष्कर्ष: सर्वेक्षक को विरोधी पक्ष नहीं, बल्कि प्रक्रिया के हिस्से के रूप में देखें
सर्वेक्षक आपकी क्षति फ़ाइल का भाग्य अकेले तय करने वाला कोई नहीं है; वह कानूनी ढांचे और मानक रिपोर्ट टेम्पलेट से बंधा एक तकनीकी विशेषज्ञ है। उसकी भाषा जानना तैयार रहने में मदद करता है: क्षति की सूचना समय पर दें, कागज़ात पूरी तरह इकट्ठा करें, रिपोर्ट को बिंदु दर बिंदु पढ़ें और जिन बिंदुओं से आप असहमत हैं, उन्हें 3 कार्य दिवस की आपत्ति अवधि के भीतर लिखित और तर्कसंगत रूप से सूचित करें। जब आप यह व्यवस्था स्थापित कर लेते हैं, तो प्रक्रिया पहली नज़र में लगने से कहीं अधिक पूर्वानुमेय रूप से आगे बढ़ती है।
स्रोत
- SEDDK – मोटर वाहन बीमा में सर्वेक्षक रिपोर्ट टेम्पलेट परिपत्र 2026/11
- Sigortam.net – क्षति भुगतान और मांगे जाने वाले दस्तावेज़
- Aksigorta – कास्को क्षति मरम्मत प्रक्रिया: सर्वेक्षण से भुगतान तक (2026)
- Arabam.com – कास्को और यातायात बीमा में स्क्रैप नियम बदल रहे हैं
- Handan Sayan Özgül – 1 जुलाई 2026 के बाद मूल्य ह्रास सर्वेक्षक रिपोर्ट के खिलाफ आपत्ति
- Altaks Broker – सर्वेक्षक रिपोर्ट के खिलाफ आपत्ति कैसे करें?
- Dijipol – यातायात बीमा क्षति दस्तावेज़