Comment un expert en assurance inspecte-t-il un véhicule ? Les coulisses de la détection des dommages
Partagez cette page
L'expert en assurance est la personne qui, après votre déclaration de sinistre, examine les dommages de votre véhicule sur place, dresse la liste des pièces endommagées une par une, décide s'il faut remplacer ou réparer et consigne le calcul des coûts dans son rapport. Il est l'arbitre du processus de sinistre de l'assurance : la réparation est menée à la lumière de son rapport. Dans cet article, nous expliquons pas à pas les coulisses de votre dossier de sinistre, les critères sur lesquels se base l'expert et les voies de recours contre le rapport.
Points clés
- En assurance responsabilité civile, si le montant du sinistre dépasse 40 000 TL, la désignation d'un expert est obligatoire ; en assurance dommages tous risques (kasko), il n'y a pas de limite financière pour les dommages graves et les épaves.
- Le rapport est établi en responsabilité civile dans un délai de 3 jours ouvrés, et dans les autres assurances dans un délai de 5 jours ouvrés, dès que le dossier est complet.
- Pour qu'un véhicule soit considéré comme une épave, le coût de réparation doit dépasser environ 60 % de sa valeur de marché.
- Une contestation de la constatation de l'expert est possible dans un délai de 3 jours ouvrés à compter de la notification du rapport.
- Aucun frais d'expert n'est demandé à l'assuré ; le premier expert est payé par la compagnie d'assurance.
De la déclaration de sinistre à l'expert : Comment le processus commence-t-il ?
Après un accident, la première chose à faire est la déclaration de sinistre. En kasko, les conditions générales de la police exigent généralement que la déclaration soit faite dans un délai de 5 jours ouvrés ; rater ce délai peut affecter négativement la couverture de garantie. La compagnie d'assurance qui reçoit votre déclaration désigne un expert pour votre dossier. L'expert examine généralement le véhicule sous 1 à 2 jours ouvrés ; il est donc préférable de ne pas commencer les réparations avant l'arrivée de l'expert, car les pièces démontées avant l'examen compliquent la détection des défauts et des dommages.
Le lieu d'examen est souple : l'expert peut examiner le véhicule au garage, sur un parking ou en un point convenu entre les parties. Les dommages sont photographiés, les pièces endommagées sont listées. La principale innovation de 2026 se trouve ici : à partir du 1er avril 2026, la désignation des experts est reliée au système central EKSİST. Dans le ZMSS, à compter du 1er août 2026, si la compagnie d'assurance ne procède pas à la désignation dans le délai de 1 jour ouvré après la déclaration de sinistre, l'ayant droit peut créer une demande de désignation d'expert via e-Devlet. Plutôt que d'attendre un expert en appelant la compagnie par téléphone avec les anciennes habitudes, il est désormais plus rapide de procéder via le système.
Dans quels cas l'expert est-il obligatoire ?
- Assurance responsabilité civile : Si le montant du sinistre dépasse un dixième de la garantie matérielle minimale, soit 40 000 TL pour 2026, l'expert est obligatoire.
- Kasko : En cas de dommages graves et de dommage total (épave), l'expert est obligatoire ; il n'y a pas de limite financière.
- Sinistres en dessous du seuil : L'expert n'est pas obligatoire, mais l'assuré peut en demander un s'il le souhaite.
Sachez un détail dès le départ : une fois qu'un expert a été désigné pour un dossier, aucun second expert n'est désigné pour ce même dossier. Les honoraires du premier expert désigné sont payés par la compagnie d'assurance ; aucun frais ne vous est demandé.
Selon quels critères l'expert examine-t-il le véhicule ?
Sur la table de l'expert se trouvent, avec vous, les informations du véhicule, de la police et de la carte grise. Les rubriques du rapport d'expertise standard sont bien définies : informations sur le véhicule et la police, informations sur le conducteur, état concernant l'alcool, cause et nature du dommage, taux de responsabilité et forme de l'expertise. L'expertise peut être réalisée sur place, à distance ou uniquement sur la base des documents ; le fait que le réparateur soit agréé ou partenaire est également consigné dans le rapport. Autrement dit, l'expert ne se contente pas d'examiner le point d'impact, il considère l'ensemble du dossier.
Le cœur du rapport est le calcul du dommage, qui est divisé en sections : coût des pièces et des matériaux, main-d'œuvre de réparation et de montage, dommages aux équipements additionnels et dommages hors véhicule. Pour les pièces, une distinction est faite entre originales, équivalentes et réutilisables ; pour chaque poste, l'option de remplacement, de réparation ou de réparation mobile est indiquée, et l'application de la remise (sovtaj-iskonto) est prise en compte. La TVA est ajoutée à ces montants et le montant du dommage apparaît à proportion de votre taux de responsabilité. Le calcul du dommage est comme un bulletin : chaque ligne repose sur une justification défendable.
Comment la valeur de marché est-elle déterminée ?
La base des calculs d'épave et de perte de valeur est la valeur de marché de votre véhicule. L'expert ne détermine pas cette valeur en regardant dans le vide : il effectue une recherche de prix auprès des services de seconde main des concessions agréées, des concessionnaires et des portails internet ; il compare les listes de valeurs de véhicules datant de la date de l'accident et actualisées. Le kilométrage de votre véhicule, son historique de dommages et son mode d'utilisation se reflètent également dans le résultat. Pour le dire en tant que quelqu'un qui observe ce métier depuis trente ans : autrefois, la détermination de la valeur de marché reposait en grande partie sur l'expérience et le réseau de l'expert ; aujourd'hui, les comparaisons de listes et les registres système ont fixé la norme du travail, ce qui rassure à la fois l'expert et l'assuré.
Remplacement de pièce ou réparation ? Comment la décision est-elle prise ?
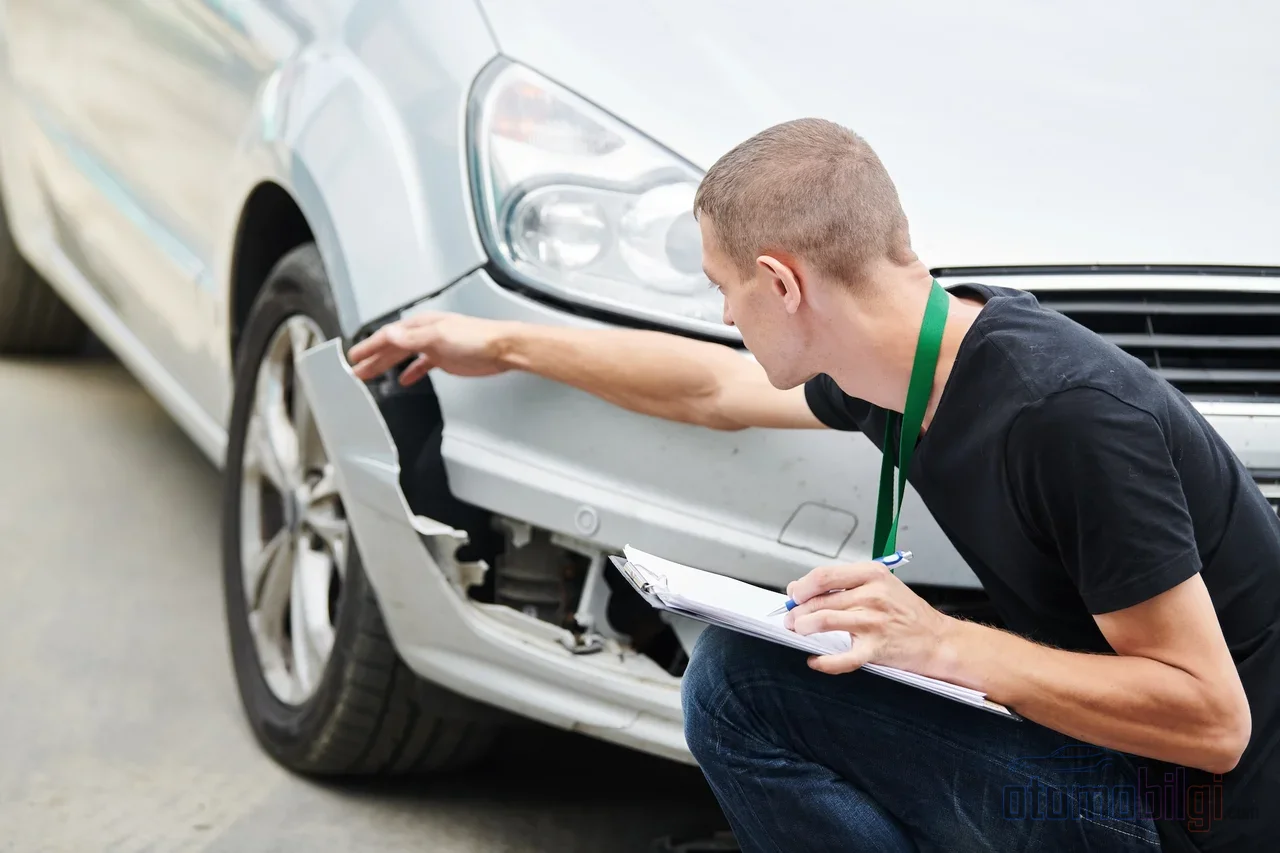
C'est la question la plus fréquemment posée par les assurés. L'approche générale est claire : si la pièce endommagée peut être réparée, la priorité est donnée à la réparation ; cela réduit le coût. Si la pièce est dans un état irréparable, le remplacement intervient. Mais peut-on utiliser une pièce équivalente ou réutilisée ? Les nouvelles Conditions Générales de l'Assurance Circulation entrées en vigueur le 1er juillet 2026 prennent comme principe la pièce originale en la matière. Une pièce équivalente ou réutilisable n'est envisagée que dans deux cas : l'accord du titulaire du droit, ou l'impossibilité technique de remplacer la pièce endommagée par une pièce originale. La charge de la preuve incombe à la compagnie d'assurance, et même s'il résulte de l'intervention une augmentation de la valeur du véhicule, cette différence ne peut être déduite de l'indemnisation.
La perte de valeur figure désormais dans le même rapport : le coût de réparation du dommage et la perte de valeur du véhicule sont déterminés ensemble dans un seul rapport d'expertise, aucune demande distincte n'est nécessaire. Pour calculer la perte de valeur, l'expert sépare les dommages antérieurs figurant ou non au TRAMER, examine une à une les pièces concernées par la perte de valeur (pièces réparées et peintes, remplacées et peintes, réparées sans peinture) et détermine, par une analyse de marché, la différence entre la valeur de vente de seconde main avant et après l'accident.
Mineur, majeur et épave : Comment l'ampleur du dommage est-elle déterminée ?
Le dommage mineur désigne les dommages dont la réparation est rapide et relativement peu coûteuse, et qui n'affectent pas la sécurité du véhicule : les bosses sur la carrosserie, les éléments remplaçables individuellement comme le phare ou le pare-chocs. Les dommages majeurs désignent quant à eux des réparations touchant les éléments structurels qui dépassent derrière le pare-chocs, le châssis ou les équipements de sécurité ; dans ces dossiers, la comparaison entre le montant des réparations et la valeur de marché devient cruciale.
C'est le seuil de perte totale qui trace la limite au-delà de cette comparaison. Selon la nouvelle règle, lorsque le coût de réparation dépasse environ 60 % de la valeur de marché du véhicule après l'accident, le véhicule est déclaré perte totale. Dans le rapport, les raisons des dommages importants sont également expliquées : les éléments de sécurité et les pièces critiques endommagés sont documentés, ainsi que le rapport entre le montant des réparations et la valeur de marché. Pour les véhicules présentant des dommages importants, aucune indemnité n'est versée sans présentation du certificat d'immatriculation portant la mention retiré de la circulation. Ce document est la pièce qui garantit, à la fin du processus, le verrouillage du dossier pour le paiement ; n'oubliez pas, un dossier incomplet fait vraiment perdre du temps : en 2025, environ 15 % des dossiers de dommages dans le pays ont subi un retard en raison de documents incomplets.
Quand le paiement est-il effectué ?
Après la publication du rapport, le processus s'accélère. En assurance responsabilité civile automobile, le délai légal de paiement avec des documents complets est de 8 jours ouvrables ; le montant des réparations est versé au garage conventionné, et la perte de valeur directement au titulaire du droit. En assurance dommages, le paiement est généralement effectué dans un délai de 10 jours ouvrables après la complétude des documents et la confirmation du dommage ; en tout état de cause, 45 jours après la déclaration constitue le délai maximum, et en pratique de nombreux dossiers sont réglés en 10 à 15 jours. Ajoutez également à votre calcul le délai de transfert de 1 à 3 jours ouvrables après que l'ordre de paiement a été donné à la banque.
Comment contester le rapport de l'expert ?
Vous avez lu le rapport et vous ne pouvez l'accepter. Vous avez des droits et vous devez les exercer dans les délais impartis. Dans le cadre d'EKSİST, il est possible de contester les constatations de l'expert dans un délai de 3 jours ouvrables à compter de la notification du chargement du rapport dans le système ; la contestation du rapport de perte de valeur s'effectue dans le même délai et via le système. Suite à votre contestation, un expert de recours ou un expert arbitre peut être désigné. Si la première contestation est rejetée, vous pouvez demander un deuxième expert ; si vous êtes fondé, les frais sont à la charge de la compagnie d'assurance. L'assuré a également le droit de désigner son propre expert. Sur la voie du recours, la porte reste ouverte jusqu'au bout : en cas de rejet, il est possible de saisir la Commission d'Arbitrage des Assurances ou d'engager une action en justice.
La forme de la contestation détermine le résultat. Plutôt que des raccourcis comme signer avec des espaces en marge du rapport pour ne pas le valider, ou tenter de parvenir à un accord par téléphone, faites ceci :
- Préparez votre contestation par écrit et avec des motifs ; précisez à quelle page du rapport et à quel poste de dommage vous vous opposez.
- Démontrez l'écart de montant de manière chiffrée : clarifiez la différence entre votre propre estimation et le montant du rapport.
- Présentez des preuves contraires : comme un devis de garage indépendant, un devis de pièces ou une étude de valeur de marché.
- Rédigez une demande claire : résumez en une seule phrase le poste que vous souhaitez voir corrigé.
Vous pouvez consulter votre rapport depuis l'écran Mes Assurances Privées sur e-Devlet ; mais cet écran ne constitue pas un document officiel, en cas de contradiction les registres de la compagnie d'assurance font foi. Pour une contestation, basez-vous sur les registres officiels dans vos correspondances.
Des moyens pratiques pour éviter le retard
D'après des années d'observation, ce qui ralentit le plus les dossiers, ce n'est pas le rapport mais les documents. Rédigez le constat d'accident de manière complète ; si vous attendez un paiement de l'assurance de la partie adverse, suivez la confirmation définitive des taux de responsabilité. Si votre dossier présente des dommages importants, planifiez tôt la carte grise et la sortie de la circulation. Sachez qu'une demande distincte n'est pas nécessaire pour la perte de valeur, mais indiquez clairement votre demande dans votre requête de dommages matériels. Enfin, mesurez correctement le délai : les délais du rapport courent à partir de la constitution du dossier ; tant que les documents sont incomplets, ce délai ne commence même pas à courir.
Conclusion : Considérez l'expert non pas comme la partie adverse, mais comme une partie du processus
L'expert n'est pas celui qui détermine seul le sort de votre dossier de sinistre ; c'est un technicien encadré par la réglementation et le modèle de rapport standardisé. Connaître son langage permet d'être préparé : déclarez le sinistre à temps, rassemblez les documents complets, lisez le rapport ligne par ligne et signalez par écrit et avec justification les points que vous contestez dans le délai de contestation de 3 jours ouvrés. Lorsque vous établissez cette discipline, le processus se déroule bien plus prévisiblement qu'il n'y paraît au premier abord.
Sources
- SEDDK – Circulaire sur les modèles de rapports d'expertise en assurance automobile 2026/11
- Sigortam.net – Paiements des sinistres et documents demandés
- Aksigorta – Processus de réparation des sinistres casco : de l'expertise au paiement (2026)
- Arabam.com – Les règles d'épave en assurance casco et responsabilité civile changent
- Handan Sayan Özgül – Contestation du rapport d'expertise de perte de valeur après le 1er juillet 2026
- Altaks Broker – Comment contester un rapport d'expertise ?
- Dijipol – Documents de sinistre en assurance responsabilité civile