Как страховой эксперт осматривает автомобиль? Закулисье определения ущерба
Поделиться этой страницей
Страховой эксперт - это специалист, который после заявления о страховом случае осматривает повреждения вашего автомобиля на месте, поэтапно перечисляет поврежденные детали, принимает решение о замене или ремонте и оформляет расчет стоимости в виде отчета. В процессе урегулирования ущерба он выступает арбитром страхования: ремонт проводится на основе его отчета. В этой статье мы пошагово рассказываем, что происходит за кулисами вашего страхового дела, по каким критериям работает эксперт и как обжаловать отчет.
Главное
- Если сумма ущерба по ОСАГО превышает 40 000 лир, назначение эксперта обязательно; по каско при тяжёлых повреждениях и полной гибели сумма не ограничена.
- Отчет составляется в течение 3 рабочих дней по ОСАГО и 5 рабочих дней по другим видам страхования после подготовки дела.
- Чтобы автомобиль был признан полностью погибшим (тотал), стоимость ремонта должна превышать примерно 60% его рыночной стоимости.
- На заключение эксперта можно подать возражение в течение 3 рабочих дней с момента уведомления об отчете.
- Плата за услуги эксперта со страхователя не требуется; стоимость первого эксперта покрывает страховая компания.
От заявления о страховом случае до эксперта: Как начинается процесс?
Первое дело после аварии - уведомление о страховом случае. По каско общие условия полиса, как правило, требуют направить уведомление в течение 5 рабочих дней; пропуск этого срока может негативно повлиять на страховое покрытие. Страховая компания, получившая ваше уведомление, назначает эксперта на ваше дело. Эксперт обычно осматривает автомобиль в течение 1–2 рабочих дней; поэтому не стоит начинать ремонт до приезда эксперта, поскольку детали, разобранные до осмотра, затрудняют определение дефектов и повреждений.
Место осмотра гибкое: эксперт может осмотреть автомобиль в сервисе, на парковке или в месте, согласованном сторонами. Повреждения фотографируются, поврежденные детали заносятся в список. Самое важное нововведение 2026 года - именно здесь: С 1 апреля 2026 года назначение экспертов переведено в централизованную систему EKSİST. В системе ЗМСС, если страховая компания с 1 августа 2026 года не назначит эксперта в течение 1 рабочего дня после уведомления о страховом случае, потерпевший может подать заявку на назначение эксперта через e-Devlet. Вместо старых привычек - звонить в компанию и ждать эксперта - теперь проще действовать через систему.
В каких случаях эксперт обязателен?
- ОСАГО: Если сумма ущерба превышает одну десятую минимального лимита материального возмещения, то есть для 2026 года 40 000 лир, эксперт обязателен.
- Каско: При тяжёлых повреждениях и полной гибели (тотале) эксперт обязателен; денежного лимита нет.
- Ущерб ниже лимита: Эксперт не обязателен, однако страхователь по своему желанию может запросить эксперта.
Знайте одну деталь заранее: после того как на дело назначен эксперт, второй эксперт на то же дело не назначается. Стоимость назначенного первого эксперта оплачивает страховая компания; с вас плата не взимается.
По каким критериям эксперт осматривает автомобиль?
На столе эксперта вместе с вами находятся автомобиль, полис и данные регистрационного свидетельства. Заголовки типового экспертного отчета известны: информация об автомобиле и полисе, данные водителя, факт употребления алкоголя, причина и характер повреждения, степень вины и форма экспертизы. Экспертиза может проводиться на месте, дистанционно или только по документам; в отчёт также вносится информация о том, является ли ремонтная организация авторизованной или партнёрской. Иными словами, эксперт смотрит не только на точку удара, но и на всё дело в целом.
Сердце отчёта - расчёт ущерба, и он делится на разделы: стоимость деталей и материалов, работа по ремонту и установке, повреждение дополнительного оборудования и ущерб вне автомобиля. По деталям проводится различие между оригинальными, аналоговыми и повторно используемыми; для каждой позиции указывается вариант замены, ремонта или мобильного ремонта, а также учитывается применение соутажа-скидки. Сверху добавляется НДС, и получается сумма ущерба пропорционально вашей степени вины. Расчёт ущерба подобен паспорту: каждая строка опирается на обоснованное основание.
Как определяется рыночная стоимость?
Основа расчётов полной гибели и потери стоимости - рыночная стоимость вашего автомобиля. Эксперт не определяет эту стоимость наугад: он проводит исследование цен через отделы подержанных автомобилей авторизованных дилеров, автосалоны и интернет-порталы; сравнивает списки стоимости автомобилей на дату аварии и актуальные. На результат влияют также пробег вашего автомобиля, история повреждений и характер использования. Скажу как человек, наблюдающий за этим делом тридцать лет: раньше определение рыночной стоимости в значительной степени зависело от опыта и связей эксперта; теперь сравнение списков и системные записи задают стандарт этой работы, что облегчает положение и эксперта, и страхователя.
Замена детали или ремонт? Как принимается решение?
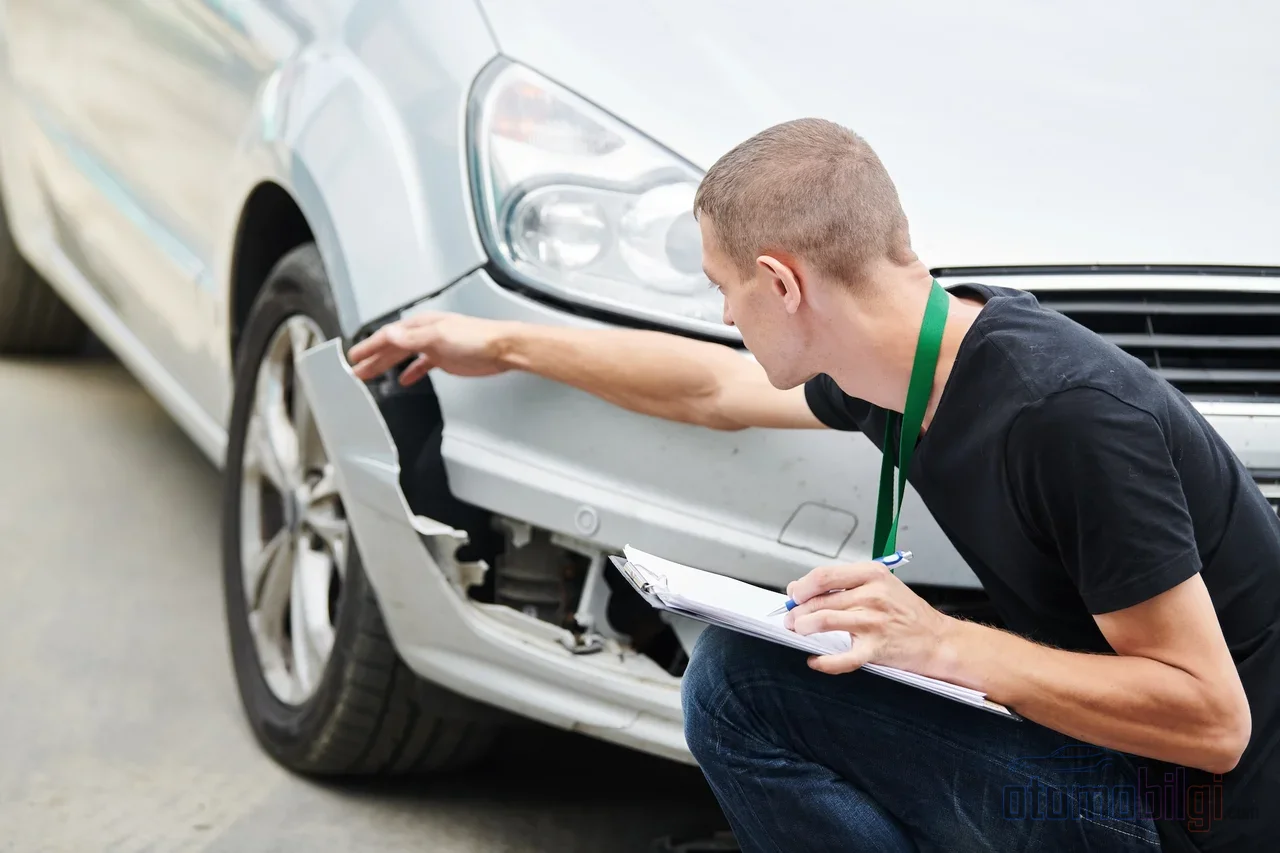
Это вопрос, который страхователи задают чаще всего. Общий подход ясен: если повреждённую деталь можно отремонтировать, приоритет отдаётся ремонту; это снижает стоимость. Если деталь не подлежит ремонту, производится замена. Но можно ли использовать аналоговую или бывшую в употреблении деталь? Новые общие условия страхования ОСАГО, вступающие в силу 1 июля 2026 года, исходят в этом вопросе из оригинальной детали. Аналоговая или повторно используемая деталь допускается только в двух случаях: с согласия правообладателя либо если технически невозможно заменить повреждённую деталь оригинальной. Бремя доказательства лежит на страховой компании, и даже если в результате работ стоимость автомобиля возрастёт, эта разница не может быть вычтена из возмещения.
Потеря стоимости теперь также в том же отчёте: стоимость ремонта ущерба и потеря стоимости автомобиля определяются совместно в одном отчёте эксперта, отдельное обращение не требуется. Рассчитывая потерю стоимости, эксперт разделяет прошлые повреждения, отражённые и не отражённые в TRAMER, детально рассматривает детали, являющиеся предметом потери стоимости (отремонтированные и окрашенные, заменённые и окрашенные, отремонтированные без покраски) и путём анализа рынка вычисляет разницу между рыночной стоимостью продажи до и после аварии.
Минор, мажор и полная гибель: Как определяется масштаб ущерба?
Минорный ущерб - это повреждения, ремонт которых быстрый и относительно недорогой и которые не влияют на безопасность автомобиля: вмятины на кузове, такие позиции как фара или бампер, которые можно заменить по отдельности. Крупный ущерб - это работа, затрагивающая конструктивные элементы за бампером, раму и системы безопасности; в таких делах критически важным становится сравнение суммы ремонта с рыночной стоимостью.
Порог, за пределами которого проходит это сравнение, очерчивает граница полной гибели (total loss). По новому правилу, если стоимость ремонта превышает примерно 60% рыночной стоимости автомобиля после аварии, он считается полностью погибшим. В отчёте дополнительно разъясняется причина признания тяжёлого ущерба: документально фиксируется, какие элементы безопасности и критические детали повреждены, а также соотношение суммы ремонта к рыночной стоимости. Если у автомобиля выявлен тяжёлый ущерб, страховая выплата не производится без предъявления регистрационного документа со штампом снят с учёта. Этот документ - та самая деталь, которая в конце процесса «блокирует» дело на выплате; помните, что нехватка документов действительно съедает время: в 2025 году около 15% дел об ущербе в стране задержались из-за неполного комплекта документов.
Когда производится выплата?
После выхода отчёта процесс ускоряется. В обязательном страховании автогражданской ответственности при полном комплекте документов установленный законом срок выплаты составляет 8 рабочих дней; сумма ремонта выплачивается договорному сервису, а утрата товарной стоимости - напрямую потерпевшему. По каско выплата обычно производится в течение 10 рабочих дней после завершения документов и окончательного определения ущерба; в любом случае максимальный срок с момента уведомления составляет 45 дней, а на практике большинство дел закрывается за 10–15 дней. Добавьте к этому и срок перевода 1–3 рабочих дня после передачи банку платёжного поручения.
Как оспорить отчёт эксперта?
Вы прочитали отчёт и не можете с ним согласиться. У вас есть права, и вы обязаны реализовать их в установленный срок. В рамках EKSIST на выводы эксперта можно подать возражение в течение 3 рабочих дней с момента уведомления о загрузке отчёта в систему; возражение на отчёт об утрате товарной стоимости подаётся в тот же срок и через ту же систему. По вашему возражению может быть назначен эксперт по возражениям или арбитражный эксперт. Если первое возражение отклонено, вы можете запросить второго эксперта; если вы окажетесь правы, расходы относятся на страховую компанию. Страхователь также имеет право назначить собственного эксперта. Путь возражения открыт до самого конца: при отказе можно обратиться в Арбитражную комиссию по страхованию или подать иск.
Форма возражения определяет результат. Вместо обходных путей - таких как подпись с пропусками на приложении к отчёту ради отказа от подписи или попытка договориться по телефону - сделайте следующее:
- Подготовьте своё возражение письменно и с обоснованием; укажите, к какой странице отчёта и какой позиции ущерба вы возражаете.
- Покажите разницу в суммах в цифрах: уточните разницу между вашей оценкой и суммой в отчёте.
- Представьте встречные доказательства: например, независимое предложение сервиса, коммерческое предложение на запчасти или исследование рыночной стоимости.
- Напишите чёткое требование: сформулируйте одним предложением, какую позицию вы просите исправить.
Свой отчёт вы можете посмотреть на экране «Мои частные страховки» на портале e-Devlet; однако этот экран не является официальным документом, и при противоречии основываются на записях страховой компании. При возражении в переписке основывайтесь на официальных записях.
Практические способы предотвращения задержки
По наблюдениям многих лет дела чаще всего тормозит не отчёт, а документы. Оформите протокол об установлении ДТП полностью; если вы ждёте выплаты от страховки второй стороны, следите за окончательным утверждением процентов вины. Если у вас дело о серьёзном ущербе, заранее спланируйте свидетельство о регистрации и процедуру снятия с учёта. Знайте, что отдельное заявление об утрате стоимости не требуется, но в заявлении о материальном ущербе чётко изложите своё требование. И наконец, правильно отсчитывайте срок: сроки отчёта начинают действовать после готовности дела; пока документы не собраны полностью, этот срок даже не начинает исчисляться.
Итог: Воспринимайте эксперта не как противную сторону, а как часть процесса
Эксперт - не тот, кто в одиночку решает судьбу вашего дела об ущербе; это технический специалист, действующий в рамках законодательства и стандартного шаблона отчёта. Знание его языка помогает быть готовым: своевременно сообщите о страховом случае, соберите все документы, прочитайте отчёт по пунктам и в течение 3-дневного срока возражения письменно и мотивированно сообщите о пунктах, с которыми вы не согласны. Когда вы выстроите этот порядок, процесс идёт гораздо более предсказуемо, чем кажется на первый взгляд.
Источники
- SEDDK – Циркуляр о шаблонах экспертных отчётов по страхованию автотранспортных средств 2026/11
- Sigortam.net – Страховые выплаты и требуемые документы
- Aksigorta – Процесс ремонта по каско: от экспертизы до выплаты (2026)
- Arabam.com – Меняются правила тотала в каско и ОСАГО
- Handan Sayan Özgül – Возражение на экспертный отчёт об утрате стоимости после 1 июля 2026 года
- Altaks Broker – Как подать возражение на экспертный отчёт?
- Dijipol – Документы по страховому случаю ОСАГО