保険調査員は車をどのように点検するのか? 損害査定の舞台裏
このページを共有する
保険のエキスパート(鑑定人)とは、損害通知の後に車両の損害を現地で調査し、損傷した部品を一つひとつリストアップし、交換か修理かを判断し、費用計算を報告書にまとめる人のことです. 保険の損害プロセスにおける仲裁者です: 修理は、その報告書に基づいて進められます. この記事では、損害ファイルの舞台裏、エキスパートがどのような基準で判断するのか、そして報告書への異議申立ての方法を段階的に解説します.
注目ポイント
- 交通保険で損害額が40,000TLを超える場合、エキスパートの選定は義務となります. 車両保険では重大損害や全損の場合に金額の上限はありません.
- 報告書は、ファイルの準備ができ次第、交通保険では3営業日以内、その他の保険では5営業日以内に完了します.
- 車両が全損とみなされるためには、修理費用が市場価値の約60%を超える必要があります.
- エキスパートの判定に対しては、報告書の通知から3営業日以内に異議申立てが可能です.
- 保険側にエキスパート費用を請求されることはありません. 最初のエキスパートの費用は保険会社が負担します.
損害通知からエキスパートへ: プロセスはどのように始まるのか?
事故の後、最初にすべきことは損害の通知(届け出)です. 車両保険では、保険契約の一般条項により、多くの場合5営業日以内に通知することが求められます. この期間を逃すと補償範囲に悪影響が及ぶ可能性があります. 通知を受け取った保険会社は、ファイルにエキスパートを指名します. エキスパートは通常、1〜2営業日以内に車両を調査します. そのため、調査の前に修理を始めない方がよいでしょう.調査前に取り外された部品は、不具合や損害の特定を困難にするからです.
調査場所は柔軟です: エキスパートは、整備工場、駐車場、または当事者が合意した場所で車両を確認できます. 損害は写真に記録され、損傷した部品はリスト化されます. 2026年の最も重要な変更はここにあります: 2026年4月1日から、エキスパートの指名は中央のEKSI SISTEM(エキスパートシステム)に接続されました. ZMSSでは2026年8月1日以降、保険会社が損害通知後1営業日以内に指名しない場合、権利者はe-Devlet(電子政府)を通じてエキスパート指名の申請ができるようになります. 以前の習慣のように電話で会社に問い合わせてエキスパートを待つのではなく、今後はシステムを通じて進める方が早道です.
エキスパートはどのような場合に義務なのか?
- 交通保険:損害額が最低物的補償額の10分の1、つまり2026年では40,000TLを超える場合、エキスパートは義務です.
- 車両保険:重大損害および全損(ペルト)の場合、エキスパートは義務です. 金額の上限はありません.
- 上限未満の損害:エキスパートは義務ではありませんが、被保険者が希望する場合はエキスパートを要求できます.
最初に知っておくべき詳細があります: あるファイルにエキスパートが一度指名された後、同じファイルに対して2人目のエキスパートは指名されません. 最初に指名されたエキスパートの費用は保険会社が支払います. あなたに費用の請求はありません.
エキスパートはどのような基準で車両を調査するのか?
エキスパートの机上には、あなたとともに車両、保険契約、車検証の情報があります. 定型の鑑定報告書の見出しは決まっています: 車両および保険契約情報、運転者情報、アルコールの有無、損傷の原因と性質、過失割合および鑑定の形式. 鑑定は現地で行われるだけでなく、遠隔または書類のみによっても行うことができます. 修理を行った場所が正規販売店か提携店かどうかも報告書に記載されます. つまり、鑑定人は衝突した箇所だけでなく、案件全体を見るのです.
報告書の核心は損害計算であり、いくつかの区分に分かれています. 部品および材料の費用、修理および取付工賃、追加装備の損傷、車両外の損傷. 部品の項目では、純正部品、同等部品、再使用可能部品の区別が行われます. 各項目について交換、修理または移動修理の選択肢が明示され、ソブタジ(値引き)の適用も計算に反映されます. これらにKDV(消費税)が加算され、あなたの過失割合に応じた損害額が算出されます. 損害計算は診断書のようなものです.各行は立証可能な根拠に基づいています.
時価価格はどのように決定されるのか?
全損および価値低下の計算の基礎となるのは、あなたの車両の時価価格です. 鑑定人はこの価値をいい加減に決めるわけではありません. 正規販売店の中古車部門、販売店、インターネットポータルから価格調査を行い、 事故日現在の車両価値リストを比較します. あなたの車両の走行距離、事故歴、使用状況も結果に反映されます. この仕事を30年間見てきた者の一人として言わせてもらえば、 昔は時価の判定は主として鑑定人の経験と人脈に頼っていました. 今ではリスト比較とシステム記録が業務の基準を定めており、これは鑑定人と被保険者の双方を安心させています.
部品交換か、修理か? どのように判断するのか?
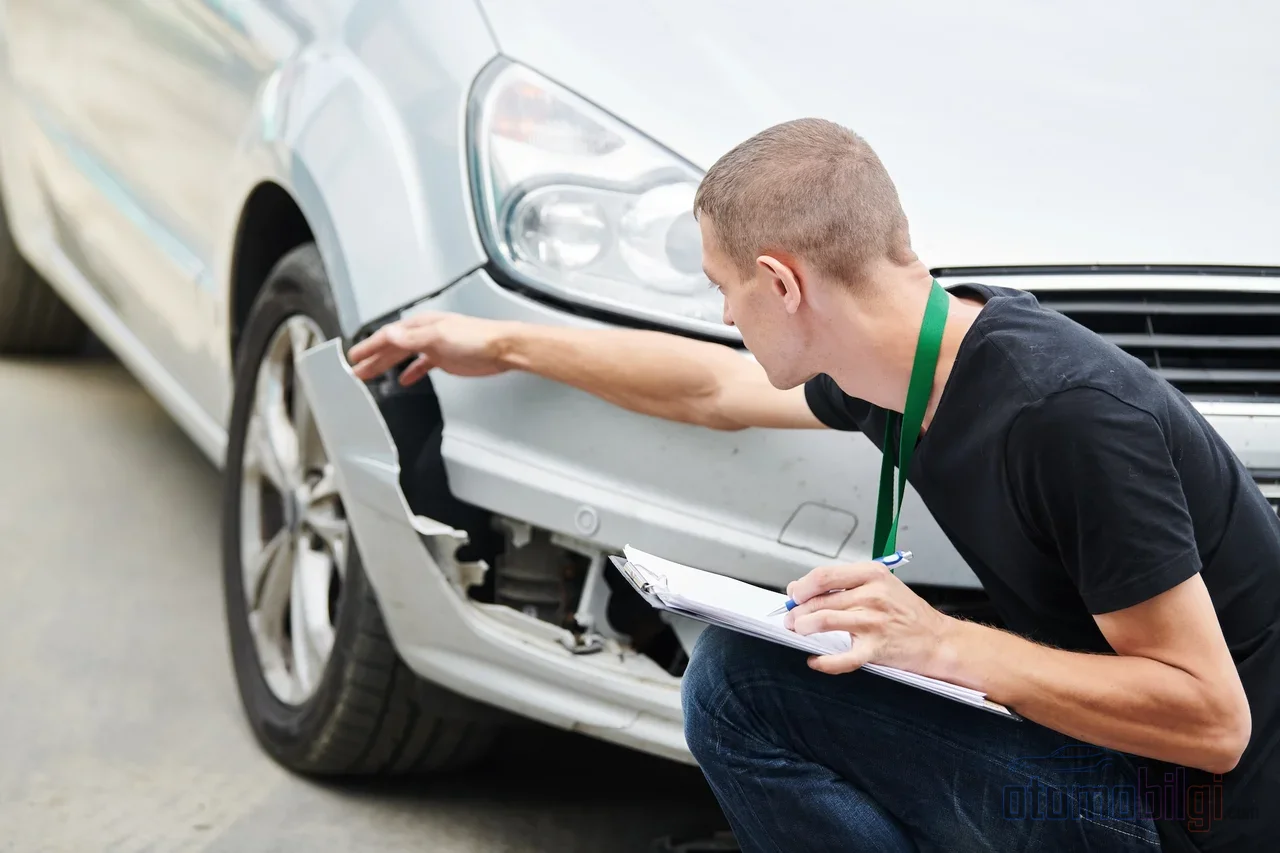
これは被保険者から最もよく尋ねられる質問です. 一般的な方針は明確です. 損傷した部品が修理可能であれば、修理が優先されます. これによりコストが下がります. 部品が修理不可能な状態であれば、交換となります. では、同等部品や再使用部品は使用できるのでしょうか? 2026年7月1日に施行された新しい交通保険一般条項は、この点で純正部品を原則としています. 同等部品または再使用可能部品が問題になるのは、2つの場合だけです. 権利者の承認がある場合、または損傷した部品を純正部品と交換することが技術的に不可能な場合です. 立証責任は保険会社にあり、その結果として車両の価値が上昇した場合でも、この差額は賠償額から差し引かれません.
価値低下も同じ報告書に含まれるようになりました. 損害修理費用と車両価値低下が、1つの鑑定報告書で一緒に決定され、別途の申請は必要ありません. 鑑定人は価値低下を計算する際、TRAMERに反映された過去の事故歴と反映されていないものを区別し、価値低下の対象となる部品(修理・塗装したもの、交換・塗装したもの、無塗装修理した部品)を一つずつ検討し、市場分析によって事故前と事故後の中古車販売価格の差を算出します.
マイナー、メジャー、全損. 損害の規模はどのように決定されるのか?
マイナー損害とは、修理が迅速で比較的低コストであり、車両の安全性に影響しない損害のことです. ボディのへこみ、ヘッドライトやバンパーなど単独で交換できる項目です. メジャーな損傷とは、バンパーの奥に及ぶ構造部材、フレーム、安全装備にまで及ぶ修理を意味します. こうした案件では、修理額と時価額の比較が重要になります.
この比較を超える境界線を引くのが全損ラインです. 新しいルールでは、修理費用が事故後の車両市場価値の約60%を超えると、車両は全損の対象となります. レポートには大損傷の理由も別途記載されます. どの安全部品や重要部品が損傷したか、修理額の時価額に対する比率が証明されます. 大損傷と認定された車両では、使用権の登録抹消の押印済み登録証明書が提出されない限り、保険金は支払われません. この書類こそが、プロセスの最後に案件を支払い確定させる部品なのです. 忘れないでください、書類の不備は本当に時間を浪費します. 2025年には国内の損害案件の約15%が書類不備により遅延しました.
支払いはいつ行われるのか?
レポートが出た後、プロセスは加速します. 自賠責保険では、書類が完備されていれば法定支払い期限は8営業日です. 修理費用は契約整備工場に、価値減額は被保険者本人に直接支払われます. 車両保険の支払いは、書類が完結し損害が確定した後、通常10営業日以内に行われます. いずれの場合も、告知から最長45日が上限であり、実際には多くの案件が10〜15日で解決しています. 支払い指示が銀行に送られてからの1〜3営業日の振込時間も計算に入れておきましょう.
鑑定レポートへの異議申し立てはどうするか?
レポートを読んだが受け入れられない. あなたには権利があり、期限内にそれを行使しなければなりません. EKSİSTの枠組みでは、鑑定士の認定に対し、レポートがシステムにアップロードされたとの通知から3営業日以内に異議を申し立てることができます. 価値減額レポートへの異議も同じ期限内に、システムを通じて行われます. あなたの異議に基づき、異議鑑定士または仲裁鑑定士が任命されることがあります. 最初の異議が却下された場合、第二の鑑定を請求できます. あなたの主張が認められれば、費用は保険会社に転嫁されます. 被保険者には独自の鑑定士を任命する権利もあります. 異議申し立ての道は最後まで開かれています. 却下された場合は、保険仲裁委員会に申立てるか、訴訟を起こすことが可能です.
異議申し立ての形式が結果を左右します. レポートに署名しないために余白付きで付録に署名したり、電話で話し合って合意しようとする近道ではなく、次のことを行いましょう.
- 異議申し立てを書面で、理由を付けて準備します. レポートのどのページのどの損傷項目に異議を唱えているのかを明記します.
- 差額を数値で示します: 自分の見積もりとレポート金額との差額を明確にします.
- 反証を提出します. 独立系整備工場の見積もり、部品価格の見積もり、時価評価調査などです.
- 明確な請求を書きます. どの項目の修正を求めているのかを一文で要約します.
レポートはe-Devletの「私の特殊保険」画面から閲覧できます. ただしこの画面は正式な書類としての効力を持たず、食い違いが生じた場合は保険会社の記録が優先されます. 異議申立ての際は、やり取りの中で正式な記録を基準としてください.
遅延を防ぐための実践的な方法
長年の観察によれば、ファイルを最も遅らせるのは報告書ではなく書類です. 事故状況確認書は不備なく作成し、 相手側の保険会社からの支払いを待つ場合は、過失割合の確定をフォローしてください. 大きな損害のファイルがある場合は、登録証明書とナンバー返納手続きを早めに計画してください. 減価分については別途申請する必要はないと心得ておきつつ、物損申請の際には請求内容を明確に記載してください. 最後に、期間を正しく測定してください: 報告期間はファイルが準備されてから開始されます. 書類が不足している限り、その時間は始まりさえしません.
まとめ: 鑑定人を相手側としてではなく、プロセスの一部として捉えましょう
鑑定人は、損害ファイルの運命を単独で決める人物ではなく、 法令と統一報告書テンプレートが枠組みを定める技術専門家です. 鑑定人の言語を知ることは、備えにつながります: 損害通知を期限内に行い、書類を完全に揃え、報告書を一項目ずつ確認し、同意できない点は3営業日以内の異議申立て期間中に書面かつ理由を付して通知してください. この流れを確立すれば、プロセスは一見したよりもはるかに予測しやすく進みます.