کارشناس بیمه چگونه خودرو را بازرسی میکند؟ پشت پرده تشخیص خسارت
این صفحه را به اشتراک بگذارید
کارشناس بیمه کسی است که پس از اعلام خسارت، خسارت خودروی شما را در محل بررسی میکند، قطعات آسیبدیده را یکییکی فهرست میکند، تصمیم تعویض یا تعمیر را میگیرد و محاسبه هزینه را به گزارش میبندد. کارشناس، داور فرآیند خسارت بیمه است: تعمیر در پرتو گزارش او انجام میشود. در این نوشته، پشتصحنه پرونده خسارت شما، معیارهایی که کارشناس بر اساس آنها نگاه میکند و راههای اعتراض به گزارش را گامبهگام توضیح میدهیم.
نکات برجسته
- در بیمه مسئولیت مدنی (ترافیک)، اگر مبلغ خسارت از 40.000 لیر فراتر رود، تعیین کارشناس الزامی است؛ در بیمه بدنه (کاسکو) برای خسارت شدید و وضعیت از رشته خارج شدن (پرت) سقف مبلغی وجود ندارد.
- گزارش، هنگامی که پرونده آماده باشد، در بیمه ترافیک ظرف 3 روز کاری و در سایر بیمهها ظرف 5 روز کاری تکمیل میشود.
- برای اینکه یک خودرو پرت محسوب شود، هزینه تعمیر باید از حدود 60٪ ارزش بازار آن فراتر رود.
- به تشخیص کارشناس میتوان از تاریخ ابلاغ گزارش ظرف 3 روز کاری اعتراض کرد.
- حقالزحمه کارشناس از بیمهگذار خواسته نمیشود؛ دستمزد کارشناس نخست را شرکت بیمه میپردازد.
از اعلام خسارت تا کارشناس: فرآیند چگونه آغاز میشود؟
نخستین کار پس از تصادف، اعلام خسارت است. در بیمه بدنه، شرایط عمومی بیمهنامه معمولاً میخواهد اعلام خسارت ظرف 5 روز کاری انجام شود؛ از دست دادن این مهلت میتواند پوشش بیمهای را بهصورت منفی تحت تأثیر قرار دهد. شرکت بیمهای که اعلام شما را دریافت کند، یک کارشناس به پرونده شما منصوب میکند. کارشناس معمولاً خودرو را ظرف 1 تا 2 روز کاری بررسی میکند؛ به همین دلیل بهتر است پیش از آمدن کارشناس اقدام به تعمیر نکنید، زیرا قطعات بازشده پیش از بررسی، تشخیص عیب و خسارت را دشوار میکند.
محل بررسی انعطافپذیر است: کارشناس میتواند خودرو را در تعمیرگاه، پارکینگ یا نقطهای که طرفین توافق کردهاند ببیند. خسارت عکسبرداری میشود و قطعات آسیبدیده فهرست میشوند. مهمترین نوآوری سال 2026 نیز همینجاست: از تاریخ 1 آوریل 2026، تعیین کارشناس به سامانه متمرکز EKSİST متصل شد. در ZMSS، از تاریخ 1 اوت 2026 ، اگر شرکت بیمه ظرف 1 روز کاری پس از اعلام خسارت تعیین کارشناس نکند، ذینفع میتواند از طریق e-Devlet درخواست تعیین کارشناس ثبت کند. بهجای عادتهای قدیمی و تماس تلفنی با شرکت برای انتظار کشیدن تا کارشناس، اکنون پیش رفتن از طریق سامانه راه کوتاهتری است.
کارشناس در چه مواردی الزامی است؟
- بیمه مسئولیت مدنی (ترافیک): اگر مبلغ خسارت از یکدهم حداقل پوشش مالی، یعنی برای سال 2026 بیش از 40.000 لیر باشد، کارشناس الزامی است.
- بیمه بدنه (کاسکو): در موارد خسارت شدید و خسارت کامل (پرت) کارشناس الزامی است؛ سقف مبلغی وجود ندارد.
- خسارتهای زیر حد نصاب: کارشناس الزامی نیست، اما اگر بیمهگذار بخواهد میتواند درخواست کارشناس کند.
یک نکته را از ابتدا بدانید: پس از آنکه یک بار برای پروندهای کارشناس منصوب شد، برای همان پرونده کارشناس دومی تعیین نمیشود. دستمزد کارشناس نخست منصوبشده را شرکت بیمه میپردازد؛ هیچ مبلغی از شما خواسته نمیشود.
کارشناس خودرو را با چه معیارهایی بررسی میکند؟
روی میز کارشناس، همراه با شما، اطلاعات خودرو، بیمهنامه و سند مالکیت وجود دارد. عناوین گزارش کارشناسی یکسان مشخص است: اطلاعات خودرو و بیمهنامه، اطلاعات راننده، وضعیت الکل، علت و ماهیت خسارت، نسبت تقصیر و شکل کارشناسی. کارشناسی میتواند در محل انجام شود، اما از راه دور یا صرفاً از طریق مدارک نیز قابل انجام است؛ مجاز یا قراردادی بودن محل تعمیر نیز در گزارش درج میشود. یعنی کارشناس نهتنها به نقطه برخورد، بلکه به کل پرونده نگاه میکند.
قلب گزارش، محاسبه خسارت است و به بخشهایی تقسیم میشود: هزینه قطعات و مواد، دستمزد تعمیر و نصب، خسارت تجهیزات جانبی و خسارت خارج از خودرو. در اقلام قطعات، تفکیک اورجینال، معادل و قابل استفاده مجدد انجام میشود؛ برای هر قلم نیز گزینه تعویض، تعمیر یا تعمیر سیار مشخص میشود و اعمال سووتاژ-تخفیف در محاسبه لحاظ میگردد. برای این موارد ارزش افزوده (KDV) اضافه میشود و مبلغ خسارت به نسبت تقصیر شما به دست میآید. محاسبه خسارت مانند یک کارنامه است: هر سطر بر یک دلیل قابل دفاع تکیه دارد.
ارزش منصفانه چگونه تعیین میشود؟
اساس محاسبات گلخوردگی و کاهش ارزش، ارزش منصفانه خودروی شماست. کارشناس این ارزش را از هوای خالی تعیین نمیکند: از واحد خودروهای دست دوم نمایندگیهای مجاز، گالریها و پرتالهای اینترنتی تحقیق قیمت انجام میدهد؛ لیستهای ارزش خودروی مورخ تاریخ تصادف و بهروز را با هم مقایسه میکند. کارکرد (کیلومتر) خودروی شما، سابقه خسارت و نحوه استفاده نیز در نتیجه منعکس میشود. بهعنوان کسی که سی سال است این کار را دنبال میکنم، بگویم: قبلاً تعیین ارزش منصفانه تا حد زیادی به تجربه و ارتباطات کارشناس بستگی داشت؛ حالا مقایسه لیستها و سوابق سیستم استاندارد کار را تعیین کردهاند و این هم کارشناس و هم بیمهگزار را راحت میکند.
تعویض قطعه یا تعمیر؟ تصمیم چگونه گرفته میشود؟
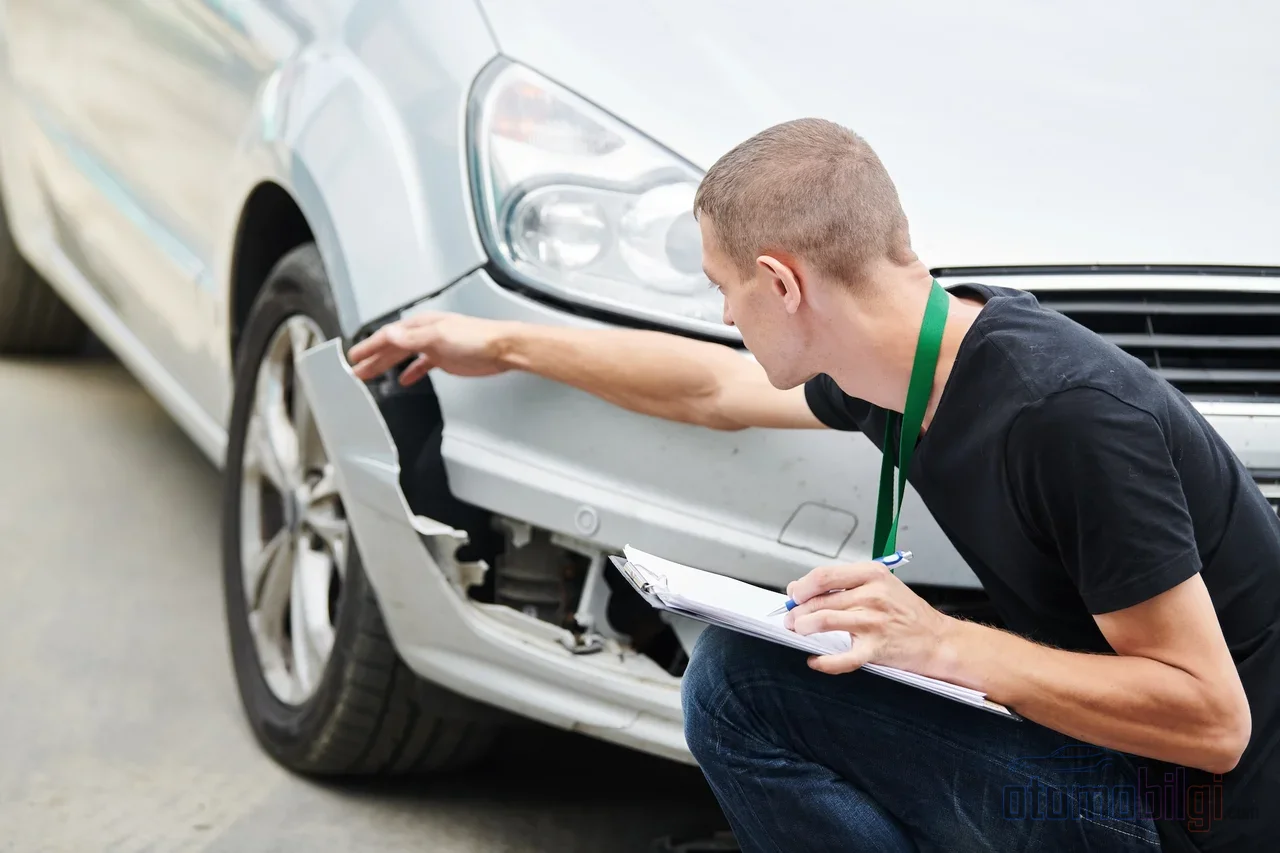
این پرتکرارترین سوالی است که بیمهگزار میپرسد. رویکرد کلی روشن است: اگر قطعه آسیبدیده قابل تعمیر باشد، اولویت با تعمیر است؛ این کار هزینه را کاهش میدهد. اگر قطعه قابل تعمیر نباشد، تعویض در میان میآید. پس آیا میتوان از قطعه معادل یا دست دوم استفاده کرد؟ مâyل عمومی جدید بیمه مسئولیت که در اول ژوئیه 2026 لازمالاجرا شده، در این زمینه قطعه اورجینال را ملاک قرار میدهد. قطعه معادل یا قابل استفاده مجدد تنها در دو مورد مطرح میشود: موافقت ذیحق یا امکانپذیر نبودن تعویض فنی قطعه آسیبدیده با قطعه اورجینال. بار اثبات بر عهده شرکت بیمه است و حتی اگر در نتیجه اعمال، ارزش خودرو افزایش یابد، این مابهالتفاوت از خسارت کسر نمیشود.
کاهش ارزش نیز اکنون در همان گزارش است: هزینه تعمیر خسارت و کاهش ارزش خودرو در یک گزارش کارشناسی واحد تعیین میشود و نیازی به درخواست جداگانه نیست. کارشناس هنگام محاسبه کاهش ارزش، خسارتهای گذشته منعکسشده و منعکسنشده در TRAMER را جدا میکند، قطعات موضوع کاهش ارزش (قطعات تعمیر و رنگشده، تعویض و رنگشده، تعمیرشده بدون رنگ) را یکییکی بررسی میکند و با تحلیل بازار، مابهالتفاوت ارزش فروش دست دوم قبل و بعد از تصادف را محاسبه میکند.
خسارت جزئی، کلی و گلخوردگی: ابعاد خسارت چگونه تعیین میشود؟
خسارت جزئی، خسارتی است که تعمیر آن سریع و نسبتاً کمهزینه است و بر ایمنی خودرو تأثیر نمیگذارد: فرورفتگیهای بدنه، اقلامی مانند چراغ جلو یا سپر که میتوان بهتنهایی تعویض کرد. اما خسارت اساسی به معنای کار روی اجزای سازهای که به پشت سپر امتداد یافتهاند، شاسی و تجهیزات ایمنی است؛ در این پروندهها مقایسه مبلغ تعمیر با ارزش روز بازار اهمیت حیاتی پیدا میکند.
آستانهای فراتر از این مقایسه را حد اتلاف کامل ترسیم میکند. طبق مقرره جدید، وقتی هزینه تعمیر از حدود ۶۰٪ ارزش بازاری خودرو پس از تصادف بیشتر شود، خودرو در پوشش اتلاف کامل قرار میگیرد. در گزارش، دلیل خسارت سنگین بهطور جداگانه توضیح داده میشود: اینکه کدام قطعات ایمنی و حیاتی آسیب دیدهاند و نسبت مبلغ تعمیر به ارزش روز بازار مستند میشود. در خودروهایی که آسیب سنگین تشخیص داده شده است، بدون ارائه سند ثبتنام مهرشده از ترافیک خارج شده است خسارت پرداخت نمیشود. این برگه، قطعهای است که در پایان فرایند، پرونده را قفل پرداخت میکند؛ به یاد داشته باشید، مدارک ناقص واقعاً وقت میبلعند: در سال 2025، حدود 15٪ از پروندههای خسارت در کشور به دلیل مدارک ناقص با تأخیر مواجه شد.
پرداخت چه زمانی انجام میشود؟
پس از صادر شدن گزارش، فرایند سرعت میگیرد. در بیمه شخص ثالث، مدت قانونی پرداخت با مدارک کامل ۸ روز کاری است؛ هزینه تعمیر به نمایندگی طرف قرارداد و کاهش ارزش مستقیماً به ذینفع پرداخت میشود. در بیمه بدنه، پرداخت معمولاً ظرف ۱۰ روز کاری پس از تکمیل مدارک و قطعی شدن خسارت انجام میشود؛ در هر حال، حداکثر ۴۵ روز از زمان اطلاعرسانی سقف است و در عمل بسیاری از پروندهها در ۱۰ تا ۱۵ روز نتیجه میشوند. مدت انتقال ۱ تا ۳ روز کاری پس از ارسال دستور پرداخت به بانک را نیز به حساب خود اضافه کنید.
چگونه به گزارش کارشناس اعتراض کنیم؟
گزارش را خواندهاید و نمیتوانید آن را بپذیرید. شما حقوقی دارید و موظفید در مهلت مقرر از آنها استفاده کنید. در چارچوب EKSİST، میتوان ظرف ۳ روز کاری از زمان اطلاعرسانی بارگذاری گزارش در سامانه، به نظرات کارشناس اعتراض کرد؛ اعتراض به گزارش کاهش ارزش نیز در همان مهلت و از طریق سامانه انجام میشود. با اعتراض شما، کارشناس اعتراض یا کارشناس داوری تعیین میشود. اگر اعتراض اول رد شود، میتوانید درخواست کارشناس دوم کنید؛ اگر محق از آب درآیید، هزینه به شرکت بیمه تحمیل میشود. بیمهگذار همچنین حق تعیین کارشناس خود را دارد. در مسیر اعتراض، در تا آخرین نقطه در باز است: در صورت رد، امکان مراجعه به کمیسیون داوری بیمه یا طرح دعوا وجود دارد.
شیوه اعتراض، نتیجه را تعیین میکند. بهجای میانبُرهایی مانند امضای توخالی در پیوست گزارش برای امضا نکردن آن، یا تلاش برای توافق تلفنی، این کارها را انجام دهید:
- اعتراض خود را کتبی و مستدل آماده کنید؛ مشخص کنید به کدام صفحه گزارش و کدام قلم خسارت اعتراض دارید.
- مبلغ اختلاف را بهصورت عددی نشان دهید: اختلاف بین محاسبه خودتان و مبلغ گزارش را شفاف کنید.
- دلیل متقابل ارائه دهید: مانند پیشفاکتور نمایندگی مستقل، پیشفاکتور قیمت قطعه یا بررسی ارزش روز بازار.
- درخواستی روشن بنویسید: خلاصه کنید در یک جمله چه قلمی را اصلاح میخواهید.
میتوانید گزارش خود را از صفحه «بیمههای خصوصی من» در e-Devlet مشاهده کنید؛ اما این نمایش سند رسمی محسوب نمیشود و در صورت مغایرت، سوابق شرکت بیمه ملاک است. برای اعتراض، در مکاتبات سوابق رسمی را ملاک قرار دهید.
راهکارهای عملی برای جلوگیری از تأخیر
با سالها مشاهده، چیزی که بیش از همه پروندهها را کند میکند، نه گزارش، بلکه مدارک است. صورتجلسه تشخیص خسارت را کامل تنظیم کنید؛ اگر از بیمه طرف مقابل انتظار پرداخت دارید، قطعی شدن درصدهای تقصیر را پیگیری کنید. اگر پرونده خسارت سنگینی دارید، برنامهریزی برای سند ثبت و خارج کردن خودرو از ترافیک را از همان ابتدا انجام دهید. بدانید که برای افت ارزش نیازی به درخواست جداگانه نیست، اما در پرونده خسارت مالی، خواسته خود را بهروشنی بنویسید. در نهایت، زمان را درست محاسبه کنید: مهلتهای گزارش پس از آماده شدن پرونده عمل میکند؛ تا زمانی که مدارک ناقص باشد، آن ساعت اصلاً شروع به کار نمیکند.
نتیجه: کارشناس ارزیاب را نه بهعنوان طرف مقابل، بلکه بخشی از فرایند ببینید
کارشناس ارزیاب کسی نیست که سرنوشت پرونده خسارت شما را بهتنهایی تعیین میکند؛ او کارشناس فنی است که در چارچوب مقررات و الگوی گزارش یکنواخت فعالیت میکند. شناخت زبان او آماده بودن را تضمین میکند: اعلام خسارت را بهموقع انجام دهید، مدارک را کامل جمعآوری کنید، گزارش را بند به بخوانید و مواردی که با آنها موافق نیستید را در مهلت اعتراض ۳ روز کاری، کتبی و مستدل اعلام کنید. وقتی این نظم را برقرار کنید، فرایند بسیار قابلپیشبینیتر از ظاهر اولیه پیش میرود.
منابع
- SEDDK – بخشنامه الگوهای گزارش کارشناسی در بیمههای خودرو 2026/11
- Sigortam.net – پرداخت خسارت و مدارک موردنیاز
- Aksigorta – فرایند تعمیر خسارت بیمه بدنه: از کارشناسی تا پرداخت (2026)
- Arabam.com – قواعد مرسوب شدن در بیمه بدنه و مسئولیت مدنی در حال تغییر است
- Handan Sayan Özgül – اعتراض به گزارش کارشناسی افت ارزش پس از 1 ژوئیه 2026
- Altaks Broker – چگونه به گزارش کارشناس ارزیاب اعتراض کنیم؟
- Dijipol – مدارک خسارت بیمه مسئولیت مدنی