آیا هنگام استفاده از خودروی دیگری، بیمه محافظت میکند؟
این صفحه را به اشتراک بگذارید
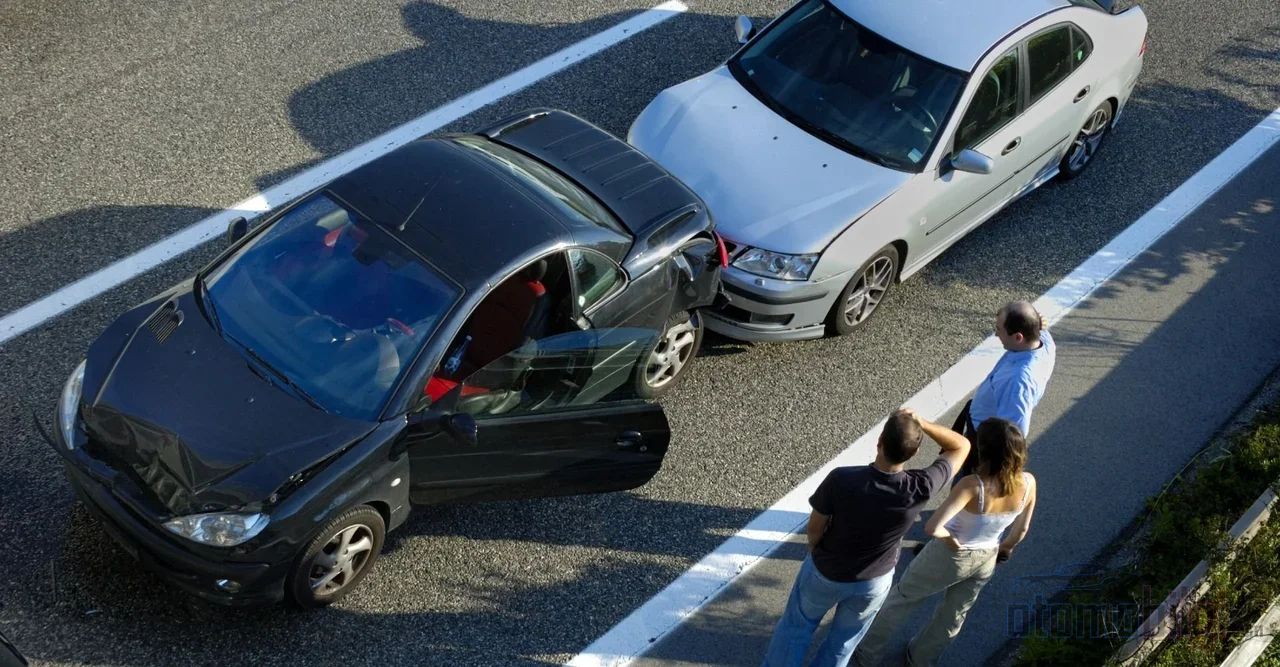
بیمهٔ شخص ثالث (ترافیک) خودرو را بیمه میکند؛ بنابراین اگر فرد دیگری که گواهینامه دارد با خودروی شما تصادف کند، بیمهٔ اجباری شخص ثالث اعتبار خود را حفظ میکند و خسارت طرف مقابل را میپردازد. اما بیمهٔ بدنه (کاسکو) متفاوت است: اگر در بیمهنامه شرطی مربوط به راننده وجود داشته باشد و فردی که خودرو را میراند آن شرط را رعایت نکند، شرکت بیمه میتواند از غرامت کسر کند یا از پرداخت خودداری کند. پس پاسخ کوتاه این است: برای خسارت طرف مقابل، بیمه در هر صورت وارد عمل میشود، اما در خسارت خودِ خودرو، جزئیات قرارداد تعیینکننده است.
نکات برجسته
- بیمهٔ شخص ثالث خودرو را بیمه میکند؛ حتی اگر شخص دیگری آن را براند، خسارت طرف مقابل را جبران میکند.
- سقف پوشش مالی بیمهٔ شخص ثالث به ازای هر خودرو در سال 2026 400.000 لیر.
- در بیمهٔ بدنه با تخفیف تکراننده یا دوراننده، اگر فردی غیر از رانندهٔ تعریفشده خودرو را براند، از غرامت کسر میشود.
- بیمهٔ بدنه الزامی نیست؛ اما بیمهٔ شخص ثالث طبق قانون ترافیک جادهای شماره 2918 اجباری است.
- در صورت رانندگی در حال مستی یا بدون گواهینامه، بیمه میتواند غرامت پرداختشده را از راننده و مالک خودرو مطالبه کند.
بیمهٔ شخص ثالث، خودرو را بیمه میکند یا راننده را؟
چون بیش از سی سال است در این حرفه هستم، این تمایز یکی از مواردی است که بیش از همه تکرار میکنم: بیمهٔ اجباری شخص ثالث به نام مالکِ سند خودرو صادر میشود اما چیزی که بیمه میکند خودِ خودرو است، نه فردی که پشت فرمان است. وقتی پسر شما، دوستتان یا کارمندی از محل کارتان خودرو را میراند و تصادفی رخ میدهد، بیمهنامه موظف است خسارت مالی طرف مقابل را بپردازد. اینکه چه کسی رانندگی کرده این وظیفهٔ اصلی را تغییر نمیدهد.
با این حال، باید به یاد داشت که این خسارت بر وضعیت بدون خسارت بیمهنامه اثر میگذارد. مالک خودرو سالها تخفیف بدون خسارت انباشته را از آنِ خود کرده است؛ تصادفی که دیگری باعث آن شده میتواند این جدول تخفیف را پایین بکشد. یعنی حتی اگر بیمه پرداخت کند، بخشی از صورتحساب در نهایت به حساب شما نوشته میشود. قبلاً این جدول را با کاغذ روی میز محاسبه میکردیم، حالا در یک لحظه در سیستم دیده میشود؛ اما روند کار همان است.
در سمت بیمهٔ بدنه، معادله برعکس میشود. وقتی تصادفی در خودروی دیگری رخ میدهد، بیمهنامهای که وارد عمل میشود بیمهٔ بدنهٔ خود راننده نیست، بلکه بیمهٔ بدنهٔ مالک خودرو است. راننده خودروی خودش را نمیراند، بلکه خودروی امانی را میراند؛ به همین دلیل پوشش همیشه از بیمهنامهٔ مالکِ سند مبدأ میگیرد.
بیمهٔ بدنه در چه مواردی وقتی دیگری رانندگی میکند میپردازد و در چه مواردی نمیپردازد؟
برای آنکه بیمهٔ بدنه در خودرویی که دیگری میراندد معتبر بماند، سه شرط اساسی در نظر گرفته میشود: رضایت مالک خودرو، استفاده مطابق با شرایط بیمهنامه و گواهینامهٔ معتبر راننده. رانندگی در حال مستی یا زیر تأثیر مواد مخدر این معادله را به هم میزند. وقتی این شرایط برقرار باشد، بیمهٔ بدنه خسارت خودِ خودرو را در حد پوشش بیمهنامه جبران میکند. اما در غیر این صورت، وضعیت بهسرعت تغییر میکند.
| وضعیت | نتیجه |
|---|---|
| استفاده بدون اجازهٔ مالک خودرو | بیمهٔ بدنه معمولاً پرداخت نمیکند |
| رانندهٔ بدون گواهینامه | خارج از پوشش میماند |
| رانندگی در حال مستی یا زیر تأثیر مواد مخدر | در اغلب موارد خارج از پوشش؛ اگر پرداختی صورت گرفته باشد، مطالبهٔ برگشتی مطرح میشود |
| در بیمهنامه با تخفیف تکراننده، استفاده توسط شخص دیگر | پرداخت انجام میشود اما به میزان درصد تخفیف از خسارت کسر میگردد |
| در بیمهنامه با تخفیف دوراننده، استفاده توسط شخص ثالث | دوباره به میزان درصد تخفیف کسر انجام میشود |
در کاربرد شرط راننده، رایجترین سناریو در عمل، پرداخت با کسر است. اگر در بیمهنامه تخفیف تکراننده اعلام شده باشد و خودرو هنگام استفاده توسط شخصی غیر از راننده تعریفشده دچار خسارت شود، شرکت بیمه به میزان درصد تخفیف از خسارت کسر میکند. یعنی پرداخت بهطور کامل قطع نمیشود، اما پولی از جیب صاحب خودرو خارج میشود. آنچه در این نقطه تعیینکننده است، نخستینبهره، متن شرایط بیمهنامه است؛ حتی برای یک خودرو، دو بیمهنامه میتواند نتایج متفاوتی در پی داشته باشد.
آیا شرطی برای افزودن راننده دوم وجود دارد؟
بله. برای بهرهمندی از تخفیف دوراننده، راننده دومی که به بیمهنامه اضافه میشود باید بیش از 30 سال داشته باشد و حداقل 3 سال سابقه گواهینامه داشته باشد. کسانی که خودرو را درون خانواده بهصورت مشترک استفاده میکنند، باید این نکته را در دوره تمدید بیمهنامه حتماً مطرح کنند؛ دانستن از پیش اینکه اگر گواهینامه فرزند تازه باشد، امکان افزودن به این تخفیف وجود ندارد، از غافلگیری روز خسارت جلوگیری میکند.
مسئولیت حقوقی بر عهده کیست: راننده یا صاحب خودرو؟
جدول مسئولیت، برخلاف تصور بیشتر کاربران، دوطرفه است. بر اساس ماده 66 قانون تعهدات ترکیه، صاحب خودرو مشمول اصل مسئولیت مطلق است: حتی اگر خودرو را به یکی از بستگانش بسپارد، از خسارات ناشی از حادثه مانند تقصیر خودش مسئول شناخته میشود. ماده 85 قانون ترافیک جادهای نیز به همین جهت اشاره دارد؛ صاحب خودرو مسئول تقصیر راننده و افرادی است که به او کمک میکنند. اما مسئولیت کیفری متفاوت و شخصی است: هیچکس مسئولیت کیفری رفتار دیگری را بر عهده نمیگیرد.
مسئولیت خود شخصی که خودرو را قرض میگیرد نیز سنگین است. بر اساس نهاد عاریه در حقوق، فردی که خودرو را دریافت میکند موظف است آن را بدون خسارت، همانطور که تحویل گرفته، بازگرداند. در تصادفی که 100 درصد مقصر آن باشد، هزینه تعمیر خودروی قرضگرفتهشده و کاهش ارزش آن را بهطور کامل در برابر صاحب خودرو میپذیرد. این تعهدی است که بدون نیاز به قرارداد، مستقیماً از قانون ناشی میشود؛ خویشاوندی و دوستی آن را از بین نمیبرد.
در جایی که سقف پوششها به پایان میرسد نیز مسئولیت روشن میشود. تا سال 2026، سقف پوشش مالی بیمه ترافیک برای هر خودرو 400.000 لیر است. وقتی خسارت از این مبلغ فراتر رود، مثلاً اگر زیان 430.000 لیر باشد، مابقی یعنی 30.000 لیر از راننده مقصر مطالبه میشود. در تصادفات منجر به جراحت یا فوت، دعوای خسارت معنوی مستقیماً متوجه صاحب خودرو است. در صورت سرقت و راهزنی هم کار تمامشده تلقی نمیشود: اگر صاحب خودرو نتواند بیتقصیری خود را اثبات کند، مسئولیت ادامه دارد.
بُعد کیفری نیز وجود دارد. دادن خودرو به یک آشنا که گواهینامه دارد، بهتنهایی جرم نیست؛ اما اگر خودرو را به فردی بدون گواهینامه یا مست بدهید، همراه با راننده، بهعنوان مالک نیز جریمه نقدی ترافیکی دریافت میکنید. این ماده مانع از آن میشود که سپردندهنده خود را تبرئه کند.
شرکت بیمه با چه دلایلی میتواند خسارت را رد کند؟
در عمل، رایجترین دلایل رد محدود هستند: خارج از پوشش بودن، اطلاعرسانی دیرهنگام، مدارک ناقص، رانندگی بدون گواهینامه، الکل و منقضی شدن بیمهنامه. همه اینها وزن یکسانی ندارند. برای مثال، رد کامل خسارت برای رانندگی که گواهینامه ندارد اما در لحظه تصادف مقصر نیست، موضعی مناقشهبرانگیز از نظر حقوقی است؛ زیان راننده غیرمقصر و زیان طرف مقابل جداگانه ارزیابی میشود.
در بخش رجوع، بار اثبات بر عهده شرکت بیمه است. شرکت برای بازپسگیری خسارت پرداختشده از راننده و مالک خودرو، باید ثابت کند که راننده الکلی یا بدون گواهینامه بوده است. اگر پس از تصادف آزمون الکل انجام نشده باشد، حق رجوع ایجاد نمیشود. این در عمل یک اقدام حمایتی مهم است و به همین دلیل باید صورتجلسات پلیس با دقت دریافت شوند.
چگونه به رد اعتراض کنیم؟
- ابتدا بهصورت کتبی به شرکت بیمه اعتراض کنید؛ بخواهید دلیل رد و ماده بیمهنامه استنادشده را دوباره بررسی کنند.
- اگر نتیجهای حاصل نشد، به کمیسیون داوری بیمه مراجعه کنید؛ این مسیر سریع و کمهزینه است.
- اگر از داوری نتیجهای گرفته نشد یا مسیر دادگاه مناسبتر بود، به دادگاه مراجعه کنید؛ دادگاه بر اساس شرایط بیمهنامه استفادهشده از خودرو و صورتجلسه احراز تصادف پیگیری میشود.
مهلتهای زمانی را هم به خاطر داشته باشید: بیمهگزار از لحظه آگاهی از حادثه ظرف 5 روز موظف است آن را به بیمهگر اطلاع دهد. اگر با اجراییاتی مواجه شدید که مبتنی بر حکم دادگاه نیست، از زمان ابلاغ برگه پرداخت ظرف 7 روز اعتراض، فرایند را متوقف میکند. این دو مهلت، جز آزاردهندهترین جزئیات در پروندههای خسارت هستند؛ اطلاعرسانی دیرهنگام بهعنوان آسانترین بهانه رد پیش روی شرکت قرار میگیرد.
آیا بیمه بدنه الزامی است و افزودن شرط راننده هزینه است؟
ابتدا تفکیکی روشن انجام دهیم: بیمه بدنه بیمهای الزامی نیست. تنها بیمه شخص ثالث (ترافیک) الزامی است. بیمه بدنه پوششی اختیاری برای حفظ ارزش خود خودرو است و قیمت آن با خودرو، پوششها و اظهارات راننده شکل میگیرد. تا سال 2026 حق بیمه بدنه خودروهای صفر تقریباً بین 10.000 لیر تا 40.000 لیر متغیر است؛ این بازه گسترده نشان میدهد که پارامترهای بسیاری از جمله اظهارات راننده در بیمهنامه مستقیماً بر حق بیمه اثر میگذارند.
بیمهنامهای که با اظهار تکراننده صادر شود ارزانتر است؛ در مقابل، خودرو فقط برای استفاده آن شخص قیمتگذاری شده است. کسری که هنگام استفاده دیگران اعمال میشود، دقیقاً همان وسعت این مزیت قیمتی است. پس شرط راننده مانع خودسرانه شرکت بیمه نیست، بلکه بهای اظهاری است که حق بیمه را کاهش میدهد. اگر واقعاً بیش از یک نفر در خانه خودرو را استفاده میکنند و شرایط اظهار دوراننده مناسب است، افزودن آن و پرداخت حق بیمه متناسب، اغلب منطقیترین راهحل است. زمانی این اظهارات شفاهی و از طریق چانهزنی با کارگزار بیمه شکل میگرفت؛ امروز در صفحههای استعلام با تیک زدن انتخاب میشود، اما نتیجه همان پشت همان میز است: اگر اظهار با واقعیت مطابقت نداشته باشد، روز خسارت، تفاوت از جیب شما پرداخت میشود.
یکی دیگر از تحولات بخش بیمه بدنه در سال 2026، سازگاری پوششها با خودروهای برقی است: پوشش آسیب باتری، ایستگاه شارژ و کابل و اتصالات در بیمهنامهها جای خود را پیدا میکنند. هرچند این تحول ارتباط مستقیمی با شرط راننده ندارد، اما اهمیت توجه به محتوای پوششها و نه فقط مبلغ حق بیمه هنگام تمدید بیمهنامه را یادآور میشود.
سوالات متداول
گواهینامه دارم و با ماشین دوستم تصادف کردم؛ بیمه خسارت را میپردازد؟
برای خسارت طرف مقابل در رانندگی با گواهینامه معتبر مشکلی وجود ندارد؛ بیمه شخص ثالث پرداخت میکند. اما در مورد خسارت خود خودرو، بیمه بدنه مالک خودرو وارد عمل میشود و بسته به شرایط راننده درجشده در بیمهنامه، پرداخت ممکن است کامل، با کسر یا رد شده باشد.
آیا وقتی همسرم یا فرزندم خودرو را میراند، بیمه بدنه اعتبار دارد؟
این موضوع به اظهارنامه راننده در بیمهنامه بستگی دارد. اگر تخفیف تکراننده یا دونفره اظهار شده باشد و فرد راننده با این تعریف مطابقت نداشته باشد، به میزان درصد تخفیف از خسارت کسر میشود.
اگر مقصر کامل باشم، میتوانم از بیمه طرف مقابل مطالبه کنم؟
خیر. اگر سهم تقصیری مانند 25 درصد داشته باشید، میتوانید به همان میزان درصد تقصیر خود مطالبه کنید؛ اما در تصادف یکطرفه بیمه شخص ثالث پرداختی ندارد و تنها یک بیمه بدنه معتبر خسارت شما را جبران میکند.
در پایان میخواهم این را بگویم: قبل از سوار شدن ماشین دیگران نه، بلکه قبل از اینکه خودروی خود را به کسی بسپارید، دو سوال را بپرسید. آیا در بیمهنامه شرط راننده وجود دارد و آیا این فرد با گواهینامه معتبر و هوشیار رانندگی میکند؟ پاسخ این دو سوال، تعیینکنندهتر از هر بحث حقوقی پس از وقوع خسارت است.
منابع
- تصادف رانندگی با خودروی دیگری و مسئولیت
- آیا بیمه بدله تصادف با خودروی دیگری را پوشش میدهد؟
- در بیمه شخص ثالث، خودرو بیمهشده است یا راننده؟
- پرسشهای متداول درباره بیمه بدله و بیمه شخص ثالث
- اگر دیگری خودرو را براند و تصادف رخ دهد، آیا بیمه بدله پرداخت میکند؟
- موارد نقض پوشش بیمه بدله در تصادف کداماند؟
- بیمه شخص ثالث چه چیزهایی را پوشش میدهد، سقفهای 2026
- آیا بیمه بدله اجباری است؟ 2026
- قیمت بیمه بدله خودرو صفر 2026
- روندهای جدید بیمه بدله در 2026
- نامه اعتراض به تصمیم رد خسارت بیمه بدله 2026
- اعتراض به رد خسارت بیمه بدله: الکل، گواهینامه، اعلام دیرهنگام
- رد خسارت بیمه بدله و فرآیند اعتراض
- اعتراض به رد خسارت بیمه بدله و فرآیند دادگاه در 2026