ما الذي يغطيه تأمين المرور وما الذي لا يغطيه؟
شارك هذه الصفحة
التأمين الإلزامي ضد حوادث المرور يغطي الأضرار الجسدية والمادية للطرف الآخر ضمن حدود معينة في الحادث الذي تقع فيه بأنت بالخطأ، أما الضرر اللاحق بسيارة السائق المخطئ فيكون خارج التغطية ولا يتحمله سوى تأمين "كاسكو" الشامل. هذا التمييز هو القاعدة الأساسية التي ما زالت غير مستقرة تماماً في أذهان ملايين السائقين الذين يجددون الوثيقة كل عام، وفيما بعد الحادث يصبح تعلمها مكلفاً للغاية.
أبرز النقاط
- في عام 2026 ارتفع حد الأضرار المادية لكل سيارة إلى 400000 ليرة تركية، ولكل حادث إلى 800000 ليرة تركية.
- حد الضرر الجسدي لكل شخص هو 3600000 ليرة تركية؛ ويختلف الحد الأقصى لكل حادث حسب فئة السيارة.
- ضرر السيارة الخاصة بالسائق المخطئ لا يغطيه تأمين المرور ولا يُدفع.
- في حالة القيادة تحت تأثير الكحول أو بدون رخصة، قد تدفع شركة التأمين ثم تحيل المطالبة على السائق.
- مطالبات التعويض المعنوي تقع خارج نطاق تأمين المرور الإلزامي.
ما الذي يدفعه تأمين المرور الإلزامي، وإلى أي حد؟
الاسم الرسمي للوثيقة هو "تأمين المسؤولية المالية الإلزامي للسيارات الآلية على الطرق السريعة"؛ وتفرض المادة 91 من قانون حركة المرور على الطرق السريعة رقم 2918 على كل مشغّل سيارة obligation الاشتراك في هذا التأمين. وتلخص المادة 85 من القانون جوهر الأمر في جملة واحدة: شركة التأمين مسؤولة عن أخطاء المشغّل والسائق ومساعديه وكأنها أخطاؤها هي. أي إذا وقع الحادث بسبب خطئك، فالباب الذي سيطالب فيه الطرف الآخر بحقه هو وثيقتك.
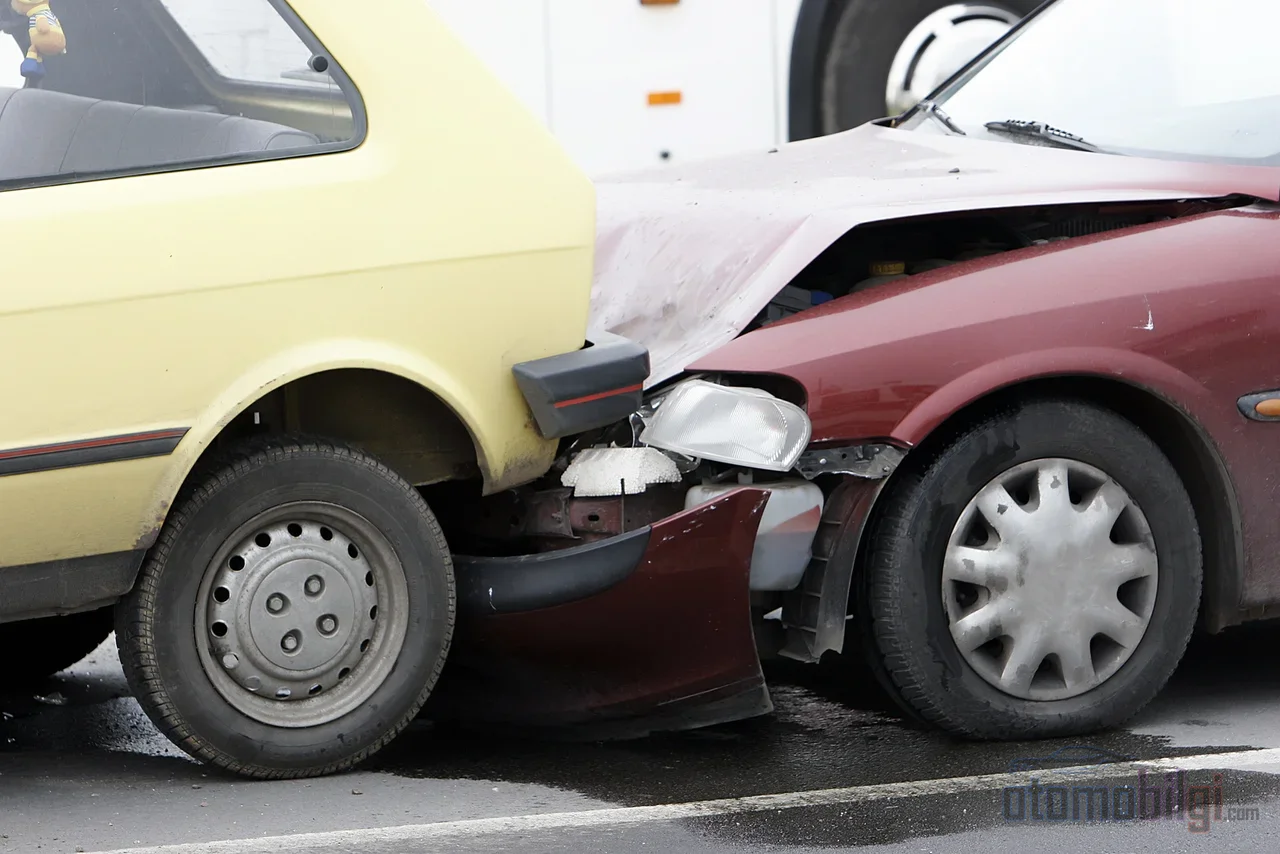
يجب أن يُفهم تعريف "الطرف الآخر" هنا بمعناه الواسع. فتأمين المرور لا يشمل السيارة الأخرى فحسب؛ بل يشمل أيضاً الماشي، وركاب السيارة الأخرى، والعقارات المملوكة لأطراف ثالثة كالمنازل والمحلات والحدائق، والأموال العامة كأعمدة الكهرباء والحواجز واللافتات. ويُوزَّع التغطية المادية المحددة لكل حادث بالتناسب بين المتضررين. فمثلاً إذا تضررت في حادث ما سيارة الطرف الآخر وزجاج محل، يُقسَّم الحد المادي لكل حادث بين هذين الضررين.
أما الحدود فتُبيّن الحد الأقصى لما سيُغطى من الضرر في كل حادث. وإذا تجاوزت الحدود، يُطالب السائق المخطئ بالفرق. وعندئذٍ يكون المنقذ الوحيد الذي قد يتدخل هو تغطية المسؤولية المالية الاختيارية (İMM) المضافة إلى وثيقة الكاسكو؛ فهذه التغطية الإضافية غير موجودة في وثيقة المرور القياسية. وإذا لم توجد تغطية İMM أيضاً، يدفع السائق المبلغ الزائد عن الحد من جيبه الخاص. هذه هي أول جملة سيقولها شخص عمل في هذا المجال ثلاثين عاماً: يبدو رقم الحد مرتفعاً، لكن في حادث جسيم مع أضرار جسدية تُستهلك الأرقام أسرع مما تتوقع.
كم تبلغ حدود التغطية لعام 2026؟
الحدود المحددة للفترة 2026 من قبل SEDDK (مصلحة التأمين والخصخصة) مطبقة اعتباراً من 1 يناير 2026، والسبب المذكور هو تعويض أضرار أصحاب الحقوق بما يتوافق مع الظروف الاقتصادية الراهنة. ارتفع حد الضرر المادي لكل سيارة من 300000 ليرة تركية إلى 400000 ليرة تركية، وارتفع الحد لكل حادث من 600000 ليرة تركية إلى 800000 ليرة تركية؛ وارتفع مبلغ الضرر الجسدي لكل شخص من 2.7 مليون إلى 3.6 مليون ليرة تركية. ويُطبَّق هذا الارتفاع على جميع الوثائق القائمة دون تحصيل أي قسط إضافي. وبالمقارنة مع فترة 2025، يظهر الجدول كالتالي:
| فئة السيارة | الأضرار المادية (لكل حادث) | الأضرار الجسدية (لكل شخص) | الأضرار الجسدية (لكل حادث) |
|---|---|---|---|
| نقل الأشخاص (سيارات وغيرها) | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| نقل البضائع، المقطورات، الآلات | 400.000 TL / 800.000 TL | 3.600.000 TL | 36.000.000 TL |
| المركبات الزراعية والخاصة | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| الدراجات النارية والدراجات النارية للشحن | 400.000 TL / 800.000 TL | 3.600.000 TL | 10.800.000 TL |
يجب قراءة هذه الأرقام بلغة يومية بسيطة. في حادث تكون فيه مسؤولاً بنسبة 100%، فإن أضرار سيارة الطرف الآخر تخص بوليصتك أنت وليس تأمين السير الخاص به، حتى حدود التغطية؛ أما في الحوادث ذات المسؤولية الجزئية، فيتحمل كل طرف أضرار الطرف الآخر بنسبة خطئه. إذا كانت مسؤولية الطرفين بين 40% و60%، تُقسم المدفوعات وفق هذه النسب. ونضيف أنه في ظل ارتفاع أسعار قطع الغيار اليوم، يُستنفد حد الأضرار المادية بسرعة في التصادمات الكبيرة؛ ففي السابق كان استبدال مصدّ يُحسب حساباً، أما الآن فالمبلغ نفسه لا يكفي إلا لمجموعة مصابيح أمامية واحدة.
هل يغطي تأمين السير سيارتي؟ وما الفرق بينه وبين تأمين الكاسكو؟
لا، لا يغطيها؛ وليكن هذه أوضح جملة في هذه الصفحة. في حادث تكون فيه مسؤولاً، فإن الأضرار اللاحقة بسيارتك تقع تماماً خارج نطاق تأمين السير الإلزامي. تأمين السير يحمي الطرف الآخر، أما الكاسكو فيحمي سيارتك أنت. أحدهما التزام قانوني والآخر منتج اختياري؛ فليسا بديلين عن بعضهما بل متكاملين. ومن هنا تنشأ الالتباس، لأن الوكلاء والمواقع الإرشادية يشرحان كليهما في الصفحة نفسها.
| الخاصية | تأمين السير | الكاسكو |
|---|---|---|
| يغطي أضرار من | الطرف الآخر (الأشخاص الثالثة) | سيارة المؤمَّن نفسه |
| الوضع القانوني | إلزامي | اختياري |
| الأضرار اللاحقة بسيارتك | لا يغطيها | يغطيها حسب التغطية |
| السرقة، الحريق، الكوارث الطبيعية | خارج التغطية | قد تُغطى حسب الضمانات |
في حادث يقع له سائق لديه كاسكو، يمكن تغطية أضرار الطرفين كلياً أو جزئياً: أضرار الطرف الآخر من بوليصة السير الخاصة بك، وأضرار سيارتك من كاسكو الخاص بك. أما السائق بدون كاسكو، فالحادث المسؤول فيه يعني أن تكلفة إصلاح سيارته تخرج مباشرةً من جيبه. والقاعدة مشابهة في جانب فقدان القيمة: يُطالب بقيمة فقدان الطرف غير المسؤول أو قليل المسؤولية من تأمين السير الخاص بالطرف المسؤول؛ وإذا لم يكن للطرف الآخر تأمين أو كان غير كافٍ، فسيؤدي كاسكو الخاص به دوره.
الحالات التي لا يدفع فيها تأمين السير
معرفة ما لا تغطيه البوليصة لا تقل أهمية عن معرفة ما تغطيه؛ لأن سبب الرفض غالباً ما يُكتشف بعد الحادث. ومن الحالات الشائعة غير المشمولة بالتغطية:
- الأضرار التي تحدثها المركبة وهي غير متحركة
- الأضرار غير المباشرة مثل توقف العمل وفقدان الدخل
- أضرار سيارة المؤمَّن المسؤول نفسه
- أضرار البضائع المنقولة في مقطورة (باستثناء الأغراض الموجودة بجانب الطرف الآخر)
- طلبات ودعاوى التعويض المعنوي؛ لا يمكن طرح هذه الطلبات إلا بحكم قضائي
- الأضرار المادية الناتجة عن تعرض المركبة المسروقة لحادث
- الأضرار الناتجة عن نقل المواد المتفجرة
- كون المركبات المتورطة في الحادث مملوكة لنفس الشخص
- الحوادث التي تقع في المكان الذي عُرضت فيه المركبة للبيع أو أُودعت للصيانة
من المناسب إضافة عناوين أخرى قليلة إلى هذه القائمة. القيادة تحت تأثير الكحول أو المخدرات، والحادث المتعمد ومحاولة الاحتيال، والخروج إلى الطريق ببوليصة منتهية الصلاحية، والقيادة دون رخصة أو برخصة لا تناسب فئة المركبة، كلها من العناوين التي تعطّل تغطية شركة التأمين. كما أن مصاريف علاجك الخاصة، وسرقة المركبة واحتراقها، والأضرار الناجمة عن الكوارث الطبيعية لا تدخل في نطاق هذه البوليصة؛ بل هي من موضوع التأمين الشامل (كاسكو). وعدم تغطية أجرة السطحة هو أيضًا تفصيلة تفاجأ بها غالبًا السائق المتضرر.
حق الرجوع: شركة التأمين تدفع ثم تسترد منك
الرجوع هو حق من دفع دين غيره في استرداد المبلغ الذي دفعه من المسؤول الأصلي. وفي مجال التأمين يُسمى مبدأ الحلول: بعد أن تدفع شركة التأمين التعويض للمتضرر، تحل محل الشخص المسؤول عن الضرر في حقوقه. أي أن الشركة لا تهمل المتضرر، لكنها تنظر في من يستحق تحمّل التكلفة.
الشرط الأساسي لحق شركة التأمين في الرجوع على المشغّل هو وقوع الحادث نتيجة فعل متعمد أو خطأ جسيم من المشغّل والأشخاص الذين يتحمل مسؤوليتهم. ومن أكثر الحالات شيوعًا عمليًا: القيادة تحت تأثير الكحول، وغياب الرخصة، والخطأ الجسيم. في هذه الحالة تدفع شركة التأمين للمتضرر أولًا؛ بشرط أن يكون التعويض قد دُفع للمؤمَّن عليه كاملًا. ثم تطالب المشغّل باسترداد المبلغ الذي دفعته. من ناحية أخرى، لا يمكن تحميل المشغّل مسؤولية التعويض المدفوع للمتضرر عن سائق تحت تأثير الكحول أو بدون رخصة؛ فالرجوع لا يُطرح في كل حادث، بل حسب شدة الخطأ.
وحماية مماثلة تعمل عبر صندوق الضمان في حوادث المركبات غير المؤمَّنة. يدفع الصندوق تعويضات الأضرار الجسدية الناجمة عن مركبات لا تملك بوليصة، وتعويض العجز وفقدان الدعم؛ غير أن مسؤوليته محدودة بحدود البوليصة السارية ولا يغطي الحوادث المشمولة ببوليصة. وبعد الدفع يُرجع المسؤول، أي أن الصندوق ليس بديلًا للتأمين بل صندوق الملاذ الأخير.
الأسئلة الشائعة
إذا كان الطرف الآخر مخطئًا، فمن أي تأمين يُدفع ضرري؟
يُغطى من تأمين المرور الخاص بالطرف الآخر بنسبة خطئه. إذا كان الطرف الآخر مخطئًا بنسبة 100% فيُغطى ضررك بالكامل من بوليصته؛ وفي حالة الخطأ الجزئي يُقسم الدفع حسب النسب. وطبقًا للتشريع، لا يمكن لأي شركة تأمين، سواء كنت مخطئًا أم لا، إضافة ضرر الطرف الآخر إلى قيمة ضررك؛ ويُسجَّل ذلك في سجل TRAMER بهذه الطريقة.
هل يُدفع تعويض فقدان القيمة والتعويض المعنوي؟
يمكن المطالبة بفقدان القيمة من تأمين المرور الخاص بالطرف الآخر إذا كان هو المخطئ. أما التعويض المعنوي فخارج نطاق تأمين المرور الإلزامي؛ ولا يُطرح هذا الطلب إلا عبر المحكمة، ومهلة الدعوى العامة سنتان.
هل يُغطى تأمين المرور أضرار الكوارث الطبيعية والسرقة؟
لا. مخاطر مثل الفيضانات والبَرَد والحريق والسرقة تدخل ضمن تغطية وثائق التأمين الشامل (Kasko). مهمة تأمين الزيارات الإلزامي الوحيدة هي ضمان تعويض الضرر الذي يلحق بالطرف الآخر في الحادث ضمن حدود معينة؛ أما أي شيء يصيب مركبتك فلا يندرج ضمن نطاق هذه الوثيقة.
خلاصة القول
تأمين الزيارات الإلزامي هو تأمين الطرف المتضرر من الحادث، وليس تأمينك أنت. الجلوس إلى طاولة الحادث دون معرفة الحدود وتأثير نسب التقصير على التعويض والحالات التي يُرفض فيها التعويض أو يُطالب فيه بالرجوع، هي أغلى طريقة لتلقي درس في هذا المجال. إذا أردت أن تبقى مركبتك وأنت بأمان، فهذه الوثيقة تغطي الحد الأدنى الذي يطلبه القانون؛ وما عدا ذلك هو عمل التأمين الشامل وحذرك الشخصي.
المصادر
- حدود التغطيات - حدود تأمين المسؤولية الإلزامي المروري
- حدود تغطيات KMAZMSS
- حدود التغطيات
- ماذا يغطي تأمين المرور، وكم تبلغ حدود 2026؟
- ما هو حد تغطية تأمين المرور لعام 2026؟
- شروط تعويض أضرار تأمين المرور
- ما الذي لا يغطيه تأمين المرور الإلزامي؟
- الفروق بين تأمين المرور وتأمين Kasko
- انخفاض قيمة المركبة
- دعوة الرجوع بين تأمين Kasko وتأمين المرور