Berapa yang Dibayar Asuransi Lalu Lintas, dan Apa yang Tidak Dibayar?
Bagikan Halaman Ini
Asuransi lalu lintas wajib menanggung kerugian jasmani dan materi pihak lawan dalam kecelakaan di mana Anda bersalah, dalam batas tertentu; sedangkan kerusakan pada kendaraan pengemudi yang bersalah sendiri berada di luar cakupan dan hanya ditanggung oleh asuransi komprehensif (kasko). Pembedaan ini adalah aturan dasar yang belum sepenuhnya dipahami oleh jutaan pengemudi yang memperbarui polis setiap tahun, dan yang harus dipelajari setelah kecelakaan dengan biaya yang sangat mahal.
Sorotan
- Pada 2026, jaminan kerugian materi naik menjadi 400.000 TL per kendaraan dan 800.000 TL per kecelakaan.
- Batas kerugian jasmani adalah 3.600.000 TL per orang; batas atas per kecelakaan bervariasi tergantung kelompok kendaraan.
- Kerusakan pada kendaraan pengemudi yang bersalah tidak dibayarkan dari asuransi lalu lintas.
- Dalam penggunaan di bawah pengaruh alkohol atau tanpa SIM, penanggung asuransi dapat membayar dan kemudian menuntut ganti rugi kepada pengemudi.
- Klaim kompensasi moral berada di luar cakupan asuransi lalu lintas wajib.
Apa saja yang Dibayar Asuransi Lalu Lintas Wajib, Sampai Batas Berapa?
Nama resmi polis ini adalah Asuransi Tanggung Jawab Wajib Kendaraan Bermotor Jalan Raya; pasal 91 UU Lalu Lintas Jalan Raya No. 2918 mewajibkan setiap pengoperasikan kendaraan untuk mengasuransikannya. Pasal 85 undang-undang tersebut juga mengungkapkan inti persoalan dalam satu kalimat: penanggung asuransi bertanggung jawab atas kesalahan pengoperasian, pengemudi, dan pembantunya sebagaimana kesalahannya sendiri. Artinya, jika kecelakaan terjadi karena kesalahan Anda, pintu tempat pihak lawan menuntut haknya adalah polis Anda.
Definisi "pihak lawan" di sini perlu ditafsirkan secara luas. Asuransi lalu lintas tidak hanya mencakup kendaraan lain; tetapi juga pejalan kaki, penumpang di kendaraan lain, properti pihak ketiga seperti rumah, toko, taman, serta barang publik seperti tiang listrik, pembatas, dan papan nama. Jaminan materi yang ditetapkan per kecelakaan dibagikan secara proporsional di antara para korban. Misalnya, jika dalam satu kecelakaan kendaraan pihak lawan dan kaca sebuah toko rusak, batas materi per kecelakaan dibagi antara kedua kerugian tersebut.
Adapun batas menunjukkan berapa maksimal kerugian yang ditanggung per satu peristiwa. Jika batas terlampaui, selisihnya ditagihkan kepada pengemudi yang bersalah. Satu-satunya penyelamat yang dapat berperan pada titik ini adalah jaminan Tanggung Jawab Sukarela (İMM) yang ditambahkan ke polis komprehensif; polis lalu lintas standar tidak memuat jaminan tambahan ini. Jika İMM juga tidak ada, jumlah yang melebihi batas dibayar pengemudi dari kantongnya sendiri. Inilah kalimat pertama yang akan diucapkan oleh seseorang yang telah tiga puluh tahun berkecimpung dalam urusan ini: angka batasnya terlihat tinggi, tetapi dalam kecelakaan serius dengan kerugian jasmani, angka-angka itu terkuras lebih cepat dari yang Anda duga.
Berapa Batas Jaminan Tahun 2026?
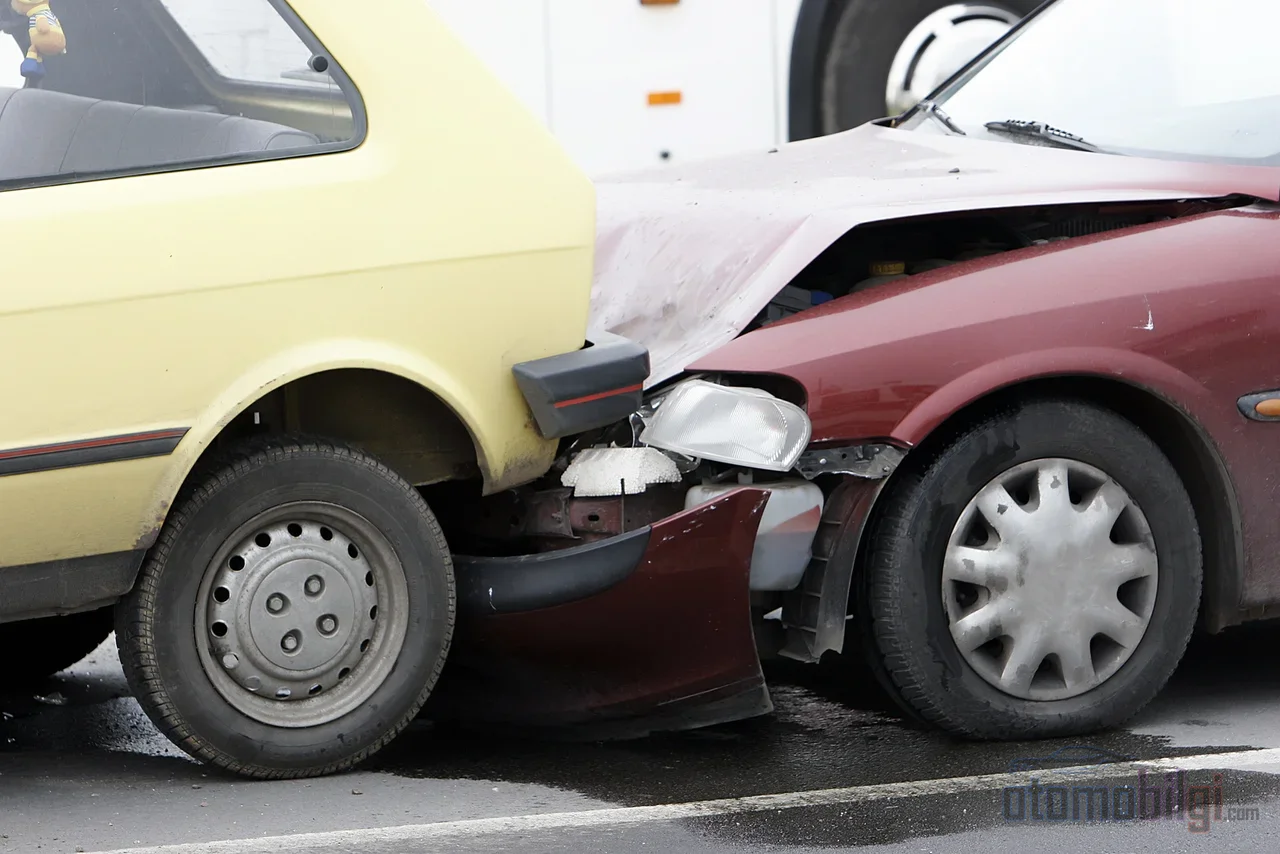
Batas periode 2026 yang ditetapkan oleh SEDDK mulai berlaku per 1 Januari 2026, dengan alasan kompensasi kerugian para pemegang hak sesuai dengan kondisi ekonomi terkini. Batas kerugian materi per kendaraan naik dari 300.000 TL menjadi 400.000 TL, dan per kecelakaan dari 600.000 TL menjadi 800.000 TL; jumlah kerugian jasmani per orang naik dari 2,7 juta menjadi 3,6 juta TL. Kenaikan ini diterapkan pada semua polis yang berlaku tanpa perlu membayar premi tambahan. Jika dibandingkan dengan periode 2025, gambarannya adalah sebagai berikut:
| Grup Kendaraan | Kerugian Materiil (Kendaraan / Per Kejadian Kecelakaan) | Kerugian Korporal (Per Orang) | Kerugian Korporal (Per Kejadian Kecelakaan) |
|---|---|---|---|
| Pengangkutan penumpang (mobil, dll.) | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Pengangkutan barang, trailer, alat berat | 400.000 TL / 800.000 TL | 3.600.000 TL | 36.000.000 TL |
| Kendaraan pertanian dan tujuan khusus | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Sepeda motor dan sepeda motor angkutan | 400.000 TL / 800.000 TL | 3.600.000 TL | 10.800.000 TL |
Angka-angka ini perlu dibaca dengan bahasa sehari-hari agar bermakna. Dalam kecelakaan di mana Anda 100% bersalah, kerusakan kendaraan pihak lawan hingga batas yang dibayarkan limit terkait dengan polis Anda, bukan asuransi lalu lintasnya; sedangkan dalam kecelakaan dengan kesalahan sebagian, setiap pihak menanggung kerugian pihak lawan sesuai tingkat kesalahannya. Jika para pihak bersalah 40%-60%, pembayaran dibagi berdasarkan persentase tersebut. Perlu ditambahkan juga bahwa pada kondisi saat ini di mana harga suku cadang tinggi, limit kerugian materiil cepat habis dalam tabrakan besar; dulu pertukaran satu bumper saja dihitung, sekarang uang yang sama hanya cukup untuk satu set lampu depan.
Apakah Asuransi Lalu Lintas Membayar Kendaraan Saya Sendiri? Apa Bedanya dengan Asuransi All Risk (Kasko)?
Tidak, tidak membayar; biar itu menjadi kalimat paling jelas di halaman ini. Kerusakan pada kendaraan Anda sendiri dalam kecelakaan di mana Anda bersalah sepenuhnya berada di luar cakupan asuransi lalu lintas wajib. Asuransi lalu lintas melindungi pihak lawan, sementara asuransi all risk melindungi kendaraan Anda. Salah satu adalah kewajiban hukum, yang lain produk opsional; keduanya bukan alternatif satu sama lain, melainkan saling melengkapi. Kebingungan muncul justru di sini, karena dealer dan situs panduan menjelaskan keduanya di halaman yang sama.
| Fitur | Asuransi Lalu Lintas | Asuransi All Risk (Kasko) |
|---|---|---|
| Menanggung kerugian siapa | Pihak lawan (pihak ketiga) | Kendaraan sendiri milik tertanggung |
| Status hukum | Wajib | Opsional |
| Kerusakan pada kendaraan Anda sendiri | Tidak dibayar | Dibayar sesuai cakupan |
| Pencurian, kebakaran, bencana alam | Di luar cakupan | Dapat ditanggung sesuai jaminan |
Dalam kecelakaan pengendara yang memiliki asuransi all risk, kerugian kedua pihak dapat ditanggung sebagian atau seluruhnya: kerugian pihak lawan dari polis lalu lintas Anda, kerugian kendaraan Anda sendiri dari asuransi all risk Anda. Bagi pengendara tanpa asuransi all risk, kecelakaan yang disalahkan berarti biaya perbaikan kendaraan keluar langsung dari kantongnya sendiri. Di sisi penurunan nilai, aturannya serupa: penurunan nilai pihak yang tanpa kesalahan atau bersalah kecil ditagihkan dari asuransi lalu lintas pihak yang bersalah; jika asuransi pihak lawan tidak ada atau tidak mencukupi, asuransi all risknya sendiri yang berlaku.
Situasi di Mana Asuransi Lalu Lintas Tidak Melakukan Pembayaran
Mengetahui apa yang tidak dibayarkan polis sama pentingnya dengan mengetahui apa yang dibayarkan; karena alasan penolakan sering kali baru diketahui setelah kecelakaan. Situasi di luar cakupan yang sering ditemui adalah sebagai berikut:
- Kerugian yang terjadi saat kendaraan tidak sedang bergerak
- Kerugian tidak langsung seperti penghentian operasi dan kehilangan pendapatan
- Kerusakan pada kendaraan sendiri milik tertanggung yang bersalah
- Kerugian atas barang-barang yang diangkut di dalam trailer (kecuali barang-barang milik pihak di sebelah pihak lawan)
- Tuntutan dan gugatan ganti rugi non-materiil; tuntutan-tuntutan ini hanya dapat diajukan melalui putusan pengadilan
- Kerugian material akibat kendaraan yang dicampuri kecelakaan yang dicuri
- Kerugian akibat pengangkutan bahan peledak
- Kendaraan-kendaraan yang mengalami kecelakaan dimiliki oleh orang yang sama
- Kecelakaan yang terjadi di tempat kendaraan dijual atau diserahkan untuk perawatan
Akan lebih tepat menambahkan beberapa poin lagi ke dalam daftar ini. Mengemudi di bawah pengaruh alkohol atau narkoba, kecelakaan yang disengaja dan upaya penipuan, berkendara dengan polis yang telah kedaluwarsa, serta mengemudi tanpa SIM atau dengan SIM yang tidak sesuai kelasnya, merupakan hal-hal yang menonaktifkan jaminan penanggung asuransi. Biaya pengobatan Anda sendiri, pencurian, kebakaran kendaraan, dan kerugian akibat bencana alam juga tidak termasuk dalam cakupan polis ini; semua itu adalah ranah asuransi comprehensive (kasko). Ketidakikutsertaan biaya derek juga merupakan detail yang sering mengejutkan pengemudi korban kecelakaan.
Hak Recourse (Rücu): Penanggung Asuransi Membayar, Lalu Bisa Menarik Kembali dari Anda
Recourse adalah hak untuk menuntut kembali jumlah yang telah dibayar oleh pihak yang membayar utang orang lain kepada pihak yang sebenarnya bertanggung jawab. Dalam asuransi, hal ini disebut prinsip subrogasi: setelah penanggung asuransi membayar ganti rugi kepada pihak yang dirugikan, ia menggantikan hak-haknya terhadap pihak yang bertanggung jawab atas kerugian tersebut. Artinya, perusahaan tidak mengabaikan korban, tetapi memperhatikan siapa yang seharusnya menanggung biaya tersebut.
Syarat utama penanggung asuransi dapat melakukan recourse kepada pengusaha (operator) adalah kecelakaan terjadi akibat tindakan yang disengaja atau kelalaian berat dari pengusaha atau pihak-pihak yang menjadi tanggung jawabnya. Dalam praktiknya, kasus yang paling sering ditemui adalah mengemudi di bawah pengaruh alkohol, mengemudi tanpa SIM, dan kelalaian berat. Dalam hal ini, penanggung asuransi terlebih dahulu membayar ganti rugi kepada korban; syarat sebelumnya adalah ganti rugi telah dibayarkan secara lengkap kepada pihak yang diasuransikan. Setelah itu, ia menuntut kembali jumlah yang telah dibayarkan dari pengusaha. Di sisi lain, untuk pengemudi yang tidak mabuk atau memiliki SIM yang sah, tidak mungkin menuntut tanggung jawab pengusaha atas ganti rugi yang dibayarkan kepada korban; recourse tidak muncul di setiap kecelakaan, melainkan sesuai dengan tingkat kesalahan.
Perlindungan serupa berlaku melalui Jaminan Asuransi (Güvence Hesabı) dalam kecelakaan kendaraan tanpa asuransi. Dana ini membayar kerugian fisik yang disebabkan oleh kendaraan yang tidak memiliki polis, termasuk ganti rugi atas kecacatan dan hilangnya nafkah; namun tanggung jawabnya dibatasi oleh limit polis yang berlaku dan tidak mencakup kecelakaan yang diasuransikan. Setelah pembayaran, recourse dilakukan kepada pihak yang bertanggung jawab, artinya dana ini bukanlah pengganti asuransi, melainkan dana upaya terakhir.
Pertanyaan yang Sering Diajukan
Jika pihak lawan yang bersalah, klaim kerugian saya dibayar dari asuransi siapa?
Dibayar dari asuransi lalu lintas pihak lawan, sebesar tingkat kesalahan Anda. Jika pihak lawan 100% bersalah, seluruh kerugian Anda ditanggung oleh polisnya; pada kesalahan parsial, pembayaran dibagi sesuai rasio. Berdasarkan peraturan perundang-undangan, tidak ada perusahaan asuransi yang dapat menambahkan kerugian pihak lawan, baik Anda bersalah atau tidak, ke dalam nilai klaim kerugian Anda; hal ini dicatat ke dalam catatan TRAMER dengan cara tersebut.
Apakah penurunan nilai dan ganti rugi non-materiil dibayarkan?
Penurunan nilai dapat ditagih dari asuransi lalu lintas pihak lawan jika pihak tersebut yang bersalah. Adapun kompensasi moral berada di luar cakupan asuransi lalu lintas wajib; tuntutan ini hanya dapat diajukan melalui pengadilan dan masa pengajuan gugat umumnya adalah dua tahun.
Apakah kerusakan akibat bencana alam dan pencurian ditanggung oleh asuransi lalu lintas?
Tidak. Risiko seperti banjir, hujan es, kebakaran, dan pencurian termasuk dalam cakupan polis asuransi all risk (kasko). Tugas tunggal asuransi lalu lintas wajib adalah memastikan kerugian yang ditimbulkan kepada pihak lawan dalam kecelakaan tertanggung dalam batas-batas tertentu; apa pun yang menimpa kendaraan Anda sendiri bukan merupakan urusan polis ini.
Inti Permasalahan
Asuransi lalu lintas wajib adalah asuransi untuk pihak lawan yang menjadi korban; bukan asuransi Anda. Duduk di meja negosiasi kecelakaan tanpa mengetahui batas pertanggungan, pengaruh tingkat kesalahan terhadap pembayaran, serta kasus-kasus pembayaran yang ditolak atau dihidupkan kembali adalah cara termahal untuk belajar. Jika Anda ingin kendaraan dan diri Anda tetap aman, polis ini hanya menanggung jumlah minimum yang disyaratkan undang-undang; sisanya adalah urusan asuransi kasko Anda dan kehati-hatian Anda sendiri.
Sumber
- Batas Pertanggungan - Batas Asuransi Lalu Lintas Wajib
- Batas Pertanggungan KMAZMSS
- Batas Pertanggungan
- Apa Saja yang Ditanggung Asuransi Lalu Lintas, Berapa Batasnya pada 2026?
- Apa Itu Batas Pertanggungan Asuransi Lalu Lintas Tahun 2026?
- Syarat Penanggungan Kerugian Asuransi Lalu Lintas
- Apa saja yang tidak dicakup oleh asuransi lalu lintas wajib?
- Perbedaan antara Asuransi Lalu Lintas dan Kasko
- Penurunan Nilai Kendaraan
- Gugatan Rücu Asuransi Kasko/Lalu Lintas