O Seguro de Trânsito Quanto Paga e o Que Não Paga?
Partilhe Esta Página
O seguro obrigatório de trânsito cobre os danos corporais e materiais da outra parte em um acidente em que você seja culpado, dentro de limites determinados; o dano ao próprio veículo do motorista culpado fica fora da cobertura e apenas o seguro casco o cobre. Essa distinção é a regra básica que milhões de motoristas que renovam a apólice todos os anos ainda não dominam completamente e cujo aprendizado após um acidente sai muito caro.
Destaques
- Em 2026, a cobertura de danos materiais por veículo subiu para 400.000 TL, e por acidente para 800.000 TL.
- O limite de danos corporais por pessoa é 3.600.000 TL; o limite máximo por acidente varia conforme o grupo do veículo.
- O dano ao próprio veículo do motorista culpado não é pago pelo seguro de trânsito não é pago.
- Em caso de direção embriagada ou sem habilitação, a seguradora pode pagar e depois ter ação de regresso contra o motorista recorrer regressivamente contra o motorista.
- Pedidos de indenização por danos morais estão fora do escopo do seguro obrigatório de trânsito estão fora do escopo.
O Que o Seguro Obrigatório de Trânsito Paga e Até Qual Limite?
O nome oficial da apólice é Seguro Obrigatório de Responsabilidade Civil de Veículos Motorizados de Rodovias; o artigo 91 da Lei de Trânsito de Rodovias nº 2918 impõe a todo proprietário de veículo a obrigação de contratar esse seguro. O artigo 85 da lei resume a essência em uma única frase: a seguradora responde pelas culpas do proprietário, do motorista e de seus auxiliares como se fossem culpa sua. Ou seja, se o acidente aconteceu por sua culpa, a porta pela qual a outra parte buscará seus direitos é a sua apólice.
É preciso manter ampla a definição de "outra parte" aqui. O seguro de trânsito cobre não apenas o outro veículo; também cobre o pedestre, os passageiros do outro veículo, imóveis de terceiros como casa, loja, jardim, e bens públicos como postes de eletricidade, barreiras e placas. A cobertura material estabelecida por acidente é distribuída proporcionalmente entre os lesados. Por exemplo, se em um acidente o veículo da outra parte e o vidro de uma loja forem danificados, o limite material por acidente é dividido entre esses dois danos.
Os limites indicam o valor máximo que será coberto por evento. Se o limite for excedido, a diferença é exigida do motorista culpado. Nesse ponto, o único salva-vidas que pode entrar em ação é a cobertura de Responsabilidade Civil Facultativa (İMM) adicionada à apólice de seguro casco; a apólice de trânsito padrão não inclui essa cobertura adicional. Se também não houver İMM, o valor que excede o limite é pago do bolso do motorista. Esta é a primeira frase que diria alguém que atua nessa área há trinta anos: o número do limite parece alto, mas em um acidente grave, ao se deparar com danos corporais, os valores se esgotam mais rápido do que você imagina.
Quais São os Limites de Cobertura de 2026?
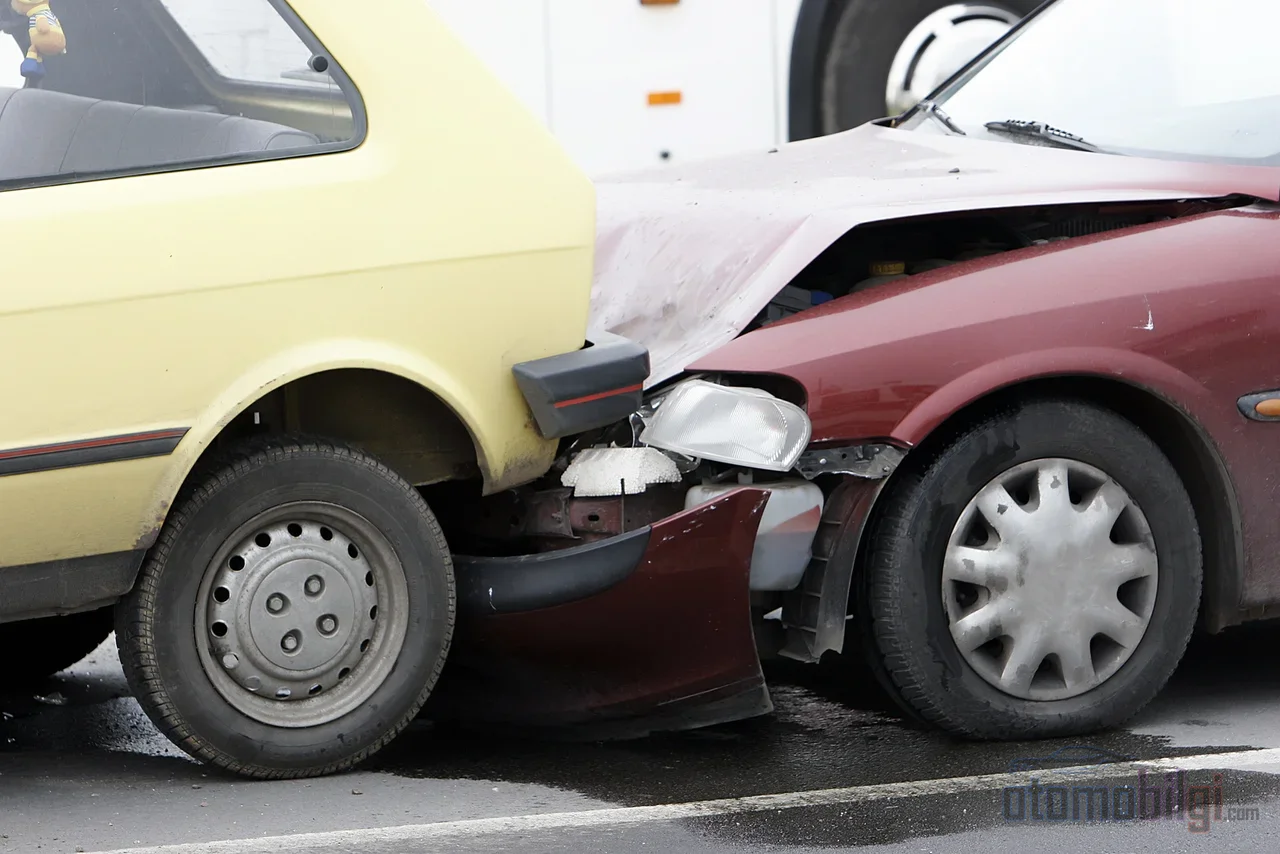
Os limites do período de 2026 determinados pela SEDDK estão em vigor desde 1º de janeiro de 2026, e a justificativa apresentada é a indenização adequada dos danos dos titulares de direito às condições econômicas atuais. Nos danos materiais, o limite por veículo subiu de 300.000 TL para 400.000 TL, e o limite por acidente de 600.000 TL para 800.000 TL; nos danos corporais, o valor por pessoa aumentou de 2,7 milhões para 3,6 milhões de TL. O aumento é aplicado a todas as apólices vigentes sem cobrança de prêmio adicional. Comparando com o período de 2025, o quadro é o seguinte:
| Grupo do Veículo | Danos Materiais (Por Acidente/Veículo) | Danos Corporais (Por Pessoa) | Danos Corporais (Por Acidente) |
|---|---|---|---|
| Transporte de passageiros (automóvel etc.) | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Transporte de cargas, reboque, máquinas de trabalho | 400.000 TL / 800.000 TL | 3.600.000 TL | 36.000.000 TL |
| Veículos agrícolas e de finalidade especial | 400.000 TL / 800.000 TL | 3.600.000 TL | 18.000.000 TL |
| Motocicletas e motocicletas de carga | 400.000 TL / 800.000 TL | 3.600.000 TL | 10.800.000 TL |
Esses valores precisam ser interpretados em linguagem cotidiana. Em um acidente em que você tem 100% de culpa, o dano ao veículo da outra parte, até o limite coberto, diz respeito à sua apólice, e não ao seguro de trânsito dela; em acidentes com culpa parcial, cada parte cobre o dano da outra na proporção da sua própria culpa. Se as partes tiverem culpa de 40%-60%, os pagamentos são divididos conforme essas porcentagens. Acrescentemos também que, no cenário atual, com preços de peças de reposição elevados, o limite de danos materiais se esgota rapidamente em colisões grandes; antigamente uma troca de para-choque era o cálculo, agora o mesmo valor mal cobre um conjunto de faróis.
O Seguro de Trânsito Paga o Meu Próprio Veículo? Qual a Diferença do Seguro Abrangente (Kasko)?
Não, não paga; que esta seja a frase mais clara desta página. Em um acidente em que você tem culpa, o dano ao seu próprio veículo está totalmente fora da cobertura do seguro de trânsito obrigatório. O seguro de trânsito protege a outra parte; o seguro abrangente (kasko) protege o seu veículo. Um é uma obrigação legal, o outro é um produto opcional; um não é alternativo ao outro, mas complementar. A confusão surge exatamente aí, porque concessionárias e sites de guias explicam os dois na mesma página.
| Característica | Seguro de Trânsito | Seguro Abrangente (Kasko) |
|---|---|---|
| Cobre o dano de quem | Da outra parte (terceiros) | Do próprio veículo do segurado |
| Situação legal | Obrigatório | Opcional |
| Dano ao seu próprio veículo | Não paga | Paga conforme a cobertura |
| Roubo, incêndio, desastres naturais | Fora da cobertura | Pode ser coberto conforme as garantias |
Em um acidente de um motorista com seguro abrangente, os danos de ambas as partes podem ser cobertos parcial ou totalmente: o dano da outra parte pelo seu seguro de trânsito, o dano ao seu próprio veículo pelo seu kasko. Para o motorista sem kasko, um acidente com culpa significa que o custo do reparo do veículo sai diretamente do seu próprio bolso. A regra é semelhante no lado da desvalorização: a desvalorização da parte sem culpa ou com pouca culpa é reivindicada do seguro de trânsito da parte culpada; se o seguro da outra parte não existir ou for insuficiente, o próprio kasko entra em ação.
Situações em que o Seguro de Trânsito Não Paga
Saber o que a apólice não paga é tão importante quanto saber o que ela paga; porque o motivo da recusa geralmente é descoberto após o acidente. Os casos fora de cobertura mais comuns são:
- Danos causados pelo veículo quando não está em movimento
- Danos indiretos, como paralização do negócio e perda de renda
- Danos ao próprio veículo do segurado culpado
- Danos às mercadorias transportadas em reboque (exceto os pertences que acompanham a outra parte)
- Pedidos e ações de indenização por danos morais; esses pedidos só podem ser levantados por decisão judicial
- Danos materiais resultantes do acidente de um veículo roubado
- Danos decorrentes do transporte de matérias explosivas
- Os veículos acidentados pertencerem à mesma pessoa
- Acidentes ocorridos no local onde o veículo foi colocado à venda ou deixado para manutenção
Seria apropriado acrescentar mais alguns títulos a esta lista. Conduzir sob efeito de álcool ou drogas, acidente intencional e tentativa de fraude, circular com apólice vencida e conduzir sem habilitação ou com habilitação de categoria inadequada são títulos que desativam a cobertura do segurador. Suas próprias despesas de tratamento, o roubo e incêndio do veículo e os danos causados por desastres naturais também não são abrangidos por esta apólice; essas questões pertencem ao seguro kasko. O não pagamento da taxa de reboque é outro detalhe que muitas vezes surpreende o motorista acidentado.
Direito de Regresso: O Segurador Paga, Depois Pode Cobrar de Você
O regresso é o direito de quem paga a dívida de outrem de reivindicar do responsável principal o valor pago. No seguro, chama-se princípio da sub-rogação: após o segurador pagar a indenização à vítima, ele se sub-roga nos direitos dela contra o responsável pelo dano. Ou seja, a empresa não abandona a vítima, mas verifica quem merece arcar com o custo.
A condição fundamental para o segurador regressar contra o operador é que o acidente resulte de ato intencional ou culpa grave do operador e das pessoas pelas quais ele é responsável. Na prática, os casos mais frequentes são a condução sob efeito de álcool, a falta de habilitação e a culpa grave. Nesse caso, o segurador primeiro indeniza a vítima; a condição prévia é que a indenização esteja integralmente paga ao segurado. Em seguida, ele reclama do operador o valor pago. Por outro lado, não é possível responsabilizar o operador pela indenização paga à vítima por um motorista alcoolizado ou sem habilitação; o regresso não surge em todo acidente, mas conforme a gravidade da culpa.
Uma proteção semelhante atua, nos acidentes de veículos sem seguro, por meio do Fundo de Garantia. O Fundo paga os danos corporais causados por veículos sem apólice, incluindo a indenização por invalidez e por perda de sustento; contudo, sua responsabilidade é limitada aos valores da apólice vigente e não cobre acidentes com apólice. Após o pagamento, é acionado o regresso contra o responsável, ou seja, o Fundo não é um equivalente de seguro, mas um fundo de último recurso.
Perguntas Frequentes
Se a outra parte for culpada, o meu dano é pago pelo seguro de quem?
É cobrado pelo seguro obrigatório de tráfego da outra parte, na proporção da sua taxa de culpa. Se a outra parte for 100% culpada, todo o seu dano é coberto pela apólice dela; em caso de culpa parcial, o pagamento é dividido conforme as porcentagens. Por força da legislação, nenhuma seguradora, haja ou não culpa, pode acrescentar o dano da outra parte ao valor do seu dano; isso é registrado no cadastro TRAMER dessa forma.
São pagas a perda de valor e a indenização por danos morais?
A perda de valor pode ser reivindicada do seguro obrigatório de tráfego da outra parte, se ela for culpada. Já a indenização por danos morais está fora do escopo do seguro obrigatório de tráfego; essa reivindicação só pode ser levantada por via judicial e o prazo geral de ação é de dois anos.
Os danos por desastres naturais e roubo são cobertos pelo seguro obrigatório de tráfego?
Não. Riscos como enchente, granizo, incêndio e roubo estão cobertos pelas apólices de seguro casco. A única função do seguro obrigatório de trânsito é garantir que os danos causados à outra parte num acidente sejam indenizados dentro de certos limites; nada do que acontecer ao seu próprio veículo é objeto desta apólice.
Em Resumo
O seguro obrigatório de trânsito é o seguro da outra parte vítima, não o seu. Sentar-se à mesa de negociação após um acidente sem conhecer os limites, o efeito dos graus de culpa no pagamento e os casos em que o pagamento é recusado ou objeto de regresso é a maneira mais cara de aprender a lição. Se você quer que o seu veículo e você permaneçam protegidos, esta apólice cobre o valor mínimo exigido por lei; o resto é trabalho do seguro casco e da sua própria precaução.
Fontes
- Limites de Cobertura - Limites do Seguro Obrigatório de Tráfego
- Limites de Cobertura do KMAZMSS
- Limites de Cobertura
- O Que o Seguro de Tráfego Cobre, Quais Serão os Limites de 2026?
- Qual é o Limite de Cobertura do Seguro de Tráfego para 2026?
- Condições de Indenização do Seguro de Tráfego
- O que o seguro obrigatório de tráfego não cobre?
- Diferenças entre o Seguro de Tráfego e o Kasko
- Perda de Valor do Veículo
- Ação de Regresso do Kasko/Seguro de Tráfego