Como um Perito de Seguros Inspeciona um Veículo? Os Bastidores da Avaliação de Danos
Partilhe Esta Página
O perito de seguros é a pessoa que, após a notificação do sinistro, examina os danos do seu veículo no local, lista as peças danificadas uma a uma, decide entre substituição ou reparo e vincula o cálculo de custos ao relatório. Ele é o árbitro do processo de sinistro no seguro: o reparo é realizado à luz do relatório dele. Neste artigo explicamos, passo a passo, os bastidores do seu processo de sinistro, os critérios que o perito avalia e as formas de contestar o relatório.
Destaques
- No seguro obrigatório de tráfego, se o valor do dano exceder 40.000 TL, a designação de um perito é obrigatória; no seguro casco não há limite monetário em casos de dano grave e perda total.
- O relatório é concluído, quando o processo está pronto, em 3 dias úteis no seguro de tráfego e em 5 dias úteis nos demais seguros.
- Para que um veículo seja considerado perda total, o custo de reparo deve exceder aproximadamente 60% do valor de mercado.
- É possível contestar a constatação do perito no prazo de 3 dias úteis a contar da notificação do relatório.
- Não se cobra do seguro a remuneração do perito; o custo do primeiro perito é suportado pela companhia de seguros.
Da Notificação de Sinistro ao Perito: Como o Processo Começa?
Após o acidente, a primeira tarefa é notificar o sinistro. No seguro casco, as condições gerais da apólice geralmente exigem que a notificação seja feita em até 5 dias úteis; perder esse prazo pode afetar negativamente a cobertura do seguro. A companhia de seguros que recebe sua notificação designa um perito para o seu processo. O perito geralmente examina o veículo em 1-2 dias úteis; por isso, é aconselhável não iniciar o reparo antes da chegada do perito, pois as peças desmontadas antes da inspeção dificultam a identificação de defeitos e danos.
O local da inspeção é flexível: o perito pode examinar o veículo na oficina, no estacionamento ou em um ponto acordado entre as partes. O dano é fotografado e as peças danificadas são listadas. A inovação mais importante de 2026 está aqui: A partir de 1 de abril de 2026, a designação de peritos foi vinculada ao sistema centralizado EKSIST. No ZMSS, a partir de 1 de agosto de 2026, se a companhia de seguros não fizer a designação em até 1 dia útil após a notificação do sinistro, o titular do direito pode criar uma solicitação de designação de perito pelo e-Devlet. Em vez dos hábitos antigos, como ligar para a companhia e esperar pelo perito, agora é mais rápido avançar pelo sistema.
Em Quais Situações o Perito é Obrigatório?
- Seguro de tráfego: Se o valor do dano exceder um décimo da garantia material mínima, ou seja, 40.000 TL para 2026, o perito é obrigatório.
- Seguro casco: Em casos de dano grave e dano total (perda total), o perito é obrigatório; não há limite monetário.
- Danos abaixo do limite: O perito não é obrigatório, mas o segurado pode solicitá-lo se desejar.
Saiba um detalhe desde o início: depois que um perito é designado para um processo, não é designado um segundo perito para o mesmo processo. A remuneração do primeiro perito designado é paga pela companhia de seguros; não é cobrado nada de você.
Com Quais Critérios o Perito Examina o Veículo?
Na mesa do perito estão, junto com você, as informações do veículo, da apólice e do documento de registro. Os tópicos de um relatório padrão de vistoria são conhecidos: informações do veículo e da apólice, informações do condutor, situação de álcool, causa e natureza do dano, taxa de culpa e forma da perícia. A perícia pode ser feita no local, à distância ou apenas por meio de documentos; se o local que realizou o reparo é autorizado ou conveniado também é registrado no relatório. Ou seja, o perito não olha apenas o ponto de impacto, mas o dossiê como um todo.
O coração do relatório é o cálculo do dano, dividido em seções: custo de peças e materiais, mão de obra de reparo e montagem, dano em equipamentos adicionais e dano fora do veículo. Nas peças, é feita a distinção entre originais, equivalentes e reutilizáveis; para cada item é indicada a opção de substituição, reparo ou reparo móvel, e a aplicação de sovtaj-desconto é levada em conta. Sobre isso é acrescido o IVA, e o valor do dano surge na proporção da sua taxa de culpa. O cálculo do dano é como um atestado: cada linha se baseia em uma justificativa defensável.
Como é Determinado o Valor de Mercado?
A base dos cálculos de perda total e deperda de valor é o valor de mercado do seu veículo. O perito não determina esse valor olhando para o nada: ele faz pesquisa de preços junto às unidades de usados de concessionárias autorizadas, revendas e portais da internet; compara listas de valores de veículos da data do acidente e atuais. A quilometragem do seu veículo, seu histórico de danos e forma de uso também refletem no resultado. Como alguém que acompanha esse ofício há trinta anos, digo: antigamente, a determinação do valor de mercado dependia em grande parte da experiência e do círculo de contatos do perito; hoje, as comparações de listas e os registros de sistemas estabelecem o padrão do trabalho, o que tranquiliza tanto o perito quanto o segurado.
Substituição de Peça ou Reparo? Como é Tomada a Decisão?
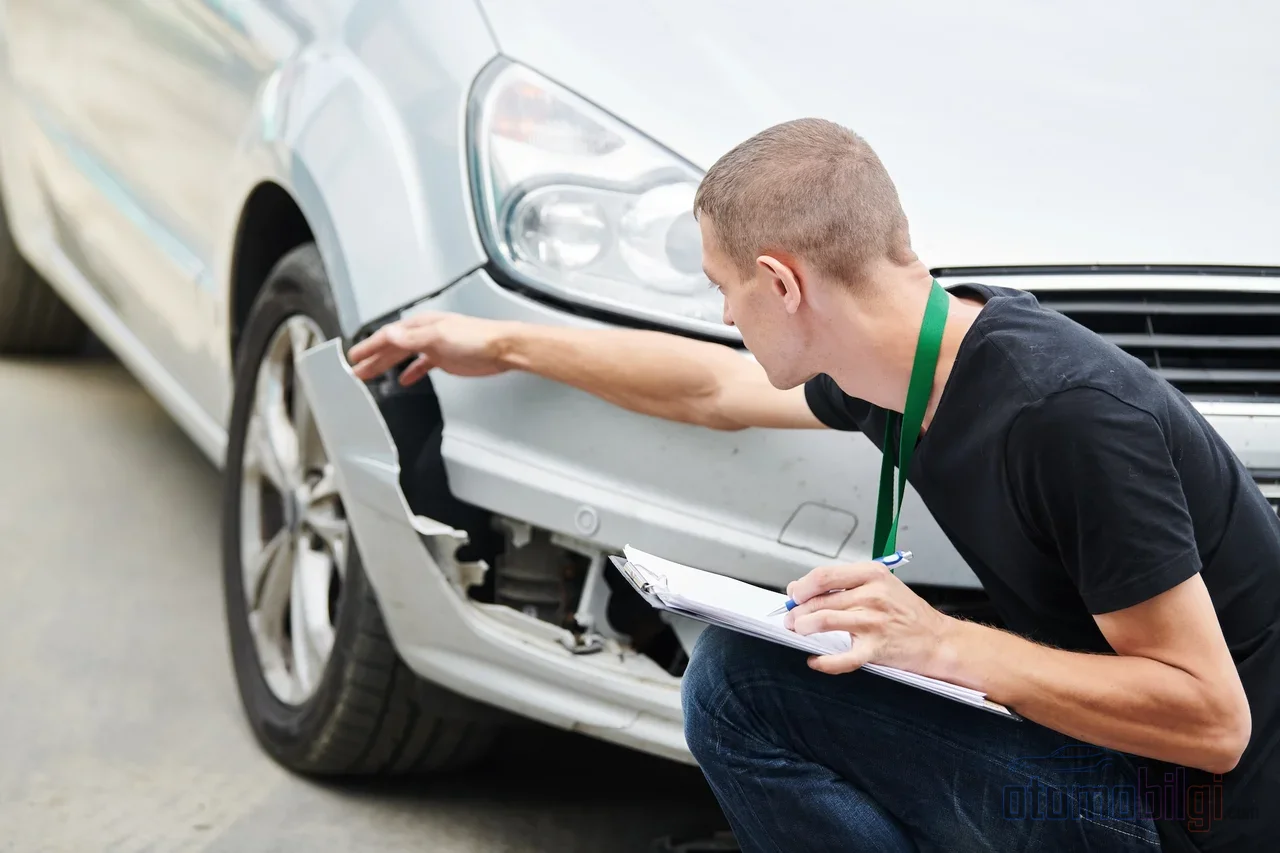
Esta é a pergunta que o segurado mais faz. A abordagem geral é clara: se a peça danificada pode ser reparada, a prioridade é dada ao reparo; isso reduz o custo. Se a peça está em condições irreparáveis, vem a substituição. Mas pode-se usar peça equivalente ou reutilizável? As novas Condições Gerais do Seguro de Tráfego, em vigor a partir de 1 de julho de 2026, adotam a peça original como base nesse assunto. A peça equivalente ou reutilizável só entra em cena em duas situações: a aprovação do titular do direito, ou a impossibilidade técnica de substituir a peça danificada pela original. O ônus da prova cabe à seguradora, e mesmo que a aplicação resulte em valorização do veículo, essa diferença não pode ser deduzida da indenização.
A perda de valor agora também está no mesmo relatório: o custo de reparo do dano e a perda de valor do veículo são determinados juntos em um único relatório de perícia, sem necessidade de requerimento separado. Ao calcular a perda de valor, o perito separa os danos anteriores registrados e não registrados no TRAMER, examina uma a uma as peças objeto da perda de valor (peças reparadas e pintadas, substituídas e pintadas, reparadas sem pintura) e, com análise de mercado, apura a diferença entre o valor de venda usado antes e depois do acidente.
Menor, Maior e Perda Total: Como é Determinada a Dimensão do Dano?
Dano menor é aquele de reparo rápido e custo relativamente baixo, que não afeta a segurança do veículo: amassados na lataria, itens que podem ser substituídos individualmente, como faróis ou para-choques. Já o dano maior refere-se ao trabalho que se estende a elementos estruturais pendurados atrás do para-choques, ao chassi e ao equipamento de segurança; nesses dossiês, a comparação entre o valor do reparo e o valor de mercado torna-se crucial.
O limite que vai além dessa comparação é traçado pela fronteira da perda total. Segundo a nova regra, quando o custo do reparo excede aproximadamente 60% do valor de mercado do veículo após o acidente, o veículo entra na categoria de perda total. No relatório, o motivo do dano grave é explicado separadamente: documentam-se quais peças de segurança e críticas foram danificadas e a relação entre o valor do reparo e o valor de mercado. Em veículos com dano grave constatado, a indenização não é paga sem a apresentação do documento de registro com o carimbo retirado de circulação. Esse documento é a peça que garante que, ao final do processo, o dossiê seja travado para pagamento; lembre-se, documentação incompleta realmente consome tempo: em 2025, aproximadamente 15% dos dossiês de sinistro no país sofreram atrasos devido a documentação incompleta.
Quando o Pagamento é Feito?
Após a emissão do relatório, o processo se acelera. No seguro de tráfego, com documentos completos, o prazo legal de pagamento é de 8 dias úteis; o valor do reparo é pago à oficina conveniada e a perda de valor é paga diretamente ao titular do direito. No seguro casco, o pagamento geralmente é feito em até 10 dias úteis após a conclusão dos documentos e a confirmação do sinistro; em qualquer caso, o limite máximo é de 45 dias a partir da notificação e, na prática, muitos dossiês são concluídos em 10-15 dias. Some também à sua conta o prazo de transferência de 1-3 dias úteis após a ordem de pagamento ser enviada ao banco.
Como Recorrer do Laudo do Perito?
Você leu o relatório e não consegue aceitá-lo. Você tem direitos e é obrigado a exercê-los dentro do prazo. No âmbito do EKSIST, pode-se recorrer das constatações do perito em até 3 dias úteis a partir da notificação de que o relatório foi carregado no sistema; a contestação do relatório de perda de valor também é feita no mesmo prazo e pelo sistema. Após seu recurso, pode ser nomeado um perito de recurso ou um perito árbitro. Se o primeiro recurso for indeferido, você pode solicitar um segundo perito; se você tiver razão, o custo é repassado à seguradora. O segurado também tem o direito de nomear seu próprio perito. No caminho do recurso, a porta permanece aberta até o fim: em caso de recusa, é possível recorrer à Comissão de Arbitragem de Seguros ou entrar com uma ação judicial.
A forma do recurso determina o resultado. Em vez de atalhos como assinar em branco no anexo para não assinar o relatório ou tentar um acordo por telefone, faça o seguinte:
- Prepare seu recurso por escrito e com devida justificativa; indique a qual página do relatório e a qual item de dano você está recorrendo.
- Mostre o valor da diferença em números: esclareça a diferença entre sua própria estimativa e o valor do relatório.
- Apresente prova contrária: como um orçamento de oficina independente, uma cotação de preço de peças ou uma pesquisa de valor de mercado.
- Escreva uma solicitação clara: resuma em uma frase qual item você deseja que seja corrigido.
Você pode visualizar seu relatório na tela Meus Seguros Privados do e-Devlet; mas este ecrã não tem valor de documento oficial; em caso de contradição, prevalecem os registos da seguradora. Para reclamações, baseie-se nos registos oficiais nas comunicações escritas.
Formas Práticas de Evitar Atrasos
Com anos de observação, o que mais atrasa os processos não é o relatório, mas a papelada. Preencha o auto de constatação de acidente por completo; se aguarda um pagamento da seguradora da outra parte, acompanhe a confirmação definitiva das taxas de culpa. Se tem um processo de danos graves, planeie antecipadamente o certificado de registo e a retirada de circulação do veículo. Saiba que não é necessário um pedido separado para a perda de valor, mas indique claramente o seu pedido na reclamação de danos materiais. Por fim, meça corretamente o prazo: os prazos do relatório começam a contar depois de o processo estar pronto; enquanto faltar documentação, esse relógio nem sequer começa a correr.
Conclusão: Veja o Perito Não Como a Parte Contrária, Mas como Parte do Processo
O perito não é alguém que decide sozinho o destino do seu processo de sinistro; é um técnico especialista enquadrado pela legislação e pelo modelo de relatório padronizado. Conhecer a linguagem dele permite estar preparado: faça a notificação do sinistro a tempo, reúna a documentação completa, leia o relatório ponto por ponto e comunique por escrito, com devida fundamentação, os pontos com que não concorda dentro do prazo de reclamação de 3 dias úteis. Quando estabelece esta organização, o processo decorre de forma muito mais previsível do que parece à primeira vista.
Fontes
- SEDDK – Circular sobre os Modelos de Relatório Pericial nos Seguros de Veículos Motorizados 2026/11
- Sigortam.net – Pagamentos de Sinistros e Documentos Exigidos
- Aksigorta – Processo de Reparação de Sinistros de Seguro Casco: Da Perícia ao Pagamento (2026)
- Arabam.com – As Regras de Sinistro Total no Seguro Casco e de Responsabilidade Civil Estão a Mudar
- Handan Sayan Özgül – Reclamação do Relatório Pericial de Perda de Valor após 1 de Julho de 2026
- Altaks Broker – Como Reclamar do Relatório Pericial?
- Dijipol – Documentos de Sinistro do Seguro de Responsabilidade Civil Automóvel