O Que Acontece Quando o Seu Carro Fica Obsoleto? Como Funciona o Processo?
Partilhe Esta Página
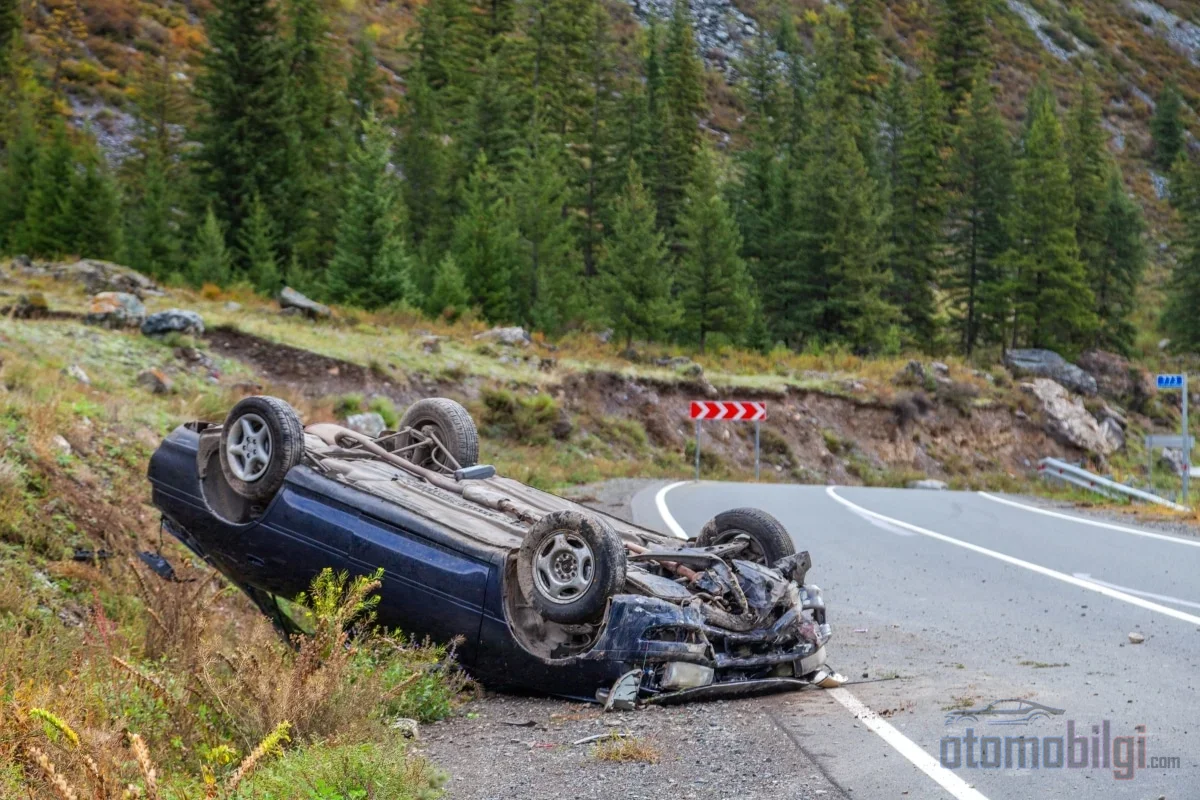
A decisão de perda total é a decisão de dano total dada quando o custo de reparação do veículo excede o seu valor de mercado; a partir desse ponto, o processo passa pelo relatório do perito, pelo cálculo da indenização, pelo valor da sucata (sovtaj) e pelos procedimentos de registro. O seguro efetua o pagamento deduzindo o valor da sucata do valor de mercado, e o destino do veículo -transferência ou permanência com o segurado- está no centro desse cálculo. O guia a seguir apresenta, em ordem, os passos que você deve seguir desde a decisão até a devolução da placa.
Destaques
- Na prática, o limite de perda total é considerado quando o custo de reparação excede 50%-70% do valor de mercado. é considerado como uma etapa.
- A fórmula de pagamento é simples: valor de mercado − valor da sucata (sovtaj).
- O limite de danos materiais do seguro obrigatório de trânsito para 2026 é, por veículo, de 400.000 TL.
- O segurador é obrigado a pagar no máximo 45 dias após o recebimento dos documentos.
- Na perda total não é possível reivindicar adicionalmente a depreciação; o pagamento cobre todo o valor do veículo.
Quem Decide a Perda Total e Com Base em Qual Critério?
Antigamente havia a percepção de que a seguradora sozinha podia dizer "este veículo é perda total"; hoje o cenário é mais claro. A decisão de perda total surge com o relatório elaborado pelo perito do seguro que analisa o caso após o aviso de sinistro. O perito determina o valor de mercado levando em consideração a marca e o modelo do veículo, o ano do modelo, a quilometragem, o nível de equipamentos e a situação do mercado de usados; mede o custo de reparação com base nesse valor.
O critério baseia-se na mesma medida: quando o custo de reparação excede o limite econômico de reparação do veículo, ele é declarado perda total. Nas decisões do Tribunal Superior (Yargıtay), considera-se suficiente para a perda total que o custo de reparação exceda 50%-70% do valor de mercado; nos estatutos internos das seguradoras, geralmente utiliza-se como limite 70% ou mais. Ou seja, existe uma pequena diferença de interpretação entre o limite da própria empresa e a jurisprudência dos tribunais, e quem está envolvido no processo deve saber disso: a declaração de perda total pela seguradora não vincula automaticamente o proprietário do veículo.
Tipos de Perda Total: Total, Reparável e Recuperável
Nem toda decisão de perda total resulta no mesmo desfecho. Você pode se deparar com três cenários distintos:
- Perda total (dano total): O custo de reparação excedeu o valor de mercado; o veículo é destinado à sucata ou permanece com o segurado com dedução do valor da sucata.
- Perda parcial reparável (dano grave): O reparo é economicamente viável; após reparado, o veículo pode voltar ao trânsito no registro com a anotação de "dano grave".
- Perda recuperável: O proprietário do veículo aceita o valor da sucata e repara o veículo por conta própria; fica no documento a anotação de "registro de perda total" e o valor de usado cai consideravelmente.
Leia obrigatoriamente no relatório do perito como o seu veículo foi classificado; os procedimentos oficiais que você deverá seguir variam conforme essa classificação.
Como a Indenização é Calculada: Valor de Mercado e Sucata
O cálculo da indenização por perda total consiste em uma subtração de duas parcelas: o valor a ser pago encontra-se deduzindo do valor de mercado do veículo o valor da sucata -conhecido popularmente como valor de sucata-. Por exemplo, se um veículo com valor de mercado de 800.000 TL tem valor de destroços de 100.000 TL então o valor que a seguradora pagará é de 700.000 TL'sido. A diferença entre o valor pago após o valor de mercado e o que restou ao proprietário do veículo pode, se necessário, ser objeto de cobrança como valor de indenização por perda total remanescente.
Na determinação do valor de mercado, as seguradoras geralmente se baseiam na lista de valores de seguro casco da Turquia Sigorta Birliği; porém, essa lista não é vinculativa. O Tribunal de Cassação exige a determinação do valor real de mercado por meio de um perito. Também há jurisprudência firme quanto ao custo de reparo: o valor é calculado com base em preços de peças originais sem desconto e com IVA incluído. Como sabem os que atuam há muitos anos nesse ramo, o valor de leilão (sovtaj) determinado por leilão fechado nos pools de empresas conveniadas da seguradora também pode ser discutido em tribunal; o Tribunal de Cassação considera não o preço obtido pela empresa no pool, mas o valor real do mercado de sucata.
O Veículo é Transferido para o Seguro ou Fica com Você?
No veículo declarado como perda total, você terá duas opções e é mais fácil ver qual é a mais vantajosa com um exemplo:
- Opção A - Valor total de mercado e transferência: O seguro paga o valor total de mercado, recebe o veículo com sua licença e você o vende como sucata. Exemplo: em um veículo cujo valor sem danos é de 950.000 TL o pagamento é de 950.000 TL e o veículo passa para o seguro.
- Opção B - O veículo fica com você: Apenas é pago a diferença deduzindo a sucata do valor de mercado. No mesmo exemplo, se a sucata for de 180.000 TL o valor que você recebe é de 770.000 TL e o veículo fica com você.
Se você pensa em usar você mesmo as peças valiosas de um veículo com motor e câmbio intactos, a segunda opção é razoável; se prefere não manter nenhum vínculo com o veículo, a primeira. Tenha em conta que, se você mantiver o veículo, constará na licença a anotação "registro de perda total" e que isso afetará seu valor de revenda.
Diferença de Pagamento entre o Seguro Casco e o Seguro de Tráfego
Qual apólice pagará é determinado conforme a situação de culpa. O seguro casco cobre os danos, o roubo e os prejuízos por desastres naturais do seu próprio veículo, sem considerar culpa, limitado ao valor segurado da apólice. O seguro de tráfego obrigatório, por sua vez, paga apenas os prejuízos da outra parte e limita o valor conforme os limites legais. Em um acidente unilateral sem culpa de ninguém, a única apólice que entra em ação é o casco; o roubo também está coberto apenas pelo seguro casco.
Se ocorrer perda total em um veículo sem seguro casco, o quadro é simples mas doloroso: se você for 100% culpado, o prejuízo é seu. Se a culpa for atribuída à outra parte, você pode exigir a indenização do seguro de tráfego da outra parte. Os limites do seguro de tráfego para 2026 são os seguintes:
| Tipo de Dano | Por Veículo | Por Acidente |
|---|---|---|
| Danos materiais | 400.000 TL | 800.000 TL |
| Danos corporais | 800.000 TL | 4.000.000 TL |
Se o seu prejuízo ultrapassar o limite, a parte excedente é cobrada do operador ou do motorista culpado. Na divisão de culpa, a parte correspondente à sua própria culpa permanece com você.
Processo e Pagamento: Com Qual Documento, Para Onde Ir?
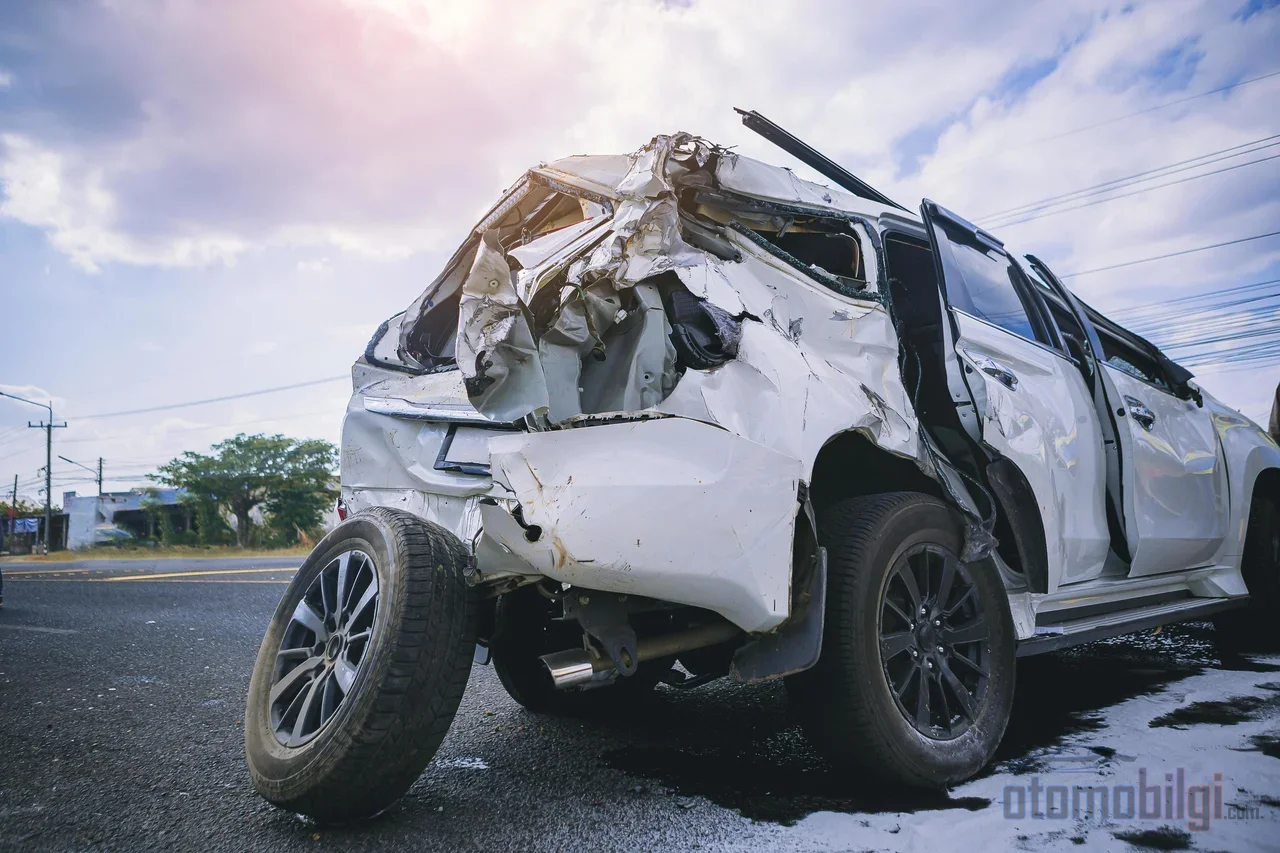
Após o acidente, no máximo em 5 dias úteis deve ser feita uma comunicação de sinistro à sua seguradora. Em seguida, vem a perícia do perito; a decisão de perda total se define com base nesse relatório. Os documentos geralmente exigidos na solicitação são:
- Termo de constatação de acidente
- Cópia do documento de registro do veículo
- Cópia da carteira de habilitação do motorista
- Laudo de vistoria ou relatório do perito
- Informações da apólice de seguro
Após os documentos chegarem à seguradora, a empresa tem no máximo 15 dias para concluir a análise e informar o valor da indenização; o prazo efetivo de pagamento, segundo o Código Comercial (TTK), é de no máximo 45 dias. Se esses prazos forem ultrapassados, é preciso agir com cautela: nas solicitações de seguro casco e de seguro de responsabilidade civil obrigatória, o prazo de prescrição é de dois anos; no seguro obrigatório, aplica-se de qualquer forma o limite de dez anos. A solicitação por escrito à seguradora interrompe a prescrição; a ação judicial ou a arbitragem, por sua vez, a interrompe definitivamente.
Se o Seguro Pagar Menos: Formas de Contestação
Primeiro, obtenha um laudo de perito independente e apresente contestação por escrito à seguradora; a notificação extrajudicial formaliza esse processo. Se não houver acordo, você pode recorrer à Comissão de Arbitragem de Seguros ou entrar com ação de indenização pela diferença de perda total no Tribunal Cível de Comércio; a ação é aberta como ação de cobrança de valor indeterminado e o pedido pode ser ampliado por emenda à inicial. Se o contratante do seguro é ou não considerado consumidor - e, portanto, se o caso vai ou não ao Tribunal do Consumidor - é questão controversa na prática; nesse ponto, o apoio de um advogado facilita o seu trabalho.
Baixa do Registro, Placa e Trâmites de Documento
Após o pagamento, chega a vez dos trâmites oficiais, e há dois caminhos de registro distintos. No registro de retirada do trânsito feito por solicitação do proprietário do veículo, a obrigação do imposto MTV é suspensa; se o veículo for reparado, pode voltar ao trânsito. No registro de baixa como sucata, o veículo não pode mais voltar ao trânsito e a obrigação do imposto MTV é encerrada permanentemente; se as condições forem atendidas, é possível obter a restituição do imposto ÖTV, e o motor e a câmbio podem ser usados como peças de reposição.
Não ignore os detalhes: as dívidas de MTV e as multas de trânsito anteriores ao registro não são canceladas; precisam ser pagas antes. Em veículos incendiados, submersos ou que perderam a integridade do chassi, a baixa como sucata pode ser obrigatória; caso contrário, há risco de cancelamento do registro e multa administrativa.
É Possível Requerer Desvalorização e Privacidade do Veículo na Perda Total?
Para o veículo que sofreu perda total, não é possível requerer adicionalmente a desvalorização; porque o pagamento da perda total já cobre todo o valor do veículo. A desvalorização pode ser requerida, após o reparo, em veículos com danos graves reparados no âmbito de perda total-reparo. Por outro lado, no veículo com perda total, pode ser requerida a indenização por privação do veículo: para esse período, que dura em média 45-90 dias considerando em conjunto o processo do seguro e a obtenção do novo veículo, pode ser exigido o valor calculado com base no aluguel diário de um veículo substituto. Com a regulamentação que entrou em vigor em 1º de julho de 2026, também não é mais necessária uma solicitação separada para a desvalorização; o titular do direito que fizer a solicitação de danos materiais pode encaminhar seu pedido no mesmo processo.
Considerações Finais sobre o Processo de Perda Total
Embora o processo de perda total (pert) pareça caótico à primeira vista, é uma tarefa administrável quando se conhece a ordem: comunicação do sinistro, relatório do perito, negociação sobre o valor de mercado e o orçamento de reparação, pagamento e, por fim, os trâmites de transferência. A sua melhor carta na manga é saber ler o relatório do perito e contestar o valor de mercado. Ao decidir se o veículo ficará com você ou será transferido para a seguradora, considere em conjunto o valor do orçamento de reparação e o efeito que o registro de "perda total" terá na revenda; dizemos com a experiência de décadas: o erro mais caro nesse processo é assinar sem ler o documento.
Fontes
- Ação de Indenização por Veículo Sinistrado 2026: Sucata, Valor de Mercado e Diferença
- O que é o Valor do Veículo Sinistrado?
- Valor do Veículo Sinistrado
- Perda de Valor e Indenização por Privacidade de Uso de Veículo Sinistrado 2026
- Diferença entre Seguro Cascos e Seguro Obrigatório de Tráfego - FAQ do TSB
- O que Fazer se o Seu Veículo For Declarado Sinistrado?
- Gestão do Processo de Sinistro
- Quais são os Direitos da Vítima se o Veículo for Sinistrado em um Acidente de Trânsito
- Perguntas e Respostas sobre Perda de Valor do Veículo