当您的车辆报废时,流程是怎样的?
分享此页面
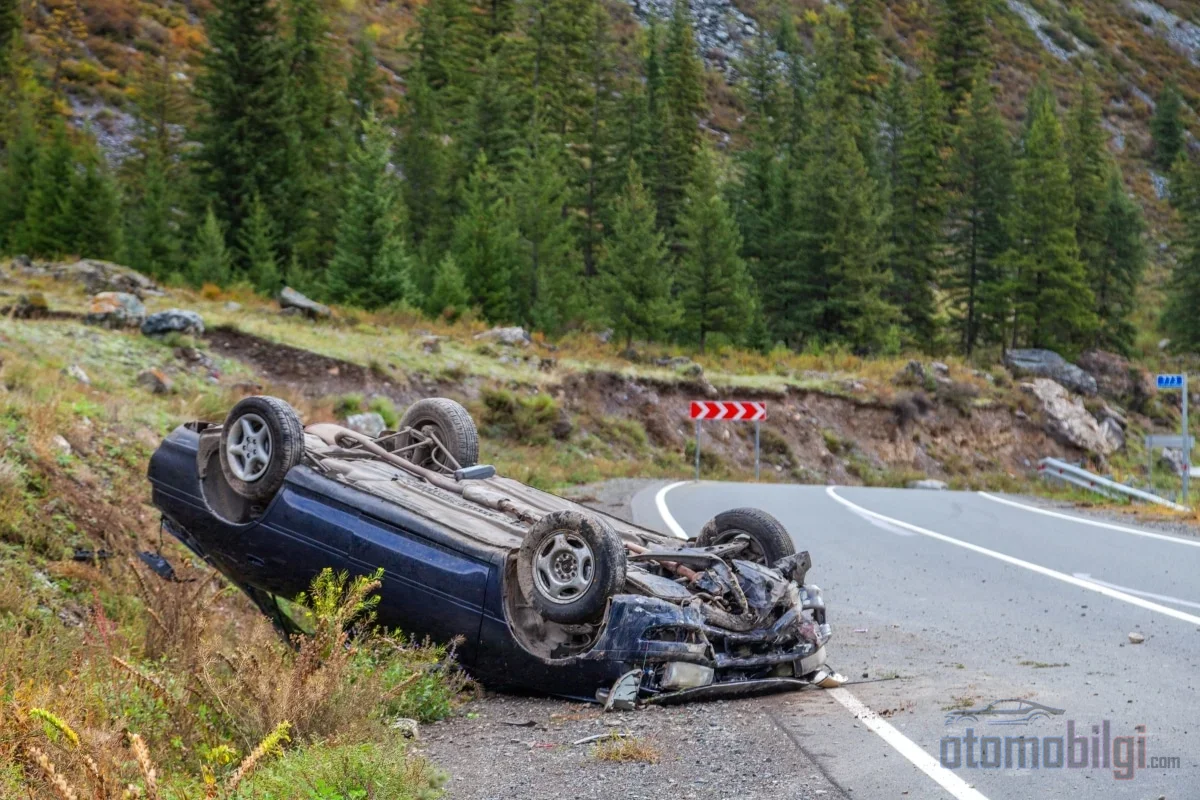
全损(Pert)裁定是指当车辆维修费用超过市场价值时做出的全部损失裁定;在此之后,流程要经过查勘员报告、赔偿计算、残值(sovtaj)金额以及登记手续.保险公司从市场价值中扣除残值后进行赔付,而车辆的归宿——转让还是留在被保险人手中——则是这一计算的核心.以下指南将按顺序介绍从做出裁定到号牌归还期间您需要遵循的步骤.
要点
- 在实际操作中,全损门槛被认定为维修费用超过市场价值的 50%-70% .
- 赔付公式很简单: 市场价值 − 残值(报废)金额.
- 2026年交强险财产损失限额为每辆车 400,000里拉.
- 保险人须在收到文件后最迟 45天 内完成赔付.
- 完全全损的情况下不能再主张贬值损失;赔付已涵盖车辆的全部价值.
全损裁定由谁、依据什么标准做出?
过去有一种印象,仿佛保险公司可以单方面宣称“这辆车是全损”;如今情况更加明确.全损裁定是在报案之后,由前来查勘的保险查勘员撰写的报告中被提出的.查勘员会考虑车辆的品牌和型号、年份、里程数、配置水平以及二手车市场状况来确定市场价值,并据此衡量维修费用.
标准同样基于同一尺度:当维修费用超过车辆的经济维修界限时,车辆即被定为全损.在最高法院的判决中,维修费用超过市场价值的 50%-70% 即被视为足以构成全损;而保险公司内部章程中通常则采用 70% 及以上的比例作为门槛.因此,公司自设的门槛与法院判例之间存在狭窄的解释空间,当事者应当了解这一点:保险公司宣布全损,并不会自动约束车主.
全损类型:完全全损、可修复全损和可回购全损
并非每一项全损裁定都产生相同的结果.您可能遇到三种不同的情况:
- 完全全损(全部损失): 维修费用超过市场价值;车辆或被报废拆解,或在扣除残值后留在被保险人手中.
- 可修复全损(重度受损): 维修在经济上是可行的;车辆在修复后,登记时可注明“重度受损”批注重新上路.
- 可回购全损: 车主接受残值金额并自行修复车辆;行驶证上保留“全损记录”批注,二手车价值大幅下降.
请务必从查勘员报告中了解您的车辆属于哪种类型;您后续要办理的官方手续会因这一分类而有所不同.
赔偿如何计算:市场价值与残值
全损赔偿的计算就是一项两步减法:应付金额由车辆的市场价值减去残值——俗称报废价值——的金额得出.例如,市场价值为 800,000里拉 的车辆,其残骸价值为 100,000里拉 ,则保险公司应赔付的金额为 700,000里拉所支付金额为市场评估价值.在市场评估价值之后所支付的金额与车主所获金额之间的差额,必要时可作为余额全损补偿提出索赔.
在确定市场评估价值时,保险公司通常以土耳其保险协会的车损险价值清单为依据;但该清单不具有约束力.最高法院要求通过鉴定人确定真实市场价值.在维修费用方面也有明确的判例:费用按无折扣的原厂配件价格并含增值税计算.正如长期从事此行业的人所知,保险公司在协议修理厂池中通过暗拍确定的残值拍卖价格在法庭上也是可以争议的;最高法院采纳的不是公司从池中获得的价格,而是真实的报废市场价值.
车辆是过户给保险公司,还是留在您手中?
被判定为全损的车辆您有两个选择,通过例子看哪个对您有利最简单:
- 选项 A - 全额市场价值与过户: 保险公司支付全额市场价值,连同登记证接收车辆,您以残值拍卖方式出售.例如:无事故价值为 950,000 里拉 的车辆,赔付金额为 950,000 里拉,车辆归保险公司所有.
- 选项 B - 车辆留在您手中: 仅从市场价值中扣除残值拍卖价后支付差额.在同一例子中,若残值拍卖价为 180,000 里拉 ,则您实际获得的金额为 770,000 里拉 ,车辆留在您手中.
如果您打算自己使用一辆发动机和变速箱完好的车辆上的贵重零部件,第二种选择是合理的;如果您希望与车辆彻底两清,则选第一种.请考虑到将车辆留在您手中时,登记证上会保留“全损登记”的批注,这会影响其二手车价值.
车损险与交强险之间的赔付差异
哪种保单会赔付,取决于事故责任情况.车损险不问责任地对您自己车辆的损失、被盗和自然灾害损害进行赔付,以保单上的保险金额为限.强制交强险则只赔付对方的损失,金额受法定限额约束.在无任何人有责任的单纯单方事故中,唯一会介入的保单是车损险;车辆被盗也仅在车损险保障范围内.
如果无车损险的车辆发生全损,情况简单而残酷:如果您负100%责任,损失由您自己承担.如果判定对方有责任,您可以向对方的交强险索赔您的损失.交强险2026年的限额如下:
| 损失类型 | 每辆车 | 每次事故 |
|---|---|---|
| 财产损失 | 400,000 里拉 | 800,000 里拉 |
| 人身伤害 | 800,000 里拉 | 4,000,000 里拉 |
如果您的损失超过限额,超出部分可向有责任的经营者或驾驶人索赔.在责任分摊的情况下,与您自身责任比例相应的部分由您自己承担.
流程与赔付:持哪些文件去哪里办理?
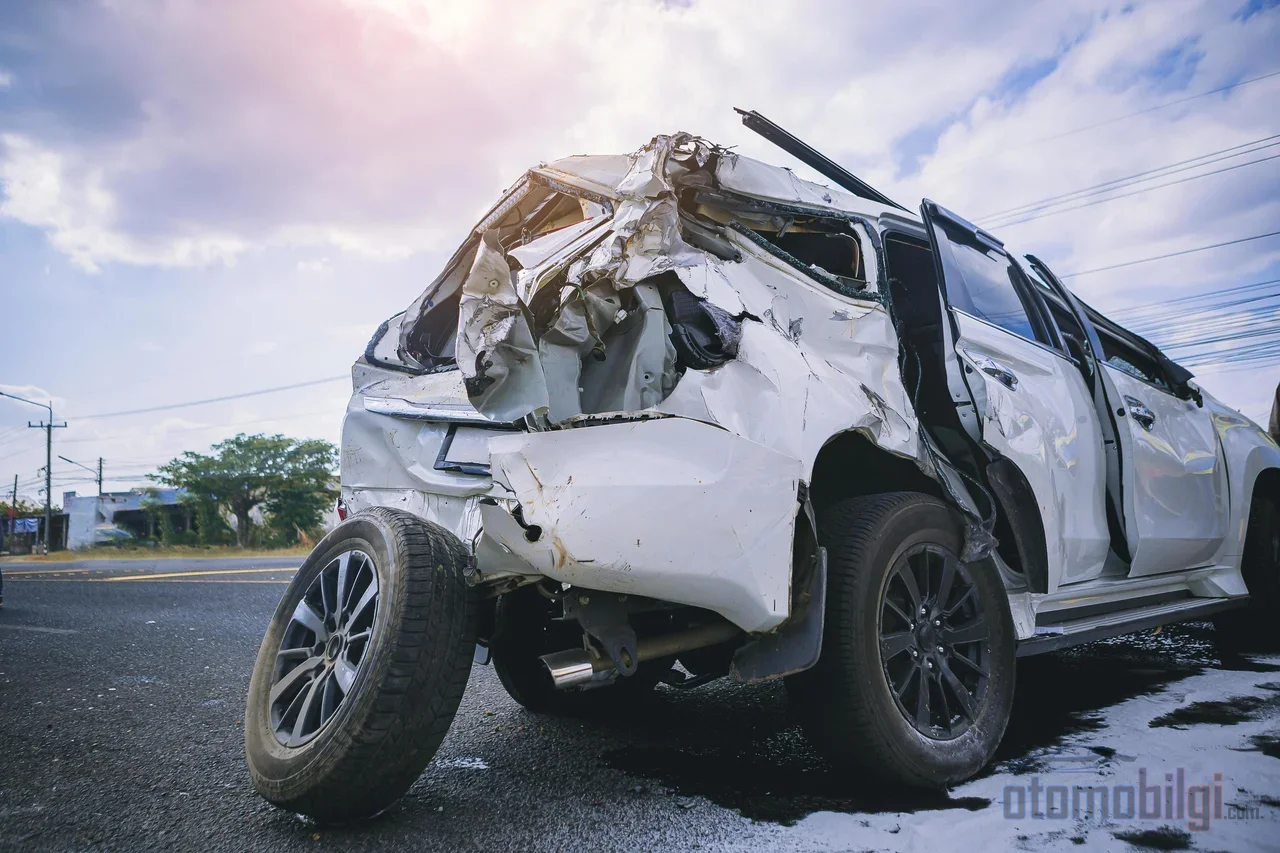
事故之后最迟在 5个工作日内 您必须向您的保险公司提交出险通知.随后将进行查勘员审核,推定全损的决定将依据该报告作出.申请时通常需要以下文件:
- 事故认定书
- 车辆登记证复印件
- 驾驶证复印件
- 鉴定或查勘报告
- 保险单信息
文件送达保险公司后,公司最迟必须在 15天 内完成审核并告知赔偿金额;根据《土耳其商法典》(TTK),实际支付期限最长为 45天.超过这些期限时需谨慎行事:车损险索赔和交强险索赔的诉讼时效为两年,交强险无论如何适用十年上限.向保险公司提出书面申请会中止诉讼时效;起诉或仲裁则会中断诉讼时效.
保险赔付过低时的申诉途径
首先取得一份独立查勘报告,并向保险公司提出书面异议;催告函可使这一程序正式化.如无法达成一致,您可以向保险仲裁委员会申请,或在初级商事法院提起推定全损差额赔偿诉讼;诉讼以不确定金额之债的形式提起,并可通过变更诉讼请求增加索赔金额.投保人在实践中是否被视为消费者、案件是否由消费者法院审理存在争议;此时律师的帮助会让您的事务更加顺利.
注销登记、牌照和登记证手续
付款完成后便轮到官方手续,这里有两种不同的登记途径.通过车主申请办理的 退出交通登记 会中止机动车税(MTV)纳税义务;如果车辆修复,可重新上路. 报废登记 则意味着车辆不得再次上路,机动车税纳税义务永久终止;如符合条件可退还特别消费税(ÖTV),发动机和变速箱可用作备件.
不要忽略细节:登记前的机动车税欠款和交通罚款不会被免除,必须先予缴清.烧毁、水淹或失去车架完整性的车辆可能必须办理报废登记;否则将面临登记撤销和行政罚款.
推定全损时可以索赔贬值损失和车辆无法使用损失吗?
对于推定全损的车辆,不能另行索赔贬值损失;因为推定全损赔付已涵盖车辆的全部价值.贬值损失可在推定全损与维修框架下修理的重损车辆上,于维修后提出索赔.相比之下,推定全损车辆可以索赔车辆无法使用费:综合考虑保险流程和新车辆采购,该期间平均持续 45-90天 ,可按每日替代车辆租金计算的费用提出索赔.根据2026年7月1日生效的新规,贬值损失也不再需要单独申请;提出财产损失申请的权利人可在同一案卷中提出其请求.
推定全损流程的结语
全损理赔流程乍看之下显得杂乱,但只要了解顺序,其实就是一件可控的事:报案、查勘报告、在市场价和折价评估基础上讨价还价、赔付,最后是过户手续.你手中最有力的筹码,就是学会读懂查勘报告并对市场估价提出异议.在决定车辆是留在你名下还是转让给保险公司时,请同时考虑折价评估金额以及"全损记录"标注在二手车市场上会造成的影响;凭多年积累的经验我们可以说,这一过程中代价最大的错误,就是没有看完文件就签字.