伊斯坦布尔洪水受损车辆的车险能赔付多少?
分享此页面
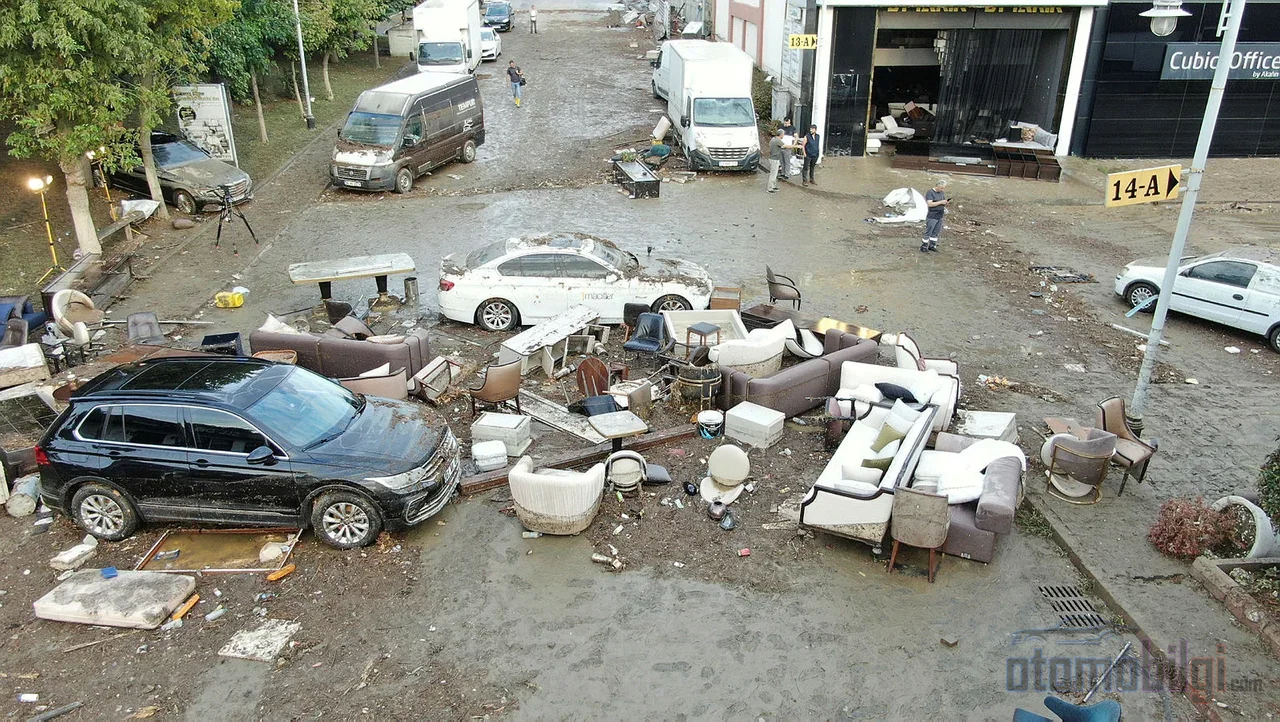
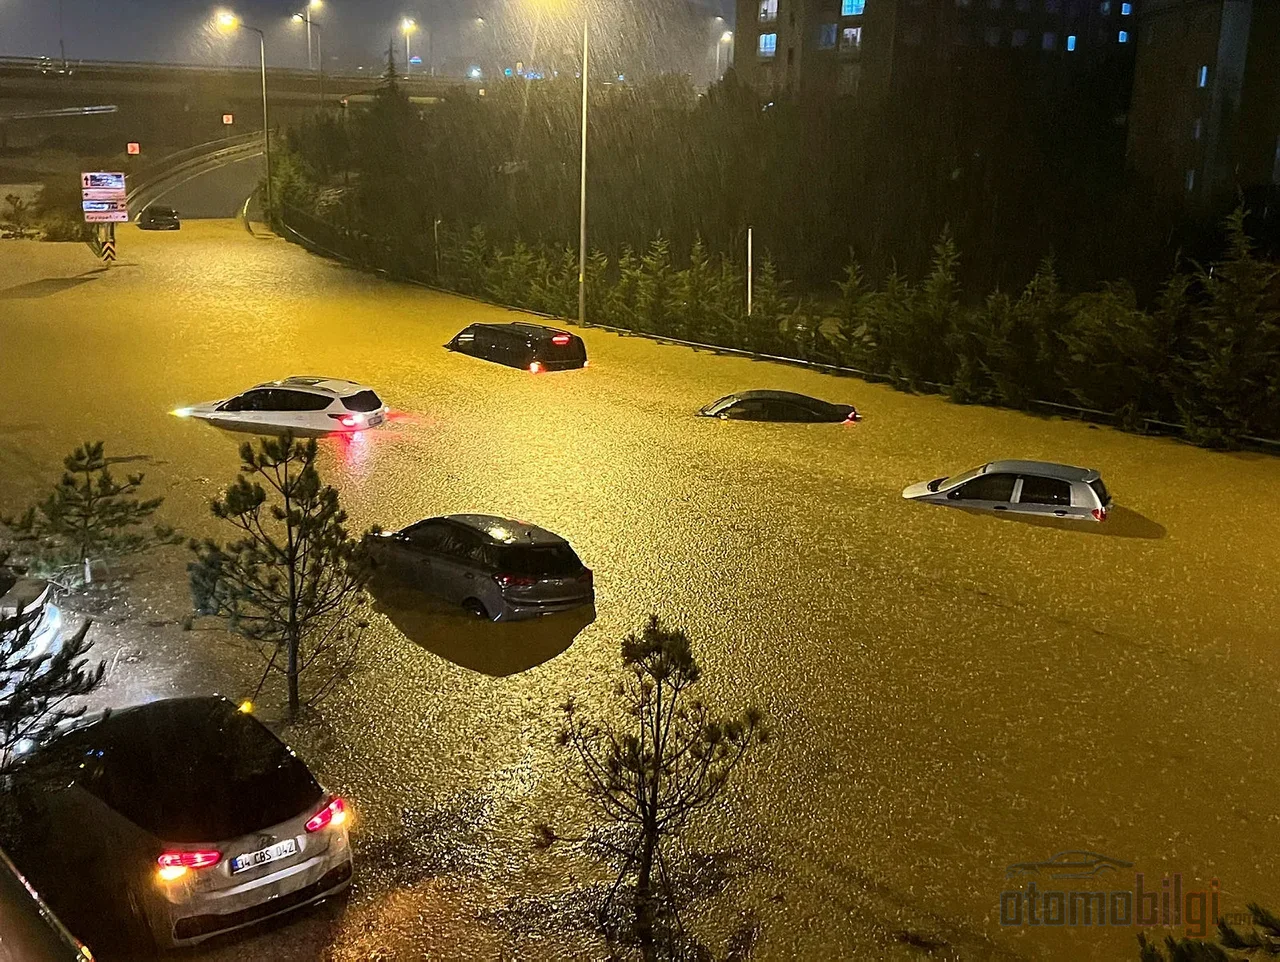
对于遭受洪水损害的车辆,车损险只有在其保单中通过附加合同投保了洪水和水淹保障时才会赔付; 标准车损险不会自动承担此类损失. 而强制交强险则对任何自然灾害造成的损失均不予赔付. 在2026年10月14日袭击伊斯坦布尔的强降雨中,共记录了1,277起水淹事件,报案中包括76辆遭洪水损坏的车辆; 萨卡里亚也出现了类似的情况. 现在轮到那些积水已退的车库里的账单了.
要点速览
- 洪水和水淹保障并非车损险的标准配置,而是通过附加合同投保的.
- 损失通知应在得知损失之日起最迟5个工作日内提出.
- 如果维修费用超过车辆价值的60%,即为重大损失;如果超过车辆价值,即为全损(报废).
- 保险人有义务在收到鉴定报告后10个工作日内完成赔付.
- 没有车损险的车主,如能证明管理方存在过错,可向行政机关索赔.
车损险赔洪水损失吗? 答案就藏在保单的一行字里
根据《陆路车辆车损险通用条款》,洪水和水淹只有通过附加合同才能纳入保障范围的风险. 也就是说,车主的保单中必须明确写有这一保障; 要么直接写明洪水和水淹字样,要么写在自然灾害条款之下. 仅凭产品名称下结论容易产生误导: 虽然通用条款中有基础车损险、扩展型和全险之分,但产品名称本身并不能表明是否提供洪水保障.
亲历此事的人都深知还有一个陷阱: 保障虽然存在,但可能有限额. 如果保单中为自然灾害保障设定了单独限额,赔付将以该金额为上限. 对于受洪水影响的人来说,第一件事就是打开保单,找到那一行条款. 多年以前,这类细节往往是在损失发生之后、为时已晚时才被了解; 如今,借助电子保单查询,同样的检查只需几分钟即可完成.
如果保障存在,车损险将承担洪水造成的损失,如内饰、座椅、地毯和脚垫、电子系统等. 关键在于发动机出现的状况. 通用条款中对发动机进水没有特别规定; 机械、电气和电子故障原则上属于保障范围之外. 但如果故障是由保障范围内的事件引起的,则可以获得赔付. 停放状态下进水与故意驶入被水淹没的道路,在查勘评估中属于不同情形; 这一区别是理赔案卷中最常引发争议的问题.
交强险和DASK在这种情况下的保障有多少?
简而言之: 毫无保障. 交强险仅赔偿对第三方造成的损失; 自己车辆的洪水损失不在保障范围内. DASK也只赔付地震及地震引发的损失,洪水不在其保障范围之内. 对于住宅或营业场所的洪水损失,相关保单中也必须包含洪水保障. 就自然灾害风险而言,三类保险的界限可概括如下:
| 保险类型 | 车辆的水灾损失 | 承保范围 |
|---|---|---|
| 车损险 (Kasko) | 如附加水灾保障条款则可获得赔付 | 您自己的车辆 |
| 交强险 (交通责任保险) | 不予赔付 | 对第三方造成的损害 |
| DASK (地震保险) | 不予赔付 | 仅承保地震及地震引发的损失 |
表格中最令人痛心的其实是投保率. 行业多年来反复提及、每次自然灾害后都会重申的事实是: 在土耳其,绝大多数车辆对洪水等自然灾害风险完全没有保障. 2026年5月萨姆松哈夫扎 (Samsun Havza) 水灾之后,保险人联合会董事长指出数字表明,车损险以外的自然灾害投保率仅为5%左右. 这是一个极低的比例; 也正因为如此,每次水灾后承受同样打击的总是同一群体.
最初5个工作日与查勘员流程: 每一步应在何时进行?
根据通用条款,损失通知应在得知风险发生之日起 5个工作日内提出. 通知可通过呼叫中心、手机应用、代理机构,或于2026年9月1日启用的 Alo 193 统一损失通知中心提交. Alo 193 作为现有渠道之外的补充途径,处理交强险和车损险的损失通知; 在水灾等同时产生大量案件的灾害中,这是一个有效分摊负担的实用渠道.
除了及时通知之外,最初几个小时的行为会直接影响赔偿金额. 查勘员到达之前切勿启动车辆; 如果水已进入曾尝试启动的发动机,损失会扩大,可视为被保险人违反了减少损失的义务. 通用条款明确规定防止或减少损失的义务; 如违反该义务导致损失扩大,可按过错比例从赔偿中扣减. 混合动力和电动车辆的处理更加敏感: 由于高压风险,不得擅自干预电气系统,车辆应由拖车送至服务站.
该流程的法律框架也很明确. 保险人必须在3个工作日内告知索赔所需的补充文件. 自查勘报告提交之日起,赔付最迟须在10个工作日内完成; 赔偿债务在损失通知后45天到期,开始计息. 被保险人如有需要可自行指定查勘员,合理的查勘费用由保险人承担. 如设有免赔额,必须在保单中以不小于14号字体书写,这项规定也是为防止权利受损而设立的.
如果车辆被判定为全损,会发生什么,哪些权利会丧失?
重损和全损的概念自2025年起适用的规定已得到明确. 如果含增值税的维修费用超过车辆在损失日期的价值,且车辆不具备维修条件,即为全损. 如果维修费用超过车辆价值的60%,则适用重损定义. 还有一步: 如果主电气线路、电子系统部件、电动车电池或主能源线路、安全气囊和安全系统等关键部件受损,即使比例低于60%,车辆也可能被认定为重损. 在洪水理赔案件中,这些部件不可避免地会与水接触,因此预计这条规则在实践中会经常被应用.
全损赔付按损失发生之日的市场价值进行,并要求提供报废或注销登记证明. 对于希望保留受损车辆的投保人,则适用一种称为"残余价值扣减"的方法: 支付市场价值与受损价值之间的差额. 权利损失的风险就在这里产生; 如果对市场价值评估中使用的同等车辆清单提出异议有所延迟,赔付金额可能会被锁定在较低的数值. 在各项评估都受到审查的这一时期,投保人自己保管好相关文件,是保住议价空间的最简单办法.
如果被拒赔,路线图如下: 仲裁、法院和诉讼时效
如果保险公司拒绝理赔申请,应首先进行书面申诉. 在公司拒绝申请或15个工作日内未作书面答复的情况下,车损险纠纷可向保险仲裁委员会提出申请. 该机构2026年8月5日的通告明确了申请条件: 如果公司已及时指派其查勘员,报告尚未完成这一事实本身并不构成申请仲裁的条件. 这意味着以报告未完成为借口拖延流程的做法已被堵住.
如果仲裁未能取得结果,还可以走法院途径; 保险人总部所在地、代理机构所在地或事故发生地的法院均有管辖权,诉讼时效为2年. 个人用途车辆的车损险纠纷也可提交消费者法院审理. 与过去的案例不同,现在时限和管辖机构从一开始就是明确的; 只有文件管理的条理性才能为投保人省去麻烦.
如果您没有车损险: 向政府索赔的途径现实吗?
对于没有车损险的车主来说,保险途径走不通,但大门并非完全关闭. 可基于行政机关服务过错的主张向行政机关请求赔偿. 根据《行政诉讼程序法》,自知道该行为之日起1年内,且无论如何须在5年内向政府提出预先申请; 如果被拒绝或30天内未收到答复,可在60天内向行政法院提起全面诉讼. 也有先例可循: 在2020年伊兹密尔洪水中,一位受损车主曾获判由大都市政府、水务部门和主管部门连带支付带法定利息的物质赔偿.
只是这条路比看起来要窄. 强降雨本身并不能证明政府存在服务瑕疵; 排水设施是否不足、下水道堵塞以及因果关系将逐一审查. 每次洪水后就自动认定政府负有责任,是不符合法律现实的. 胜诉的案件,通常是那些具体证明了基础设施在事发当天无法承受预期负荷的案件.
洪水受损车辆对二手车价值的影响
因洪水而修复的车辆,在二手车市场上售价会打折扣. 有重大损坏记录的车辆在市场上以更低的价格成交,而且买方查询损坏记录的习惯每年都在增强. 然而,法律框架的运作方式却与人们的习惯认知相反: 洪水损失导致的价值减损,并不按照交通事故贬值补偿的同一规则处理. 车损险维修中,洪水损坏本身并不意味着会另行支付贬值补偿. 如果存在第三方或行政机关的责任,则还可以主张市场价值的减损; 但不得重复受偿,保险人可在其已赔付的范围内行使追偿权.
行业已开始在产品层面部分填补这一空白. 自2026年起,一些保险公司开始在其保单中加入车辆贬值保障. 另一方面,随着2026年7月1日生效的新规,损坏理赔申请涵盖了贬值索赔,统一查勘报告和中央查勘员系统也被提上日程; 对于损失金额低于40,000 TL的案件,并不总是必须指派查勘员. 这三项内容将使洪水后的处理流程比过去更加快捷; 而重大损坏(报废)车辆的销售并未被禁止,只是为获得赔偿设定了条件.
结论: 保单上的一行字,能在洪水之后带来巨大的财富差别
这场洪水给车主留下的教训,不是写在记录簿上,而是写在保单条款里. 洪水和水灾保障是通过附加合同购买的一项保障; 而交强险和自然灾害保险基金(DASK)在这种情形下分文不赔. 在5个工作日内报案、不在查勘员到达前启动车辆、以及了解60%的全损阈值,都直接决定权利是否会丧失. 在这三十多年的从业经历中,我看到的局面一直没有改变: 自然灾害投保率低的群体,每场暴雨后都会敲响同一扇门. 今天读懂保单,永远比明天在查勘员面前现读保单便宜.