¿Cuánto protegerá el seguro a todo riesgo en los vehículos dañados por la inundación en Estambul?
Comparte esta página
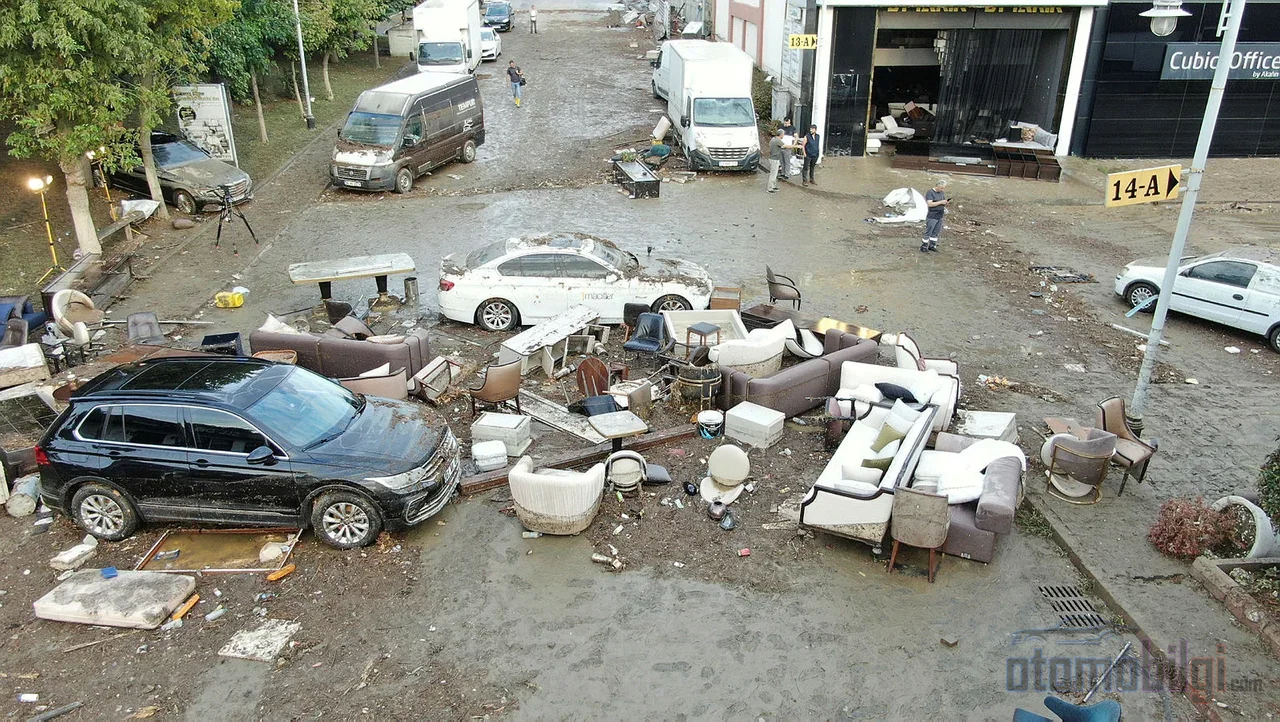
En un vehículo dañado por una inundación, el seguro a todo riesgo solo paga si la cobertura de inundación e anegamiento se contrató mediante anexo al contrato; el seguro a todo riesgo estándar no cubre automáticamente este daño. El seguro obligatorio de circulación, por su parte, no cubre ningún daño causado por desastres naturales. En la fuerte tormenta que azotó Estambul el 14 de octubre de 2026 se registraron 1.277 anegamientos y en los avisos figuraron 76 vehículos dañados por la inundación; en Sakarya se vivió un panorama similar. Ahora llega el momento de las cuentas en los garajes donde ya se retiró el agua.
Lo más destacado
- La cobertura de inundación y anegamiento no es estándar en el seguro a todo riesgo; se contrata mediante un anexo al contrato. y se recibe.
- El aviso de siniestro debe presentarse en un plazo máximo de 5 días hábiles desde el conocimiento del daño.
- Si el costo de reparación supera el 60% del valor del vehículo, se trata de daño grave; si supera su valor, hay pérdida total.
- El asegurador está obligado a pagar en un plazo de 10 días hábiles desde la entrega del informe del perito.
- Los propietarios de vehículos sin seguro a todo riesgo pueden reclamar una indemnización a la administración probando una falta de servicio.
¿Paga el seguro a todo riesgo el daño por inundación? La respuesta está escondida en una línea de la póliza
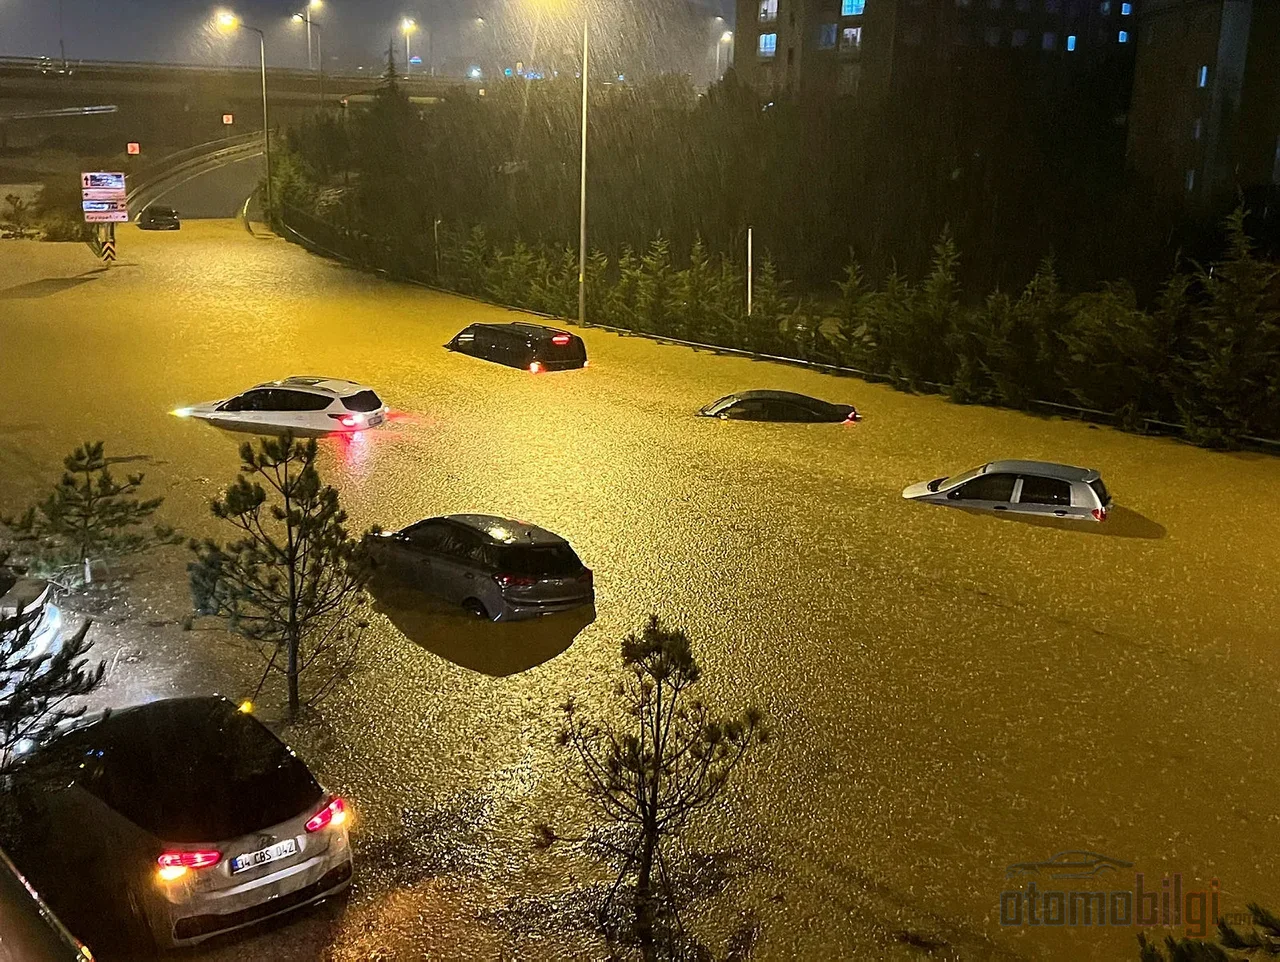
Según las Condiciones Generales del Seguro a Todo Riesgo para Vehículos Terrestres, la inundación y el anegamiento son un riesgo que entra en la cobertura solo mediante un anexo al contrato. Es decir, en la póliza del propietario del vehículo debe figurar claramente esta cobertura; ya sea directamente con la expresión inundación y anegamiento o bajo el título de desastres naturales. Guiarse por el nombre del producto puede inducir a error: aunque en las condiciones generales existe la distinción entre seguro a todo riesgo limitado, ampliado o completo, el nombre del producto por sí solo no indica que se otorgue la cobertura por inundación.
Hay otra trampa que quienes han pasado por esto conocen bien: puede haber cobertura pero con límite. Si en la póliza se define un límite separado para la cobertura de desastres naturales, el daño queda limitado a ese monto. Para los afectados por la inundación, lo primero es abrir la póliza y encontrar esa línea. Hace años, este tipo de detalles solían descubrirse en el momento del siniestro, cuando ya era demasiado tarde; hoy, gracias al acceso digital a las pólizas, la misma verificación puede hacerse en unos minutos.
Si la cobertura existe, el seguro a todo riesgo cubre los daños causados por la inundación, como el tapizado interior, los asientos, las alfombras y los felpudos, y los sistemas electrónicos. El punto crítico es la situación que surja en el motor. En las condiciones generales no hay una disposición especial para la entrada de agua en el motor; las averías mecánicas, eléctricas y electrónicas quedan en principio fuera de la cobertura. Sin embargo, la avería puede cubrirse si se origina en un evento dentro de la cobertura. Que el vehículo se llene de agua estando estacionado es distinto, a ojos del perito, de entrar deliberadamente en una vía anegada; esta distinción es el punto que genera más disputas en los expedientes.
¿Cuánto protegen el seguro de circulación y el DASK en este panorama?
En resumen: no protegen en absoluto. El seguro obligatorio de circulación solo cubre los daños causados a terceros; el daño por inundación de su propio vehículo está fuera de cobertura. El DASK solo paga los daños causados por terremotos y derivados de ellos; la inundación está fuera de ese alcance. Para el daño por inundación de una vivienda o negocio, la póliza correspondiente también debe incluir cobertura de inundación. Resumiendo los límites de los tres tipos de seguro desde el punto de vista del riesgo de desastres naturales:
| Tipo de seguro | Daño por inundación del vehículo | Cobertura |
|---|---|---|
| Seguro a todo riesgo | Se cubre si existe garantía adicional contra inundaciones | Su propio vehículo |
| Seguro de tráfico | No lo cubre | Daños causados a terceros |
| DASK | No lo cubre | Únicamente daños por terremoto y derivados del terremoto |
La verdadera tragedia de este panorama está en la tasa de aseguramiento. La realidad que el sector lleva años señalando y que se repite una y otra vez tras cada desastre natural es la siguiente: en Turquía, la gran mayoría de los vehículos no cuenta con ninguna cobertura frente a riesgos de desastres naturales como las inundaciones. Tras la inundación de Havza, Samsun, en mayo de 2026, el presidente de la junta directiva de la confederación de aseguradores señaló las cifras e indicó que la tasa de aseguramiento contra desastres naturales fuera del seguro a todo riesgo era de apenas alrededor del 5 por ciento. Una tasa extremadamente baja; de ahí que tras cada inundación el mismo sector sufra la misma desilusión.
Los primeros 5 días hábiles y el proceso del perito: ¿qué paso debe darse y cuándo?
Según las condiciones generales, la notificación del siniestro debe realizarse como máximo dentro de los 5 días hábiles siguientes a la toma de conocimiento de la materialización del riesgo. La notificación puede realizarse a través del centro de llamadas, la aplicación móvil, el agente o el centro Alo 193 de Notificación Conjunta de Siniestros, que entra en funcionamiento el 1 de septiembre de 2026. Alo 193 funciona como una alternativa adicional a los canales existentes para notificar siniestros de tráfico y a todo riesgo; un canal práctico que distribuye la carga en eventos donde se generan muchos expedientes al mismo tiempo, como una inundación.
Más allá de la notificación, el comportamiento durante las primeras horas afecta directamente a la magnitud de la indemnización. No se debe arrancar el vehículo antes de que llegue el perito; si ha entrado agua en un motor al que se le ha dado contacto, el daño aumenta y puede considerarse que el asegurado ha incumplido de manera contraria a la obligación de prevenir el daño. Las condiciones generales regulan expresamente la obligación de prevenir o reducir el daño; en caso de incumplimiento, si el daño ha aumentado, puede realizarse una reducción proporcional a la culpa en la indemnización. En los vehículos híbridos y eléctricos el asunto es aún más delicado: debido al riesgo de alto voltaje, no se debe intervenir por propia iniciativa en el sistema eléctrico; el vehículo debe ser transportado al taller con una grúa.
El marco legal del proceso también es claro. El asegurador está obligado a comunicar los documentos adicionales que solicita dentro de los 3 días hábiles. Desde la entrega del informe del perito, el pago se realiza como máximo dentro de los 10 días hábiles; la deuda de indemnización vence a los 45 días de la notificación del siniestro. Si el asegurado lo desea, puede designar a su propio perito y el perito recibe un honorario razonable cubierto por el asegurador. Si existe una franquicia, la exigencia de que esté redactada en la póliza con un tamaño mínimo de 14 puntos es una disposición establecida para evitar la pérdida de derechos.
¿Qué ocurre si el vehículo es declarado pérdida total y qué derechos se pierden?
Los conceptos de daño grave y daño total quedaron claros con la normativa vigente a partir de 2025. Si el costo de reparación con IVA incluido supera el valor del vehículo en la fecha del siniestro y el vehículo no acepta reparación, se trata de un daño total. Si el costo de reparación supera el 60 por ciento del valor, entra en juego la definición de daño grave. Hay un paso más: si piezas críticas como la instalación eléctrica principal, componentes de sistemas electrónicos, la batería del vehículo eléctrico o la línea principal de energía, los airbags y los sistemas de seguridad están dañados, el vehículo puede considerarse de daño grave incluso si el porcentaje queda por debajo del 60. Dado que en los expedientes de inundación el contacto de precisamente estas piezas con el agua es inevitable, se espera que la norma se aplique con frecuencia en la práctica.
En el daño total, el pago se realiza según el valor de mercado en la fecha del siniestro y se solicita el documento de chatarrización o de baja del tráfico. Al asegurado que desea conservar el vehículo dañado se le aplica el método denominado valor de salvamento: se paga la diferencia entre el valor de mercado y el valor del vehículo dañado. Aquí surge el riesgo de pérdida de derechos; si se retrasa la impugnación de la lista de vehículos equivalentes utilizada para determinar el valor de mercado, el pago puede quedar fijado en un valor bajo. En este período en que las determinaciones están sujetas a auditoría, que el asegurado mantenga sus propios documentos en orden es la medida más sencilla para preservar el margen de negociación.
Hoja de ruta en caso de rechazo: Arbitraje, tribunal y prescripción
Si la compañía de seguros rechaza la reclamación, primero debe presentarse una solicitud por escrito. Si la compañía rechaza la solicitud o no responde por escrito en 15 días hábiles, en conflictos de seguro de daños propios puede recurrirse a la Comisión de Arbitraje de Seguros. Con la circular de la institución fechada el 5 de agosto de 2026 se aclararon las condiciones de la solicitud: si la compañía designó a su perito a tiempo, que el informe no esté completo no constituye por sí solo un requisito para el arbitraje. Esto significa que se cierra la vía de excusarse en la falta del informe para ralentizar el proceso.
Si el arbitraje no da resultado, la vía judicial está abierta; es competente el tribunal del domicilio del asegurador, de su agencia o del lugar del siniestro, y la prescripción es de 2 años. En vehículos de uso personal, en conflictos de seguro de daños propios también puede intervenir el tribunal de consumo. A diferencia de los expedientes antiguos, ahora los plazos y los órganos competentes están definidos desde el principio; solo la disciplina documental facilita el trabajo del asegurado.
Si no tiene seguro de daños: ¿es realista la vía de indemnización contra la Administración?
Para los propietarios de vehículos sin seguro, la vía del seguro está cerrada, pero la puerta no está del todo cerrada. Puede reclamarse una indemnización a la Administración alegando su falta de servicio. Según la Ley de Procedimiento de la Jurisdicción Contencioso-Administrativa, es obligatoria la solicitud previa a la Administración dentro de 1 año desde que se conoció el acto y, en todo caso, dentro de 5 años; en caso de rechazo o de falta de respuesta en 30 días, se interpone dentro de 60 días la demanda de plena jurisdicción ante el tribunal contencioso-administrativo. También hay precedentes: a un propietario de vehículo dañado en la inundación de Esmirna de 2020 se le condenó al pago de una indemnización material con intereses legales contra el municipio metropolitano, la compañía de aguas y el Ministerio.
Solo que este camino es más estrecho de lo que parece. Las lluvias intensas por sí solas no prueban una falla del servicio; se examinan por separado la insuficiencia del drenaje, la obstrucción de los sumideros y el nexo causal. Considerar automáticamente responsable al municipio tras cada inundación se aleja del realismo jurídico. Los casos ganados suelen ser aquellos en los que se demuestra de forma concreta que la infraestructura no pudo soportar la carga esperada el día del evento.
El efecto de los vehículos dañados por inundación en su valor de segunda mano
Un vehículo reparado a causa de una inundación pierde valor en el mercado de segunda mano. Los vehículos con registro de daños graves se venden a precios más bajos y el hábito de los compradores de consultar el historial de daños se fortalece cada año. Sin embargo, el marco jurídico funciona de manera distinta a lo que se suele creer: la disminución de valor por daños de inundación no se evalúa bajo el mismo régimen que las reclamaciones por pérdida de valor en accidentes de tráfico. En una reparación a todo riesgo, el daño por inundación no significa por sí solo que se pague una pérdida de valor adicional. Si existe responsabilidad de un tercero o de la administración, también puede reclamarse la disminución del valor de mercado; pero no se puede cobrar de forma duplicada y el asegurador puede ejercer el derecho de repetición por el monto pagado.
El sector comenzó a llenar este vacío parcialmente desde el lado de los productos. A partir de 2026, algunas compañías de seguros están añadiendo a sus pólizas la cobertura de pérdida de valor del vehículo. Por otro lado, con las regulaciones que entran en vigor el 1 de julio de 2026, la solicitud de indemnización por daños incluye la reclamación por pérdida de valor, y entraron en escena el informe de peritaje uniforme y el sistema central de peritaje; en expedientes con un monto de daños inferior a 40 mil TL no siempre es obligatorio designar un perito. Estos tres puntos acelerarán los procesos posteriores a las inundaciones en comparación con el pasado; la venta de vehículos con daños graves no fue prohibida, solo se establecieron condiciones para poder recibir una indemnización.
Conclusión: una línea en la póliza marca toda la diferencia después de una inundación
La lección que esta inundación dejó a los propietarios de vehículos no está escrita en los registros, sino en el texto de la póliza. La cobertura por inundación e crecida de aguas es una garantía que se adquiere mediante un contrato adicional; el seguro de tráfico y el DASK no pagan nada en este escenario. Presentar la notificación dentro de los 5 días hábiles, no poner en marcha el vehículo antes de la llegada del perito y conocer los umbrales de daño total del 60 por ciento determinan directamente la pérdida de derechos. El panorama que veo en este mensaje de más de treinta años no ha cambiado: el sector con baja cobertura de seguros contra desastres naturales acude a la misma puerta en cada aguacero. Leer la póliza hoy siempre es más barato que leerla mañana frente al perito.
Fuentes
- Guía de seguro todo riesgo y seguros para vehículos dañados por inundaciones
- Indemnización para vehículos dañados por inundaciones: seguro todo riesgo, pérdida total y vías de solicitud 2026
- Condiciones generales del seguro todo riesgo para vehículos terrestres (TSB)
- Circular del SEDDK - determinación de peritos en seguros de vehículos motorizados
- Qué cambia el 1 de julio de 2026 en daños de vehículos y pérdida de valor
- ¿Paga el seguro de responsabilidad civil los daños por inundación? Lecciones de la inundación de Estambul
- Daños de vehículo por inundación: seguro todo riesgo e indemnización 2026
- Venta de vehículos con daños graves (pérdida total) - Yeni Şafak
- ¿Se puede obtener la pérdida de valor del vehículo a través del seguro todo riesgo? 2026