Seberapa Besar Perlindungan Asuransi Kendaraan pada Mobil yang Rusak Akibat Banjir di Istanbul?
Bagikan Halaman Ini
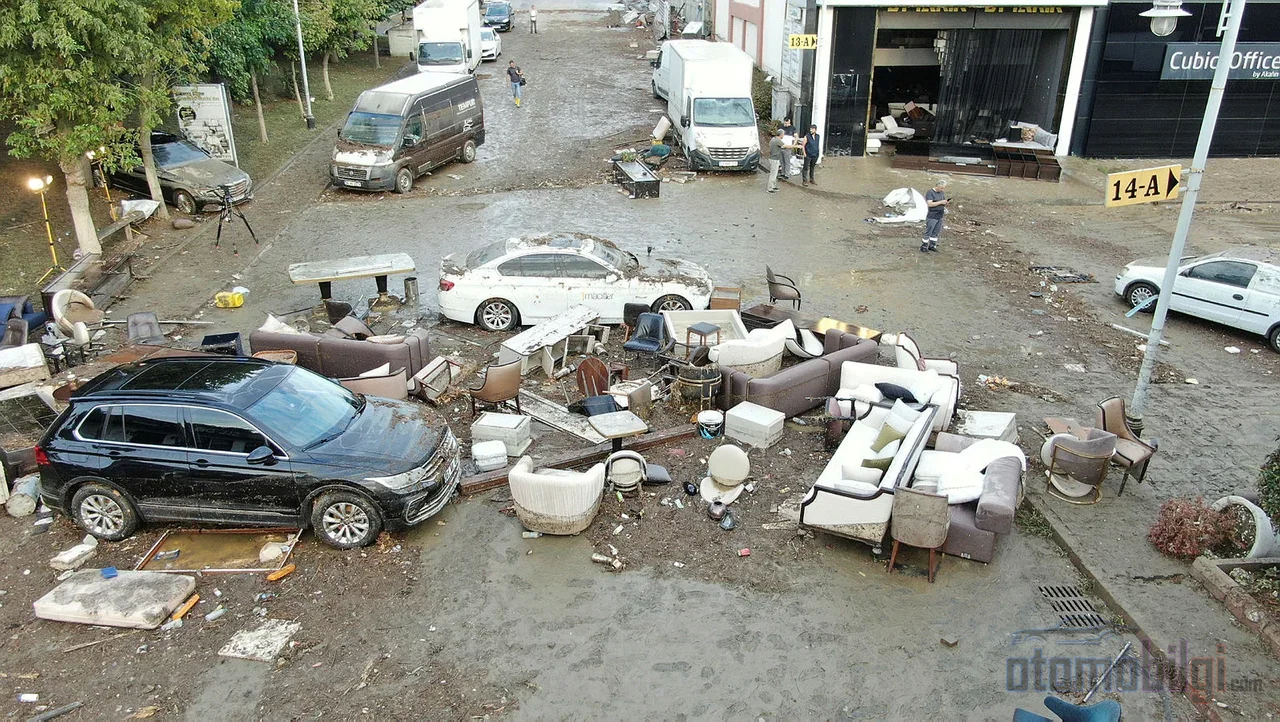
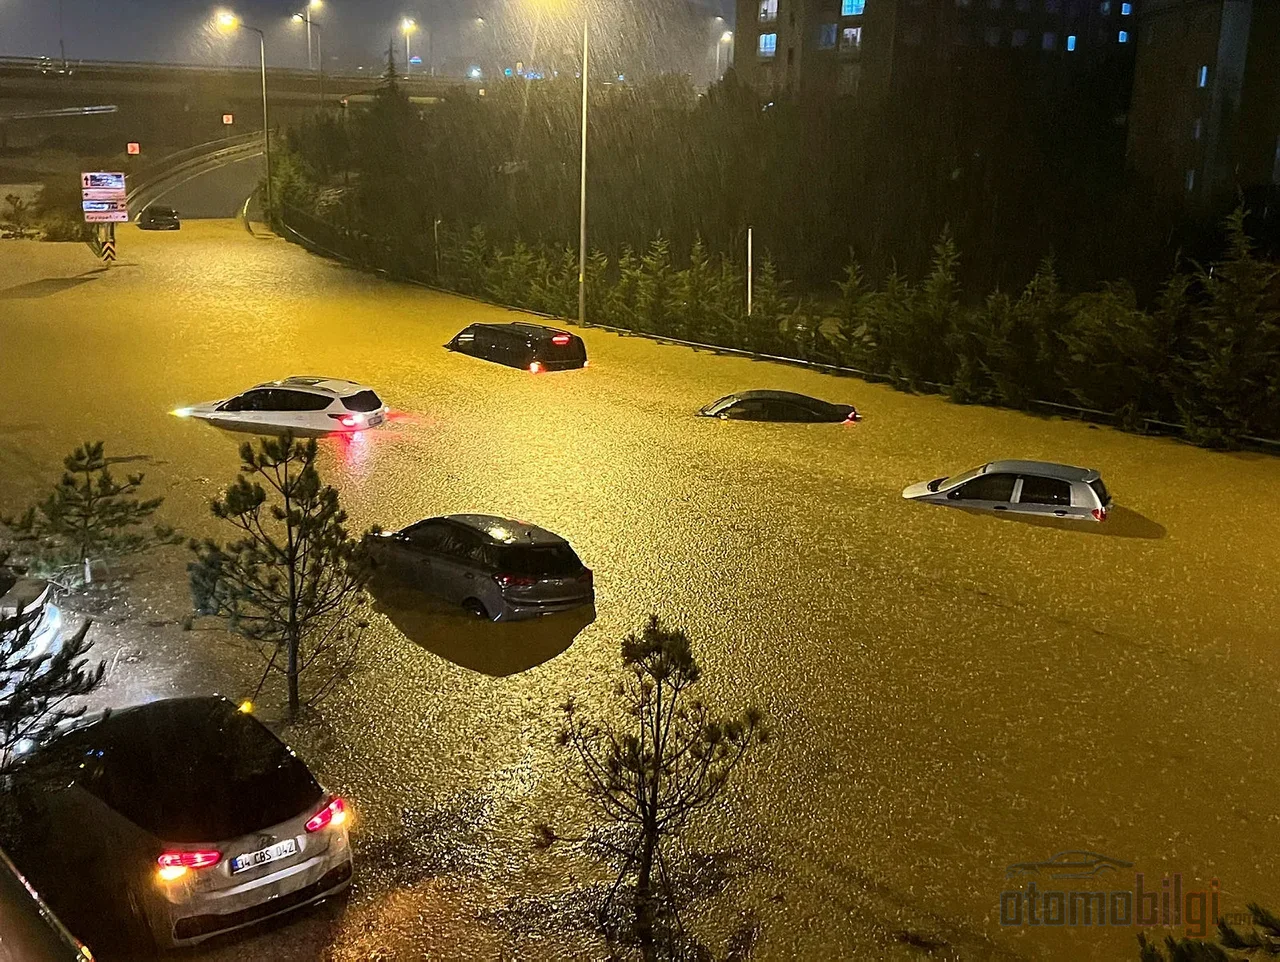
Untuk kendaraan yang rusak akibat banjir, asuransi comprehensive (kasko) hanya akan membayar jika perlindungan banjir dan genangan air telah diambil sebagai tambahan polis melalui perjanjian tambahan; asuransi kasko standar tidak otomatis menanggung kerugian tersebut. Asuransi lalu lintas wajib tidak membayar kerugian apa pun yang disebabkan oleh bencana alam. Dalam hujan deras yang melanda Istanbul pada 14 Oktober 2026, tercatat 1.277 kasus genangan air, dengan 76 laporan kendaraan rusak akibat banjir; pemandangan serupa juga terjadi di Sakarya. Sekarang saatnya menghitung kerugian di garasi-garasi yang airnya sudah surut.
Sorotan Utama
- Perlindungan banjir dan genangan air bukan bagian standar dari kasko, melainkan diperoleh melalui perjanjian tambahan.
- Pemberitahuan klaim harus dilakukan paling lambat 5 hari kerja sejak kerugian diketahui.
- Jika biaya perbaikan melebihi 60% nilai kendaraan, tergolong kerugian berat; jika melebihi nilai kendaraan, tergolong kerugian total (hilang sepenuhnya).
- Penanggung asuransi wajib melakukan pembayaran dalam 10 hari kerja sejak laporan penilai diterima.
- Pemilik kendaraan yang tidak memiliki kasko dapat menuntut ganti rugi kepada pemerintah dengan membuktikan adanya kelalaian layanan.
Apakah kasko menanggung kerugian akibat banjir? Menilai hasil hanya dari nama produk bisa menyesatkan:
Menurut Syarat Umum Asuransi Kasko Kendaraan Bermotor, banjir dan genangan air merupakan risiko yang hanya masuk dalam cakupan perlindungan melalui perjanjian tambahan. Artinya, polis pemilik kendaraan harus mencantumkan perlindungan ini secara jelas; baik dengan frasa langsung banjir dan genangan air maupun di bawah judul bencana alam. Mengambil kesimpulan hanya dari nama produk itu menyesatkan: meskipun ada pembagian kasko terbatas, diperluas, atau penuh dalam syarat umum, nama produk saja tidak menunjukkan bahwa perlindungan banjir diberikan.
Ada satu jebakan lain yang dikenal dekat oleh mereka yang pernah mengalaminya: perlindungannya ada, tetapi bisa jadi dengan batas tertentu. Jika batas khusus didefinisikan untuk perlindungan bencana alam dalam polis, kerugian dibatasi hanya sampai jumlah tersebut. Bagi mereka yang terdampak banjir, langkah pertama adalah membuka polis dan menemukan baris tersebut. Bertahun-tahun lalu, detail semacam ini sering kali baru diketahui saat kerugian terjadi, setelah semuanya terlanjur; hari ini, berkat akses polis digital, pemeriksaan yang sama dapat dilakukan dalam beberapa menit.
Jika perlindungan tersedia, kasko menanggung kerugian akibat banjir seperti pelapisan dalam, jok, karpet dan keset, serta sistem elektronik. Poin kritisnya adalah kondisi yang muncul pada mesin. Syarat umum tidak memiliki ketentuan khusus mengenai mesin yang menelan air; kerusakan mekanis, listrik, dan elektronik pada dasarnya berada di luar cakupan perlindungan. Namun, jika kerusakan disebabkan oleh peristiwa yang termasuk dalam cakupan perlindungan, maka dapat ditanggung. Kendaraan yang tergenang air saat parkir dan kendaraan yang dengan sengaja masuk ke jalan yang tergenang air dinilai berbeda oleh penilai; perbedaan inilah yang menjadi judul yang paling sering menimbulkan sengketa dalam berkas klaim.
Seberapa besar asuransi lalu lintas dan DASK melindungi dalam situasi ini?
Singkatnya: tidak melindungi sama sekali. Asuransi lalu lintas wajib hanya menanggung kerugian yang diberikan kepada pihak ketiga; kerugian banjir pada kendaraan Anda sendiri berada di luar cakupan. DASK juga hanya membayar kerugian akibat gempa bumi dan hal-hal yang berkaitan dengan gempa, banjir berada di luar cakupan tersebut. Untuk kerugian banjir pada rumah atau tempat usaha, polis terkait juga harus mencantumkan perlindungan banjir. Jika meringkas batas dari tiga jenis asuransi dari segi risiko bencana alam:
| Jenis asuransi | Kerusakan banjir pada kendaraan | Cakupan |
|---|---|---|
| Asuransi All Risk (Kasko) | Ditanggung jika terdapat perlindungan banjir tambahan | Kendaraan Anda sendiri |
| Asuransi lalu lintas | Tidak ditanggung | Kerugian yang ditimbulkan kepada pihak ketiga |
| DASK | Tidak ditanggung | Hanya gempa bumi dan kerugian akibat gempa bumi |
Sisi pahit sebenarnya dari gambaran ini terletak pada angka kepemilikan asuransi. Kebenaran yang telah lama disuarakan oleh industri dan berulang setiap kali setelah bencana alam adalah: Sebagian besar kendaraan di Turki sama sekali tidak memiliki perlindungan apa pun terhadap risiko bencana alam seperti banjir. Setelah banjir Samsun Havza pada Mei 2026, ketua dewan direksi konfederasi asuransi menyebutkan angka-angka dan menyatakan bahwa tingkat kepemilikan asuransi bencana alam di luar kasko hanya sekitar 5 persen. Rasio yang sangat rendah; karena itulah pihak yang sama selalu mengalami kekecewaan yang sama setiap kali banjir terjadi.
Lima hari kerja pertama dan proses ahli risiko: Langkah mana yang harus diambil dan kapan?
Menurut syarat umum, pelaporan kerugian harus dilakukan paling lambat dalam 5 hari kerja sejak diketahuinya terjadinya risiko. Pelaporan dapat dilakukan melalui pusat panggilan, aplikasi seluler, agen, atau melalui Alo 193 Pusat Pelaporan Kerugian Bersama yang mulai beroperasi pada 1 September 2026. Alo 193 beroperasi sebagai alternatif tambahan dari saluran yang ada untuk pelaporan kerugian lalu lintas dan kasko; sebuah saluran praktis yang mendistribusikan beban pada peristiwa yang menimbulkan banyak berkas sekaligus seperti banjir.
Selain pelaporan, perilaku pada jam-jam awal secara langsung memengaruhi besarnya kompensasi. Kendaraan tidak boleh dinyalakan sebelum ahli risiko datang; jika air masuk ke mesin yang dihidupkan, kerusakan akan bertambah dan tanggung jawab tertanggung untuk mencegah kerugian dapat dianggap dilanggar secara melawan hukum. Syarat umum secara jelas mengatur kewajiban untuk mencegah atau mengurangi kerugian; dalam hal pelanggaran, jika kerugian bertambah, potongan sebesar tingkat kesalahan dapat dilakukan pada kompensasi. Pada kendaraan hibrida dan listrik, urusannya jauh lebih sensitif: karena risiko tegangan tinggi, sistem kelistrikan tidak boleh disentuh tanpa pertimbangan, kendaraan harus dibawa ke bengkel resmi dengan derek.
Kerangka hukum dari proses ini juga jelas. Penanggung wajib memberi tahu dokumen tambahan yang diminta dalam 3 hari kerja. Pembayaran dilakukan paling lambat dalam 10 hari kerja sejak penyerahan laporan ahli risiko; utang kompensasi menjadi jatuh tempo 45 hari setelah pelaporan kerugian. Jika menghendaki, tertanggung dapat menunjuk ahli risiko sendiri dan biaya ahli risiko yang wajar ditanggung oleh penanggung. Jika terdapat pengurangan (deductible), syarat bahwa hal tersebut harus ditulis dalam polis dengan huruf minimal 14 poin merupakan pengaturan yang dibuat untuk mencegah hilangnya hak.
Apa yang terjadi jika kendaraan dinyatakan rugi total, dan hak apa yang hilang?
Konsep kerusakan berat dan kerusakan total diperjelas dengan peraturan yang berlaku sejak 2025. Biaya perbaikan termasuk PPN yang melebihi nilai kendaraan pada tanggal kerugian dan kendaraan tidak dapat diperbaiki berarti terjadi kerusakan total. Jika biaya perbaikan melebihi 60 persen dari nilai kendaraan, definisi kerusakan berat berlaku. Masih ada satu langkah lagi: jika komponen kritis seperti instalasi listrik utama, komponen sistem elektronik, baterai kendaraan listrik atau jalur energi utama, airbag dan sistem keselamatan rusak, kendaraan dapat dianggap rusak berat meskipun persentase di bawah 60 persen. Karena dalam kasus banjir kontak dengan air justru tidak dapat dihindari bagi komponen-komponen tersebut, aturan ini diperkirakan akan sering diterapkan dalam praktiknya.
Pembayaran atas kerugian total dilakukan berdasarkan nilai pasar pada tanggal kerugian, dan dokumen penjualan sebagai barang rongsokan serta surat penarikan dari lalu lintas diminta. Kepada pemegang polis yang ingin membiarkan kendaraannya dalam kondisi rusak diterapkan metode yang disebut nilai sisa (sovtaj): selisih antara nilai pasar dan nilai kendaraan yang rusak dibayarkan. Risiko kehilangan hak muncul di sini; jika keberatan atas daftar kendaraan ekuivalen yang digunakan dalam penentuan nilai pasar terlambat, pembayaran dapat terkunci pada nilai yang rendah. Pada periode ini ketika penentuan tersebut diaudit, hal paling sederhana yang melindungi daya tawar pemegang polis adalah menyiapkan dokumen-dokumennya sendiri.
Jika permohonan ditolak, peta jalannya: Arbitrase, pengadilan dan batas waktu kadaluarsa
Jika perusahaan asuransi menolak klaim, langkah pertama adalah mengajukan permohonan tertulis. Jika perusahaan menolak klaim atau tidak memberikan jawaban tertulis dalam 15 hari kerja, untuk sengketa asuransi kendaraan komprehensif dapat mengajukan permohonan ke Komisi Arbitrase Asuransi. Syarat pengajuan telah diperjelas melalui sirkulasi lembaga tersebut tertanggal 5 Agustus 2026: jika perusahaan telah menugaskan ahlinya tepat waktu, laporan yang belum selesai saja tidak menjadikan syarat arbitrase terpenuhi. Artinya, jalan mencari alasan ketidaklengkapan laporan untuk memperlambat proses telah tertutup.
Jika arbitrase tidak membuahkan hasil, jalur pengadilan tetap terbuka; pengadilan yang berwenang adalah pengadilan di lokasi pusat asuradur, agen atau lokasi kerugian, dan batas waktu kadaluarsanya 2 tahun. Untuk kendaraan yang digunakan untuk tujuan pribadi, dalam sengketa asuransi komprehensif pengadilan konsumen juga dapat menjadi pilihan. Berbeda dari berkas-berkas lama, kini batas waktu dan lembaga yang berwenang sudah ditentukan sejak awal; hanya disiplin dokumen yang mempermudah urusan pemegang polis.
Jika Anda tidak memiliki asuransi komprehensif: Apakah jalur ganti rugi dari pemerintah realistis?
Bagi pemilik kendaraan tanpa asuransi komprehensif, jalur asuransi tertutup, tetapi pintu belum sepenuhnya tertutup rapat. Dapat dimintakan ganti rugi kepada pemerintah dengan klaim kesalahan pelayanan. Menurut Undang-Undang Prosedur Peradilan Administrasi, wajib mengajukan prapendaftaran kepada pemerintah dalam 1 tahun sejak tindakan diketahui, dan dalam hal apapun dalam 5 tahun; jika ditolak atau tidak ada jawaban dalam 30 hari, gugatan administrasi penuh diajukan ke pengadilan tata usaha negara dalam 60 hari. Ada pula preseden: Seorang pemilik kendaraan yang rusak dalam banjir Izmir 2020 telah diputuskan menerima ganti rugi materiil beserta bunga hukum dari pemerintah kota, otoritas air dan Kementerian.
Namun jalur ini lebih sempit daripada kelihatannya. Hujan lebat saja tidak membuktikan kesalahan pelayanan; kondisi drainase yang tidak memadai, penyumbatan saluran pembuangan dan hubungan kausal diteliti secara terpisah. Menganggap pemerintah kota otomatis bertanggung jawab setelah setiap banjir jauh dari realitas hukum. Berkas yang dimenangkan umumnya adalah berkas-berkas yang secara konkret menunjukkan bahwa infrastruktur tidak mampu menahan beban yang diharapkan pada hari kejadian.
Dampak kendaraan rusak banjir terhadap nilai pasar sekunder
Kendaraan yang diperbaiki karena banjir akan menderita kerugian nilai sebagai harga di pasar kedua. Kendaraan dengan catatan kerusakan berat dijual di pasar dengan harga lebih rendah dan kebiasaan pembeli untuk memeriksa riwayat kerusakan semakin menguat setiap tahun. Namun kerangka hukumnya berjalan tidak seperti yang biasa diyakini: penurunan nilai akibat kerusakan banjir tidak dinilai dengan tata cara yang sama seperti klaim penurunan nilai akibat kecelakaan lalu lintas. Perbaikan asuransi kendaraan menyeluruh (all risk) dengan kerusakan banjir tidak berarti akan ada pembayaran penurunan nilai secara terpisah. Jika ada tanggung jawab pihak ketiga atau instansi, penurunan nilai pasar juga dapat dituntut; namun tidak dapat dilakukan pembayaran ganda dan penanggung asuransi dapat menggunakan hak regres sebesar jumlah yang telah dibayarkan.
Industri ini mulai mengisi celah tersebut sebagian melalui sisi produk. Mulai 2026, beberapa perusahaan asuransi menambahkan jaminan penurunan nilai kendaraan ke dalam polis mereka. Di sisi lain, dengan peraturan yang berlaku pada 1 Juli 2026, klaim kerusakan mencakup tuntutan penurunan nilai, laporan penilai seragam dan sistem penilai terpusat mulai dibahas; penunjukan penilai tidak selalu wajib untuk berkas dengan nilai kerusakan di bawah 40 ribu TL. Ketiga poin ini akan mempercepat proses pasca banjir dibandingkan sebelumnya; penjualan kendaraan rusak berat tidak dilarang, hanya ditetapkan syarat agar dapat menerima kompensasi.
Kesimpulan: Satu baris dalam polis menciptakan perbedaan nasib yang besar setelah banjir
Pelajaran yang ditinggalkan banjir ini bagi pemilik kendaraan tertulis bukan di catatan registri, melainkan di teks polis. Jaminan banjir dan genangan air adalah perlindungan yang diperoleh melalui perjanjian tambahan; asuransi lalu lintas dan DASK tidak membayar apa pun dalam skenario ini. Pelaporan dalam 5 hari kerja, tidak menjalankan kendaraan sebelum penilai datang, dan mengetahui ambang batas kerusakan total 60 persen, secara langsung menentukan hilangnya hak. Dalam pesan ini yang telah lebih dari tiga puluh tahun, gambaran yang saya lihat tidak berubah: kelompok yang tingkat perlindungan asuransi bencana alamnya rendah selalu berakhir di pintu yang sama pada setiap hujan deras. Membaca polis hari ini selalu lebih murah daripada membacanya di hadapan penilai esok hari.
Sumber
- Panduan asuransi dan all risk untuk kendaraan yang rusak akibat banjir
- Kompensasi untuk Kendaraan yang Rusak Akibat Banjir: All Risk, Total Loss dan Jalur Klaim 2026
- Syarat Umum Asuransi Kendaraan Bermotor (TSB)
- Surat Edaran SEGD - penilaian ahli dalam asuransi kendaraan bermotor
- Apa yang Berubah dalam Kerusakan dan Penurunan Nilai Kendaraan per 1 Juli 2026
- Apakah Asuransi Lalu Lintas Membayar Kerusakan Banjir? Pelajaran dari Banjir Istanbul
- Kerusakan Kendaraan Akibat Banjir: All Risk dan Kompensasi 2026
- Penjualan kendaraan rusak berat (total loss) - Yeni Safak
- Apakah Penurunan Nilai Kendaraan Dapat Diperoleh dari Asuransi All Risk? 2026