イスタンブルの洪水で被害を受けた車両、任意保険はどこまで補償するのか?
このページを共有する
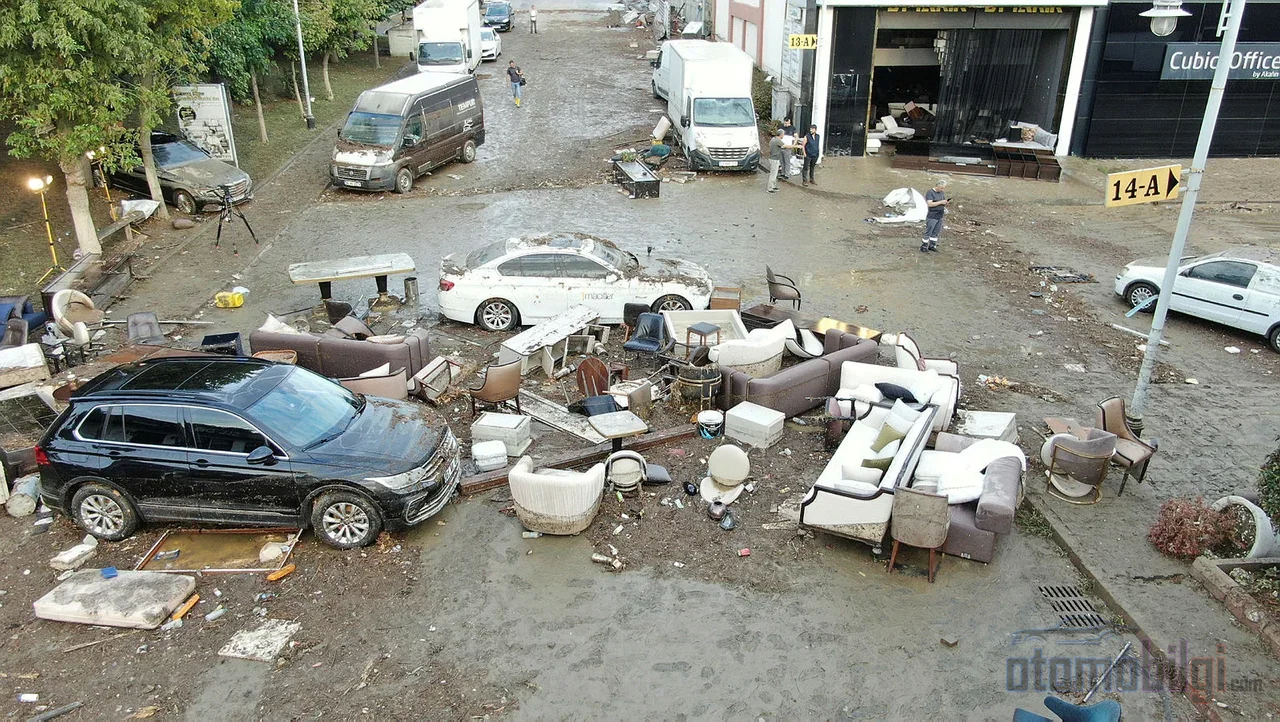
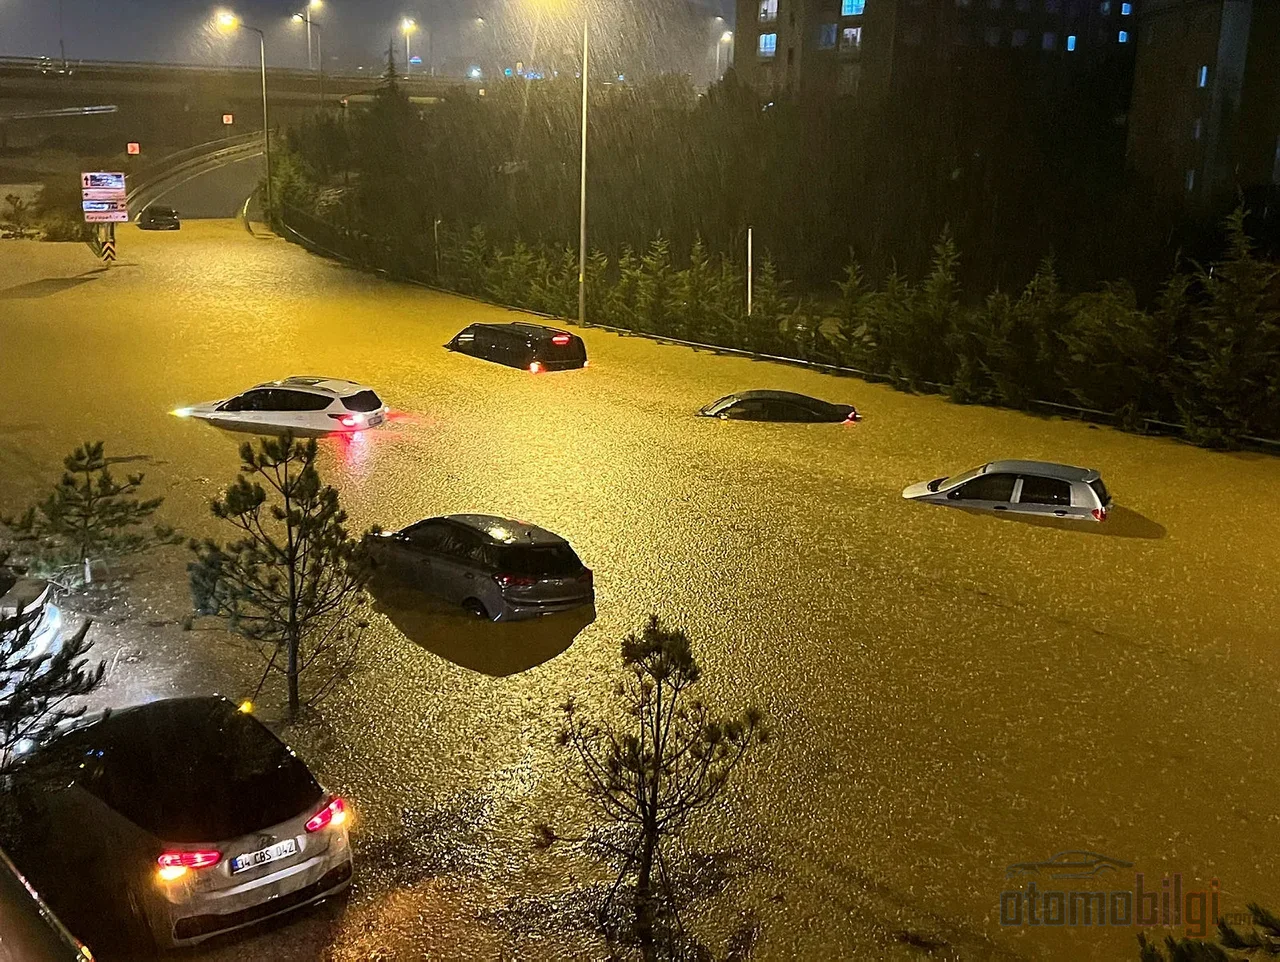
洪水により損害を受けた車両の任意保険は、保険証券に 洪水・冠水 特約が特約書付きで付帯されている場合にのみ支払いを行います.標準の任意保険はこの損害を自動的には補償しません.一方、自賠責保険は自然災害による損害を一切支払いません.2026年10月14日にイスタンブールを襲った激しい豪雨では1,277件の冠水が記録され、通報には洪水で損害を受けた76台の車両が含まれていました.サカリヤでも同様の状況が発生しました.今、水が引いたガレージで損害算定が行われる番です.
ハイライト
- 洪水・冠水特約は任意保険では標準ではなく、 特約書付きで 付帯されます.
- 事故通知は、損害を知った時から 遅くとも5営業日以内 に行わなければなりません.
- 修理費用が車両価値の 60%を 超える場合は重大損害、価値を超える場合は全損となります.
- 保険会社は、鑑定士報告書の提出から 10営業日以内 に支払う義務があります.
- 任意保険に加入していない車両所有者は、行政の過失を証明することで 行政から 賠償を請求できます.
任意保険は洪水損害を支払うか? 答えは保険証券の一行に隠されている
自動車任意保険一般約款によれば、洪水・冠水は特約書付きで初めて補償範囲に入るリスクです.つまり車両所有者の保険証券にこの特約が明記されている必要があります. 洪水・冠水 という文言で直接、または自然災害の項目の下に記載されているかです.商品名から結論を出すのは誤解を招きます.狭い任意保険、拡張またはフル任意保険の区別は一般約款に存在しますが、商品名だけでは洪水特約が付与されていることを示しません.
これを経験した人ならよく知っている落とし穴がもう一つあります.特約はあっても限度額付きの場合があるのです.保険証券で自然災害特約に別の限度額が定められている場合、損害はその金額までに制限されます.洪水被害に遭った人が最初にすべきことは、保険証券を開いてその行を探すことです.昔はこうした詳細は多くの場合、事故発生時、手遅れになった後に初めて分かるものでした.今日ではデジタル保険証券へのアクセスにより、同じ確認が数分で行えます.
特約が存在する場合、任意保険は内装、シート、カーペット・マット、電子システムなど洪水に起因する損害を補償します.重要なポイントはエンジンに生じた状況です.一般約款にはエンジンの水没に関する特別な規定はなく、機械的・電気的・電子的故障は基本的に補償対象外です.ただし、故障が補償範囲内の事象に起因する場合は補償される可能性があります.駐車中に水が入った場合と、水没した道路にわざわざ進入した場合とは、鑑定士の評価で異なる扱いになります.この区別は、事故案件中で最も紛争を生じやすい項目です.
この状況で自賠責保険とDASK(地震保険)はどの程度保護してくれるのか?
簡潔に言えば、全く保護しません.自賠責保険は第三者に与えた損害のみを補償し、自分の車両の洪水損害は補償対象外です.DASKも地震および地震に起因する損害のみを支払い、洪水はこの範囲外です.住宅や事業所の洪水損害についても、該当する保険証券に洪水特約が含まれている必要があります.自然災害リスクの観点から3つの保険種類の限界を要約すると:
| 保険の種類 | 車両の洪水損害 | 補償範囲 |
|---|---|---|
| 車両保険 | 追加の自然災害特約があれば補償される | ご自身の車両 |
| 自賠責保険(交通保険) | 補償しない | 第三者に与えた損害 |
| 地震保険(DASK) | 補償しない | 地震および地震に起因する損害のみ |
この問題の本当の痛ましい部分は保険加入率にあります.業界が長年訴え、自然災害のたびに繰り返されてきた現実はこうです:トルコでは車両の大部分が洪水などの自然災害リスクに対していかなる補償も受けていません.2026年5月のサムスン・ハヴザ洪水の後、保険会社連合の会長は数字を挙げて、車両保険を除く自然災害保険の加入率がわずか5%程度であることを指摘していました.極めて低い率であり、洪水のたびに同じ層が同じ無念を味わうのもこのためです.
最初の5営業日と鑑定人プロセス:どのステップをいつ取るべきか?
general条件によれば、損害通知はリスクの発生を知った時から 遅くとも5営業日以内に 行わなければなりません.通知はコールセンター、モバイルアプリ、代理店、または2026年9月1日に運用開始されるAlo 193共同損害通知センターを通じて行うことができます.Alo 193は、自賠責および車両保険の損害通知において既存のチャネルに追加の選択肢として機能しており、洪水のように同時に多数の案件が発生する事象で負荷を分散する実用的なチャネルです.
通知を超えて、最初の数時間の行動が補償金の額に直接影響します.鑑定人が来る前に車を始動してはいけません;始動されたエンジンに水が入っていた場合、損害が拡大し、被保険者の損害防止義務に違反したとみなされる可能性があります.general条件は損害の防止または軽減義務を明確に定めており、違反した場合に損害が拡大していれば、過失割合に応じて補償額から減額されることがあります.ハイブリッド車や電気自動車では事情はさらに繊細です:高電圧のリスクがあるため、電気系統に自発的に手を加えてはならず、車はレッカー車でサービス工場へ運ぶべきです.
プロセスの法的枠組みも明確です.保険会社は、要求する追加書類を3営業日以内に通知しなければなりません.鑑定人報告書の提出から支払いは遅くとも10営業日以内に行われ、補償債務は損害通知から45日後に期限の利益を喪失します.被保険者は希望すれば自身の鑑定人を指名することができ、妥当な鑑定費用は保険会社が負担します.免責条項がある場合、それが少なくとも14ポイントの文字で保険証券に記載されているという条件も、権利喪失を防ぐために設けられた規定です.
車が全損と認定されたらどうなるか、どの権利を失うのか?
重損傷および全損の概念は、2025年から適用される規制によって明確になりました.消費税を含む修理費用が車両の損害発生日時点の価値を超え、かつ車両が修理を承認しない場合、全損となります.修理費用が価値の60%を超える場合、重損傷の定義が適用されます.さらに一歩進んだ規定もあります.主電気配線、電子システム部品、電気自動車のバッテリーまたは主エネルギー経路、エアバッグおよび安全システムといった重要部品が損傷している場合、率が60%を下回っていても車両は重損傷とみなされる可能性があります.洪水の保険案件では、まさにこれらの部品が水に接触することが避けられないため、この規則が実際に頻繁に適用されると予想されます.
全損の場合の支払いは、損害発生日時点の時価評価額に基づいて行われ、廃車処分またはナンバー返納の証明書が求められます.車両を損傷状態のまま残したい被保険者には、ソブタジ額と呼ばれる方法が適用されます.つまり、時価評価額と損傷車両価値との差額が支払われます.ここで権利喪失のリスクが生じます.時価評価額の算定に使用される同等車両リストへの異議申し立てが遅れると、支払いが低い額で確定してしまう可能性があります.判定事項が監査対象となるこの時期において、被保険者自身が書類を整然と保管しておくことが、交渉の余地を守る最も簡単な対策です.
拒否された場合のロードマップ:仲裁、裁判、および時効
保険会社が請求を拒否した場合は、まず書面による申立てを行うべきです.会社が請求を拒否した場合、または15営業日以内に書面での回答がない場合は、車両保険の紛争について保険仲裁委員会に申立てが可能です.2026年8月5日付の同機関の通達により申立て条件が明確化されました.会社が遅滞なく鑑定人を指定している場合、報告書が未完成であることだけでは仲裁の条件とはなりません.これは、プロセスを遅らせるために報告書の不備を口実にする道が閉ざされたことを意味します.
仲裁で解決できない場合は、裁判の道が開かれています.保険会社の本社、代理店、または損害発生地の裁判所が管轄権を持ち、時効は2年です.個人目的で使用される車両の車両保険紛争では、消費者裁判所が問題となる場合もあります.従来の案件とは異なり、現在では期間と管轄機関が最初から明確であり、書類の管理こそが被保険者の作業を容易にしています.
車両保険がない場合:行政からの賠償の道は現実的か?
車両保険を持たない車両所有者にとって、保険による道は閉ざされていますが、扉が完全に閉じられているわけではありません.行政の職務上の過誤を主張して、当該行政から賠償を請求することができます.行政事件訴訟手続法によれば、行為を知った時から1年以内、いかなる場合でも5年以内に行政への予備申立てが義務であり、拒否された場合または30日以内に回答がない場合は、60日以内に行政裁判所で給付訴訟を提起します.前例もあります.2020年のイズミル洪水で被害を受けたある車両所有者に対し、大都市自治体、水道事業体、および省を相手に、法定利息付きの損害賠償が認められたのです.
ただし、この道は見た目以上に狭い.集中豪雨だけでは直ちにサービスの欠陥を証明するものではなく、排水状況の不備、下水桝の詰まり、そして因果関係がそれぞれ個別に検討される.洪水のたびに自治体を自動的に責任者とみなすことは、法的な現実からかけ離れている.勝訴した事案は、通常、インフラが当日想定される負荷に耐えられなかったことが具体的に立証された事案である.
洪水被害を受けた車両の中古車価値への影響
洪水により修理された車両は、中古市場で価格面で損をする.重傷害歴が記録された車両は市場でより低い価格で買い手がつき、買い手側の損傷確認の習慣は毎年強まっている.しかし法的枠組みは、一般に思われているものとは異なる形で機能する.洪水被害による価値低下は、交通事故の価値減損請求と同じ仕組みでは評価されない.車両保険の修理において、洪水被害だけで別途価値減損が支払われることを意味するわけではない.第三者または行政の責任が存在する場合は、市場価値の低下についても請求可能だが、重複して受け取ることはできず、保険会社は支払った額の範囲で求償権を行使できる.
業界はこの空白を部分的に商品面で埋め始めた.2026年以降、一部の保険会社が契約に車両価値減損補償を追加している.一方、2026年7月1日に施行された規制により、損害請求に価値減損請求が含まれるようになり、統一鑑定報告書と中央鑑定システムが導入された.損害額が4万TL未満の案件では鑑定人の任命が常に必須というわけではない.この3つの点は、洪水後の手続きを従来より速める方向にある.重傷害車両の販売は禁止されず、補償金を受け取るための条件が設けられただけである.
結論: 保険証書の一行が、洪水後の財産に大きな差を生む
この洪水が車の所有者に残した教訓は、登記簿ではなく保険証書の文面に書かれている.洪水・浸水補償は特約として付けられる保証であり、自賠責保険と地震保険はこの状況では何も支払わない.5営業日以内の通知、鑑定人が到着する前の車両の始動禁止、そして60%および全損の各しきい値を知っていることが、権利喪失を直接左右する.30年を超えるこの仕事の中で見てきた構図は変わっていない.自然災害への保険加入が低いままの層は、大雨のたびに同じ扉を叩いている.保険証書を今日読むことは、明日鑑定人の前で読むよりも常に安上がりである.