Dans quelle mesure l'assurance tous risques protégera-t-elle les véhicules endommagés par les inondations à Istanbul ?
Partagez cette page
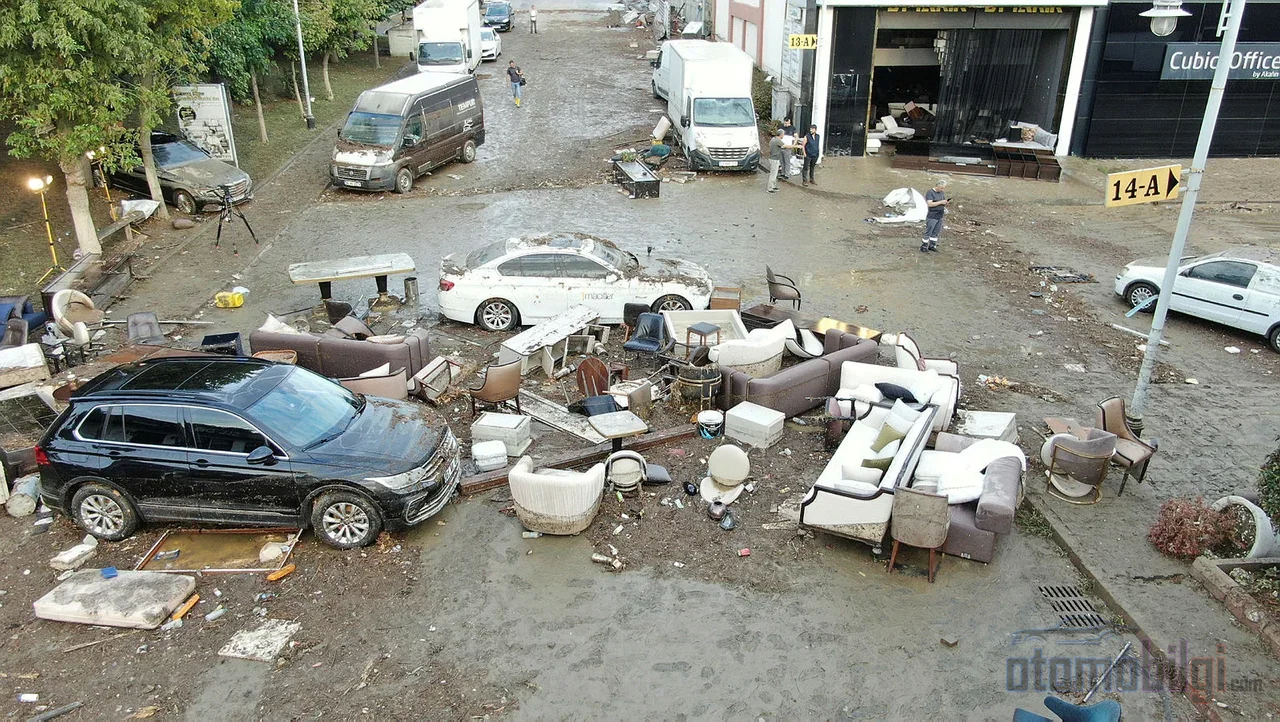
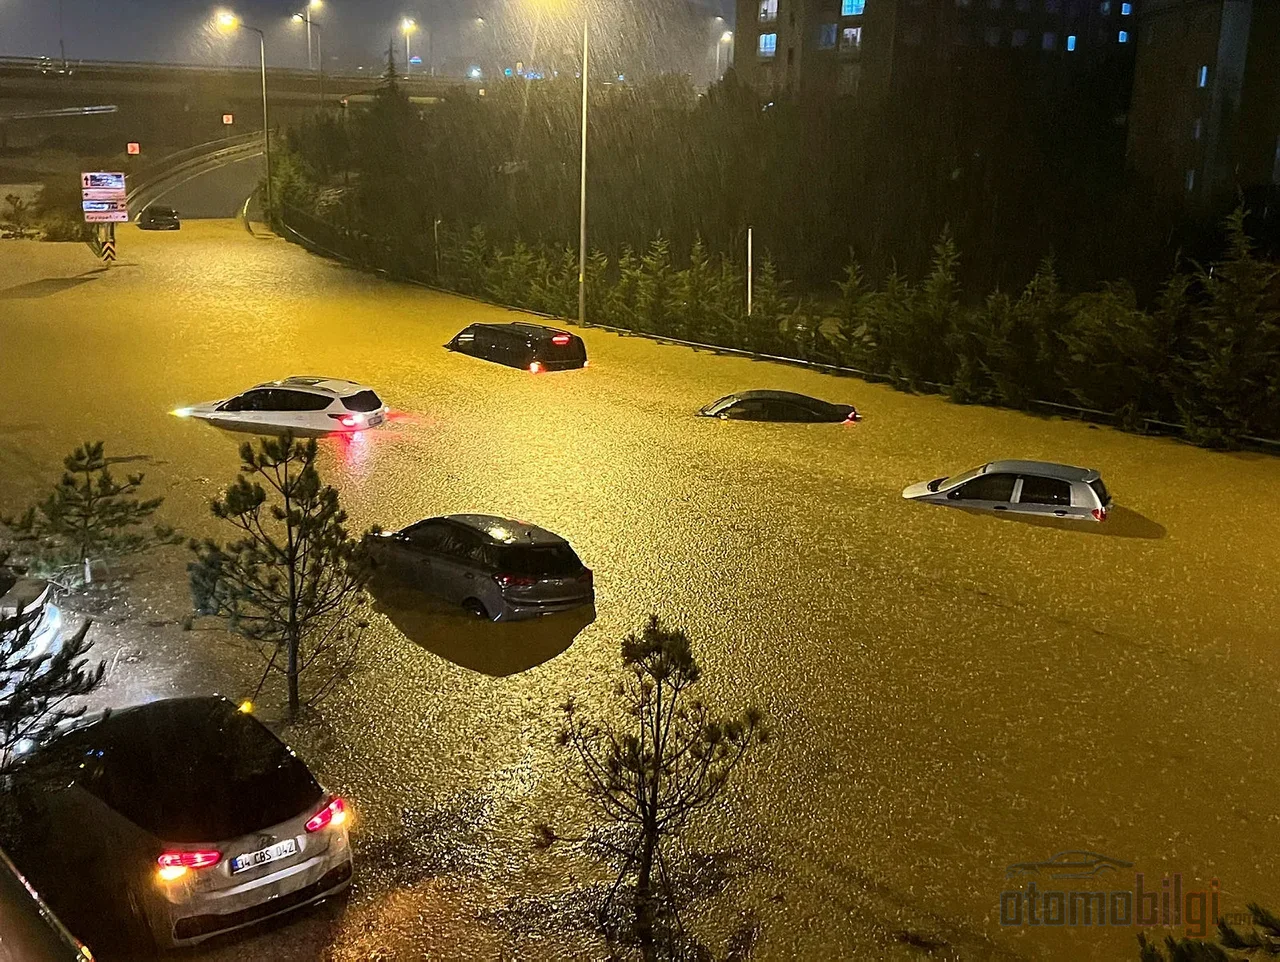
Pour un véhicule endommagé par une inondation, l'assurance casco ne verse une indemnité que si la garantie inondation et dégâts des eaux a été souscrite par avenant ; une casco standard ne couvre pas automatiquement ce dommage. L'assurance obligatoire de circulation, elle, ne couvre aucun dommage d'origine naturelle. Lors des fortes pluies qui ont frappé Istanbul le 14 octobre 2026, 1 277 inondations ont été recensées, avec 76 véhicules endommagés par les eaux signalés ; un tableau similaire a été constaté à Sakarya. Place maintenant aux calculs dans les garages où l'eau s'est retirée.
Points clés
- La garantie inondation et dégâts des eaux n'est pas standard dans la casco, elle est souscrite par avenant. La déclaration de sinistre doit être faite
- dans les 5 jours ouvrés au plus tard à compter de la découverte du dommage.
- Si le coût de réparation dépasse 60 % de la valeur du véhicule, il s'agit d'un dommage grave ; s'il dépasse sa valeur, il s'agit d'une perte totale (épave).
- L'assureur est tenu de payer dans les 10 jours ouvrés à compter de la remise du rapport d'expertise.
- Les propriétaires de véhicules sans casco peuvent réclamer une indemnité à l'administration en prouvant une faute de service. demander une indemnisation.
La casco couvre-t-elle les dommages dus aux inondations ? La réponse se cache dans une ligne de la police
Selon les Conditions générales de l'assurance casco pour véhicules terrestres, l'inondation et les dégâts des eaux ne sont couverts que par avenant. Le propriétaire du véhicule doit donc voir cette garantie clairement mentionnée dans sa police ; soit directement sous l'intitulé inondation et dégâts des eaux, soit sous la rubrique catastrophes naturelles. Se fier au nom du produit est trompeur : la distinction entre casco limitée, étendue ou complète existe dans les conditions générales, mais le nom du produit ne suffit pas à indiquer que la garantie inondation est accordée.
Il y a un autre piège que ceux qui s'y sont frottés connaissent bien : la garantie existe, mais elle peut être plafonnée. Si un plafond distinct est défini dans la police pour la garantie catastrophes naturelles, l'indemnité reste limitée à ce montant. Pour les sinistrés des inondations, le premier réflexe est donc d'ouvrir la police et de trouver cette ligne. Il y a des années, ces détails étaient souvent découverts au moment du sinistre, une fois le mal fait ; aujourd'hui, grâce à l'accès numérique aux polices, cette vérification peut se faire en quelques minutes.
Si la garantie existe, la casco couvre les dommages d'origine inondation comme la garniture intérieure, les sièges, les tapis et les moquettes, ainsi que les systèmes électroniques. Le point critique est la situation du moteur. Les conditions générales ne comportent pas de disposition spéciale sur l'entrée d'eau dans le moteur ; les pannes mécaniques, électriques et électroniques sont en principe exclues de la garantie. Mais si la panne résulte d'un événement couvert, elle peut être indemnisée. Le fait que le véhicule ait été inondé à l'arrêt ou qu'il ait volontairement été engagé sur une route inondée est perçu différemment par l'expert ; cette distinction est le point le plus litigieux des dossiers.
Quelle protection l'assurance de circulation et l'assurance DASK offrent-elles dans ce tableau ?
En bref : aucune. L'assurance obligatoire de circulation ne couvre que les dommages causés aux tiers ; les dommages d'inondation de votre propre véhicule sont hors du champ de couverture. La DASK ne couvre elle non plus que les dommages liés aux séismes et à leurs conséquences ; les inondations sont exclues de ce champ. Pour les dommages d'inondation à un logement ou un local commercial, la garantie inondation doit également figurer dans la police concernée. En résumé, voici les limites des trois types d'assurance au regard du risque de catastrophe naturelle :
| Type d'assurance | Dommages d'inondation du véhicule | Étendue |
|---|---|---|
| Assurance tous risques (Kasko) | Prise en charge si une garantie complémentaire inondation existe | Votre propre véhicule |
| Assurance responsabilité civile automobile | Ne couvre pas | Dommages causés aux tiers |
| Assurance obligatoire des catastrophes sismiques (DASK) | Ne couvre pas | Uniquement les dommages causés par un séisme et ses conséquences |
Le véritable drame du tableau, c'est le taux d'assurance. La réalité que le secteur répète à chaque catastrophe naturelle depuis des années est la suivante : en Türkiye, la très grande majorité des véhicules n'est couverte par aucune garantie contre les risques de catastrophes naturelles comme les inondations. Après l'inondation de Samsun Havza en mai 2026, le président du conseil d'administration de la confédération des assureurs avait souligné que le taux d'assurance contre les catastrophes naturelles, hors assurance tous risques, n'était que d'environ 5 pour cent. Un taux extrêmement faible ; c'est pourquoi le même secteur subit le même désastre après chaque inondation.
Les 5 premiers jours ouvrés et le processus d'expertise : quelle étape, et quand ?
Selon les conditions générales, la déclaration de sinistre doit être effectuée au plus tard dans les 5 jours ouvrés à compter de la connaissance de la survenance du risque. La déclaration peut être faite via le centre d'appels, l'application mobile, l'agent ou le centre commun de déclaration de sinistres Alo 193, mis en service le 1er septembre 2026. Alo 193 fonctionne comme une alternative supplémentaire aux canaux existants pour les déclarations de sinistres en responsabilité civile et en tous risques ; un canal pratique qui répartit la charge lors d'événements générant simultanément un grand nombre de dossiers, comme une inondation.
Au-delà de la déclaration, le comportement dans les premières heures influence directement le montant de l'indemnisation. Il ne faut pas démarrer le véhicule avant le passage de l'expert ; si de l'eau est entrée dans un moteur auquel on a fait faire un démarrage, le dommage s'aggrave et l'assuré peut être considéré comme ayant enfreint son obligation de prévenir le dommage. Les conditions générales régissent explicitement l'obligation de prévenir ou de réduire le dommage ; en cas de non-respect, si le dommage a augmenté, une réduction de l'indemnisation au prorata de la faute peut être appliquée. Pour les véhicules hybrides et électriques, la prudence est de mise : en raison du risque haute tension, il ne faut pas intervenir soi-même sur le système électrique ; le véhicule doit être transporté au service par dépanneuse.
Le cadre juridique du processus est également clair. L'assureur est tenu de signaler les documents supplémentaires demandés dans les 3 jours ouvrés. Le paiement doit être effectué au plus tard dans les 10 jours ouvrés à compter de la remise du rapport d'expertise ; la dette d'indemnisation devient exigible 45 jours après la déclaration de sinistre. L'assuré peut, s'il le souhaite, désigner son propre expert, et les honoraires raisonnables de l'expert sont pris en charge par l'assureur. En cas de franchise, la condition qu'elle soit écrite en caractères d'au moins 14 points dans la police est une disposition visant à éviter la perte de droits.
Que se passe-t-il si le véhicule est déclaré perte totale, et quels droits sont perdus ?
Les concepts de dommage grave et de perte totale ont été clarifiés par la réglementation en vigueur à compter de 2025. Si le coût de réparation, TVA incluse, dépasse la valeur du véhicule à la date du sinistre et que le véhicule n'est pas réparable, il s'agit d'une perte totale. Si le coût de réparation dépasse 60 % de la valeur, la définition de dommage grave s'applique. Il y a une étape de plus : si des pièces critiques comme l'installation électrique principale, des composants de systèmes électroniques, la batterie d'un véhicule électrique ou la ligne principale d'énergie, les airbags et les systèmes de sécurité sont endommagés, le véhicule peut être considéré comme gravement endommagé même si le taux reste inférieur à 60 %. Dans les dossiers d'inondation, le contact avec l'eau de ces pièces est inévitable, c'est pourquoi l'application fréquente de cette règle en pratique est attendue.
En cas de perte totale, l'indemnisation se fait sur la base de la valeur marchande à la date du sinistre, et le certificat de mise à l'épave ou de retrait de la circulation est exigé. Pour l'assuré souhaitant conserver le véhicule endommagé, la méthode dite de la valeur d'épave est appliquée : la différence entre la valeur marchande et la valeur endommagée est versée. C'est là qu'apparaît le risque de perte de droits ; si l'objection à la liste des véhicules équivalents utilisée pour la détermination de la valeur marchande tarde, l'indemnisation peut être bloquée sur une valeur basse. Dans cette période où les évaluations sont soumises à contrôle, l'assuré doit garder ses propres documents prêts : c'est la mesure la plus simple pour préserver sa marge de négociation.
Que faire en cas de refus : arbitrage, tribunal et délais de prescription
Si la compagnie d'assurance refuse la demande, une réclamation écrite doit d'abord être formulée. Si la compagnie refuse la demande ou ne répond pas par écrit dans les 15 jours ouvrables, il est possible de saisir la Commission d'Arbitrage des Assurances pour les litiges liés à l'assurance tous risques. Les conditions de saisine ont été clarifiées par la circulaire de l'institution en date du 5 août 2026 : si la compagnie a nommé son expert à temps, le fait que le rapport ne soit pas achevé ne constitue pas à lui seul une condition d'arbitrage. Cela signifie que la voie consistant à invoquer l'absence de rapport pour ralentir la procédure est fermée.
Si l'arbitrage n'aboutit pas, la voie judiciaire reste ouverte ; le tribunal du siège de l'assureur, de son agent ou du lieu du sinistre est compétent, et le délai de prescription est de 2 ans. Pour les véhicules à usage personnel, le tribunal de consommation peut également être saisi pour les litiges liés à l'assurance tous risques. Contrairement aux anciens dossiers, les délais et les instances sont désormais clairs dès le départ ; seule la discipline documentaire facilite la tâche de l'assuré.
Sans assurance tous risques : la voie de l'indemnisation par l'administration est-elle réaliste ?
Pour les propriétaires de véhicules sans assurance tous risques, la voie de l'assurance est fermée, mais la porte n'est pas totalement close. Une indemnisation peut être demandée à l'administration pour faute de service. Selon la loi de procédure contentieuse administrative, un recours préalable auprès de l'administration est obligatoire dans un délai d'un an à compter de la connaissance de l'acte, et en tout état de cause dans les 5 ans ; en cas de refus ou d'absence de réponse dans les 30 jours, une action en pleine juridiction est engagée devant le tribunal administratif dans les 60 jours. Il existe des précédents : lors des inondations d'Izmir en 2020, une indemnisation matérielle avec intérêts légaux avait été prononcée au profit d'un propriétaire de véhicule endommagé, à l'encontre de la métropole, de la société des eaux et du Ministère.
Mais cette voie est plus étroite qu'elle n'y paraît. De fortes précipitations ne prouvent pas à elles seules une faute de service ; l'insuffisance du système de drainage, l'obstruction des regardset le lien de causalité sont examinés séparément. Considérer la municipalité automatiquement responsable après chaque inondation est éloigné du réalisme juridique. Les dossiers gagnés sont généralement ceux où il est concrètement établi que l'infrastructure n'a pas pu supporter la charge attendue le jour de l'événement.
L'impact des dégâts d'inondation sur la valeur des véhicules d'occasion
Un véhicule réparé à cause d'une inondation perd de la valeur sur le marché de l'occasion. Les véhicules avec un relevé de dommages graves trouvent preneur à un prix plus bas sur le marché, et l'habitude des acheteurs de vérifier l'historique des dommages se renforce chaque année. Cependant, le cadre juridique fonctionne différemment de ce qu'on pourrait croire : la perte de valeur due aux dégâts d'inondation n'est pas évaluée selon le même régime que les demandes d'indemnisation pour perte de valeur suite à un accident de la circulation. Une réparation casco pour dégâts d'inondation ne signifie pas qu'une indemnisation pour perte de valeur sera versée en supplément. Si la responsabilité d'un tiers ou de l'administration existe, la diminution de la valeur marchande peut également être réclamée ; toutefois, aucun cumul d'indemnisations n'est possible et l'assureur peut exercer un droit de recours à hauteur du montant versé.
Le secteur a commencé à combler partiellement cette lacune du côté des produits. À partir de 2026, certaines compagnies d'assurance ajoutent une garantie de perte de valeur du véhicule à leurs polices. Par ailleurs, avec les réglementations entrées en vigueur le 1er juillet 2026, la demande d'indemnisation couvre la perte de valeur, un rapport d'expertise uniforme et un système centralisé d'expertise ont vu le jour ; pour les dossiers dont le montant des dommages est inférieur à 40 000 TL, la désignation d'un expert n'est pas toujours obligatoire. Ces trois points permettront d'accélérer les processus après inondation par rapport au passé ; la vente des véhicules gravement endommagés, elle, n'a pas été interdite, seules des conditions ont été instaurées pour pouvoir obtenir une indemnisation.
Conclusion : Une ligne dans la police fait toute la différence après une inondation
La leçon que cette inondation laisse aux propriétaires de véhicules n'est pas inscrite dans les registres, mais dans le texte de la police. La garantie inondation et submersion est une protection obtenue par un avenant ; l'assurance responsabilité civile et l'assurance des catastrophes naturelles (DASK) ne paient rien dans ce tableau. Effectuer la déclaration dans les 5 jours ouvrables, ne pas faire démarrer le véhicule avant le passage de l'expert et connaître les seuils de sinistre total de 60 pour cent déterminent directement la perte de droits. Dans ce message de plus de trente ans, le tableau que je constate n'a pas changé : la catégorie restant insuffisamment assurée contre les catastrophes naturelles frappe à la même porte à chaque averse. Lire sa police aujourd'hui coûte toujours moins cher que de la lire demain devant l'expert.
Sources
- Guide de l'assurance casco et assurance pour les véhicules endommagés par les inondations
- Indemnisation pour les véhicules endommagés par les inondations : casco, épave et procédures de demande 2026
- Conditions générales de l'assurance casco pour véhicules terrestres (TSB)
- Circulaire SEDDK - expertise des sinistres dans les assurances de véhicules à moteur
- Ce qui change le 1er juillet 2026 en matière de dommages et de perte de valeur des véhicules
- L'assurance responsabilité civile couvre-t-elle les dommages causés par les inondations ? Les leçons de l'inondation d'Istanbul
- Dommages causés aux véhicules par les inondations : casco et indemnisation 2026
- Vente de véhicules fortement endommagés (épaves) - Yeni Şafak
- Peut-on obtenir une indemnisation pour la perte de valeur grâce à l'assurance casco ? 2026