Wie gut deckt die Kaskoversicherung Fahrzeuge ab, die bei der Flut in Istanbul beschädigt wurden?
Diese Seite teilen
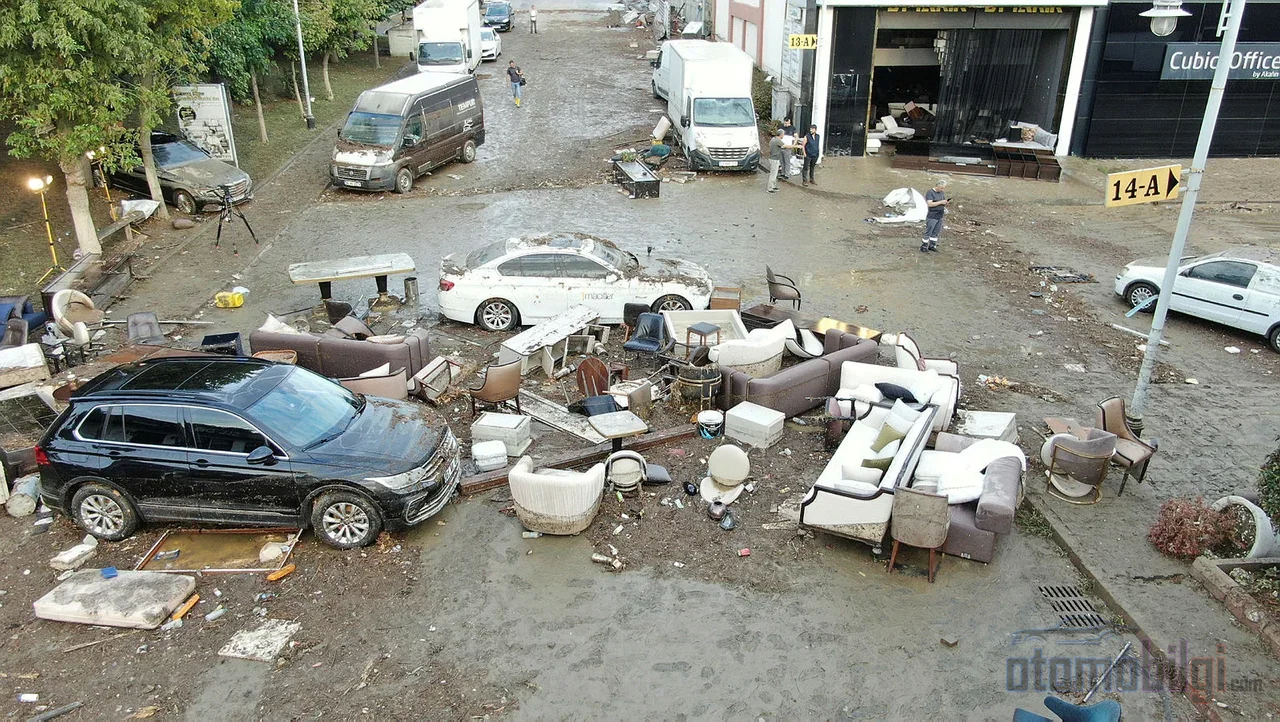
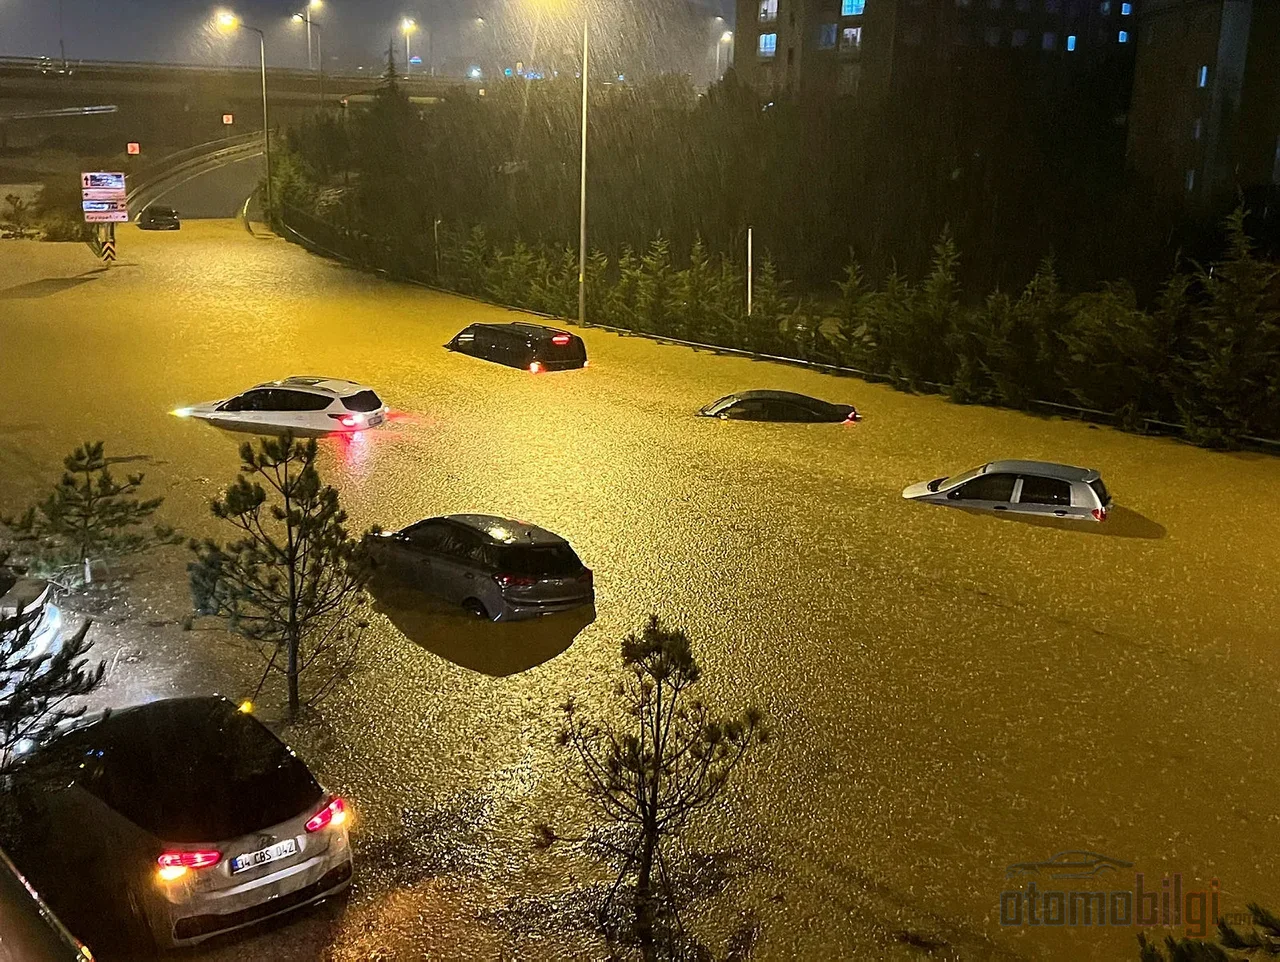
Bei einem durch Hochwasser beschädigten Fahrzeug leistet die Kaskoversicherung nur, wenn die Deckung Hochwasser und Überschwemmung per Zusatzvereinbarung in der Police eingeschlossen wurde; die Standardkasko deckt diesen Schaden nicht automatisch. Die gesetzliche Haftpflichtversicherung hingegen übernimmt keinerlei Schäden aus Naturkatastrophen. Beim heftigen Starkregen, der Istanbul am 14. Oktober 2026 traf, wurden 1.277 Überschwemmungen registriert, in den Meldungen waren 76 Fahrzeuge genannt, die durch Hochwasser beschädigt wurden; in Sakarya zeigte sich ein ähnliches Bild. Jetzt kommt der Augenblick der Abrechnung in den Garagen, in denen das Wasser abgeflossen ist.
Die wichtigsten Punkte
- Die Deckung für Hochwasser und Überschwemmung ist in der Kasko nicht Standard, sondern wird per Zusatzvereinbarung abgeschlossen.
- Die Schadenmeldung muss ab Kenntnis des Schadens spätestens innerhalb von 5 Werktagen erfolgen.
- Übersteigen die Reparaturkosten 60 Prozent des Fahrzeugwerts, liegt ein schwerer Schaden vor; übersteigen sie den Wert, liegt ein Totalschaden vor.
- Der Versicherer ist verpflichtet, ab Übergabe des Gutachterberichts innerhalb von 10 Werktagen zu zahlen.
- Fahrzeugbesitzer ohne Kasko können unter Nachweis eines Dienstverschuldens von der Verwaltung Schadensersatz verlangen.
Zahlt die Kasko bei Hochwasserschaden? Die Antwort verbirgt sich in einer Zeile der Police
Nach den Allgemeinen Bedingungen der Kfz-Kaskoversicherung sind Hochwasser und Überschwemmung ein Risiko, das nur per Zusatzvereinbarung in den Deckungsumfang aufgenommen wird. Das heißt, in der Police des Fahrzeughalters muss diese Deckung ausdrücklich aufgeführt sein; entweder direkt unter dem Begriff Hochwasser und Überschwemmung oder unter der Rubrik Naturkatastrophen. Aus dem Produktnamen lässt sich kein Schluss ziehen: Die Unterscheidung zwischen schmaler, erweiterter oder vollständiger Kasko existiert zwar in den Allgemeinen Bedingungen, doch der Produktname allein zeigt nicht an, dass Hochwasserdeckung gewährt wird.
Ein weiteres Risiko, das Eingeweihte genau kennen: Es kann Deckung geben, aber mit begrenzter Summe. Ist in der Police eine eigene Deckungssumme für Naturkatastrophen definiert, bleibt der Schaden auf diesen Betrag beschränkt. Die erste Aufgabe für Betroffene ist daher, die Polizei zu öffnen und diese Zeile zu finden. Vor Jahren erfuhren Betroffene von solchen Details oft erst im Schadensfall, wenn alles zu spät war; heute lässt sich dieselbe Prüfung dank digitalem Polizeiabruf in wenigen Minuten durchführen.
Besteht die Deckung, übernimmt die Kasko hochwasserbedingte Schäden an Innenausstattung, Sitzen, Teppichen und Fußmatten sowie elektronischen Systemen. Kritisch ist die Situation beim Motor. In den Allgemeinen Bedingungen gibt es keine spezielle Regelung für Wassereinzug in den Motor; mechanische, elektrische und elektronische Defekte sind grundsätzlich ausgeschlossen. Entsteht der Defekt jedoch durch ein versichertes Ereignis, kann er gedeckt sein. Ein vollgelaufenes Fahrzeug im Parkzustand unterscheidet sich im Gutachterurteil von einem Fahrzeug, das bewusst in eine überflutete Straße gefahren wird; dieser Unterschied ist der streitanfälligste Punkt der Schadensfälle.
Wie gut schützen Haftpflichtversicherung und DASK in diesem Szenario?
Kurz gesagt: gar nicht. Die gesetzliche Haftpflichtversicherung deckt nur Schäden an Dritten; der Hochwasserschaden am eigenen Fahrzeug ist ausgeschlossen. Die DASK zahlt nur für Erdbeben und erdbebenbedingte Schäden, Hochwasser fällt nicht darunter. Auch für Hochwasserschäden an Wohn- oder Geschäftsräumen muss die entsprechende Police eine Hochwasserdeckung enthalten. Zusammengefasst sind dies die Grenzen der drei Versicherungstypen hinsichtlich des Naturkatastrophenrisikos:
| Versicherungsart | Hochwasserschaden am Fahrzeug | Umfang |
|---|---|---|
| Kasko (Vollkaskoversicherung) | Wird gedeckt, sofern eine Elementarschaden-Zusatzdeckung besteht | Ihr eigenes Fahrzeug |
| Verkehrshaftpflichtversicherung (Trafik Sigortası) | Deckt nicht | Schäden an Dritten |
| DASK (Erdbebenversicherung) | Deckt nicht | Nur Erdbeben und Erdbeben-folgeschäden |
Der eigentliche Schmerzpunkt liegt in der Versicherungsquote. Die Wahrheit, die die Branche seit Jahren ausspricht und die nach jeder Naturkatastrophe aufs Neue wiederholt wird, lautet: In Türkiye ist der weitaus größte Teil der Fahrzeuge gegen Naturkatastrophenrisiken wie Überschwemmungen überhaupt nicht abgesichert. Nach der Überschwemmung in Havza/Samsun im Mai 2026 hatte der Vorstandsvorsitzende des Versichererverbands auf die Zahlen verwiesen und erklärt, dass die Versicherungsquote für Naturkatastrophen außerhalb der Kasko lediglich bei etwa 5 Prozent liegt. Ein äußerst niedriger Wert; dass derselbe Kreis nach jeder Überschwemmung denselben Schiffbruch erleidet, liegt eben daran.
Erste 5 Werktage und der Gutachterprozess: Welcher Schritt ist wann zu tun?
Gemäß den allgemeinen Versicherungsbedingungen muss die Schadensmeldung spätestens innerhalb von 5 Werktagen ab Kenntnis vom Eintritt des Risikos erfolgen. Die Meldung kann über das Callcenter, die mobile App, den Vermittler oder ab 1. September 2026 über das gemeinsame Schadensmeldezentrum Alo 193 erfolgen. Alo 193 fungiert bei Schadensmeldungen für Haftpflicht und Kasko als zusätzliche Alternative zu den bestehenden Kanälen; ein praktischer Kanal, der bei Ereignissen wie Überschwemmungen, bei denen gleichzeitig viele Fälle entstehen, die Last verteilt.
Über die Meldung hinaus beeinflusst das Verhalten in den ersten Stunden direkt die Höhe der Entschädigung. Das Fahrzeug darf nicht gestartet werden, bevor der Gutachter da ist; wenn Wasser in einen angesprungenen Motor eingedrungen ist, vergrößert sich der Schaden, und die Obliegenheit des Versicherungsnehmers zur Schadensminderung kann als verletzt gelten. Die allgemeinen Bedingungen regeln die Pflicht zur Verhütung oder Minderung des Schadens ausdrücklich; bei einem Verstoß kann die Entschädigung im Umfang des Verschuldens gekürzt werden, wenn der Schaden dadurch größer geworden ist. Bei Hybrid- und Elektrofahrzeugen ist die Sache noch heikler: Wegen der Hochspannungsgefahr darf nicht eigenmächtig in das elektrische System eingegriffen werden, das Fahrzeug muss mit einem Abschleppwagen zur Werkstatt gebracht werden.
Auch der rechtliche Rahmen des Verfahrens ist klar. Der Versicherer muss die zusätzlich angeforderten Unterlagen innerhalb von 3 Werktagen mitteilen. Ab Übergabe des Gutachterberichts erfolgt die Zahlung spätestens innerhalb von 10 Werktagen; die Entschädigungsschuld wird 45 Tage nach der Schadensmeldung fällig. Der Versicherungsnehmer kann auf Wunsch seinen eigenen Gutachter benennen, und die angemessenen Gutachterkosten werden vom Versicherer übernommen. Wenn ein Selbstbehalt vereinbart ist, dient die Voraussetzung, dass er in der Police mindestens in Schriftgröße 14 geschrieben sein muss, ebenfalls einer Regelung zur Vermeidung von Rechtsverlusten.
Was passiert, wenn das Fahrzeug als Totalschaden eingestuft wird, welche Ansprüche gehen verloren?
Die Begriffe Schwerbeschädigung und Totalschaden wurden durch die ab 2025 geltende Regelung geklärt. Übersteigen die Reparaturkosten inklusive Mehrwertsteuer den Wert des Fahrzeugs zum Schadensdatum und ist eine Reparatur des Fahrzeugs nicht möglich, liegt ein Totalschaden vor. Übersteigen die Reparaturkosten 60 Prozent des Werts, greift die Definition der Schwerbeschädigung. Es gibt noch eine weitere Stufe: Sind kritische Teile wie die Haupt-Stromanlage, Elektroniksystem-Komponenten, die Batterie eines Elektrofahrzeugs oder die Hauptenergieleitung, Airbags und Sicherheitssysteme beschädigt, kann das Fahrzeug trotz einer Quote unter 60 Prozent als schwer beschädigt gelten. Da bei Hochwasser-Fällen gerade diese Teile unweigerlich mit Wasser in Berührung kommen, ist mit einer häufigen Anwendung dieser Regel in der Praxis zu rechnen.
Die Zahlung bei Totalschaden erfolgt auf Grundlage des Marktwerts zum Schadensdatum, und die Verschrottungs- sowie die Abmeldebescheinigung werden verlangt. Bei dem Versicherungsnehmer, der das Fahrzeug im beschädigten Zustand behalten möchte, wird das sogenannte Souitage-Verfahren angewendet: Die Differenz zwischen Marktwert und beschädigtem Wert wird ausgezahlt. Hier entsteht das Risiko eines Rechtsverlusts: Wird der Einspruch gegen die Liste der gleichwertigen Fahrzeuge, die zur Feststellung des Marktwerts herangezogen wurde, verzögert, kann die Zahlung auf einem niedrigen Wert fixiert werden. In dieser Zeit, in der die Feststellungen einer Prüfung unterzogen werden, ist es die einfachste Maßnahme, die eigenen Unterlagen bereitzuhalten und so den Verhandlungsspielraum zu wahren.
Fahrplan bei einer Ablehnung: Schlichtungsverfahren, Gericht und Verjährung
Lehnt die Versicherungsgesellschaft den Antrag ab, sollte zunächst ein schriftlicher Antrag gestellt werden. Lehnt die Gesellschaft den Antrag ab oder antwortet sie nicht innerhalb von 15 Werktagen schriftlich, kann bei Kasko-Streitigkeiten die Schlichtungskommission für Versicherungen angerufen werden. Mit der Bekanntmachung der Behörde vom 5. August 2026 wurden die Antragsbedingungen klargestellt: Hat das Unternehmen seinen Sachverständigen rechtzeitig beauftragt, stellt allein der Umstand, dass der Bericht nicht fertiggestellt ist, keine Bedingung für das Schlichtungsverfahren dar. Das bedeutet, dass der Weg, die Berichtslücke als Vorwand zur Verzögerung des Verfahrens zu nutzen, verschlossen ist.
Führt das Schlichtungsverfahren zu keinem Ergebnis, ist der Gerichtsweg offen; zuständig ist das Gericht am Sitz des Versicherers, an der Stelle seiner Vertretung oder am Schadensort, und die Verjährungsfrist beträgt 2 Jahre. Bei für private Zwecke genutzten Fahrzeugen können bei Kasko-Streitigkeiten auch die Verbrauchergerichte zuständig werden. Anders als bei alten Akten sind Fristen und zuständige Stellen nun von vornherein klar; allein die Disziplin bei den Unterlagen erleichtert dem Versicherungsnehmer die Angelegenheit.
Wenn Sie keine Kasko haben: Ist der Weg des Schadensersatzes vom Staat realistisch?
Für Fahrzeughalter ohne Kasko ist der Weg über die Versicherung verschlossen, aber die Tür ist nicht völlig zu. Vom Staat kann unter Berufung auf ein Dienstverschulden Schadensersatz verlangt werden. Nach dem Verwaltungsprozessgesetz muss innerhalb von 1 Jahr ab Kenntnis der Handlung, in jedem Fall jedoch innerhalb von 5 Jahren, ein Vorverfahren bei der Verwaltungsbehörde durchgeführt werden; bei Ablehnung oder ausbleibender Antwort innerhalb von 30 Tagen ist innerhalb von 60 Tagen Klage vor dem Verwaltungsgericht zu erheben. Es gibt auch einen Präzedenzfall: Einem Fahrzeughalter, der bei der Izmirer Flut 2020 einen Schaden erlitten hatte, wurde materieller Schadensersatz nebst gesetzlichen Zinsen gegen die Großstadtgemeinde, das Wasserwerk und das Ministerium zugesprochen.
Allerdings ist dieser Weg enger, als er erscheint. Starker Regen beweist allein noch keine Leistungspflichtverletzung; unzureichender Drainagezustand, verstopfte Kanalschächte und der Kausalzusammenhang werden gesondert geprüft. Die Gemeinde nach jeder Flut automatisch als verantwortlich anzusehen, ist weit von juristischer Realität entfernt. Gewonnene Fälle sind in der Regel solche, in denen konkret nachgewiesen werden konnte, dass die Infrastruktur die am Ereignistag erwartete Belastung nicht tragen konnte.
Auswirkung von Flutschäden auf den Gebrauchtwagenwert
Ein aufgrund einer Flut repariertes Fahrzeug zahlt beim Wiederverkauf preislich einen Abschlag. Fahrzeuge mit schweren Schadenseinträgen finden am Markt zu niedrigeren Preisen Abnehmer, und die Gewohnheit der Käuferseite, Schäden abzufragen, wird jedes Jahr stärker. Dennoch funktioniert der rechtliche Rahmen anders als erwartet: Die merkantile Wertminderung aufgrund von Flutschäden wird nicht nach denselben Regeln wie Wertminderungsansprüche nach Verkehrsunfällen beurteilt. Bei einer Kaskoreparatur bedeutet ein Flutschache allein nicht, dass zusätzlich eine Wertminderung ausgezahlt wird. Besteht eine Haftung Dritter oder der öffentlichen Hand, kann auch die Wertminderung des Marktwerts geltend gemacht werden; eine doppelte Inanspruchnahme ist jedoch nicht zulässig, und der Versicherer kann im Umfang der geleisteten Summe Rückgriff nehmen.
Die Branche begann, diese Lücke teilweise auf der Produktseite zu schließen. Ab 2026 nehmen einige Versicherungsunternehmen eine Fahrzeuggarantie gegen Wertminderung in ihre Policen auf. Zum anderen umfassen die zum 1. Juli 2026 in Kraft getretenen Regelungen den Schadensantrag mit dem Wertminderungsanspruch; ein einheitliches Gutachterwesen und ein zentrales Gutachtersystem kamen auf die Agenda; bei Schadenfällen unter 40.000 TL ist die Beauftragung eines Gutachters nicht immer zwingend. Diese drei Punkte werden die Abläufe nach einer Flut im Vergleich zur Vergangenheit beschleunigen; der Verkauf schwerverunfallter Fahrzeuge wurde dagegen nicht verboten, es wurden lediglich Bedingungen für die Erlangung einer Entschädigung geschaffen.
Fazit: Eine Zeile in der Police macht nach einer Flut den Vermögensunterschied aus
Die Lektion, die diese Flut den Fahrzeugbesitzern hinterlässt, steht nicht in den Registern, sondern im Versicherungstext. Die Flut- und Überschwemmungsdeckung ist ein Schutz, der durch eine Zusatzvereinbarung erworben wird; die Verkehrsversicherung und die DASK zahlen in diesem Szenario gar nichts. Die Anzeige innerhalb von 5 Werktagen, das Nicht-Betreiben des Fahrzeugs vor Ankunft des Gutachters und die Kenntnis der Totalschaden-Grenzen von 60 Prozent bestimmen den Verlust von Ansprüchen unmittelbar. Das Bild, das ich in dieser über dreißigjährigen Botschaft sehe, hat sich nicht verändert: Der Bevölkerungsteil mit geringer Naturkatastrophenversicherung steht bei jedem Wolkenbruch vor derselben Tür. Die Police heute zu lesen, ist immer billiger, als sie morgen vor dem Gutachter zu lesen.
Quellen
- Kasko- und Versicherungsleitfaden für durch Hochwasser beschädigte Fahrzeuge
- Entschädigung für durch Hochwasser beschädigte Fahrzeuge: Kasko, Totalschaden und Antragswege 2026
- Allgemeine Bedingungen für die Kaskoversicherung von Kraftfahrzeugen (TSB)
- Rundschreiben der SEDDK - Schadengutachten bei Kfz-Versicherungen
- Was ändert sich am 1. Juli 2026 bei Fahrzeugschäden und Wertverlust
- Zahlt die Haftpflichtversicherung Hochwasserschäden? Lehren aus dem Hochwasser in Istanbul
- Fahrzeugschäden durch Hochwasser: Kasko und Entschädigung 2026
- Verkauf von schwer beschädigten (Total-)Fahrzeugen - Yeni Şafak
- Kann man bei der Kaskoversicherung einen Wertverlustausgleich erhalten? 2026