İstanbuldakı sellərdən zərər çəkən avtomobillərdə kasko nə qədər qoruyacaq?
Bu Səhifəni Paylaşın
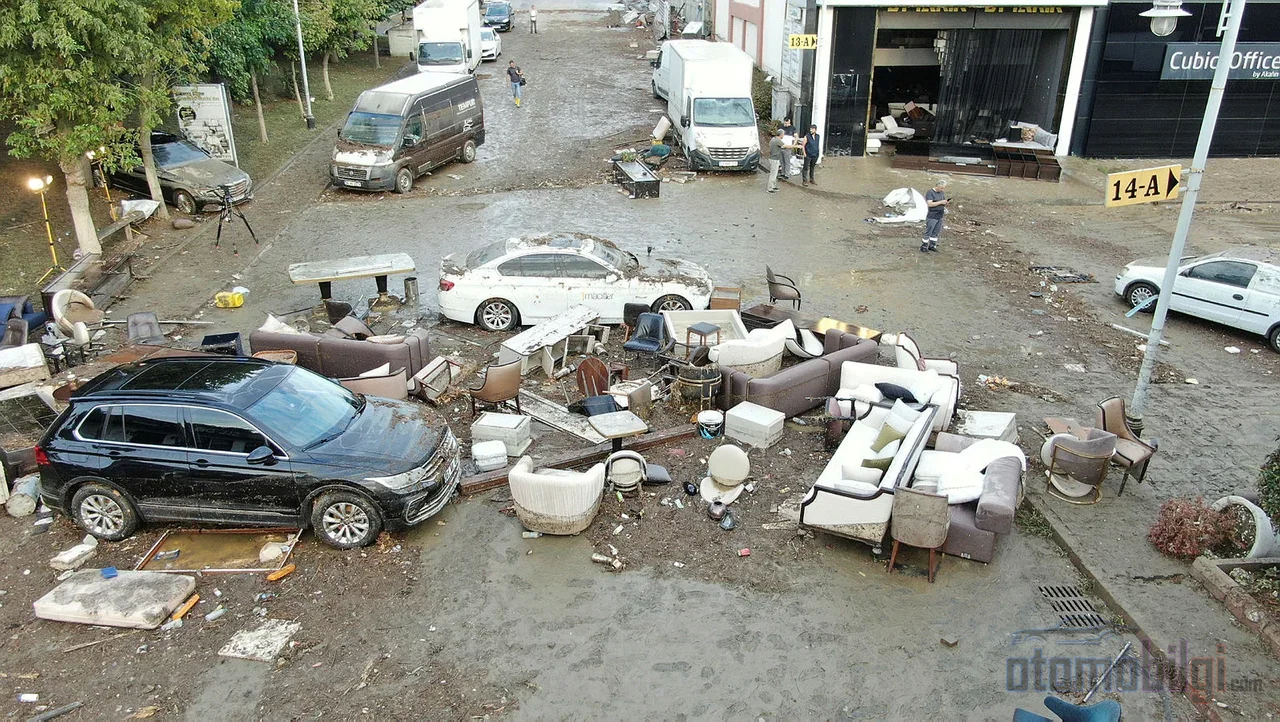
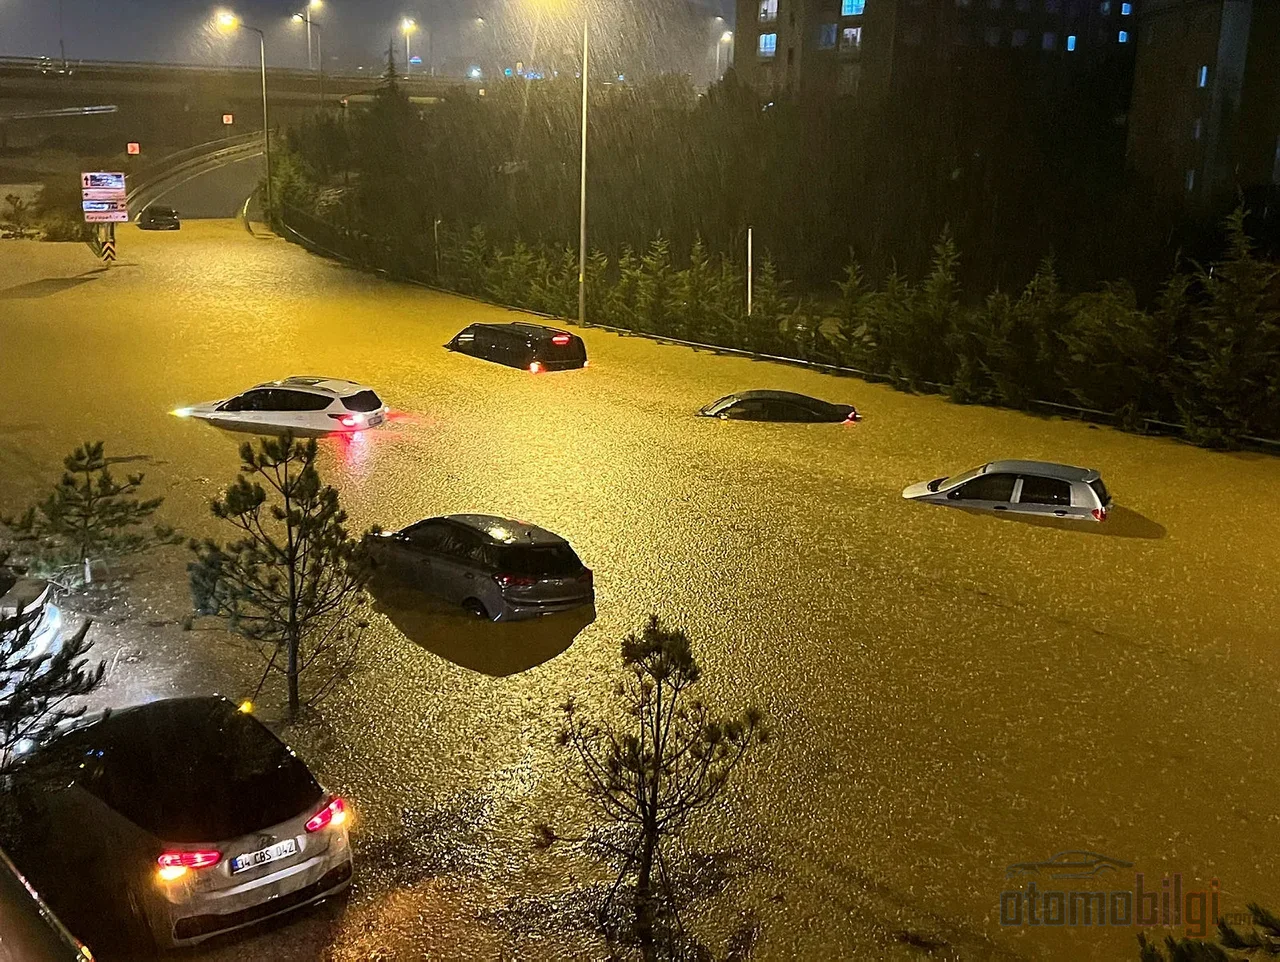
Sel zərəri görmüş avtomobilə kasko yalnız polisdə sel və su daşqını təminatı əlavə müqavilə ilə alınmışsa ödəniş edir; standart kasko bu zərəri avtomatik qarşılamır. Məcburi yol hərəkəti sığortası isə təbii fəlakətlərdən yaranan zərərlərin heç birini ödəmir. 14 oktyabr 2026-da İstanbulu vuran şiddətli leysan zamanı 1.277 su daşqını qeydə alındı, müraciətlərdə seldən zərər görən 76 avtomobil yer alırdı; Sakaryada da oxşar vəziyyət yaşandı. İndi növbə suyun çəkildiyi qarajlarda aparılan hesablaşmadadır.
Əsas məqamlar
- Sel və su daşqını təminatı kaskoda standart deyil, əlavə müqavilə ilə alınır.
- Zərər hadisəsi barədə bildiriş, zərərin öyrənilməsindən etibarən gecikməməklə 5 iş günü içində edilməlidir.
- Təmir xərci avtomobilin dəyərinin %60-ını aşarsa ağır zərər, dəyərini aşarsa tam zərər (pert) söhbəti gedir.
- Sığortacı, ekspert rəporunun təqdim edilməsindən etibarən 10 iş günü içində ödəniş etməyə borcludur.
- Kaskosuz avtomobil sahibləri, xidmət qəusrunun sübutu ilə idarədən təzminat tələb edə bilərlər.
Kasko sel zərərini ödəyir? Cavab polisin bir sətrində gizlənib
Quru Nəqliyyat Vasitələri Kasko Sığortası Ümumi Şərtlərinə görə sel və su daşqını, təminat əhatəsinə yalnız əlavə müqavilə ilə daxil olan bir riskdir. Yəni avtomobil sahibinin Polisində bu təminatın açıq şəkildə yazılması lazımdır; ya birbaşa sel və su daşqını ifadəsi ilə, ya da təbii fəlakətlər başlığı altında. Məhsulun adına baxaraq nəticə çıxarmaq aldatıcıdır: dar kasko, genişləndirilmiş və ya tam kasko fərqi ümumi şərtlərdə olsa da, məhsulun adı tək başına sel təminatının verildiyini göstərmir.
Bu işin içindən keçənlərin yaxından bildiyi başqa bir tələ də var: təminat ola bilər, amma limitli. Polisdə təbii fəlakət təminatına ayrıca limit müəyyən edilibsə, zərər həmin məbləğlə məhdudlaşır. Seldən təsirlənənlər üçün ilk iş polisi açıb həmin sətri tapmaqdır. İllər öncə bu cür detallar çox vaxt zərər anında, iş işdən keçdikdən sonra öyrənilirdi; bu gün rəqəmsal polisə çıxış sayəsində eyni yoxlama bir neçə dəqiqəyə edilə bilər.
Təminat mövcuddursa, kasko sel mənbəli zərərləri - daxili üzlük, oturacaqlar, xalça və paspaslar, elektron sistemlər kimi - qarşılayır. Kritik məqam mühərrikdə ortaya çıxan vəziyyətdir. Ümumi şərtlərdə mühərriyin suya düşməsinə aid xüsusi müddəa yoxdur; mexaniki, elektrik və elektron nasazlıqlar əsasən təminat xaricindədir. Lakin nasazlıq, təminat əhatəsinə daxil olan bir hadisədən yaranıbsa, qarşılanıla bilər. Park vəziyyətində suyun dolması ilə su basmış yola qəsdən daxil olmaq isə ekspert qiymətləndirməsində fərqlidir; bu fərq, faylların ən çox mübahisə doğuran başlığıdır.
Yol hərəkəti sığortası və DASK bu vəziyyətdə nə qədər qoruyur?
Qısaca: heç nə qorumur. Məcburi yol hərəkəti sığortası yalnız üçüncü şəxslərə verilən zərərləri qarşılayır; öz avtomobilinizin sel zərəri əhatə xaricindədir. DASK da yalnız zəlzələ və zəlzələdən yaranan zərərləri ödəyir, sel bu əhatənin xaricindədir. Mənzil və ya iş yerinin sel zərəri üçün də müvafiq polisdə sel təminatının olması lazımdır. Təbii fəlakət riski baxımından üç sığorta növünün sərhədlərini xülasə etsək:
| Sığorta növü | Avtomobilin sel zərəri | Əhatə dairəsi |
|---|---|---|
| Kasko | Əlavə təminat varsa qarşılanır | Öz avtomobiliniz |
| Yol hərəkəti sığortası | Qarşılamır | Üçüncü şəxslərə verilən zərərlər |
| DASK | Qarşılamır | Yalnız zəlzələ və zəlzələdən yaranan zərərlər |
Cədvəlin əsl ağrılı tərəfi sığortalılıq faizidir. Səktorün illərdir dilə gətirdiyi və təbii fəlakətdən sonra hər dəfə yenidən təkrarlanan həqiqət budur: Türkiyədə avtomobillərin böyük əksəriyyəti sel kimi təbii fəlakət risklərinə qarşı heç bir təminat altında deyil. 2026-cı ilin mayında Samsun Havza selindən sonra sığortaçılar konfederasiyasının idarə heyəti sədri rəqəmlərə diqqət çəkərək kasko xaricində təbii fəlakət sığortalılığı faizinin yalnız təxminən 5 faiz ətrafında olduğunu bildirmişdi. Son dərəcə aşağı faizdir; hər sel sonrası eyni hissənin eyni kəsərək üsürat verməsi də bundandır.
İlk 5 iş günü və ekspert prosesi: Hansı addım nə vaxt atılmalıdır?
Ümumi şərtlərə görə zərər xəbərdarlığı riskin baş verdiyinin öyrənilməsindən ən geci 5 iş günü içində edilməlidir. Xəbərdarlıq zəng mərkəzi, mobil tətbiq, agentlik və ya 1 sentyabr 2026-da fəaliyyətə başlayacaq Alo 193 Birgə Zərər Xəbərdarlıq Mərkəzi vasitəsilə edilə bilər. Alo 193 yol hərəkəti və kasko zərər xəbərdarlıqlarında mövcud kanallara əlavə alternativ kimi çalışır; sel kimi eyni anda çoxlu sayda faylın yaranacağı hadisələrdə yükü bölüşdürən praktik bir kanaldır.
Xəbərdarlıqdan əlavə ilk saatlardakı davranış təzminatın miqdarına birbaşa təsir edir. Ekspert gəlmədən avtomobili işə salmamaq lazımdır; mühərrikə işə salma verilmişsə və su dolmuşdursa zərər böyüyür və sığortalının zərərin qarşısını alma öhdəliyinə zidd hal baş verə bilər. Ümumi şərtlər zərərin qarşısını alma və ya azaltma öhdəliyini açıq şəkildə tənzimləyir; zidd halda zərər artmışsa təzminatdan günah faizində endirim edilə bilər. Hibrid və elektrikli avtomobillərdə iş daha həssasdır: yüksək gərginlik riski səbəbindən elektrik sisteminə özbaşına müdaxilə edilməməli, avtomobil çəkici ilə servisə daşınmalıdır.
Prosesin hüquqi çərçivəsi də aydındır. Sığortaçı tələb etdiyi əlavə sənədləri 3 iş günü içində bildirmək məcburiyyətindədir. Ekspert hesabatının təqdim edilməsindən ödəmə ən geci 10 iş günü içində edilir; təzminat borcu zərər xəbərdarlığından 45 gün sonra mücəl halına gəlir. Sığortalı istəsə öz ekspertini təyin edə bilər və münasib ekspert haqqı sığortaçı tərəfindən qarşılanır. Məxaric varsa, siyasətdə ən azı 14 punto ilə yazılmış olması şərti də hüquq itirilməsinin qarşısını almaq məqsədilə qoyulmuş bir tənzimləmədir.
Avtomobil pert sayılsa nə olur, hansı hüquqlar itirilir?
Ağır zərər və tam zərər anlayışları 2025-ci ildən etibarən qüvvəyə minən qaydada dəqiqləşdi. ƏDV daxil olmaqla təmir xərci avtomobilin zərər tarixindəki dəyərini aşır və avtomobil təmiri qəbul etmirsə, tam zərər söhbəti gedir. Təmir xərci dəyərin 60 faizini aşarsa, ağır zərər tərifi işə düşür. Bir addım da var: əsas elektrik təchizatı, elektron sistem hissələri, elektrikli avtomobilin batareyası və ya əsas enerji xətti, təhlükəsizlik yastıqları və təhlükəsizlik sistemləri kimi kritik hissələr zədəlidirsə, faiz 60-dan aşağı olsa belə, avtomobil ağır zərərli sayıla bilər. Sel fayllarında məhz bu hissələrin su ilə təması qaçılmaz olduğundan, qaydanın praktikada tez-tez tətbiq olunması gözlənilməlidir.
Tam zərərdə ödəniş zərər tarixindəki rayiç dəyər əsasında həyata keçirilir və saxlanma, yoldan çıxarılma sənədi tələb olunur. Avtomobili zədəli vəziyyətdə saxlamaq istəyən sığortalıya sovtaj məbləği adlanan üsul tətbiq olunur: rayiç dəyərlə zədəli dəyər arasındakı fərq ödənilir. Hüquq itkisi riski burada yaranır; rayiç dəyərin müəyyən edilməsində istifadə olunan ekvivalent avtomobil siyahısına etiraz gecikərsə, ödəniş aşağı dəyərlə kilidlənə bilər. Müəyyənləşdirmələrin nəzarətə məruz qaldığı bu dövrdə sığortalının öz sənədlərini hazırlıqda saxlaması, danışıq payını qoruyan ən sadə tədbirdir.
Rədd cavabı gələrsə yol xəritəsi: Ərizəçilik, məhkəmə və müddət keçməsi
Sığorta şirkəti tələbi rədd edərsə, əvvəlcə yazılı müraciət edilməlidir. Şirkət tələbi rədd edərsə və ya 15 iş günü ərzində yazılı cavab verməzsə, kasko mübahisələrində Sığorta Ərizəçilik Komissiyasına müraciət edilə bilər. Qurumun 5 avqust 2026-cı il tarixli sirkulyarı ilə müraciət şərtləri dəqiqləşdirildi: şirkət ekspertini vaxtında təyin etmişsə, hesabatın tamamlanmamış olması təkbaşına ərizəçilik şərti yaratmır. Bu, prosesi ləngitmək üçün hesabatın olmamasını bəhanə etmə yolunun bağlandığı deməkdir.
Ərizəçilikdən nəticə alınmazsa, məhkəmə yolu açıqdır; sığortacının mərkəzi, agentliyi və ya zərər yeri məhkəməsi səlahiyyətlidir və müddət keçməsi 2 ildir. Şəxsi məqsədlə istifadə olunan avtomobillərdə kasko mübahisələrində istehlakçı məhkəməsi də gündəmə gələ bilər. Köhnə fayllardan fərqli olaraq artıq müddətlər və instansiyalar əvvəldən məlumdur; yalnız sənəd intizamı sığortalının işini asanlaşdırır.
Kaskonuz yoxdursa: İdarədən təzminat yolu realistdirmi?
Kaskosuz avtomobil sahibləri üçün sığorta yolu bağlıdır, lakin qapı tamamilə aralanmır. İdarənin xidmət qusuru iddiası ilə idarədən təzminat tələb oluna bilər. İnzibati Məhkəmə Prosesi Məcəlləsinə görə əməldən xəbər tutulduqdan etibarən 1 il, hər halda 5 il ərzində idarəyə ilkin müraciət mütləqdir; rədd və ya 30 gün ərzində cavab gəlməməsi halında 60 gün ərzində inzibati məhkəmədə tam ədalət məhkəməsi iddiası qaldırılır. Prezedent də var: 2020-ci il İzmir selində zərər çəkmiş bir avtomobil sahibinə, metropoliten bələdiyyəsi, su idarəsi və Nazirlikə qarşı hüquqi faizi ilə maddi təzminat hökm verilmişdi.
Lakin bu yol, göründüyündən dardır. Sıx yağıntı tək başına xidmət qüsuru sübut etmir; drenaj vəziyyətinin natamamlığı, kanalizasyon quyusunun tutulması və səbəb-nəticə əlaqəsi ayrı-ayrı araşdırılır. Hər daşqından sonra bələdiyyəni avtomatik məsul hesab etmək hüquqi realdan uzaqdır. Qazanılmış işlər adətən infrastrukturun hadisə günü gözlənilən yükü daşıya bilmədiyinin konkret şəkildə ortaya qoyulduğu işlərdir.
Daşqın zədəli avtomobillərin ikinci əl dəyərinə təsiri
Daşqın səbəbindən təmir olunan avtomobil ikinci əldə qiymət olaraq itki verir. Ağır zədə qeydiyyatı düşən avtomobillər bazada daha aşağı qiymətə alıcı tapır və alıcı tərəfin zədə sorğusu vərdişi hər il güclənir. Bununla belə hüquqi çərçivə, vərdiş olunanın əksinə işləyir: daşqın zədəsi nəticəsində yaranan dəyər azalması, yol qəzası dəyər itirilməsi tələbləri ilə eyni qaydada qiymətləndirilmir. Kasko təmirində daşqın zədəsi tək başına ayrıca dəyər itirilməsi ödəniləcəyi demək deyil. Üçüncü tərəf və ya idarə məsuliyyəti mövcuddursa, bazar dəyərindəki azalma da tələb oluna bilər; lakin təkrar ödəniş edilə bilməz və sığortacı, ödədiyi məbləğ ölçüsündə rücu hüququndan istifadə edə bilər.
Sektor bu boşluğu qismən məhsul tərəfində doldurmağa başladı. 2026-cı ildən etibarən bəzi sığorta şirkətləri siyasətlərinə avtomobil dəyər itirilməsi zəmanəti əlavə edir. Digər tərəfdən 1 iyul 2026-cı ildə qüvvəyə minen dəyişikliklərlə zədə müraciəti dəyər itirilməsi tələbini əhatə edir, vahid ekspert rəyi və mərkəzləşdirilmiş ekspert sistemi gündəmə gəldi; zədə məbləği 40 min TL-dən aşağı olan işlərdə ekspert təyinatı hər zaman məcburi deyil. Bu üç başlıq, daşqından sonrakı prosesləri keçmişə nisbətən sürətləndirəcək yöndədir; ağır zədəli avtomobillərin satışı isə qadağan edilmədi, yalnız təzminat alınması üçün şərtlər gətirildi.
Nəticə: Siyasətdəki bir sətir, daşqından sonra böyük fərq yaradır
Bu daşqının avtomobil sahiblərinə buraxdığı dərs, qeydiyyat dəftərlərinə yox, siyasət mətninə yazılıb. Daşqın və su basması zəmanəti əlavə müqavilə ilə alınan bir təhlükəsizlikdir; yol hərəkəti sığortası və DASK isə bu tabloda heç nə ödəmir. Xəbərdarlığın 5 iş günü içində edilməsi, avtomobilin ekspert gəlmədən işə salınmaması və 60 faizlə tam zədə hədlərinin bilinməsi, hüquq itirilməsini birbaşa müəyyən edir. Otuz ili aşan bu mesajda gördüyüm tablo dəyişmədi: təbii fəlakət sığortası aşağı qalan qrup, hər leysanda eyni qapıya əl atır. Siyasəti bu gün oxumaq, sabah ekspert qarşısında oxumaqdan hər zaman daha ucuzdur.
Mənbələr
- Sel hasarına uğramış avtomobil üçün kasko və sığorta bələdçisi
- Selə düşən avtomobillər üçün təzminat: Kasko, pert və müraciət yolları 2026
- Nəqliyyat Vasitələri Kasko Sığortasının Ümumi Şərtləri (TSB)
- SEDDK sirkulyarı - motorlu nəqliyyat vasitələri sığortalarında ekspert müəyyənləşdirməsi
- 1 iyul 2026-da avtomobil zədəsi və dəyər itkisində nə dəyişir
- Sığorta sel zədəsini ödəyir? İstanbul selindən dərs
- Seldə avtomobil zədəsi: Kasko və təzminat 2026
- Ağır zədəli (pert) avtomobil satışı - Yeni Şafak
- Kasko sığortasından avtomobil dəyər itkisi almaq olarmı? 2026