ما مدى حماية التأمين الشامل للمركبات التي تضررت في الفيضانات في إسطنبول؟
شارك هذه الصفحة
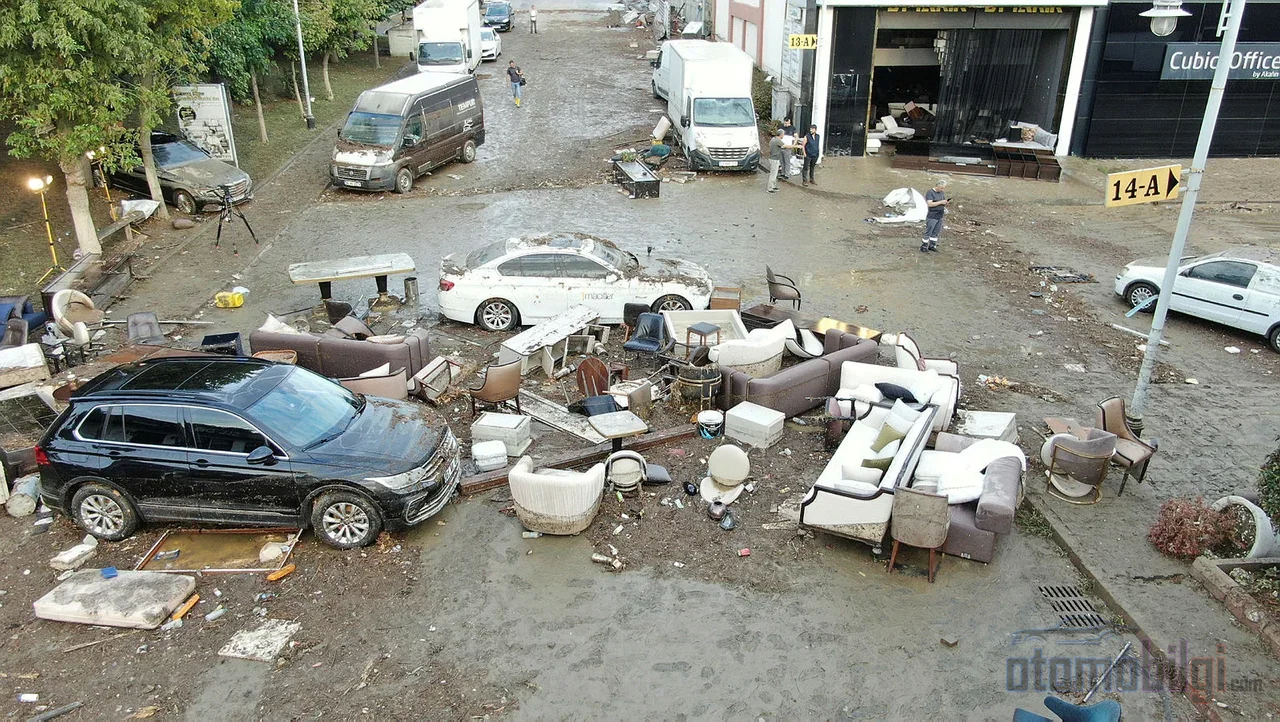
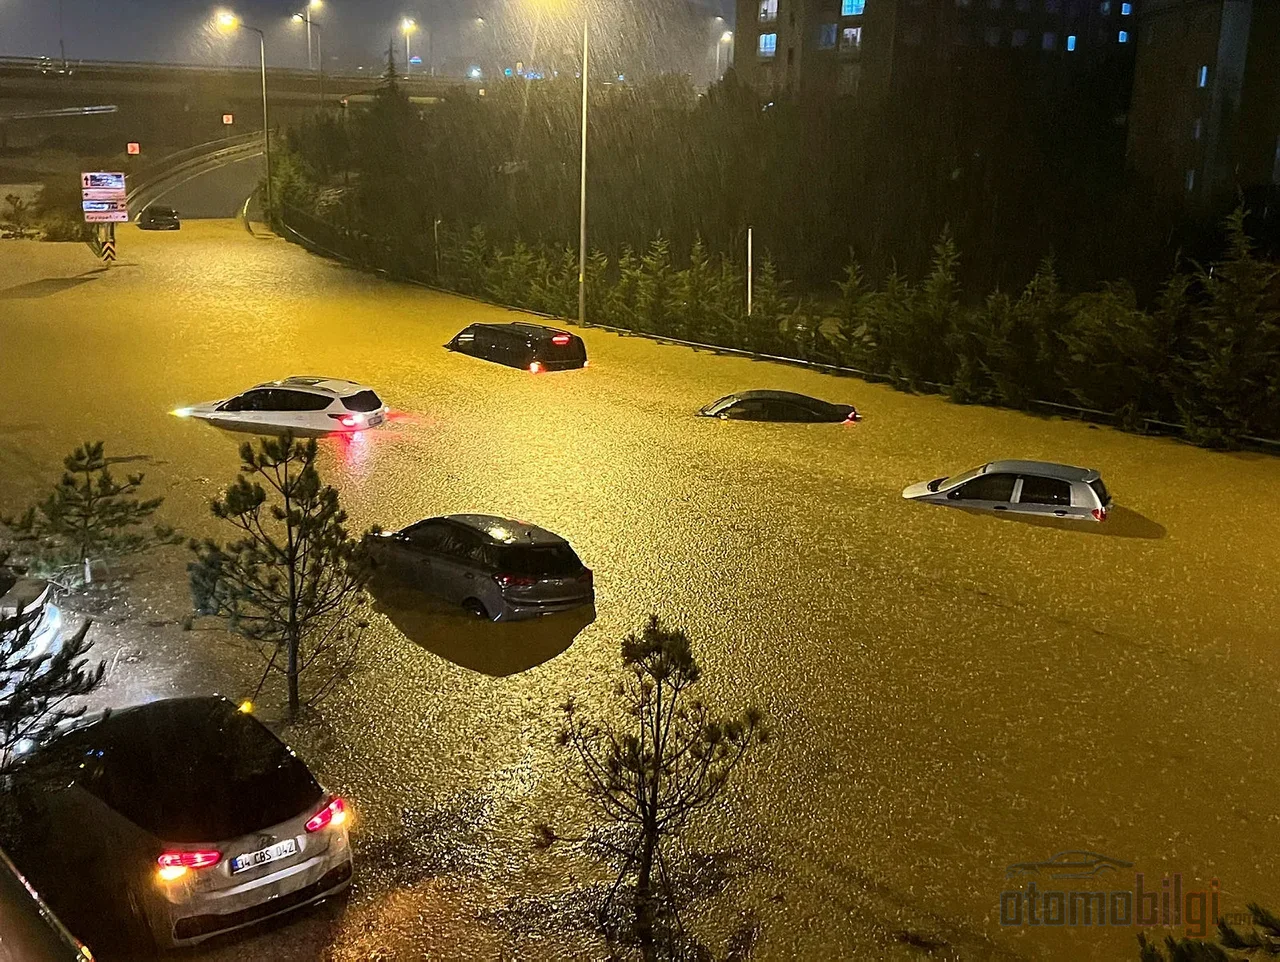
التأمين الشامل لمركبة تضررت بسبب الفيضانات لا يدفع إلا إذا كانت تغطية الفيضانات والسيول مضافة في الوثيقة عبر ملحق اتفاق؛ أما التأمين الشامل القياسي فلا يغطي هذا الضرر تلقائياً. أما تأمين المرور الإلزامي فلا يدفع أي ضرر ناتج عن الكوارث الطبيعية. في الأمطار الغزيرة العنيفة التي ضربت إسطنبول في 14 أكتوبر 2026، سُجلت 1277 حالة فيضان، وشملت البلاغات 76 مركبة تضررت في الفيضانات؛ وعاش ساكاريا مشهداً مماثلاً. والآن حان دور الحساب في المرآب التي انحسر عنها الماء.
أبرز النقاط
- تغطية الفيضانات والسيول ليست قياسية في التأمين الشامل، بل تُشترى عبر ملحق اتفاق.
- يجب تقديم إشعار الضرر خلال 5 أيام عمل على الأكثر من تاريخ العلم بالضرر.
- إذا تجاوزت تكلفة الإصلاح 60% من قيمة المركبة فالضرر يُعتبر جسيماً، وإذا فاق القيمة بالكامل فالضرر كلي (خسارة تامة).
- يلتزم المؤمِّن بالدفع خلال 10 أيام عمل من تاريخ تسليم تقرير الخبير.
- يمكن لمالكي المركبات غير المؤمَّنة تأميناً شاملاً المطالبة بتعويض من الإدارة بإثبات خطأ الخدمة.
هل يدفع التأمين الشامل ضرر الفيضانات؟ الجواب مخفي في سطر من الوثيقة
وفقاً للشروط العامة لتأمين المركبات الشامل، تعد الفيضانات والسيول خطراً لا يدخل ضمن التغطية إلا عبر ملحق اتفاق. أي يجب أن تُنص وثيقة مالك المركبة صراحة على هذه التغطية؛ إما بعبارة الفيضانات والسيول صراحةً، أو ضمن بند الكوارث الطبيعية. الاعتماد على اسم المنتج للاستنتاج أمر مضلل: فالتمييز بين التأمين المحدود والموسع أو الكامل موجود في الشروط العامة، لكن اسم المنتج وحده لا يدل على منح تغطية الفيضانات.
وهناك فخ آخر يعرفه جيداً من مروا بهذه التجربة: التغطية موجودة لكنها قد تكون محدودة بسقف. إذا حُدد سقف مستقل لتغطية الكوارث الطبيعية في الوثيقة، يبقى الضرر محدوداً بذلك المبلغ. أول عمل للمتضررين من الفيضانات هو فتح الوثيقة والبحث عن ذلك السطر. قبل سنوات، كثيراً ما كانت تُكتشف هذه التفاصيل لحظة الضرر، بعد فوات الأوان؛ أما اليوم فبفضل الوصول الرقمي إلى الوثائق يمكن إجراء نفس الفحص في دقائق.
إذا وُجدت التغطية، يغطي التأمين الشامل الأضرار الناتجة عن الفيضانات مثل التنجيد الداخلي والمقاعد والسجاد والمفارش والأنظمة الإلكترونية. والنقطة الحرجة هي حالة المحرك. لا يوجد في الشروط العامة حكم خاص بشرب المحرك للماء؛ فالأعطال الميكانيكية والكهربائية والإلكترونية أصلًا خارج التغطية. لكن يمكن تغطية العطل إذا نشأ عن حدث واقع ضمن التغطية. أما امتلاء المركبة بالماء وهي متوقفة يختلف عن الدخول المتعمد إلى طريق مغمور بالماء في تقييم الخبير؛ وهذا التمييز هو البند الأكثر إثارة للنزاع في الملفات.
ما مدى حماية تأمين المرور وDASK في هذا المشهد؟
باختصار: لا تحميان إطلاقاً. تأمين المرور الإلزامي يغطي فقط الأضرار الواقعة على الأطراف الثالثة؛ وضرر الفيضانات لمركبتك خارج نطاقه. وDASK أيضاً يدفع فقط أضرار الزلازل وما ينتج عنها، والفيضانات خارج هذا النطاق. ولضرر الفيضانات في المساكن أو أماكن العمل أيضاً يجب أن تتوفر تغطية الفيضانات في الوثيقة المعنية. ولتلخيص حدود أنواع التأمين الثلاثة من حيث خطر الكوارث الطبيعية:
| نوع التأمين | ضرر الفيضانات للمركبة | النطاق |
|---|---|---|
| التأمين الشامل (Kasko) | تُغطى إذا وُجدت تغطية إضافية للفيضانات | مركبتك الخاصة |
| تأمين المرور | لا يغطي | الأضرار التي تلحق بالأطراف الثالثة |
| التأمين ضد الزلازل الإلزامي (DASK) | لا يغطي | الزلازل والأضرار الناجمة عنها فقط |
الجانب الأكثر إيلامًا في الصورة هو نسبة التأمين. الحقيقة التي يطالب القطاع بالإشارة إليها منذ سنوات، والتي تتكرر بعد كل كارثة طبيعية، هي أن الجزء الأكبر من المركبات في تركيا غير مشمول بأي تغطية ضد مخاطر الكوارث الطبيعية مثل الفيضانات. بعد فيضان هافزا في سامسون في مايو 2026، أشار رئيس مجلس إدارة اتحاد شركات التأمين إلى الأرقام موضحًا أن نسبة التأمين ضد الكوارث الطبيعية خارج التأمين الشامل لا تتجاوز 5 بالمائة تقريبًا. وهي نسبة منخفضة للغاية؛ ولهذا السبب يتكبد القطاع نفسه نفس الخسارة بعد كل فيضان.
أول 5 أيام عمل وعملية الخبير: ما الخطوة التي ينبغي اتخاذها ومتى؟
وفقًا للشروط العامة، يجب الإبلاغ عن الضرر في موعد أقصاه 5 أيام عمل بدءًا من العلم بوقوع الخطر. يمكن تقديم الإبلاغ عبر مركز الاتصال أو التطبيق المحمول أو الوكيل أو مركز الإبلاغ الموحد عن الأضرار "Alo 193" الذي بدأ العمل في 1 سبتمبر 2026. يعمل "Alo 193" كخيار إضافي إلى جانب القنوات الحالية للإبلاغ عن أضرار المرور والتأمين الشامل؛ وهو قناة عملية توزع العبء في الأحداث التي تنتج عنها ملفات كثيرة في وقت واحد مثل الفيضانات.
إلى جانب الإبلاغ، فإن التصرف في الساعات الأولى يؤثر بشكل مباشر على حجم التعويض. يجب عدم تشغيل المركبة قبل وصول الخبير؛ إذا دخل الماء إلى محرك جرى تشغيله، يتزايد الضرر ويمكن اعتبار ذلك إخلالًا غير مبرر بالتزام المؤمَّن له بمنع الضرر. تنص الشروط العامة صراحةً على التزام منع الضرر أو الحد منه؛ وفي حال المخالفة، إذا زاد الضرر، يمكن خصم نسبة التقصير من التعويض. الوضع أكثر حساسية في المركبات الهجينة والكهربائية: نظرًا لخطر الجهد العالي، لا ينبغي التدخل في النظام الكهربائي من تلقاء النفس، ويجب نقل المركبة إلى الخدمة بواسطة سحّاجة.
الإطار القانوني للعملية واضح أيضًا. يلتزم شركة التأمين بإبلاغ المستندات الإضافية التي تطلبها خلال 3 أيام عمل. يُنفَّذ الدفع في موعد أقصاه 10 أيام عمل بدءًا من تسليم تقرير الخبير؛ ويصبح دين التعويض مستحقًا التنفيذ بعد 45 يومًا من الإبلاغ عن الضرر. يمكن للمؤمَّن له إنشاء خبير خاص به إذا رغب، وتُغطى أجرة الخبير المعقولة من قبل شركة التأمين. أما وجود التحمل، فيشترط أن يُكتب في الوثيقة بخط لا يقل عن 14 نقطة، وهو تنظيم وُضع بهدف منع فقدان الحقوق.
ماذا يحدث إذا اعتُبرت المركبة خسارة كاملة (Pert)، وما الحقوق التي تُفقد؟
مفهوما الضرر الشديد والضرر الكلي أصبحا أوضح مع اللائحة السارية اعتباراً من عام 2025. إذا تجاوزت تكلفة الإصلاح شاملة ضريبة القيمة المضافة قيمة السيارة في تاريخ حدوث الضرر، وكانت السيارة لا تقبل الإصلاح، فهنا يتحدث ضرر كلي. وإذا تجاوزت تكلفة الإصلاح 60% من القيمة، يدخل تعريف الضرر الشديد حيز التنفيذ. وهناك خطوة إضافية: إذا تضررت قطع حرجة مثل التمديدات الكهربائية الرئيسية، أو مكونات الأنظمة الإلكترونية، أو بطارية السيارة الكهربائية، أو خط الطاقة الرئيسي، أو الوسائد الهوائية وأنظمة السلامة، فيمكن اعتبار السيارة متضررة بشكل شديد حتى لو ظل النسبة أقل من 60%. ونظراً لأن ملامسة هذه القطع بالذات للمياه أمر محتم في ملفات الفيضانات، يُتوقع تطبيق هذه القاعدة بشكل متكرر في الواقع العملي.
في حالة الضرر الكلي، يتم الدفع على أساس القيمة السوقية في تاريخ الضرر، ويُطلب مستند إخراج السيارة من التسجيل أو سحبها من حركة المرور. بالنسبة للمؤمَّن عليه الراغب في الاحتفاظ بالسيارة في حالة تضررها، يُطبق أسلوب يسمى قيمة الخردة: حيث يُدفع الفرق بين القيمة السوقية وقيمة السيارة المتضررة. وهنا تنشأ مخاطرة فقدان الحق؛ إذا تأخر الاعتراض على قائمة السيارات المماثلة المستخدمة في تحديد القيمة السوقية، قد يُثبَّت الدفع عند قيمة منخفضة. في هذه الفترة التي تخضع فيها التقديرات للرقابة، فإن أبسط إجراء يحمي هامش التفاوض للمؤمَّن عليه هو الاحتفاظ بوثائقه جاهزة.
خارطة الطريق في حالة الرفض: التحكيم والمحكمة ومدة التقادم
إذا رفضت شركة التأمين الطلب، يجب أولاً تقديم طلب كتابي. إذا رفضت الشركة الطلب أو لم ترد كتابياً خلال 15 يوم عمل، يمكن اللجوء إلى لجنة التحكيم التأميني في نزاعات التأمين الشامل. وقد وُضّحت شروط التقديم بموجب تعميم المؤسسة المؤرخ في 5 أغسطس 2026: إذا عيّنت الشركة خبيرها في الوقت المناسب، فإن عدم اكتمال التقرير لا يشكل وحده شرطاً للتحكيم. وهذا يعني أن طريق التذرع بنقص التقرير لتعطيل العملية قد أُغلق.
إذا لم يُحصل على نتيجة من التحكيم، فإن طريق المحكمة مفتوح؛ وتكون محكمة مركز شركة التأمين أو وكالتها أو مكان الضرر مختصة، ومدة التقادم سنتان. في السيارات المستخدمة لأغراض شخصية، قد يكون محكمة المستهلك مطروحة أيضاً في نزاعات التأمين الشامل. وعلى خلاف الملفات القديمة، أصبحت المدد والجهات المختصة محددة منذ البداية؛ وإنما الانضباط في الوثائق هو ما يسهّل عمل المؤمَّن عليه.
إذا لم يكن لديك تأمين شامل: هل طريق التعويض من الإدارة واقعي؟
أصحاب السيارات بدون تأمين شامل، طريق التأمين مغلق أمامهم، لكن الباب ليس مغلقاً تماماً. يمكن المطالبة بالتعويض من الإدارة بدعوى قصور الإدارة في أداء خدمتها. وفقاً لقانون المرافعات الإدارية، يجب تقديم الطلب المسبق إلى الإدارة خلال سنة من العلم بالفعل، وفي كل الأحوال خلال 5 سنوات؛ وفي حالة الرفض أو عدم الرد خلال 30 يوماً، تُرفع دعوى القضاء الكامل أمام المحكمة الإدارية خلال 60 يوماً. وهناك سابقة أيضاً: في فيضان إزمير عام 2020، حُكم لمالك سيارة متضررة بتعويض مادي مع فوائده القانونية ضد بلدية المحافظة، ومؤسسة المياه، والوزارة.
لكن هذا الطريق أضيق مما يبدو. فالأمطار الغزيرة وحدها لا تثبت خطأ في الخدمة؛ إذ تُفحص حالة الصرف غير الكافية، وانسداد المصارف، والعلاقة السببية كلٌّ على حدة. اعتبار البلدية مسؤولة تلقائيًا بعد كل فيضان أمر بعيد عن الواقعية القانونية. القضايا التي تُكسب هي عادةً تلك التي يُثبت فيها بشكل ملموس أن البنية التحتية لم تتحمل الحمل المتوقع في يوم الحدث.
تأثير السيارات المتضررة من الفيضان على قيمتها في السوق المستعمل
السيارة التي تم إصلاحها بسبب الفيضان تدفع ثمنًا كسيارة مستعملة من حيث السعر. السيارات المسجَّل عليها ضرر بالغ تجد مشترين بسعر أقل في السوق، وتزداد عادة الاستفسار عن الأضرار لدى المشترين قوة عامًا بعد عام. ومع ذلك، يعمل الإطار القانوني على خلاف المعتاد: انخفاض القيمة الناتج عن ضرر الفيضان لا يُقيَّم بنفس نظام مطالبات فقدان قيمة حوادث المرور. وفي إصلاح التأمين الشامل، لا يعني ضرر الفيضان وحده أنه سيُدفع فقدان قيمة إضافي. إذا وُجدت مسؤولية طرف ثالث أو الإدارة، يمكن أيضًا المطالبة بانخفاض القيمة السوقية؛ لكن لا يجوز التحصيل المزدوج، ويحق لشركة التأمين الرجوع بالمقدار الذي دفعته.
بدأ القطاع في سد هذه الفجوة جزئيًا من جانب المنتجات. اعتبارًا من 2026، تضيف بعض شركات التأمين إلى وثائقها ضمانًا لفقدان قيمة السيارة. ومن ناحية أخرى، وبموجب اللوائح المعمول بها اعتبارًا من 1 يوليو 2026، تشمل مطالبة الضرر مطالبة فقدان القيمة، وظهرت مطروحة تقرير الخبير الموحد ونظام الخبرة المركزي؛ وفي الملفات التي يقل مبلغ الضرر عن 40 ألف ليرة، لا يُشترط دائمًا تعيين خبير. هذه العناوين الثلاثة ستسرّع العمليات بعد الفيضان مقارنة بالماضي؛ أما بيع السيارات المتضررة بشدة فلم يُمنع، بل وُضعت شروط فقط للحصول على التعويض.
الخلاصة: سطر واحد في الوثيقة يصنع فرق ثروة بعد الفيضان
الدرس الذي تركه هذا الفيضان لأصحاب السيارات مكتوب ليس في السجلات بل في نص الوثيقة. ضمان الفيضان والغرق حماية تُشترى بعقد إضافي؛ بينما تأمين المرور وDASK لا يدفعان شيئًا في هذا المشهد. إن الإخطار خلال 5 أيام عمل، وعدم تشغيل السيارة قبل وصول الخبير، ومعرفة عتبات الضرر الكامل بنسبة 60 بالمئة، تحدد مباشرةً فقدان الحقوق. المشهد الذي أراه في هذه الرسالة التي تمتد لأكثر من ثلاثين عامًا لم يتغير: الفئة التي ظل تأمينها ضد الكوارث الطبيعية منخفضًا تطرق الباب نفسه مع كل وابل. قراءة الوثيقة اليوم أرخص دائمًا من قراءتها غدًا أمام الخبير.
المصادر
- دليل التأمين الشامل والتأمين للمركبات المتضررة من السيول
- التعويض للمركبات المتضررة من السيول: التأمين الشامل والخسارة الكاملة وطرق التقديم 2026
- الشروط العامة لتأمين التأمين الشامل للمركبات (TSB)
- تعزيز إدارة وتنظيم التأمين - تقرير الخبراء في تأمينات المركبات
- ما الذي يتغير في أضرار المركبات وفقدان القيمة في 1 يوليو 2026
- هل يدفع تأمين المرور أضرار السيول؟ درس من فيضان إسطنبول
- أضرار المركبات في السيول: التأمين الشامل والتعويض 2026
- بيع المركبات المتضررة بشدة (الخسارة الكاملة) - يني شفق
- هل يمكن الحصول على تعويض فقدان قيمة المركبة من تأمين التأمين الشامل؟ 2026