इस्तांबुल की बाढ़ में क्षतिग्रस्त वाहनों में कैस्को कितना सुरक्षा देगा?
इस पेज को साझा करें
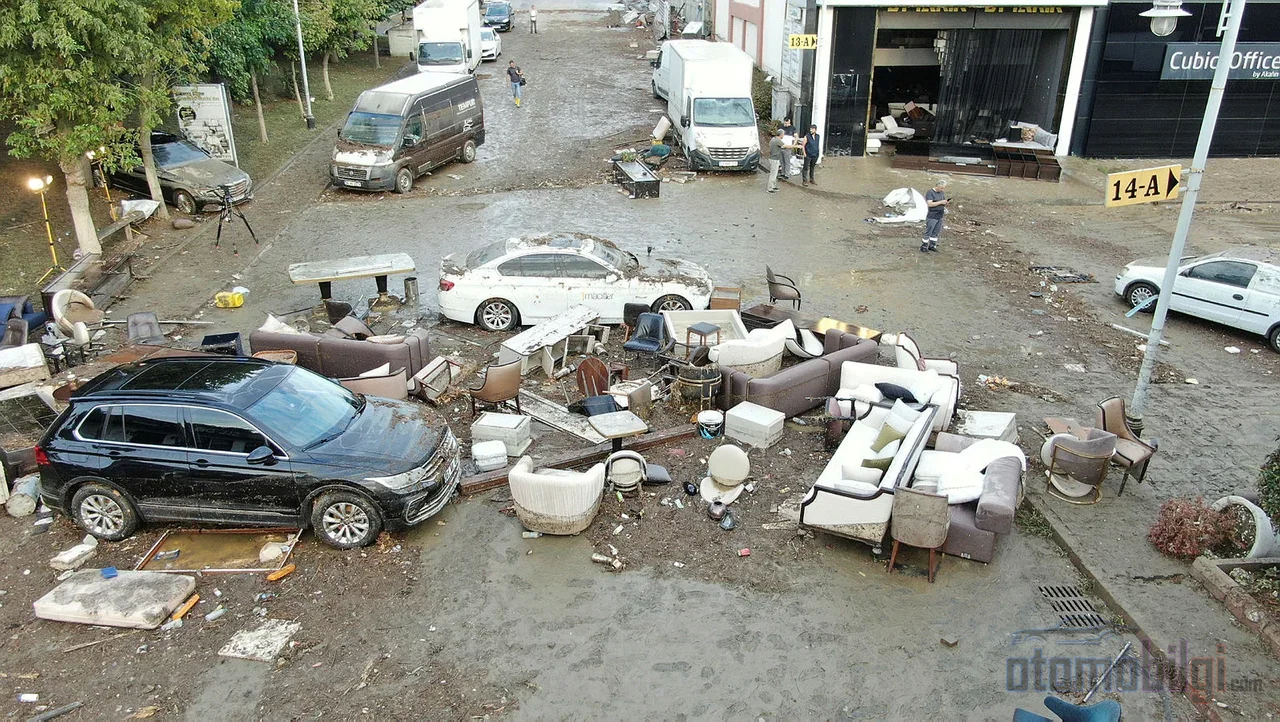
सेल (बाढ़) से क्षतिग्रस्त वाहन पर कैस्को बीमा तभी भुगतान करता है जब पॉलिसी में सेल और बाढ़ कवरेज अतिरिक्त अनुबंध के साथ लिया गया हो; मानक कैस्को यह क्षति स्वतः कवर नहीं करता। अनिवार्य यातायात बीमा प्राकृतिक आपदा से हुई किसी भी क्षति का भुगतान नहीं करता। 14 अक्टूबर 2026 को इस्तांबुल में आई भारी वर्षा में 1,277 बाढ़ की घटनाएं दर्ज हुईं, शिकायतों में सेल से क्षतिग्रस्त 76 वाहन शामिल थे; सकार्या में भी इसी तरह का दृश्य देखा गया। अब बारी उन गैराजों की गिनती की है जहां पानी उतर चुका है।
मुख्य बातें
- सेल और बाढ़ कवरेज कैस्को में मानक नहीं है, अतिरिक्त अनुबंध के साथ लिया जाता है।
- क्षति की सूचना, क्षति के पता चलने से अधिकतम 5 कार्यदिवसों के भीतर दी जानी चाहिए।
- मरम्मत लागत वाहन के मूल्य के 60% से अधिक होने पर भारी क्षति, और उसके मूल्य से अधिक होने पर पूर्ण क्षति (राइट-ऑफ) मानी जाती है।
- बीमाकर्ता, असेसर रिपोर्ट प्राप्त होने से 10 कार्यदिवसों के भीतर भुगतान करने के लिए बाध्य है।
- बिना कैस्को वाले वाहन मालिक, सेवा दोष सिद्ध करके प्रशासन से क्षतिपूर्ति मांग सकते हैं।
क्या कैस्को सेल की क्षति का भुगतान करता है? जवाब पॉलिसी की एक पंक्ति में छिपा है
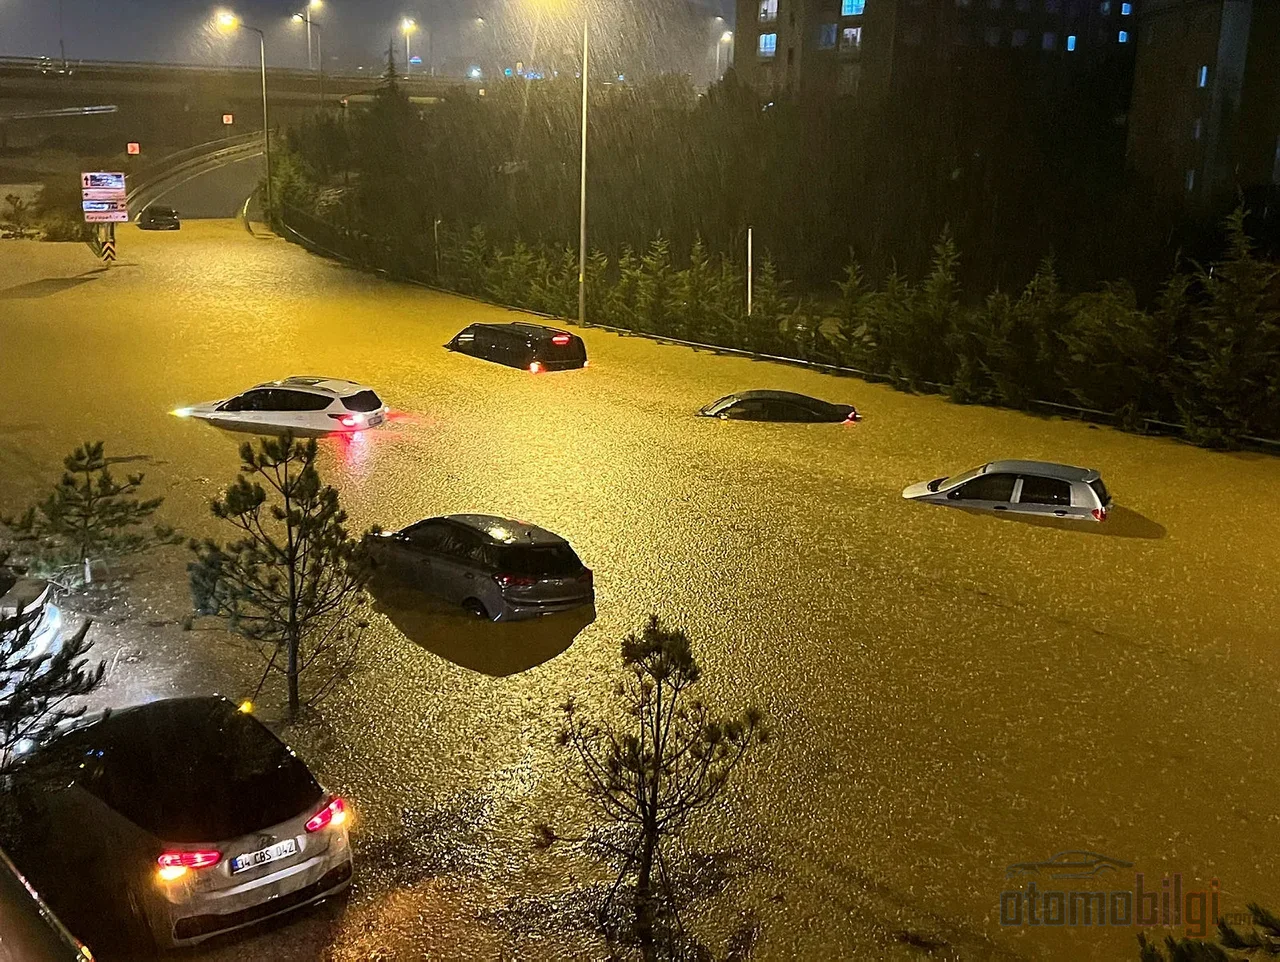
मोटर वाहन कैस्को बीमा सामान्य शर्तों के अनुसार सेल और बाढ़, एक ऐसा जोखिम है जो केवल अतिरिक्त अनुबंध के साथ कवरेज में शामिल किया जाता है। अर्थात वाहन मालिक की पॉलिसी में यह कवरेज स्पष्ट रूप से लिखा होना चाहिए; या तो सीधे सेल और बाढ़ शब्दों के साथ या प्राकृतिक आपदाओं के शीर्षक के अंतर्गत। उत्पाद के नाम को देखकर निष्कर्ष निकालना भ्रामक है: छोटा कैस्को, विस्तारित या पूर्ण कैस्को का वर्गीकरण सामान्य शर्तों में मौजूद है, लेकिन उत्पाद का नाम अकेले यह नहीं दिखाता कि सेल कवरेज दिया गया है।
इस काम से गुजरे लोगों को एक और जाल अच्छी तरह पता है: कवरेज हो भी तो सीमित हो सकता है। यदि पॉलिसी में प्राकृतिक आपदा कवरेज के लिए एक अलग सीमा निर्धारित की गई है, तो क्षति उस राशि तक सीमित रहती है। सेल से प्रभावित लोगों के लिए पहला काम, पॉलिसी खोलकर उस पंक्ति को ढूंढना है। सालों पहले ऐसे विवरण अक्सर क्षति के समय, सब कुछ हो जाने के बाद पता चलते थे; आज डिजिटल पॉलिसी एक्सेस के कारण यही जांच कुछ मिनटों में की जा सकती है।
यदि कवरेज मौजूद है, तो कैस्को आंतरिक अस्तर, सीटें, कालीन और मैट, इलेक्ट्रॉनिक सिस्टम जैसी सेल से हुई क्षतियों को कवर करता है। महत्वपूर्ण बिंदु इंजन में उत्पन्न स्थिति है। सामान्य शर्तों में इंजन में पानी भरने के लिए कोई विशेष प्रावधान नहीं है; यांत्रिक, विद्युत और इलेक्ट्रॉनिक खराबी मूलतः कवरेज से बाहर हैं। हालांकि, यदि खराबी कवरेज के दायरे में आने वाली किसी घटना से उत्पन्न हुई है, तो उसे कवर किया जा सकता है। खड़े वाहन में पानी भरना और पानी से भरी सड़क पर जानबूझकर प्रवेश करना असेसर मूल्यांकन में अलग-अलग माने जाते हैं; यही अंतर मामलों में सबसे अधिक विवाद पैदा करने वाला विषय है।
यातायात बीमा और DASK इस स्थिति में कितनी सुरक्षा देते हैं?
संक्षेप में: कोई सुरक्षा नहीं। अनिवार्य यातायात बीमा केवल तीसरे पक्षों को हुई क्षति को कवर करता है; आपके अपने वाहन की सेल क्षति कवरेज से बाहर है। DASK भी केवल भूकंप और भूकंप से हुई क्षतियों का भुगतान करता है, सेल इस कवरेज से बाहर है। आवास या कार्यालय की सेल क्षति के लिए भी संबंधित पॉलिसी में सेल कवरेज होना आवश्यक है। प्राकृतिक आपदा जोखिम के संदर्भ में तीन बीमा प्रकारों की सीमाओं का सारांश दें तो:
| बीमा प्रकार | वाहन की सेल क्षति | कवरेज |
|---|---|---|
| कैस्को | अतिरिक्त बाढ़ कवरेज होने पर क्षतिपूर्ति दी जाती है | आपका अपना वाहन |
| यातायात बीमा | क्षतिपूर्ति नहीं देता | तीसरे पक्षों को हुई हानियां |
| DASK | क्षतिपूर्ति नहीं देता | केवल भूकंप और भूकंप से हुई हानियां |
इस तस्वीर का असली दर्द बीमाकृत होने की दर में है। उद्योग वर्षों से जो कहता आया है और प्राकृतिक आपदा के बाद हर बार दोहराया जाने वाला सच यह है: तुर्की में वाहनों का बहुत बड़ा हिस्सा बाढ़ जैसे प्राकृतिक आपदा जोखिमों के खिलाफ किसी भी कवरेज में नहीं है। मई 2026 की समसुन हवज़ा बाढ़ के बाद बीमाकर्ताओं के संघ के अध्यक्ष ने आंकड़ों की ओर इशारा करते हुए बताया था कि कैस्को के अलावा प्राकृतिक आपदा बीमा की दर केवल 5 प्रतिशत के आसपास है। यह बेहद कम दर है; हर बाढ़ के बाद उसी हताशा का सामना उसी वर्ग को इसीलिए करना पड़ता है।
पहले 5 कार्यदिवस और लॉस एडजस्टर प्रक्रिया: कौन सा कदम कब उठाना चाहिए?
सामान्य शर्तों के अनुसार, क्षति की सूचना जोखिम घटित होने की जानकारी मिलने से अधिकतम 5 कार्यदिवस के भीतर दी जानी चाहिए। सूचना कॉल सेंटर, मोबाइल एप्लिकेशन, एजेंट या 1 सितंबर 2026 से चालू होने वाले Alo 193 संयुक्त क्षति सूचना केंद्र के माध्यम से दी जा सकती है। Alo 193, यातायात और कैस्को क्षति सूचनाओं में मौजूदा चैनलों के अतिरिक्त विकल्प के रूप में काम करता है; बाढ़ जैसी घटनाओं में जहां एक साथ बहुत सारे मामले पैदा होते हैं, यह बोझ बांटने वाला एक व्यावहारिक चैनल है।
सूचना देने से परे पहले कुछ घंटों का व्यवहार, मुआवजे की राशि को सीधे प्रभावित करता है। लॉस एडजस्टर के आने से पहले वाहन को स्टार्ट नहीं करना चाहिए; अगर स्टार्ट किए गए इंजन में पानी घुस गया हो तो क्षति बढ़ जाती है और बीमाकृत द्वारा हानि रोकने का दायित्व अनुचित तरीके से भंग माना जा सकता है। सामान्य शर्तें हानि रोकने या घटाने के दायित्व को स्पष्ट रूप से नियमित करती हैं; अनुपालन न करने पर यदि हानि बढ़ जाती है तो दोष की दर के अनुसार मुआवजे में कटौती की जा सकती है। हाइब्रिड और इलेक्ट्रिक वाहनों में मामला और भी संवेदनशील है: उच्च वोल्टेज के जोखिम के कारण इलेक्ट्रिकल सिस्टम में खुद से हस्तक्षेप नहीं करना चाहिए, वाहन को टो ट्रक से सर्विस सेंटर ले जाया जाना चाहिए।
प्रक्रिया का कानूनी ढांचा भी स्पष्ट है। बीमाकर्ता को मांगे गए अतिरिक्त दस्तावेज़ 3 कार्यदिवस के भीतर बताना अनिवार्य है। लॉस एडजस्टर रिपोर्ट जमा करने से भुगतान अधिकतम 10 कार्यदिवस के भीतर किया जाता है; क्षतिपूर्ति का ऋण क्षति सूचना के 45 दिन बाद तत्काल देय हो जाता है। यदि बीमाकृत चाहे तो अपना लॉस एडजस्टर नियुक्त कर सकता है और उचित एडजस्टर शुल्क बीमाकर्ता द्वारा वहन किया जाता है। यदि डिडक्टिबल (मुआफियत) है, तो पॉलिसी में कम से कम 14 पॉइंट फॉन्ट में लिखा जाना अनिवार्य है - यह प्रावधान भी अधिकारों की हानि रोकने के उद्देश्य से रखा गया नियम है।
यदि वाहन टोटल लॉस घोषित हो जाए तो क्या होता है, कौन से अधिकार खो जाते हैं?
भारी क्षति और पूर्ण क्षति की अवधारणाएं 2025 से लागू विनियमन के साथ स्पष्ट हो गई हैं। यदि जीएसटी (KDV) सहित मरम्मत खर्च वाहन की क्षति की तिथि पर उसके मूल्य से अधिक हो जाए और वाहन मरम्मत स्वीकार न करे, तो पूर्ण क्षति की स्थिति बनती है। यदि मरम्मत खर्च मूल्य के 60 प्रतिशत से अधिक हो जाए, तो भारी क्षति की परिभाषा लागू होती है। एक और कदम भी है: यदि मुख्य विद्युत वायरिंग, इलेक्ट्रॉनिक सिस्टम के पुर्जे, इलेक्ट्रिक वाहन की बैटरी या मुख्य ऊर्जा लाइन, एयरबैग और सुरक्षा सिस्टम जैसे महत्वपूर्ण पुर्जों को क्षति पहुंची हो, तो दर 60 प्रतिशत से नीचे होने पर भी वाहन को भारी क्षतिग्रस्त माना जा सकता है। बाढ़ से जुड़े मामलों में ठीक इन्हीं पुर्जों का पानी के संपर्क में आना अपरिहार्य होता है, इसलिए व्यवहार में इस नियम के अक्सर लागू होने की अपेक्षा की जानी चाहिए।
पूर्ण क्षति में भुगतान क्षति की तिथि पर प्रचलित मूल्य के आधार पर किया जाता है और स्क्रैप करने, यातायात से हटाने का प्रमाणपत्र मांगा जाता है। वाहन को क्षतिग्रस्त अवस्था में रखना चाहने वाले बीमाधारक को सोवताज राशि कही जाने वाली विधि लागू होती है: प्रचलित मूल्य और क्षतिग्रस्त मूल्य के बीच का अंतर भुगतान किया जाता है। यहां अधिकार के नुकसान का जोखिम पैदा होता है; यदि प्रचलित मूल्य निर्धारण में उपयोग की गई समकक्ष वाहन सूची पर आपत्ति में देरी हो जाए, तो भुगतान किसी कम मूल्य पर लॉक हो सकता है। इस दौर में जब निर्धारणों की ऑडिट की जा रही है, बीमाधारक का अपने दस्तावेज तैयार रखना ही सबसे सरल उपाय है जो बातचीत की गुंजाइश को सुरक्षित रखता है।
इनकार मिलने पर रोडमैप: अरबिट्रेशन, अदालत और समय-सीमा
यदि बीमा कंपनी दावा अस्वीकार कर दे, तो पहले लिखित आवेदन करना चाहिए। यदि कंपनी दावा अस्वीकार कर दे या 15 कार्यदिवसों के भीतर लिखित उत्तर न दे, तो कैस्को विवादों में बीमा अरबिट्रेशन कमीशन (Sigorta Tahkim Komisyonu) के समक्ष जाया जा सकता है। संस्था की 5 अगस्त 2026 की परिपत्र के साथ आवेदन की शर्तें स्पष्ट हो गई हैं: यदि कंपनी ने समय पर अपने असेसर की नियुक्ति कर दी है, तो रिपोर्ट अधूरा होना अकेले अरबिट्रेशन की शर्त नहीं बनता। इसका अर्थ है कि प्रक्रिया को धीमा करने के लिए रिपोर्ट की कमी को बहाना बनाने का रास्ता बंद हो गया है।
यदि अरबिट्रेशन से परिणाम न मिले, तो अदालत का रास्ता खुला है; बीमाकर्ता का केंद्रीय कार्यालय, एजेंट या क्षति स्थल की अदालत अधिकृत है और समय-सीमा 2 वर्ष है। व्यक्तिगत उद्देश्य से उपयोग किए जाने वाले वाहनों में कैस्को विवादों में उपभोक्ता अदालत भी सामने आ सकती है। पुराने मामलों से भिन्न, अब समय-सीमाएं और निकाय शुरू से तय हैं; केवल दस्तावेज अनुशासन ही बीमाधारक का काम आसान बनाती है।
यदि आपके पास कैस्को नहीं है: प्रशासन से मुआवजे का रास्ता वास्तविक है या नहीं?
कैस्को रहित वाहन मालिकों के लिए बीमा का रास्ता बंद है, लेकिन दरवाजा पूरी तरह बंद नहीं है। सेवा दोष के दावे के संबंध में प्रशासन से मुआवजा मांगा जा सकता है। प्रशासनिक मुकदमा प्रक्रिया कानून (İdari Yargılama Usulü Kanunu) के अनुसार कार्य के ज्ञात होने से 1 वर्ष के भीतर और हर हाल में 5 वर्ष के भीतर प्रशासन के समक्ष पूर्व-आवेदन अनिवार्य है; इनकार या 30 दिनों के भीतर उत्तर न मिलने की स्थिति में 60 दिनों के भीतर प्रशासनिक अदालत में पूर्ण न्याय वादा दायर किया जाता है। इसका एक उदाहरण भी है: 2020 के इज़मिर बाढ़ में क्षतिग्रस्त एक वाहन मालिक को महानगर पालिका, जल प्राधिकरण और मंत्रालय के विरुद्ध कानूनी ब्याज सहित भौतिक मुआवजा प्रदान किया गया था।
लेकिन यह रास्ता दिखने में जितना है, उससे अधिक संकरा है। तेज़ वर्षा अकेले सेवा दोष का प्रमाण नहीं है; जल निकासी की अपर्याप्त स्थिति, नाली की बंद होना और कारण-संबंध का बंधन अलग-अलग जांचे जाते हैं। हर बाढ़ के बाद नगरपालिका को स्वतः उत्तरदायी मान लेना कानूनी यथार्थवाद से दूर है। जीती गई फाइलें आमतौर पर वे होती हैं जिनमें यह ठोस रूप से स्थापित किया गया हो कि घटना के दिन बुनियादी ढांचा अपेक्षित भार वहन नहीं कर सका।
बाढ़ से क्षतिग्रस्त वाहनों के प्रत्यक्ष (सेकेंड-हैंड) मूल्य पर प्रभाव
बाढ़ के कारण मरम्मत किया गया वाहन प्रत्यक्ष बाजार में कीमत के रूप में कीमत चुकाता है। भारी क्षति का रिकॉर्ड दर्ज वाहन बाजार में कम कीमत पर खरीदार पाते हैं और खरीदार पक्ष की क्षति जांच की आदत हर साल मजबूत हो रही है। फिर भी कानूनी ढांचा आम धारणा के विपरीत काम करता है: बाढ़ क्षति से हुई मूल्य हानि का मूल्यांकन यातायात दुर्घटना मूल्य हानि की मांगों के समान ढांचे में नहीं किया जाता। कैस्को मरम्मत में बाढ़ क्षति अकेले इस बात का मतलब नहीं है कि अलग से मूल्य हानि का भुगतान किया जाएगा। यदि तीसरे पक्ष या प्रशासन की जिम्मेदारी मौजूद है, तो बाजार मूल्य में कमी भी मांगी जा सकती है; हालांकि दोहरा भुगतान नहीं किया जा सकता और बीमाकर्ता, भुगतान की गई राशि के अनुपात में प्रतिहार (रिकवरी) का अधिकार प्रयोग कर सकता है।
क्षेत्र ने इस अंतराल को आंशिक रूप से उत्पाद की ओर से भरना शुरू किया है। 2026 से कुछ बीमा कंपनियां अपनी पॉलिसियों में वाहन मूल्य हानि कवरेज जोड़ रही हैं। दूसरी ओर, 1 जुलाई 2026 से लागू हुए नियमों के साथ क्षति आवेदन मूल्य हानि की मांग को कवर करता है, एकरूप मूल्यांकनकर्ता (एक्सपर्ट) रिपोर्ट और केंद्रीकृत एक्सपर्ट प्रणाली चर्चा में आई; 40 हजार TL से कम क्षति राशि वाली फाइलों में एक्सपर्ट नियुक्ति हमेशा अनिवार्य नहीं है। ये तीन शीर्षक, बाढ़ के बाद की प्रक्रियाओं को अतीत की तुलना में तेज करने की दिशा में हैं; भारी क्षतिग्रस्त वाहनों की बिक्री प्रतिबंधित नहीं की गई, केवल क्षतिपूर्ति प्राप्त करने के लिए शर्तें रखी गईं।
निष्कर्ष: पॉलिसी की एक पंक्ति, बाढ़ के बाद बड़ा आर्थिक अंतर पैदा करती है
इस बाढ़ ने वाहन मालिकों को जो सबक दिया, वह रजिस्टर की किताबों में नहीं बल्कि पॉलिसी पाठ में लिखा है। बाढ़ और बाढ़ की बाढ़ (सुआलाब) कवरेज एक अतिरिक्त अनुबंध के साथ लिया गया सुरक्षा कवच है; जबकि यातायात बीमा और DASK इस परिदृश्य में कुछ भी भुगतान नहीं करते। 5 कार्य दिवसों के भीतर सूचना देना, एक्सपर्ट के आने से पहले वाहन को स्टार्ट न करना और 60 प्रतिशत वाली पूर्ण क्षति सीमाओं को जानना, अधिकारों के नुकसान को सीधे तौर पर निर्धारित करता है। तीस साल से अधिक इस संदेश में मैंने जो तस्वीर देखी, वह नहीं बदली: जिस वर्ग की प्राकृतिक आपदा बीमा कवरेज कम रहा, वह हर मूसलाधार बारिश में उसी दरवाजे पर जाता है। पॉलिसी को आज पढ़ना, कल एक्सपर्ट के सामने पढ़ने से हमेशा सस्ता होता है।
स्रोत
- बाढ़ से क्षतिग्रस्त वाहन के लिए कैस्को और बीमा गाइड
- बाढ़ से क्षतिग्रस्त वाहनों के लिए मुआवज़ा: कैस्को, पर्ट और आवेदन के तरीके 2026
- सड़क वाहन कैस्को बीमा सामान्य शर्तें (TSB)
- SEDDK परिपत्र - मोटर वाहन बीमा में निरीक्षक निर्धारण
- 1 जुलाई 2026 को वाहन क्षति और मूल्य हानि में क्या बदल रहा है
- क्या यातायात बीमा बाढ़ की क्षति की भरपाई करता है? इस्तांबुल बाढ़ से सबक
- बाढ़ में वाहन क्षति: कैस्को और मुआवज़ा 2026
- भारी क्षतिग्रस्त (पर्ट) वाहन की बिक्री - येनी शफ़ाक
- क्या कैस्को बीमा से वाहन मूल्य हानि की प्राप्ति संभव है? 2026