Насколько каско защитит автомобили, пострадавшие от наводнения в Стамбуле?
Поделиться этой страницей
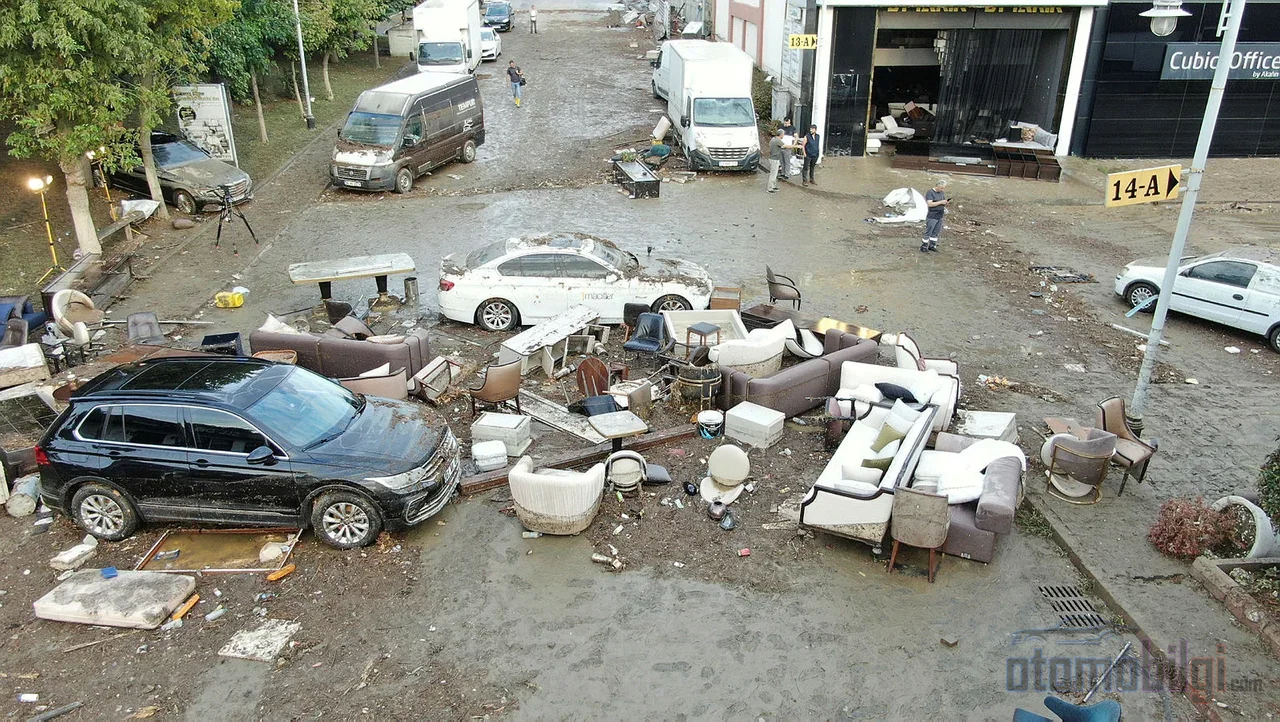
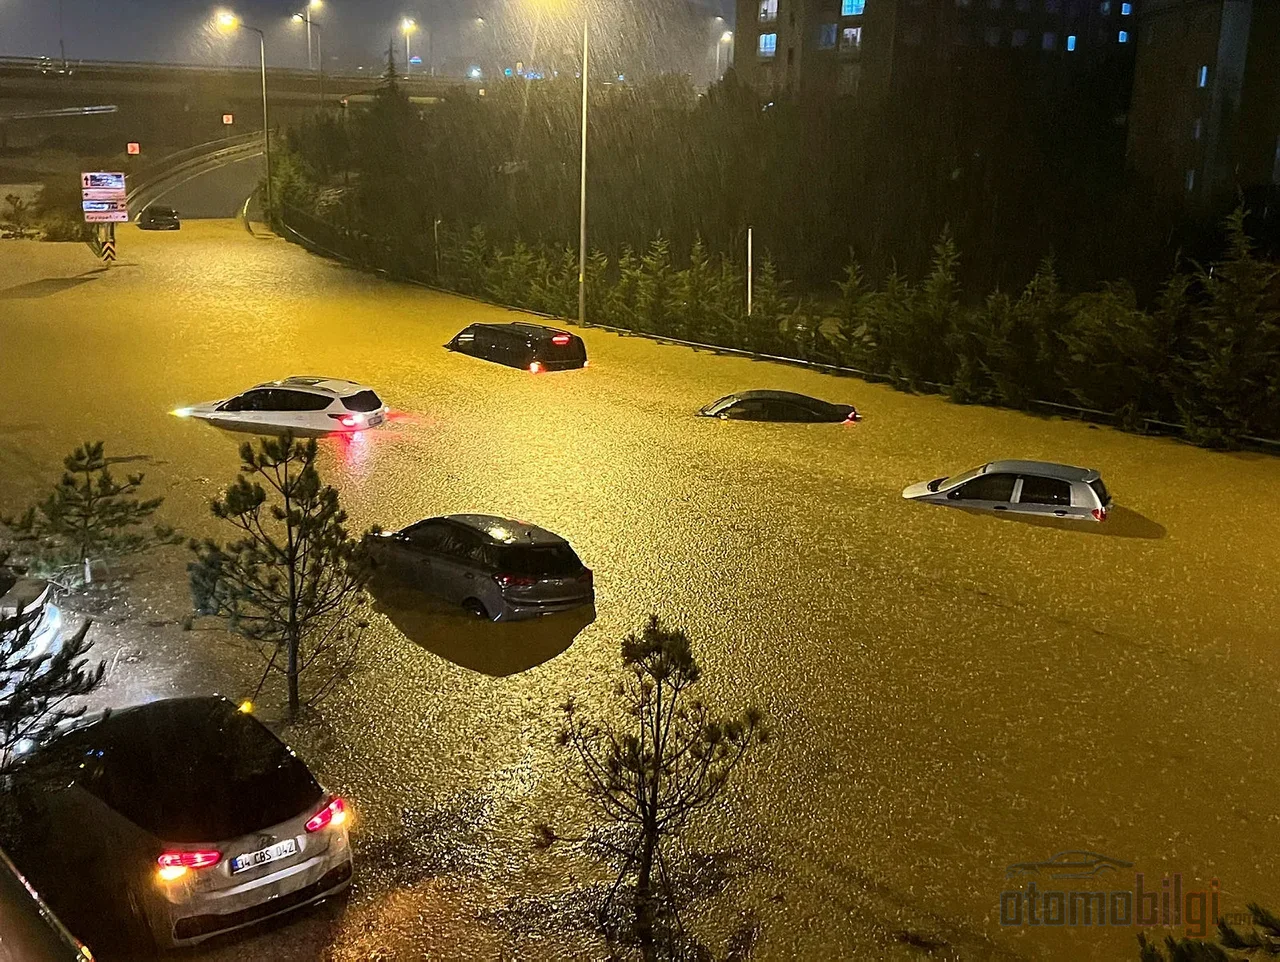
Каско по автомобилю, пострадавшему от наводнения, выплачивает возмещение только в том случае, если наводнение и затопление были включены в полис дополнительным соглашением; стандартное каско этот ущерб автоматически не покрывает. Обязательное страхование ОСАГО не возмещает вообще ни один ущерб от стихийных бедствий. Во время сильного ливня, обрушившегося на Стамбул 14 октября 2026 года, было зафиксировано 1 277 случаев затоплений, в заявлениях фигурировали 76 автомобилей, пострадавших от наводнения; аналогичная ситуация сложилась и в Сакарье. Теперь настал черёд подсчёта в гаражах, откуда ушла вода.
Главное
- Покрытие наводнения и затопления в каско не является стандартным, оформляется дополнительным соглашением. оформляется.
- Заявление о страховом случае необходимо подать не позднее 5 рабочих дней с момента, как стало известно об ущербе.
- Если расходы на ремонт превышают 60% стоимости автомобиля, наступает тяжёлый ущерб, а если превышают его стоимость - полная гибель.
- Страховщик обязан произвести выплату в течение 10 рабочих дней с момента передачи отчёта эксперта.
- Владельцы автомобилей без каско могут требовать возмещения от государства, доказав его вину может требовать возмещения.
Выплачивает ли каско ущерб от наводнения? Ответ скрыт в одной строке полиса
Согласно Общим условиям страхования каско транспортных средств, наводнение и затопление входят в покрытие только как риск, включаемый дополнительным соглашением. То есть в полисе владельца автомобиля это покрытие должно быть явно указано: либо напрямую в формулировке «наводнение и затопление», либо в разделе о стихийных бедствиях. Судить по названию продукта ошибочно: хотя различие между узким, расширенным и полным каско существует в общих условиях, само по себе название продукта не означает, что покрытие от наводнения предоставляется.
Есть и ещё одна ловушка, хорошо знакомая тем, кто с этим сталкивался: покрытие может быть с лимитом. Если в полисе для стихийных бедствий определён отдельный лимит, ущерб ограничивается этой суммой. Первое дело для пострадавших от наводнения - открыть полис и найти эту строку. Годами назад такие детали чаще всего выяснялись уже в момент ущерба, когда всё было кончено; сегодня благодаря цифровому доступу к полису такая проверка занимает несколько минут.
Если покрытие есть, каско возмещает ущерб от наводнения: внутреннюю обивку, сиденья, коврики и половики, электронные системы. Критический момент - состояние двигателя. В общих условиях нет специального положения о попадании воды в двигатель; механические, электрические и электронные неисправности по общему правилу не покрываются. Однако неисправность может быть возмещена, если она возникла в результате события, входящего в покрытие. Затопление припаркованного автомобиля и намеренный въезд в затопленную дорогу эксперт оценивает по-разному; это различие - самая спорная тема в страховых делах.
Насколько в этой ситуации защищают ОСАГО и ДASK?
Кратко: никак. Обязательное страхование ОСАГО возмещает только ущерб, причинённый третьим лицам; ущерб от наводнения вашему собственному автомобилю не покрывается. ДASK выплачивает только ущерб от землетрясения и его последствий, наводнение в это покрытие не входит. Для возмещения ущерба от наводнения жилью или рабочему помещению в соответствующем полисе также должно быть покрытие от наводнения. Если кратко изложить границы трёх видов страхования с точки зрения риска стихийных бедствий:
| Вид страхования | Ущерб автомобилю от наводнения | Охват |
|---|---|---|
| КАСКО | Покрывается при наличии дополнительного покрытия от наводнений | Ваш собственный автомобиль |
| ОСАГО | Не покрывает | Ущерб, причинённый третьим лицам |
| Страхование от землетрясений (DASK) | Не покрывает | Только ущерб от землетрясения и вызванных им последствий |
Подлинная боль таблицы - в уровне страхования. Факт, о котором отрасль говорит уже много лет и который каждый раз повторяется после стихийных бедствий, таков: в Турции подавляющая часть автомобилей не имеет никакого покрытия от рисков природных катастроф, таких как наводнения. После наводнения в Самсуне (район Хавза) в мае 2026 года председатель совета директоров конфедерации страховщиков указал на цифры, отметив, что уровень страхования от стихийных бедствий, помимо КАСКО, составляет всего около 5 процентов. Крайне низкий показатель; именно поэтому после каждого наводнения тот же круг людей вновь терпит то же самое разочарование.
Первые 5 рабочих дней и процедура с участием аварийного комиссара: какой шаг и когда необходимо предпринять?
Согласно общим условиям, заявление о страховом случае должно быть подано с момента, когда стало известно о наступлении риска, не позднее 5 рабочих дней Заявление можно подать через call-центр, мобильное приложение, агента либо через запускаемый 1 сентября 2026 года единый центр подачи заявлений о страховых случаях Alo 193. Alo 193 работает как дополнительная альтернатива существующим каналам при заявлениях по ОСАГО и КАСКО; это удобный канал, распределяющий нагрузку в ситуациях, когда одновременно возникает множество дел, как при наводнениях.
Помимо подачи заявления, поведение в первые часы напрямую влияет на размер возмещения. Не следует заводить автомобиль до приезда аварийного комиссара; если в двигатель, который пытались завести, попала вода, ущерб увеличивается, и может считаться, что страхователь нарушил обязанность по предотвращению ущерба. Общие условия прямо регулируют обязанность предотвращать или уменьшать ущерб; в случае нарушения, если ущерб возрос, из возмещения может быть произведено удержание пропорционально степени вины. С гибридными и электрическими автомобилями дело обстоит ещё чувствительнее: из-за риска высокого напряжения нельзя самостоятельно вмешиваться в электрическую систему, автомобиль следует доставить в сервис на эвакуаторе.
Правовые рамки процесса также ясны. Страховщик обязан сообщить о запрашиваемых дополнительных документах в течение 3 рабочих дней. После передачи отчёта аварийного комиссара оплата производится не позднее 10 рабочих дней; обязательство по возмещению становится срочным по истечении 45 дней после заявления о страховом случае. Если страхователь желает, он может назначить своего аварийного комиссара, а разумная стоимость его услуг оплачивается страховщиком. Если предусмотрена франшиза, то условие о том, что она должна быть прописана в полисе шрифтом не менее 14 пунктов, также является нормой, направленной на предотвращение утраты прав.
Что происходит, если автомобиль признаётся тотально утраченным, и какие права при этом теряются?
Понятия тяжёлого ущерба и полной гибели прояснились с regulations, действующими с 2025 года. Если стоимость ремонта с учётом НДС превышает стоимость автомобиля на дату повреждения и автомобиль не подлежит ремонту, имеет место полная гибель. Если стоимость ремонта превышает 60% от стоимости, вступает в силу определение тяжёлого ущерба. Есть ещё один шаг: если повреждены критические детали, такие как основная электропроводка, компоненты электронных систем, батарея электромобиля или главный энергошлейф, подушки безопасности и системы безопасности, автомобиль может считаться получившим тяжёлый ущерб, даже если процент ниже 60. Поскольку в делах о наводнении контакт именно этих деталей с водой неизбежен, следует ожидать частого применения этого правила на практике.
При полной гибели выплата производится исходя из рыночной стоимости на дату повреждения, и требуется документ об утилизации или снятии с учёта. Страхователю, желающему оставить автомобиль в повреждённом состоянии, применяется метод, называемый выплатой стоимости остатка (совтадж): выплачивается разница между рыночной стоимостью и стоимостью повреждённого автомобиля. Здесь возникает риск утраты прав: если возражение на список аналогичных автомобилей, использованный при определении рыночной стоимости, подано с опозданием, выплата может быть зафиксирована по заниженной стоимости. В этот период, когда расчёты подвергаются аудиту, самый простой способ сохранить переговорную позицию страхователя - держать свои документы наготове.
Дорожная карта в случае отказа: арбитраж, суд и срок исковой давности
Если страховая компания отклоняет требование, сначала следует подать письменное заявление. Если компания отклоняет требование или не даёт письменного ответа в течение 15 рабочих дней, по спорам по каско можно обратиться в Комиссию по страховому арбитражу. Условия обращения были уточнены циркуляром учреждения от 5 августа 2026 года: если компания своевременно назначила своего эксперта, то незавершённость отчёта сама по себе не является условием для арбитража. Это означает, что путь к затягиванию процесса под предлогом неполноты отчёта закрыт.
Если арбитраж не даёт результата, открыт судебный путь; компетентны суд по месту нахождения страховщика, его агентства или места повреждения, а срок исковой давности составляет 2 года. По автомобилям, используемым в личных целях, в спорах по каско может рассматриваться и потребительский суд. В отличие от старых дел, теперь сроки и инстанции определены заранее; облегчает работу страхователя лишь дисциплина в документах.
Если у вас нет каско: реалистичен ли путь возмещения от администрации?
Для владельцев автомобилей без каско страховой путь закрыт, но дверь приоткрыта не полностью. У администрации можно потребовать возмещения по утверждению о служебной вине. Согласно Закону о процедуре административного судопроизводства, обязательна предварительная подача в администрацию в течение 1 года с момента, когда действие стало известно, а в любом случае - в течение 5 лет; в случае отказа или отсутствия ответа в течение 30 дней в течение 60 дней подаётся полный иск в административный суд. Есть и прецедент: владельцу автомобиля, пострадавшего во время наводнения в Измире в 2020 году, было присуждено материальное возмещение с законными процентами против муниципалитета, водоканала и министерства.
Но эта дорога уже, чем кажется. Интенсивные осадки сами по себе не доказывают халатность службы; недостаточность дренажа, засорение ливневой канализации и причинно-следственная связь исследуются по отдельности. Считать муниципалитет автоматически ответственным после каждого наводнения далеко от юридической реалистичности. Выигранные дела - это, как правило, дела, в которых было конкретно доказано, что инфраструктура в день события не выдержала ожидаемой нагрузки.
Влияние затопленных автомобилей на цену на вторичном рынке
Автомобиль, отремонтированный после наводнения, теряет в цене на вторичном рынке. Автомобили с записью о серьёзных повреждениях находят покупателей по более низкой цене, а привычка покупателей проверять историю повреждений укрепляется с каждым годом. Тем не менее правовая база работает не так, как принято думать: снижение стоимости из-за ущерба от наводнения не оценивается по тем же правилам, что и требования о потере стоимости после ДТП. Ремонт по каско с ущербом от наводнения сам по себе не означает, что будет дополнительно выплачена компенсация за потерю стоимости. Если существует ответственность третьей стороны или администрации, можно требовать и снижения рыночной стоимости; однако двойная выплата невозможна, и страховщик может воспользоваться правом регресса в пределах выплаченной суммы.
Отрасль начала частично заполнять этот пробел на стороне продуктов. С 2026 года некоторые страховые компании добавляют в полисы покрытие потери стоимости автомобиля. С другой стороны, согласно регулированию, вступившему в силу 1 июля 2026 года, заявка на возмещение ущерба охватывает требование о потере стоимости, появились единый экспертный отчёт и централизованная экспертная система; назначение эксперта не всегда обязательно для дел с суммой ущерба ниже 40 тысяч TL. Эти три пункта ускорят процессы после наводнения по сравнению с прошлым; продажа автомобилей с серьёзными повреждениями не запрещена, лишь установлены условия для получения компенсации.
Итог: одна строчка в полисе после наводнения создаёт огромную разницу
Урок, который это наводнение оставило владельцам автомобилей, записан не в учётных книгах, а в тексте полиса. Покрытие от наводнения и затопления - это защита, приобретаемая по дополнительному договору; а ОСАГО и DASK в этой картине не платят ничего. Уведомление в течение 5 рабочих дней, запрет на запуск автомобиля до приезда эксперта и знание порогов полной гибели в 60 процентов напрямую определяют утрату прав. Картина, которую я вижу в этом сообщении возрастом более тридцати лет, не изменилась: сегмент с низкой защитой от стихийных бедствий после каждого ливня стучится в одну и ту же дверь. Прочитать полис сегодня всегда дешевле, чем читать его завтра перед экспертом.
Источники
- Руководство по каско и страхованию для автомобилей, пострадавших от наводнения
- Компенсации для автомобилей, пострадавших от наводнения: каско, полная гибель и порядок обращения в 2026 году
- Общие условия страхования каско автотранспортных средств (TSB)
- Циркуляр SEDDK - экспертная оценка в страховании автотранспортных средств
- Что меняется 1 июля 2026 года в отношении ущерба и потери стоимости автомобиля
- Выплачивает ли каско ущерб от наводнения? Уроки наводнения в Стамбуле
- Ущерб автомобилю от наводнения: каско и компенсация 2026
- Продаж автомобилей с серьёзными повреждениями (полная гибель) - Yeni Şafak
- Можно ли получить возмещение потери стоимости автомобиля по каско? 2026