ইস্তানবুলের বন্যায় ক্ষতিগ্রস্ত গাড়িতে কাস্কো কতটা সুরক্ষা দেবে?
এই পেজটি শেয়ার করুন
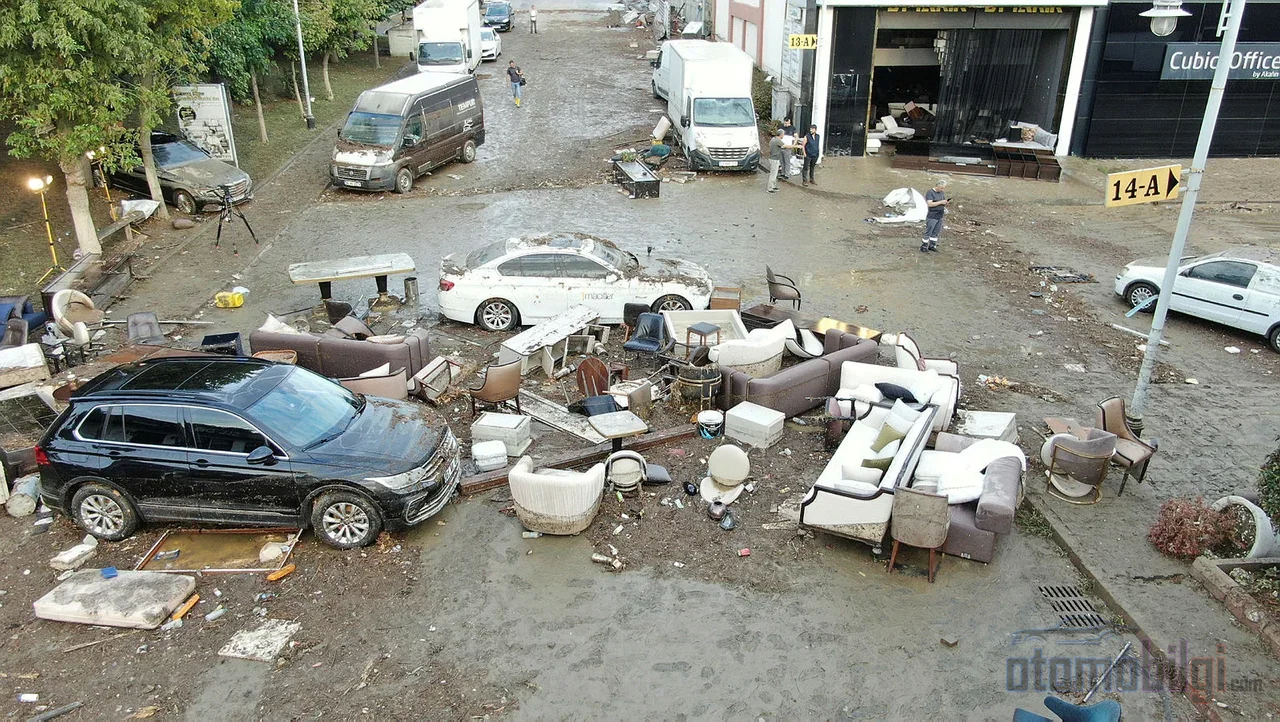
Selde zarar gören bir araçta kasko, yalnızca poliçede sel ve su baskını teminatı ek sözleşmeyle alınmışsa ödeme yapar; standart kasko bu zararı otomatik karşılamaz. Zorunlu trafik sigortası ise doğal afet kaynaklı hasarların hiçbirini ödemez. 14 Ekim 2026'da İstanbul'u vuran şiddetli sağanakta 1.277 su baskını kayda geçti, ihbarlarda selde zarar gören 76 araç yer aldı; Sakarya'da da benzer tablo yaşandı. Şimdi sıra, suyun çekildiği garajlarda tutulan hesaba geldi.
Öne Çıkanlar
- Sel ve su baskını teminatı kaskoda standart değil, ek sözleşmeyle alınır.
- Hasar ihbarı, zararın öğrenilmesinden itibaren en geç 5 iş günü içinde yapılmalı.
- Onarım masrafı aracın değerinin %60'ını aşarsa ağır hasar, değerini aşarsa tam hasar (pert) söz konusu olur.
- Sigortacı, eksper raporunun tesliminden itibaren 10 iş günü içinde ödeme yapmakla yükümlü.
- Kaskosuz araç sahipleri, hizmet kusuru ispatıyla idareden tazminat isteyebilir.
কাস্কো কি বন্যার ক্ষতি পূরণ করে? উত্তর লুকিয়ে আছে পলিসির একটি লাইনে
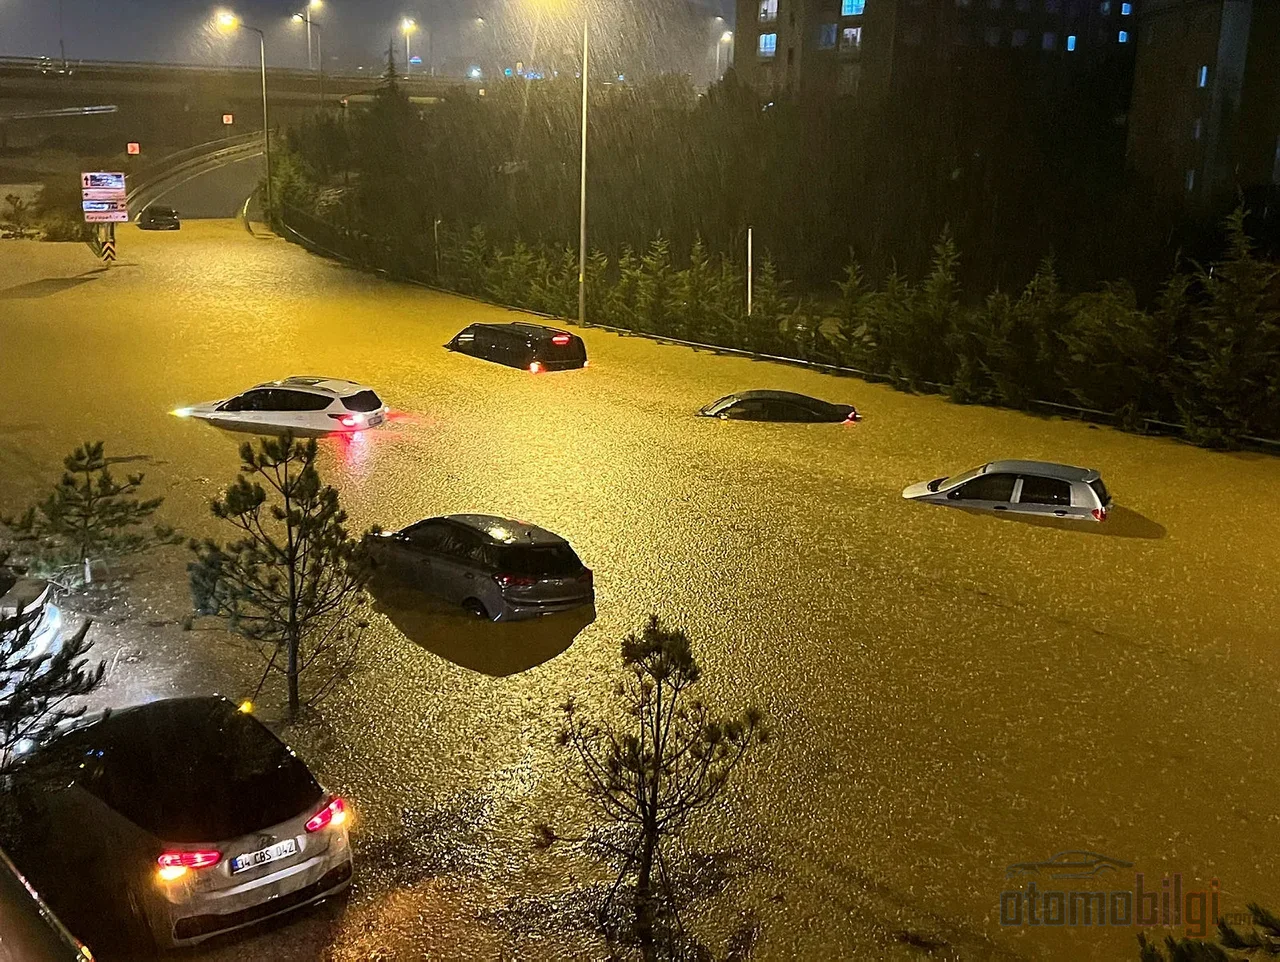
কারা আরাকলারি কাস্কো সিগোর্তা জেনেল শার্তলারি'র অনুযায়ী বন্যা ও বন্যার পানি কভারেজে যুক্ত হয় শুধুমাত্র অতিরিক্ত চুক্তির মাধ্যমে। অর্থাৎ গাড়ির মালিকের পলিসিতে এই কভারেজটি স্পষ্টভাবে লেখা থাকতে হবে; হয় সরাসরি বন্যা ও বন্যার পানি শব্দগুচ্ছ দিয়ে, নয়তো প্রাকৃতিক দুর্যোগের শিরোনামের অধীনে। পণ্যের নাম দেখে সিদ্ধান্তে পৌঁছানো বিভ্রান্তিকর: সংকীর্ণ কাস্কো, সম্প্রসারিত বা পূর্ণ কাস্কোর বিভাজন সাধারণ শর্তাবলিতে থাকলেও, পণ্যের নাম একা বন্যা কভারেজ দেওয়া হয়েছে তা নির্দেশ করে না।
এই কাজ ঘনিষ্ঠভাবে যারা জানেন তাদের কাছে আরেকটি ফাঁদ পরিচিত: কভারেজ আছে কিন্তু সীমিত হতে পারে। পলিসিতে প্রাকৃতিক দুর্যোগ কভারেজের জন্য আলাদা একটি সীমা নির্ধারিত থাকলে, ক্ষতি সেই পরিমাণের মধ্যেই সীমাবদ্ধ থাকে। বন্যায় ক্ষতিগ্রস্তদের প্রথম কাজ, পলিসি খুলে সেই লাইনটি খুঁজে বের করা। বছরখানেক আগে এই ধরনের বিবরণ অধিকাংশ ক্ষেত্রে ক্ষতির মুহূর্তে, সব শেষ হয়ে যাওয়ার পরে জানা যেত; আজ ডিজিটাল পলিসি অ্যাক্সেসের কারণে একই যাচাই কয়েক মিনিটে করা যায়।
কভারেজ বিদ্যমান থাকলে কাস্কো অভ্যন্তরীণ আস্তরণ, সিট, কার্পেট ও ম্যাট, ইলেকট্রনিক সিস্টেমের মতো বন্যাজনিত ক্ষতিগুলো পূরণ করে। সমালোচনামূলক বিষয় হলো ইঞ্জিনে দেখা দেওয়া অবস্থা। সাধারণ শর্তাবলিতে ইঞ্জিনে পানি ঢোকার বিষয়ে কোনো বিশেষ বিধান নেই; যান্ত্রিক, বৈদ্যুতিক ও ইলেকট্রনিক ত্রুটি মূলত কভারেজের বাইরে। তবে ত্রুটি কভারেজের অধীনে কোনো ঘটনা থেকে উদ্ভূত হলে তা পূরণ করা যেতে পারে। পার্ক অবস্থায় পানি ভরে যাওয়া এবং পানিতে ডুবে থাকা রাস্তায় ইচ্ছাকৃতভাবে প্রবেশ করা আলাদা - এক্সপার্ট মূল্যায়নে এই দুটি ভিন্ন বলে বিবেচিত হয়; এই পার্থক্যই ফাইলগুলোতে সবচেয়ে বেশি বিরোধ সৃষ্টিকারী বিষয়।
ট্রাফিক বীমা এবং DASK এই পরিস্থিতিতে কতটুকু সুরক্ষা দেয়?
সংক্ষেপে: কোনো সুরক্ষা নেই। বাধ্যতামূলক ট্রাফিক বীমা শুধুমাত্র তৃতীয় পক্ষকে দেওয়া ক্ষতি পূরণ করে; নিজের গাড়ির বন্যার ক্ষতি কভারেজের বাইরে। DASK শুধুমাত্র ভূমিকম্প ও ভূমিকম্পজনিত ক্ষতি পরিশোধ করে, বন্যা এই পরিসরের বাইরে। বাসা বা ব্যবসায়িক প্রতিষ্ঠানের বন্যার ক্ষতির জন্যও সংশ্লিষ্ট পলিসিতে বন্যা কভারেজ থাকা প্রয়োজন। প্রাকৃতিক দুর্যোগের ঝুঁকির দিক থেকে তিন ধরনের বীমার সীমানা সংক্ষেপে তুলে ধরলে:
| বীমার ধরন | গাড়ির বন্যাক্ষত | কভারেজ |
|---|---|---|
| কাস্কো | অতিরিক্ত বন্যা কভারেজ থাকলে ক্ষতিপূরণ দেওয়া হয় | আপনার নিজের গাড়ি |
| ট্রাফিক বীমা | ক্ষতিপূরণ দেয় না | তৃতীয় পক্ষের ক্ষতি |
| DASK | ক্ষতিপূরণ দেয় না | শুধুমাত্র ভূমিকম্প ও ভূমিকম্পজনিত ক্ষতি |
টেবিলের আসল কষ্টের দিকটি হলো বীমাগ্রহণের হারে। সেক্টর যে কথাটা বছরের পর বছর ধরে বলে আসছে এবং প্রতিবার প্রাকৃতিক দুর্যোগের পর যে সত্যটা আবারও ঘুরেফিরে প্রমাণিত হয়, তা হলো: তুরস্কে গাড়ির অত্যন্ত বড় অংশ বন্যার মতো প্রাকৃতিক দুর্যোগের ঝুঁকির বিরুদ্ধে কোনো সুরক্ষার আওতায় নেই। মে 2026-এর Samsun Havza বন্যার পর বীমাকারী কনফেডারেশনের পরিচালনা পর্ষদের চেয়ারম্যান সংখ্যার দিকে ইঙ্গিত করে জানিয়েছিলেন যে কাস্কোর বাইরে প্রাকৃতিক দুর্যোগ বীমার হার মাত্র ৫ শতাংশের কাছাকাছি। এটি অত্যন্ত কম একটি হার; প্রতিটি বন্যার পর একই গোষ্ঠীর একই হতাশার কারণও এটাই।
প্রথম 5 কর্মদিবস ও পরিদর্শক প্রক্রিয়া: কোন পদক্ষেপ কখন নেওয়া উচিত?
সাধারণ শর্তাবলি অনুযায়ী, ক্ষতির ঘটনার খবর পাওয়ার পর থেকে অন্যত্র নয়, 5 কর্মদিবসের মধ্যে ক্ষতির অভিযোগ জানাতে হবে। অভিযোগ করা যায় কল সেন্টার, মোবাইল অ্যাপ, এজেন্ট অথবা 1 সেপ্টেম্বর 2026-এ চালু হওয়া Alo 193 যৌথ ক্ষতি অভিযোগ কেন্দ্রের মাধ্যমে। Alo 193 ট্রাফিক ও কাস্কো ক্ষতির অভিযোগে বিদ্যমান চ্যানেলগুলোর পাশাপাশি একটি অতিরিক্ত বিকল্প হিসেবে কাজ করে; বন্যার মতো একসঙ্গে অনেক ফাইল তৈরি হওয়া ঘটনায় চাপ ভাগ করে নেওয়ার একটি ব্যবহারিক চ্যানেল।
অভিযোগের পাশাপাশি প্রথম ঘণ্টাগুলোর আচরণ ক্ষতিপূরণের পরিমাণকে সরাসরি প্রভাবিত করে। পরিদর্শক আসার আগে গাড়ি চালু করা উচিত নয়; স্টার্ট দেওয়া ইঞ্জিনে পানি ঢুকে থাকলে ক্ষতি বাড়ে এবং বীমাগ্রহীতার ক্ষতি রোধের দায়িত্ব লঙ্ঘিত হিসেবে গণ্য হতে পারে। সাধারণ শর্তাবলিতে ক্ষতি রোধ বা হ্রাসের দায়িত্ব স্পষ্টভাবে নির্ধারিত আছে; লঙ্ঘনের ক্ষেত্রে ক্ষতি বেড়ে গেলে দোষের হার অনুযায়ী ক্ষতিপূরণ থেকে ছাড় দেওয়া যেতে পারে। হাইব্রিড ও বৈদ্যুতিক গাড়িতে বিষয়টি আরও সংবেদনশীল: উচ্চ ভোল্টেজের ঝুঁকির কারণে বৈদ্যুতিক ব্যবস্থায় নিজে থেকে হাত দেওয়া উচিত নয়, গাড়িটি টো ট্রাকে করে সার্ভিসে নেওয়া উচিত।
প্রক্রিয়ার আইনি কাঠামোও স্পষ্ট। বীমাকারীকে অনুরোধ করা অতিরিক্ত নথিগুলো 3 কর্মদিবসের মধ্যে জানাতে বাধ্য। পরিদর্শক প্রতিবেদন জমা দেওয়ার পর থেকে অন্যত্র নয়, সর্বোচ্চ 10 কর্মদিবসের মধ্যে অর্থপ্রদান করা হয়; ক্ষতিপূরণের দেনা ক্ষতির অভিযোগের 45 দিন পর মেয়াদোতীর্ণ হয়। বীমাগ্রহীতা চাইলে নিজের পরিদর্শক নিয়োগ করতে পারেন এবং যুক্তিসঙ্গত পরিদর্শক ফি বীমাকারী কর্তৃক পরিশোধিত হয়। ফ্র্যাঞ্চাইজি থাকলে, পলিসিতে অন্তত 14 পয়েন্ট ফন্টে লেখা থাকার শর্তটিও অধিকার হারানো রোধের উদ্দেশ্যে করা একটি বিধান।
গাড়ি পূর্ণ ক্ষতিগ্রস্ত (pert) ঘোষিত হলে কী হয়, কোন অধিকারগুলো হারানো যায়?
ভারী ক্ষতি ও পূর্ণ ক্ষতির ধারণাগুলো 2025 থেকে কার্যকর বিধানের মাধ্যমে স্পষ্ট হয়েছে। VAT-সহ মেরামত খরচ গাড়ির ক্ষতির তারিখে মূল্যের চেয়ে বেশি হলে এবং গাড়ি মেরামত মেনে না নিলে পূর্ণ ক্ষতি হিসেবে বিবেচিত হয়। মেরামত খরচ মূল্যের ৬০ শতাংশ অতিক্রম করলে ভারী ক্ষতির সংজ্ঞা কার্যকর হয়। আরেকটি ধাপও আছে: প্রধান বৈদ্যুতিক ইনস্টলেশন, ইলেকট্রনিক সিস্টেমের যন্ত্রাংশ, বৈদ্যুতিক যানবাহনের ব্যাটারি বা প্রধান শক্তি লাইন, এয়ারব্যাগ ও নিরাপত্তা ব্যবস্থার মতো গুরুত্বপূর্ণ যন্ত্রাংশ ক্ষতিগ্রস্ত থাকলে, অনুপাত ৬০ শতাংশের নিচে থাকলেও যানবাহনটিকে মারাত্মক ক্ষতিগ্রস্ত গণ্য করা যেতে পারে। বন্যা সংক্রান্ত ফাইলে ঠিক এই যন্ত্রাংশগুলোর পানির সংস্পর্শে আসা অনিবার্য বলে, বাস্তবে এই নিয়ম ঘন ঘন প্রয়োগ হওয়ার প্রত্যাশা করা উচিত।
সম্পূর্ণ ক্ষতির ক্ষেত্রে ক্ষতিপূরণ ক্ষতির তারিখের প্রচলিত মূল্যের ভিত্তিতে পরিশোধ করা হয় এবং স্ক্র্যাপে পরিণত করা, ট্রাফিক থেকে প্রত্যাহারের সনদপত্র চাওয়া হয়। যানবাহনটি ক্ষতিগ্রস্ত অবস্থায় রেখে দিতে চাইলে বিমাগ্রাহীর কাছে "সোভতাজ" নামে পরিচিত পদ্ধতি প্রয়োগ করা হয়: প্রচলিত মূল্য ও ক্ষতিগ্রস্ত মূল্যের মধ্যকার পার্থক্য পরিশোধ করা হয়। অধিকার হারানোর ঝুঁকি এখানেই তৈরি হয়; প্রচলিত মূল্য নির্ধারণে ব্যবহৃত সমতুল্য যানবাহনের তালিকায় আপত্তি জানাতে দেরি হলে, পরিশোধ একটি কম মূল্যে স্থির হয়ে যেতে পারে। এই সময়ে নির্ধারণগুলো নিরীক্ষার অধীনে থাকায়, বিমাগ্রাহীর নিজের নথিপত্র প্রস্তুত রাখাই দর-কষাকষির সুযোগ সংরক্ষণের সবচেয়ে সহজ ব্যবস্থা।
প্রত্যাখ্যান এলে করণীয় পরিকল্পনা: সালিশি, আদালত ও সময়সীমা
বিমা কোম্পানি দাবি প্রত্যাখ্যান করলে প্রথমে লিখিত আবেদন করা উচিত। কোম্পানি দাবি প্রত্যাখ্যান করলে বা ১৫ কর্মদিবসের মধ্যে লিখিত উত্তর না দিলে, ক্যাসকো বিরোধের ক্ষেত্রে বিমা সালিশি কমিশনের কাছে আবেদন করা যেতে পারে। ৫ আগস্ট ২০২৬ তারিখের প্রতিষ্ঠানের সার্কুলারের মাধ্যমে আবেদনের শর্তাবলী স্পষ্ট করা হয়েছে: কোম্পানি সময়মতো তার সার্ভেয়ার নিয়োগ করে থাকলে, রিপোর্ট অসম্পূর্ণ থাকা একা সালিশির শর্ত হিসেবে গণ্য হয় না। এর অর্থ প্রক্রিয়া ধীর করার জন্য রিপোর্টের অভাবকে অজুহাত হিসেবে ব্যবহারের পথ বন্ধ হয়ে গেছে।
সালিশিতে ফল না পেলে আদালতের পথ খোলা রয়েছে; বিমাকারীর সদর দপ্তর, এজেন্ট বা ক্ষতির স্থানের আদালত ক্ষেত্রাধিকারপ্রাপ্ত এবং সময়সীমা ২ বছর। ব্যক্তিগত উদ্দেশ্যে ব্যবহৃত যানবাহনের ক্ষেত্রে ক্যাসকো বিরোধে ভোক্তা আদালতও প্রাসঙ্গিক হতে পারে। পুরনো ফাইলগুলোর বিপরীতে এখন সময়সীমা ও ক্ষেত্রগুলো শুরু থেকেই নির্দিষ্ট; শুধুমাত্র নথিপত্রের শৃঙ্খলাই বিমাগ্রাহীর কাজ সহজ করে দিচ্ছে।
আপনার ক্যাসকো না থাকলে: প্রশাসন থেকে ক্ষতিপূরণের পথ কি বাস্তবসম্মত?
ক্যাসকোবিহীন যানবাহনের মালিকদের জন্য বিমার পথ বন্ধ, তবে দরজা সম্পূর্ণ আবদ্ধ নয়। প্রশাসনিক সেবার ত্রুটির দাবির ভিত্তিতে প্রশাসন থেকে ক্ষতিপূরণ দাবি করা যেতে পারে। প্রশাসনিক বিচার প্রক্রিয়া আইন অনুযায়ী, কাজ সম্পর্কে জানার তারিখ থেকে ১ বছরের মধ্যে এবং সর্বোতভাবে ৫ বছরের মধ্যে প্রশাসনের কাছে প্রাথমিক আবেদন করা বাধ্যতামূলক; প্রত্যাখ্যান বা ৩০ দিনের মধ্যে উত্তর না পাওয়া গেলে ৬০ দিনের মধ্যে প্রশাসনিক আদালতে পূর্ণ বিচারের মামলা দায়ের করা হয়। নজিরও রয়েছে: ২০২০ সালের ইজমির বন্যায় ক্ষতিগ্রস্ত একটি গাড়ির মালিককে মহানগর পুরসভা, পানি সংস্থা ও মন্ত্রণালয়ের বিরুদ্ধে আইনি সুদসহ আর্থিক ক্ষতিপূরণ প্রদানের রায় দেওয়া হয়েছিল।
তবে এই পথ দেখতে যত সহজ, বাস্তবে তার চেয়ে সংকীর্ণ। ভারী বৃষ্টিপাত একা সেবা ত্রুটির প্রমাণ নয়; নিষ্কাশন ব্যবস্থার অপর্যাপ্ততা, ড্রেনের বন্ধ থাকা এবং কার্য-কারণ সম্পর্ক আলাদাভাবে পরীক্ষা করা হয়। প্রতিটি বন্যার পর পৌরসভাকে স্বয়ংক্রিয়ভাবে দায়ী ধরা আইনি বাস্তবতা থেকে দূরে। যে ফাইলগুলোতে জয় পাওয়া গেছে, সেগুলো সাধারণত এমন ফাইল যেখানে ঘটনার দিনে অবকাঠামো প্রত্যাশিত ভার বহন করতে পারেনি তা সুনির্দিষ্টভাবে প্রমাণিত হয়েছে।
বন্যায় ক্ষতিগ্রস্ত যানবাহনের সেকেন্ড-হ্যান্ড মূল্যের ওপর প্রভাব
বন্যার কারণে মেরামত করা একটি গাড়ি দ্বিতীয় বাজারে দাম হিসেবে মূল্য হারায়। ভারী ক্ষতির রেকর্ডযুক্ত গাড়িগুলো বাজারে কম দামে ক্রেতা খুঁজে পাচ্ছে এবং ক্রেতার পক্ষের ক্ষতি যাচাইয়ের অভ্যাস প্রতি বছর আরও শক্তিশালী হচ্ছে। তবে আইনি কাঠামো প্রত্যাশার বিপরীতে কাজ করে: বন্যার ক্ষতিজনিত মূল্যহ্রাস সড়ক দুর্ঘটনার মূল্যক্ষতির দাবির মতো একই নিয়মে মূল্যায়ন করা হয় না। ক্যাসকো মেরামতে বন্যার ক্ষতি নিজে থেকে অতিরিক্ত মূল্যক্ষতি পরিশোধ হবে এই মর্মে নয়। তৃতীয় পক্ষ বা প্রশাসনের দায় বিদ্যমান থাকলে বাজারমূল্যের হ্রাসও দাবি করা যেতে পারে; তবে দ্বিগুণ গ্রহণ করা যায় না এবং বীমাকারী, পরিশোধিত অর্থের পরিমাণে প্রত্যাবর্তনের অধিকার প্রয়োগ করতে পারে।
শিল্পখাতটি এই শূন্যতা আংশিকভাবে পণ্যের দিক থেকে পূরণ করতে শুরু করেছে। 2026 সাল থেকে কিছু বীমা কোম্পানি তাদের পলিসিতে গাড়ির মূল্যক্ষতি কভারেজ যোগ করছে। অন্যদিকে 1 জুলাই 2026-এ কার্যকর হওয়া বিধিমালার মাধ্যমে ক্ষতির আবেদন মূল্যক্ষতির দাবিকে অন্তর্ভুক্ত করছে, অভিন্ন অ্যাসেসর রিপোর্ট এবং কেন্দ্রীয় অ্যাসেসর ব্যবস্থা আলোচনায় এসেছে; 40 হাজার TL-এর নিচের ক্ষতির ফাইলে অ্যাসেসর নিয়োগ সবসময় বাধ্যতামূলক নয়। এই তিনটি বিষয় বন্যার পরবর্তী প্রক্রিয়াগুলোকে অতীতের তুলনায় দ্রুত করবে; ভারী ক্ষতিগ্রস্ত গাড়ির বিক্রয় নিষিদ্ধ হয়নি, কেবল ক্ষতিপূরণ পাওয়ার জন্য শর্তাবলি আরোপ করা হয়েছে।
ফলাফল: পলিসির একটি লাইন, বন্যার পরে সম্পদের বিরাট পার্থক্য তৈরি করে
এই বন্যা গাড়ির মালিকদের যে শিক্ষা দিয়েছে, তা নিবন্ধন খাতায় নয়, পলিসির লেখায় লেখা আছে। বন্যা ও বন্যাপ্লাবন কভারেজ সম্পূরক চুক্তির মাধ্যমে নেওয়া একটি সুরক্ষা; আর ট্রাফিক বীমা ও DASK এই চিত্রে কিছুই পরিশোধ করে না। 5 কর্মদিবসের মধ্যে অবগতি জানানো, অ্যাসেসর না আসা পর্যন্ত গাড়ি চালানো না হওয়া এবং 60 শতাংশের সম্পূর্ণ ক্ষতির সীমা জানা থাকা, অধিকার হারানো সরাসরি নির্ধারণ করে। এই ত্রিশ বছরেরও বেশি সময়ের বার্তায় আমি যে চিত্র দেখেছি, তা বদলায়নি: প্রাকৃতিক দুর্যোগের বীমা কম থাকা অংশটি প্রতিটি মুষলধারে বৃষ্টিতে একই দরজায় ছুটে যায়। পলিসি আজ পড়া সবসময় আগামীকাল অ্যাসেসরের সামনে পড়ার চেয়ে সস্তা।
সূত্রসমূহ
- বন্যায় ক্ষতিগ্রস্ত গাড়ির জন্য ক্যাসকো ও বীমা গাইড
- বন্যায় ক্ষতিগ্রস্ত গাড়ির ক্ষতিপূরণ: ক্যাসকো, পার্ট ও আবেদনের পথ 2026
- মোটরযান ক্যাসকো বীমার সাধারণ শর্তাবলি (TSB)
- SEDDK পরিপত্র - মোটরযান বীমায় অ্যাসেসর নির্ধারণ
- 1 জুলাই 2026-এ গাড়ির ক্ষতি ও মূল্যক্ষতিতে কী বদলাচ্ছে
- ট্রাফিক বীমা কি বন্যার ক্ষতি পরিশোধ করে? ইস্তাম্বুল বন্যা থেকে শিক্ষা
- বন্যায় গাড়ির ক্ষতি: ক্যাসকো ও ক্ষতিপূরণ 2026
- ভারী ক্ষতিগ্রস্ত (পার্ট) গাড়ির বিক্রয় - Yeni Şafak
- ক্যাসকো বীমা থেকে কি গাড়ির মূল্যক্ষতি পাওয়া যায়? 2026